
#mara
mara
162,422 vues
806 mentions
Populaire
Récents

·
--
MARA vient de vendre pour 1,1 MILLIARD de dollars de bitcoins.
L’un des plus grands mineurs cotés au monde a cédé 13 597 $BTC après le troisième trimestre, à environ 81 039 $ l’unité — et ce n’est pas fini. Les 1,1 milliard de dollars ont servi à rembourser 750 millions de dollars de prêts adossés à des bitcoins, à financer un nouveau programme de rachat d’actions de 500 millions de dollars, et MARA affirme qu’elle continuera à vendre pour financer son virage vers les centres de données dédiés à l’IA.
Le troisième trimestre est révélateur : le chiffre d’affaires a chuté de 35 %, à 164,2 millions de dollars, tandis que les 632 millions de dollars de bénéfice net proviennent presque entièrement d’un gain comptable de 885 millions de dollars sur ses avoirs en BTC. Le minage n’est plus le cœur de l’activité. C’est le bilan qui compte.
La lecture honnête : il ne s’agit pas d’une vente paniquée, mais d’un désendettement. La dette a diminué de 1,4 milliard de dollars (37 %) cette année, et le remboursement des prêts a libéré environ 17 500 BTC de garanties. Mais voir un grand mineur devenir un vendeur structurel à 81 000 $, tout en annonçant d’autres ventes, signifie qu’une offre réelle arrive sur un marché qui connaît sa cinquième semaine consécutive dans le rouge.
Surveillez si d’autres mineurs suivent. Si c’est le cas, cela devient une tendance, et non un cas isolé.
📌 Je partage uniquement mes opinions personnelles ; ceci ne constitue ni un conseil financier ni une recommandation d’achat ou de vente. Les cryptomonnaies comportent des risques élevés ; faites vos propres recherches et vous êtes seul responsable. Aucune promotion de cryptomonnaie.
#Bitcoin #MARA #Mining #Crypto #Binance
MARA vient de vendre pour 1,1 MILLIARD de dollars de bitcoins.
L’un des plus grands mineurs cotés au monde a cédé 13 597 $BTC après le troisième trimestre, à environ 81 039 $ l’unité — et ce n’est pas fini. Les 1,1 milliard de dollars ont servi à rembourser 750 millions de dollars de prêts adossés à des bitcoins, à financer un nouveau programme de rachat d’actions de 500 millions de dollars, et MARA affirme qu’elle continuera à vendre pour financer son virage vers les centres de données dédiés à l’IA.
Le troisième trimestre est révélateur : le chiffre d’affaires a chuté de 35 %, à 164,2 millions de dollars, tandis que les 632 millions de dollars de bénéfice net proviennent presque entièrement d’un gain comptable de 885 millions de dollars sur ses avoirs en BTC. Le minage n’est plus le cœur de l’activité. C’est le bilan qui compte.
La lecture honnête : il ne s’agit pas d’une vente paniquée, mais d’un désendettement. La dette a diminué de 1,4 milliard de dollars (37 %) cette année, et le remboursement des prêts a libéré environ 17 500 BTC de garanties. Mais voir un grand mineur devenir un vendeur structurel à 81 000 $, tout en annonçant d’autres ventes, signifie qu’une offre réelle arrive sur un marché qui connaît sa cinquième semaine consécutive dans le rouge.
Surveillez si d’autres mineurs suivent. Si c’est le cas, cela devient une tendance, et non un cas isolé.
📌 Je partage uniquement mes opinions personnelles ; ceci ne constitue ni un conseil financier ni une recommandation d’achat ou de vente. Les cryptomonnaies comportent des risques élevés ; faites vos propres recherches et vous êtes seul responsable. Aucune promotion de cryptomonnaie.
#Bitcoin #MARA #Mining #Crypto #Binance
L’un des plus grands mineurs cotés au monde a cédé 13 597 $BTC après le troisième trimestre, à environ 81 039 $ l’unité — et ce n’est pas fini. Les 1,1 milliard de dollars ont servi à rembourser 750 millions de dollars de prêts adossés à des bitcoins, à financer un nouveau programme de rachat d’actions de 500 millions de dollars, et MARA affirme qu’elle continuera à vendre pour financer son virage vers les centres de données dédiés à l’IA.
Le troisième trimestre est révélateur : le chiffre d’affaires a chuté de 35 %, à 164,2 millions de dollars, tandis que les 632 millions de dollars de bénéfice net proviennent presque entièrement d’un gain comptable de 885 millions de dollars sur ses avoirs en BTC. Le minage n’est plus le cœur de l’activité. C’est le bilan qui compte.
La lecture honnête : il ne s’agit pas d’une vente paniquée, mais d’un désendettement. La dette a diminué de 1,4 milliard de dollars (37 %) cette année, et le remboursement des prêts a libéré environ 17 500 BTC de garanties. Mais voir un grand mineur devenir un vendeur structurel à 81 000 $, tout en annonçant d’autres ventes, signifie qu’une offre réelle arrive sur un marché qui connaît sa cinquième semaine consécutive dans le rouge.
Surveillez si d’autres mineurs suivent. Si c’est le cas, cela devient une tendance, et non un cas isolé.
📌 Je partage uniquement mes opinions personnelles ; ceci ne constitue ni un conseil financier ni une recommandation d’achat ou de vente. Les cryptomonnaies comportent des risques élevés ; faites vos propres recherches et vous êtes seul responsable. Aucune promotion de cryptomonnaie.
#Bitcoin #MARA #Mining #Crypto #Binance
Goldie抓住金龙版:
Deleveraging, not panic, is the right read. Selling 13,597 BTC near $81K to clear $750M in loans and free 17,500 BTC of collateral is smart balance sheet work. The risk is what comes next: MARA says it will keep selling to fund its AI pivot, so a top miner becomes a structural seller in a fifth straight red week. Watch whether other miners follow. If they do, this is a trend, not a one-off.
1
1
2.6k

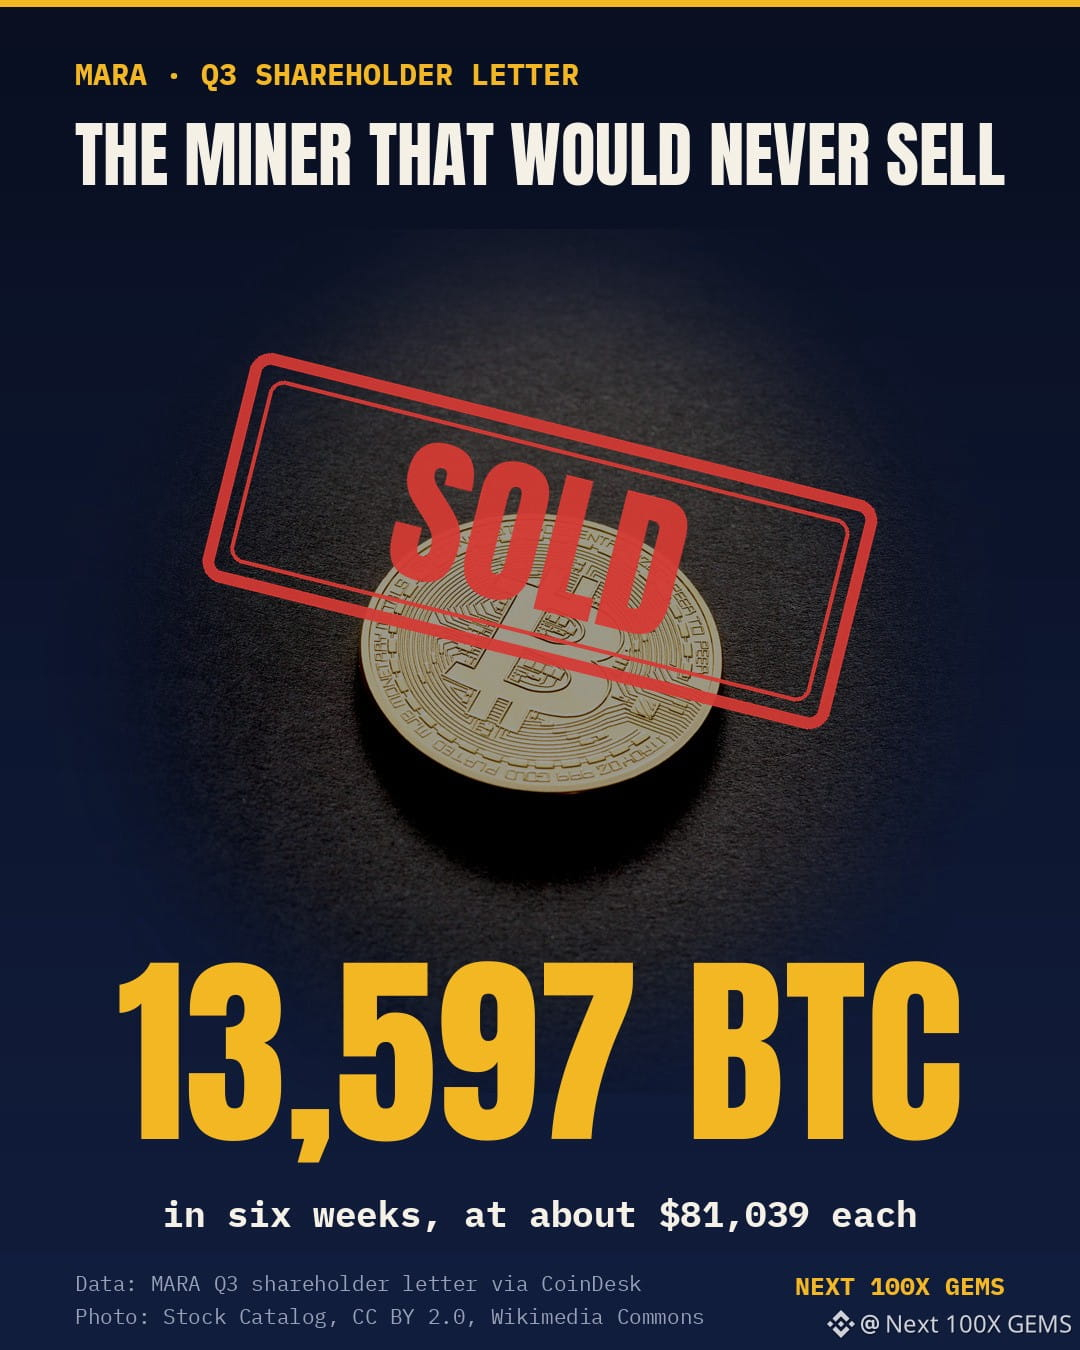
MARA a promis en 2024 de conserver tous les bitcoins qu’elle minait. Sa nouvelle lettre aux actionnaires révèle qu’elle en a vendu 13,597 $BTC en environ six semaines, à près de 81 039 $ chacun.
Cela ressemble à une promesse non tenue. Mais cette vente lui a aussi rapporté environ 92 M$ de plus que s’ils avaient été conservés.
Le bitcoin se négocie actuellement autour de 74 300 $. En vendant ces mêmes pièces aujourd’hui, MARA aurait obtenu environ 92 M$ de moins.
La vente représentait 40 % des 34,012 BTC qu’elle détenait fin septembre, soit six fois ce que ses machines ont miné pendant tout le troisième trimestre. 750 M$ ont été directement versés aux créanciers. Fin septembre, 57 % de ses avoirs étaient prêtés ou donnés en garantie. Aujourd’hui, cette part est inférieure à 5 %.
Avec cette vente, MARA a vendu plus de 40 000 BTC cette année, et affirme que d’autres ventes sont à venir pour financer des centres de données dédiés à l’IA.
Les « mains de diamant », c’était le discours marketing. Rembourser 750 M$ de dette quand le bitcoin valait près de 81 000 $, c’était le vrai objectif.
$BTC
#Bitcoin #MARA
Ce n’est pas un conseil financier. Faites vos propres recherches.
MARA a promis en 2024 de conserver tous les bitcoins qu’elle minait. Sa nouvelle lettre aux actionnaires révèle qu’elle en a vendu 13,597 $BTC en environ six semaines, à près de 81 039 $ chacun.
Cela ressemble à une promesse non tenue. Mais cette vente lui a aussi rapporté environ 92 M$ de plus que s’ils avaient été conservés.
Le bitcoin se négocie actuellement autour de 74 300 $. En vendant ces mêmes pièces aujourd’hui, MARA aurait obtenu environ 92 M$ de moins.
La vente représentait 40 % des 34,012 BTC qu’elle détenait fin septembre, soit six fois ce que ses machines ont miné pendant tout le troisième trimestre. 750 M$ ont été directement versés aux créanciers. Fin septembre, 57 % de ses avoirs étaient prêtés ou donnés en garantie. Aujourd’hui, cette part est inférieure à 5 %.
Avec cette vente, MARA a vendu plus de 40 000 BTC cette année, et affirme que d’autres ventes sont à venir pour financer des centres de données dédiés à l’IA.
Les « mains de diamant », c’était le discours marketing. Rembourser 750 M$ de dette quand le bitcoin valait près de 81 000 $, c’était le vrai objectif.
$BTC
#Bitcoin #MARA
Ce n’est pas un conseil financier. Faites vos propres recherches.
Cela ressemble à une promesse non tenue. Mais cette vente lui a aussi rapporté environ 92 M$ de plus que s’ils avaient été conservés.
Le bitcoin se négocie actuellement autour de 74 300 $. En vendant ces mêmes pièces aujourd’hui, MARA aurait obtenu environ 92 M$ de moins.
La vente représentait 40 % des 34,012 BTC qu’elle détenait fin septembre, soit six fois ce que ses machines ont miné pendant tout le troisième trimestre. 750 M$ ont été directement versés aux créanciers. Fin septembre, 57 % de ses avoirs étaient prêtés ou donnés en garantie. Aujourd’hui, cette part est inférieure à 5 %.
Avec cette vente, MARA a vendu plus de 40 000 BTC cette année, et affirme que d’autres ventes sont à venir pour financer des centres de données dédiés à l’IA.
Les « mains de diamant », c’était le discours marketing. Rembourser 750 M$ de dette quand le bitcoin valait près de 81 000 $, c’était le vrai objectif.
$BTC
#Bitcoin #MARA
Ce n’est pas un conseil financier. Faites vos propres recherches.
185
·
--
Haussier
🚨 ALERTE : MARA VEND 13 597 BITCOINS D'UNE VALEUR DE 1,1 MILLIARD DE DOLLARS ! 🐳
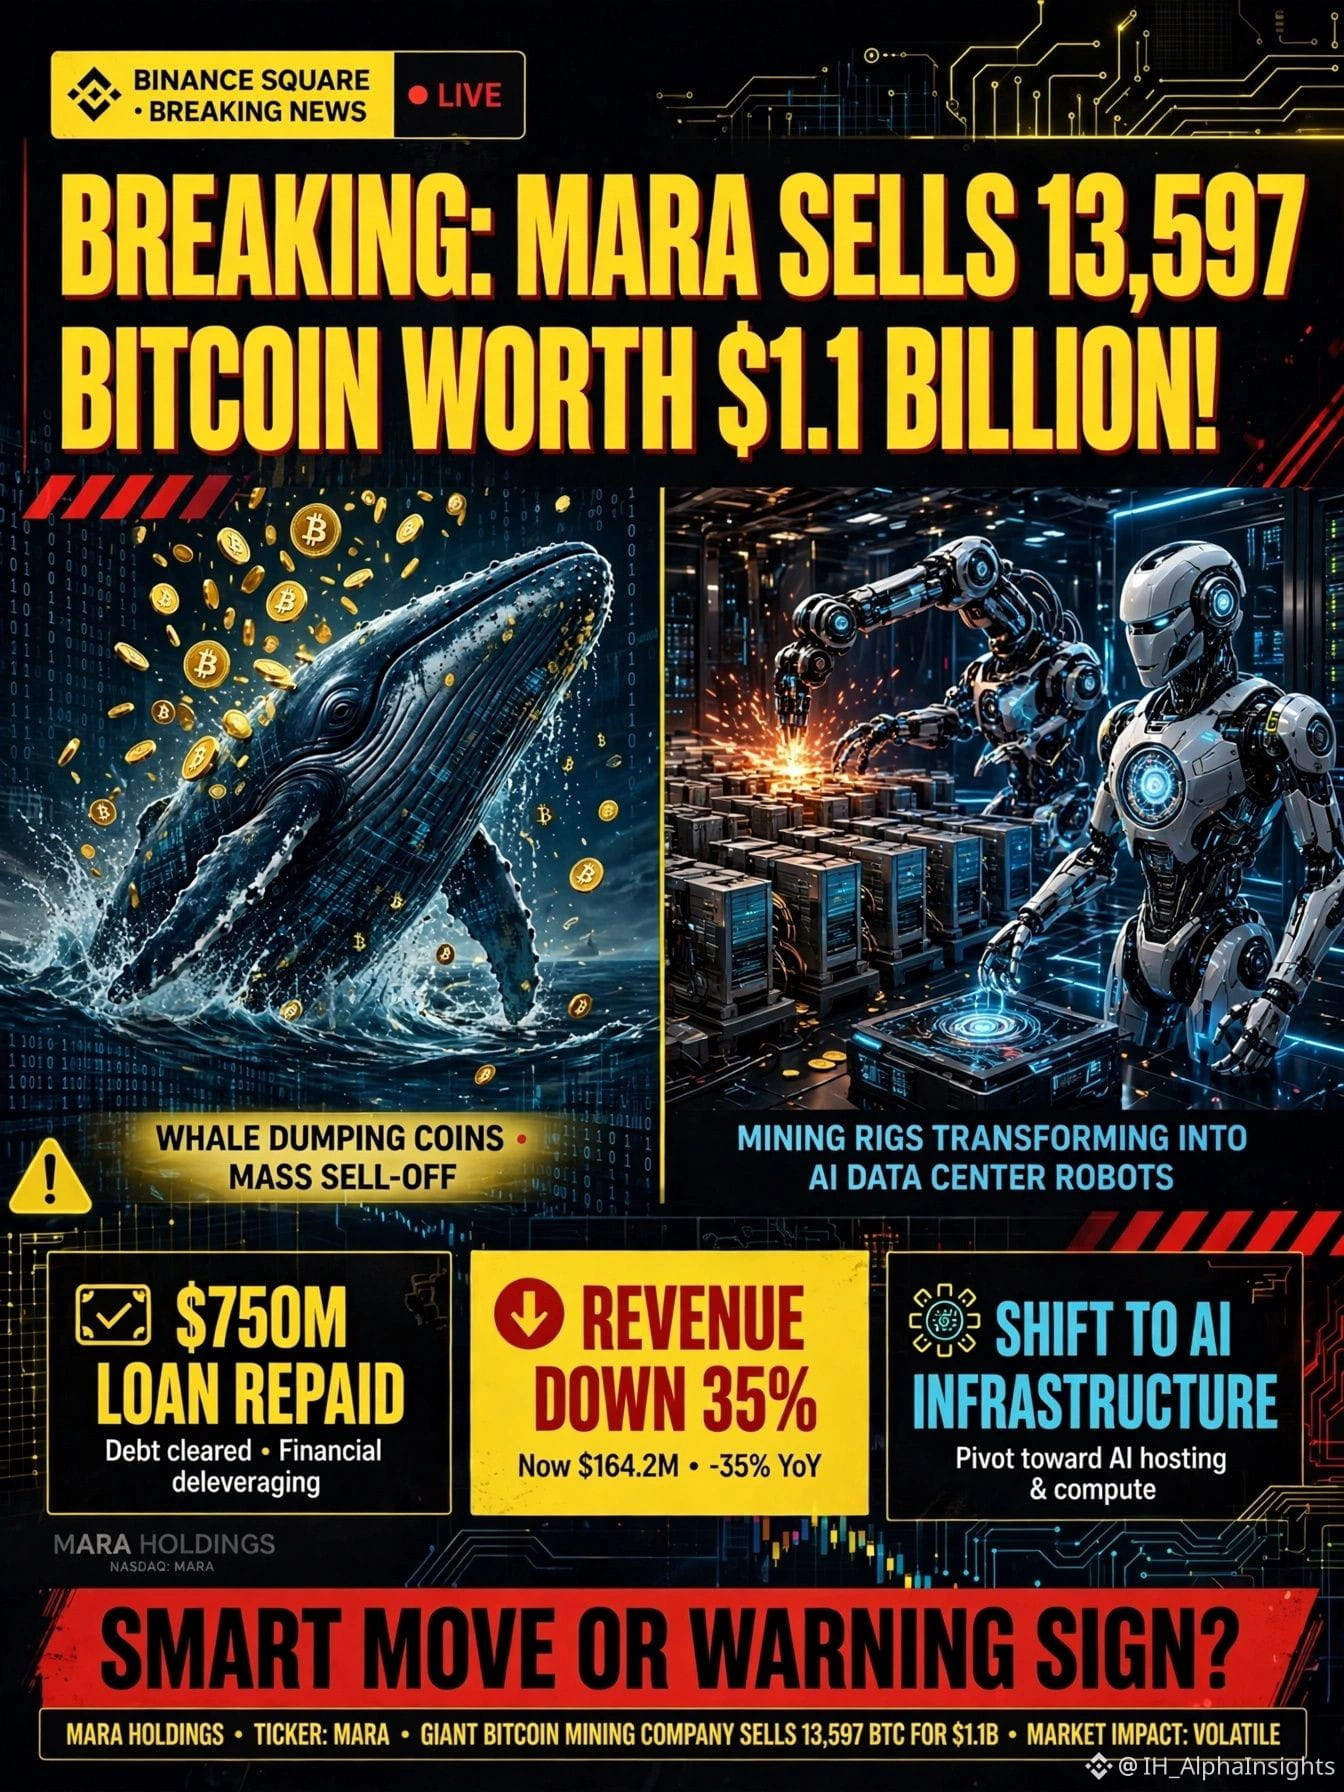
Le géant du minage de Bitcoin MARA Holdings a vendu 13 597 BTC pour environ 1,1 milliard de dollars.
💰 L'entreprise a utilisé 750 millions de dollars pour rembourser ses prêts garantis par Bitcoin, réduisant ainsi son endettement.
📉 Le chiffre d'affaires trimestriel de MARA a chuté de 35 %, à 164,2 millions de dollars.
🤖 Fait intéressant, l'entreprise réoriente ses activités vers l'infrastructure d'IA et les centres de données, plutôt que de miser uniquement sur le minage de Bitcoin.
🔥 Qu'est-ce que cela signifie pour le Bitcoin ? MARA prend-elle une décision commerciale judicieuse, ou est-ce un signe inquiétant pour le marché des cryptomonnaies ?
Qu'en pensez-vous ? 👀
$MARA
{future}(MARAUSDT)
#Bitcoin #MARA #CryptoNews #BitcoinMining #CryptoMarket
🚨 ALERTE : MARA VEND 13 597 BITCOINS D'UNE VALEUR DE 1,1 MILLIARD DE DOLLARS ! 🐳
Le géant du minage de Bitcoin MARA Holdings a vendu 13 597 BTC pour environ 1,1 milliard de dollars.
💰 L'entreprise a utilisé 750 millions de dollars pour rembourser ses prêts garantis par Bitcoin, réduisant ainsi son endettement.
📉 Le chiffre d'affaires trimestriel de MARA a chuté de 35 %, à 164,2 millions de dollars.
🤖 Fait intéressant, l'entreprise réoriente ses activités vers l'infrastructure d'IA et les centres de données, plutôt que de miser uniquement sur le minage de Bitcoin.
🔥 Qu'est-ce que cela signifie pour le Bitcoin ? MARA prend-elle une décision commerciale judicieuse, ou est-ce un signe inquiétant pour le marché des cryptomonnaies ?
Qu'en pensez-vous ? 👀
$MARA
#Bitcoin #MARA #CryptoNews #BitcoinMining #CryptoMarket
Le géant du minage de Bitcoin MARA Holdings a vendu 13 597 BTC pour environ 1,1 milliard de dollars.
💰 L'entreprise a utilisé 750 millions de dollars pour rembourser ses prêts garantis par Bitcoin, réduisant ainsi son endettement.
📉 Le chiffre d'affaires trimestriel de MARA a chuté de 35 %, à 164,2 millions de dollars.
🤖 Fait intéressant, l'entreprise réoriente ses activités vers l'infrastructure d'IA et les centres de données, plutôt que de miser uniquement sur le minage de Bitcoin.
🔥 Qu'est-ce que cela signifie pour le Bitcoin ? MARA prend-elle une décision commerciale judicieuse, ou est-ce un signe inquiétant pour le marché des cryptomonnaies ?
Qu'en pensez-vous ? 👀
$MARA
#Bitcoin #MARA #CryptoNews #BitcoinMining #CryptoMarket
17
·
--
Haussier
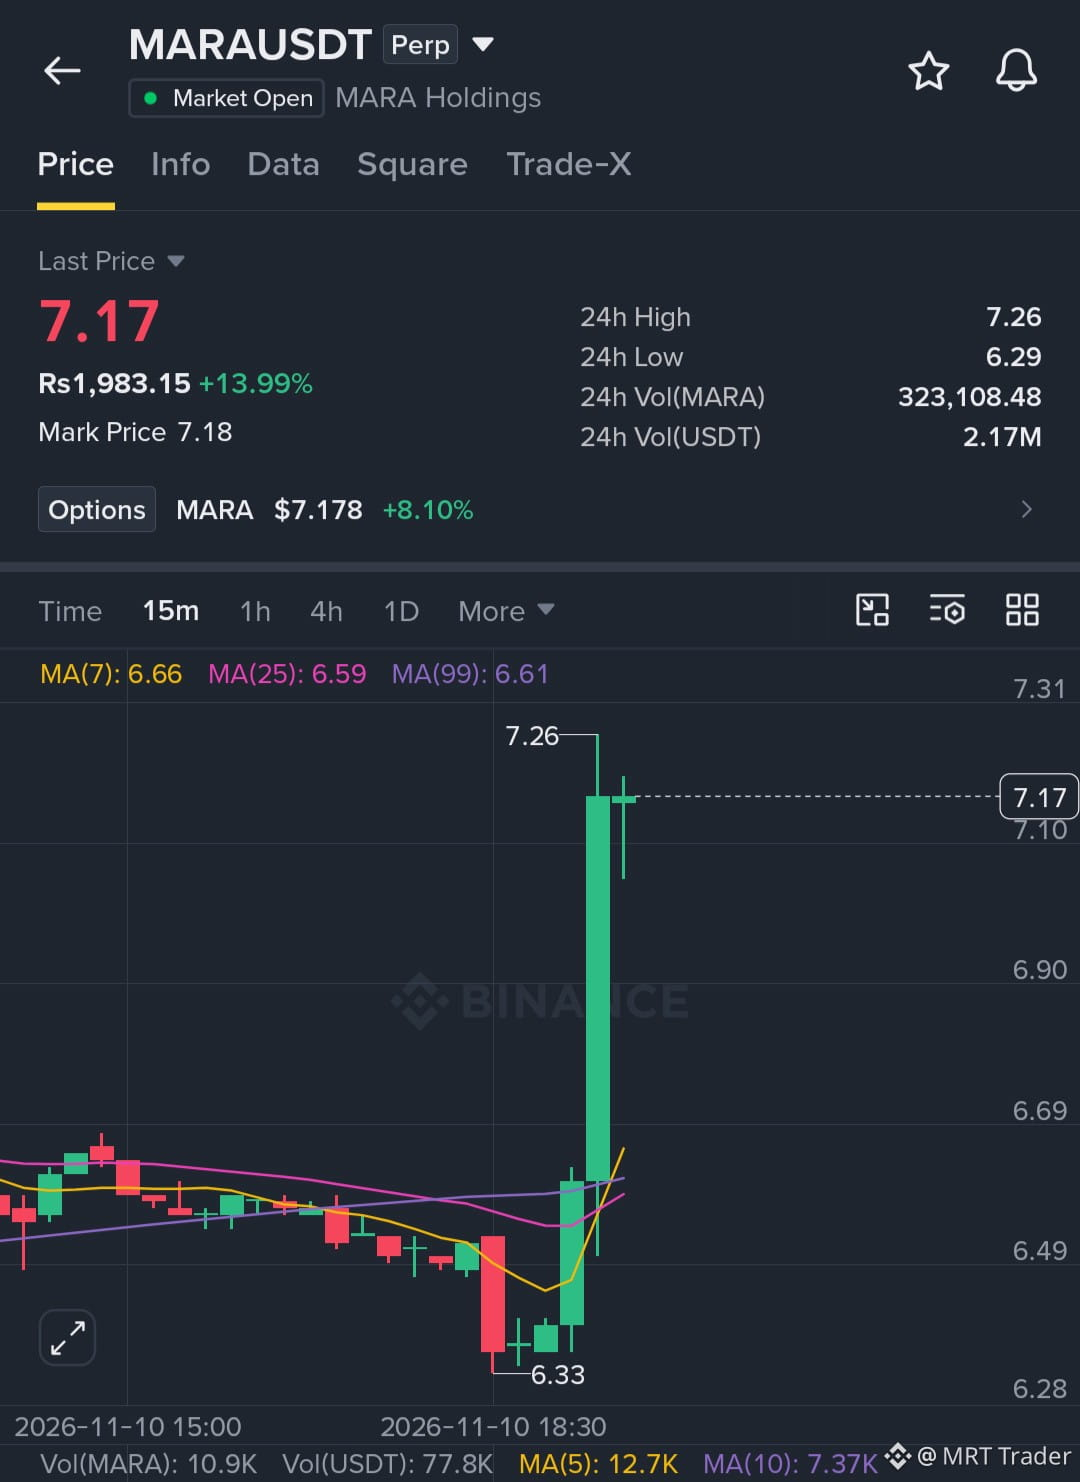
Les gars, $MARA vient de faire un puissant retour haussier ! 🚀
La structure évolue favorablement, et une cassure nette au-dessus de 7,11 $ pourrait déclencher une nouvelle forte hausse à partir d’ici.
Configuration de trade (long) :
🟢 Zone d’entrée : 7,02 – 7,10
🎯 Objectifs : 7,23 / 7,38 / 7,58
⛔ Stop loss : 6,87
Attendez la confirmation de la cassure avant d’entrer et gérez le risque de manière appropriée. 🎯
Cliquez ici pour acheter maintenant 👉 $MARA
{future}(MARAUSDT)
#MARA #NvidiaInvestigatesAfterHuang’sAffairApology
Les gars, $MARA vient de faire un puissant retour haussier ! 🚀
La structure évolue favorablement, et une cassure nette au-dessus de 7,11 $ pourrait déclencher une nouvelle forte hausse à partir d’ici.
Configuration de trade (long) :
🟢 Zone d’entrée : 7,02 – 7,10
🎯 Objectifs : 7,23 / 7,38 / 7,58
⛔ Stop loss : 6,87
Attendez la confirmation de la cassure avant d’entrer et gérez le risque de manière appropriée. 🎯
Cliquez ici pour acheter maintenant 👉 $MARA
#MARA #NvidiaInvestigatesAfterHuang’sAffairApology
La structure évolue favorablement, et une cassure nette au-dessus de 7,11 $ pourrait déclencher une nouvelle forte hausse à partir d’ici.
Configuration de trade (long) :
🟢 Zone d’entrée : 7,02 – 7,10
🎯 Objectifs : 7,23 / 7,38 / 7,58
⛔ Stop loss : 6,87
Attendez la confirmation de la cassure avant d’entrer et gérez le risque de manière appropriée. 🎯
Cliquez ici pour acheter maintenant 👉 $MARA
#MARA #NvidiaInvestigatesAfterHuang’sAffairApology
1
2
22

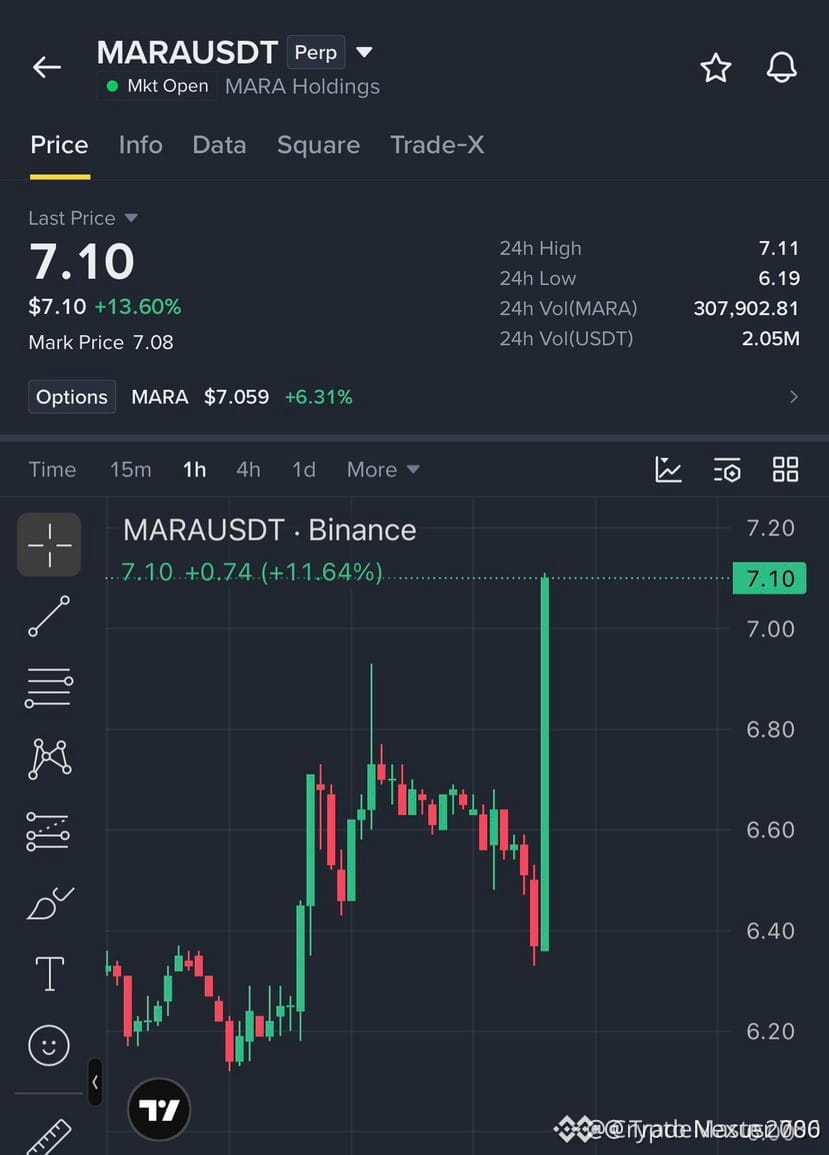
🚨 $MARA CONSOLIDATION JUSTE SOUS LE PIVOT STRUCTUREL DE 7.11, EN ATTENTE D’UNE EXPANSION ⚡
Entrée : 7.00 - 7.12 ⚡
Objectifs : 7.25 / 7.40 / 7.60 🚀
Stop-loss : 6.85 ⚠️
Les flux d’ordres institutionnels montrent des signes clairs d’accumulation autour du niveau de 7.00, absorbant avec une précision chirurgicale la pression vendeuse résiduelle. 🌊
Une cassure nette suivie d’une consolidation au-dessus du plafond local de 7.11 invalidera l’offre persistante au-dessus du cours, ouvrant la voie à une progression rapide vers des zones de liquidité plus élevées. 📊
La patience est essentielle ici, le temps que le cours confirme la poursuite de la tendance structurelle avant d’augmenter son exposition. 💬 Vous vous positionnez avant la cassure ou attendez un nouveau test ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #SmartMoney #Breakout #Crypto
🔥 💎
🚨 $MARA CONSOLIDATION JUSTE SOUS LE PIVOT STRUCTUREL DE 7.11, EN ATTENTE D’UNE EXPANSION ⚡
Entrée : 7.00 - 7.12 ⚡
Objectifs : 7.25 / 7.40 / 7.60 🚀
Stop-loss : 6.85 ⚠️
Les flux d’ordres institutionnels montrent des signes clairs d’accumulation autour du niveau de 7.00, absorbant avec une précision chirurgicale la pression vendeuse résiduelle. 🌊
Une cassure nette suivie d’une consolidation au-dessus du plafond local de 7.11 invalidera l’offre persistante au-dessus du cours, ouvrant la voie à une progression rapide vers des zones de liquidité plus élevées. 📊
La patience est essentielle ici, le temps que le cours confirme la poursuite de la tendance structurelle avant d’augmenter son exposition. 💬 Vous vous positionnez avant la cassure ou attendez un nouveau test ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #SmartMoney #Breakout #Crypto
🔥 💎
Entrée : 7.00 - 7.12 ⚡
Objectifs : 7.25 / 7.40 / 7.60 🚀
Stop-loss : 6.85 ⚠️
Les flux d’ordres institutionnels montrent des signes clairs d’accumulation autour du niveau de 7.00, absorbant avec une précision chirurgicale la pression vendeuse résiduelle. 🌊
Une cassure nette suivie d’une consolidation au-dessus du plafond local de 7.11 invalidera l’offre persistante au-dessus du cours, ouvrant la voie à une progression rapide vers des zones de liquidité plus élevées. 📊
La patience est essentielle ici, le temps que le cours confirme la poursuite de la tendance structurelle avant d’augmenter son exposition. 💬 Vous vous positionnez avant la cassure ou attendez un nouveau test ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #SmartMoney #Breakout #Crypto
🔥 💎
8

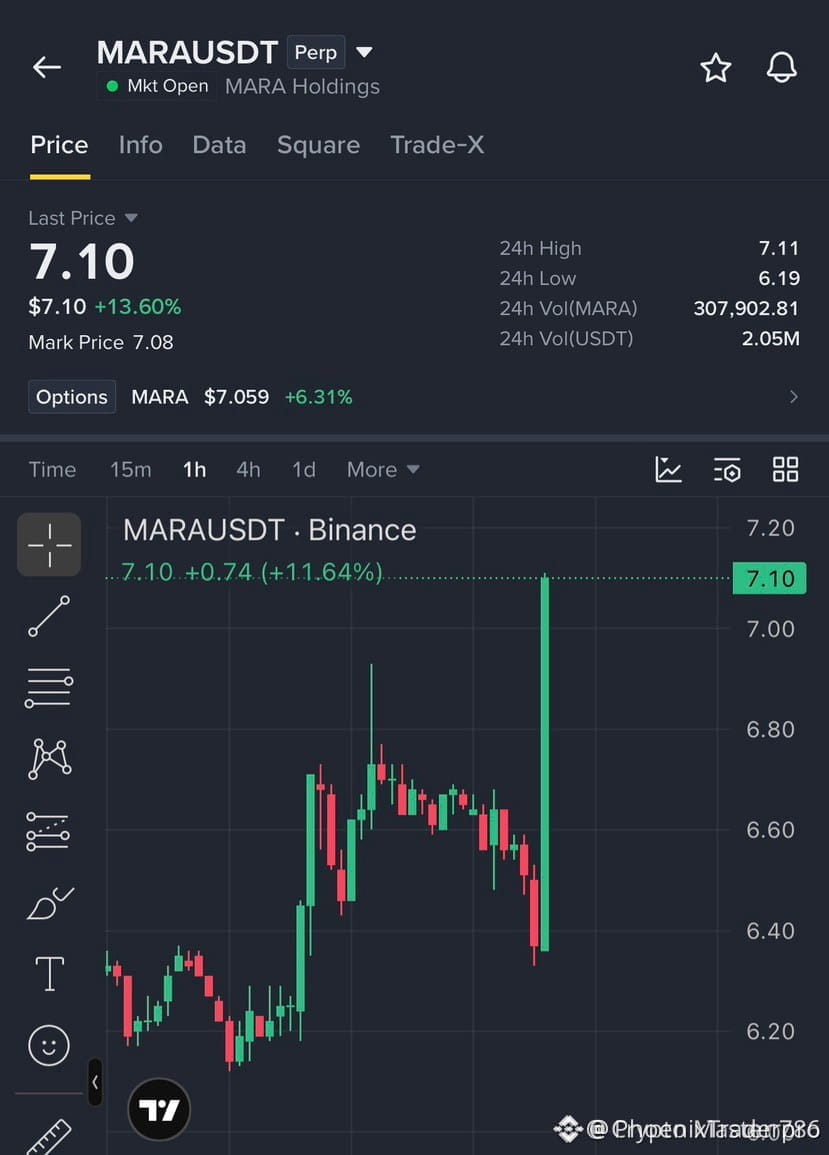
🚨 $MARA REPREND UNE RÉSISTANCE CLÉ AVEC UNE FORTE DYNAMIQUE ACHETEUSE ! 💥
Entrée : 7.00 - 7.12 ⚡
Objectifs : 7.25 / 7.40 / 7.60 🚀
Stop-loss : 6.85 ⚠️
Les vendeurs ont tenté de plafonner la hausse, mais les acheteurs agressifs ont absorbé l’offre et franchi le pivot local avec une belle dynamique. 📊 Le volume augmente rapidement sur le carnet d’ordres tandis que les haussiers se préparent à franchir ce seuil crucial et à viser des zones de liquidité plus élevées. La patience reste essentielle jusqu’à ce que le franchissement du niveau pivot soit pleinement confirmé. ⚡
💬 Attendez-vous un repli plus marqué dans la fourchette ou êtes-vous prêts à saisir les chandelles de cassure dès maintenant ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #LongSetup #Breakout #Crypto
🔥 💎
🚨 $MARA REPREND UNE RÉSISTANCE CLÉ AVEC UNE FORTE DYNAMIQUE ACHETEUSE ! 💥
Entrée : 7.00 - 7.12 ⚡
Objectifs : 7.25 / 7.40 / 7.60 🚀
Stop-loss : 6.85 ⚠️
Les vendeurs ont tenté de plafonner la hausse, mais les acheteurs agressifs ont absorbé l’offre et franchi le pivot local avec une belle dynamique. 📊 Le volume augmente rapidement sur le carnet d’ordres tandis que les haussiers se préparent à franchir ce seuil crucial et à viser des zones de liquidité plus élevées. La patience reste essentielle jusqu’à ce que le franchissement du niveau pivot soit pleinement confirmé. ⚡
💬 Attendez-vous un repli plus marqué dans la fourchette ou êtes-vous prêts à saisir les chandelles de cassure dès maintenant ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #LongSetup #Breakout #Crypto
🔥 💎
Entrée : 7.00 - 7.12 ⚡
Objectifs : 7.25 / 7.40 / 7.60 🚀
Stop-loss : 6.85 ⚠️
Les vendeurs ont tenté de plafonner la hausse, mais les acheteurs agressifs ont absorbé l’offre et franchi le pivot local avec une belle dynamique. 📊 Le volume augmente rapidement sur le carnet d’ordres tandis que les haussiers se préparent à franchir ce seuil crucial et à viser des zones de liquidité plus élevées. La patience reste essentielle jusqu’à ce que le franchissement du niveau pivot soit pleinement confirmé. ⚡
💬 Attendez-vous un repli plus marqué dans la fourchette ou êtes-vous prêts à saisir les chandelles de cassure dès maintenant ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #LongSetup #Breakout #Crypto
🔥 💎
1
9
·
--
Baissier
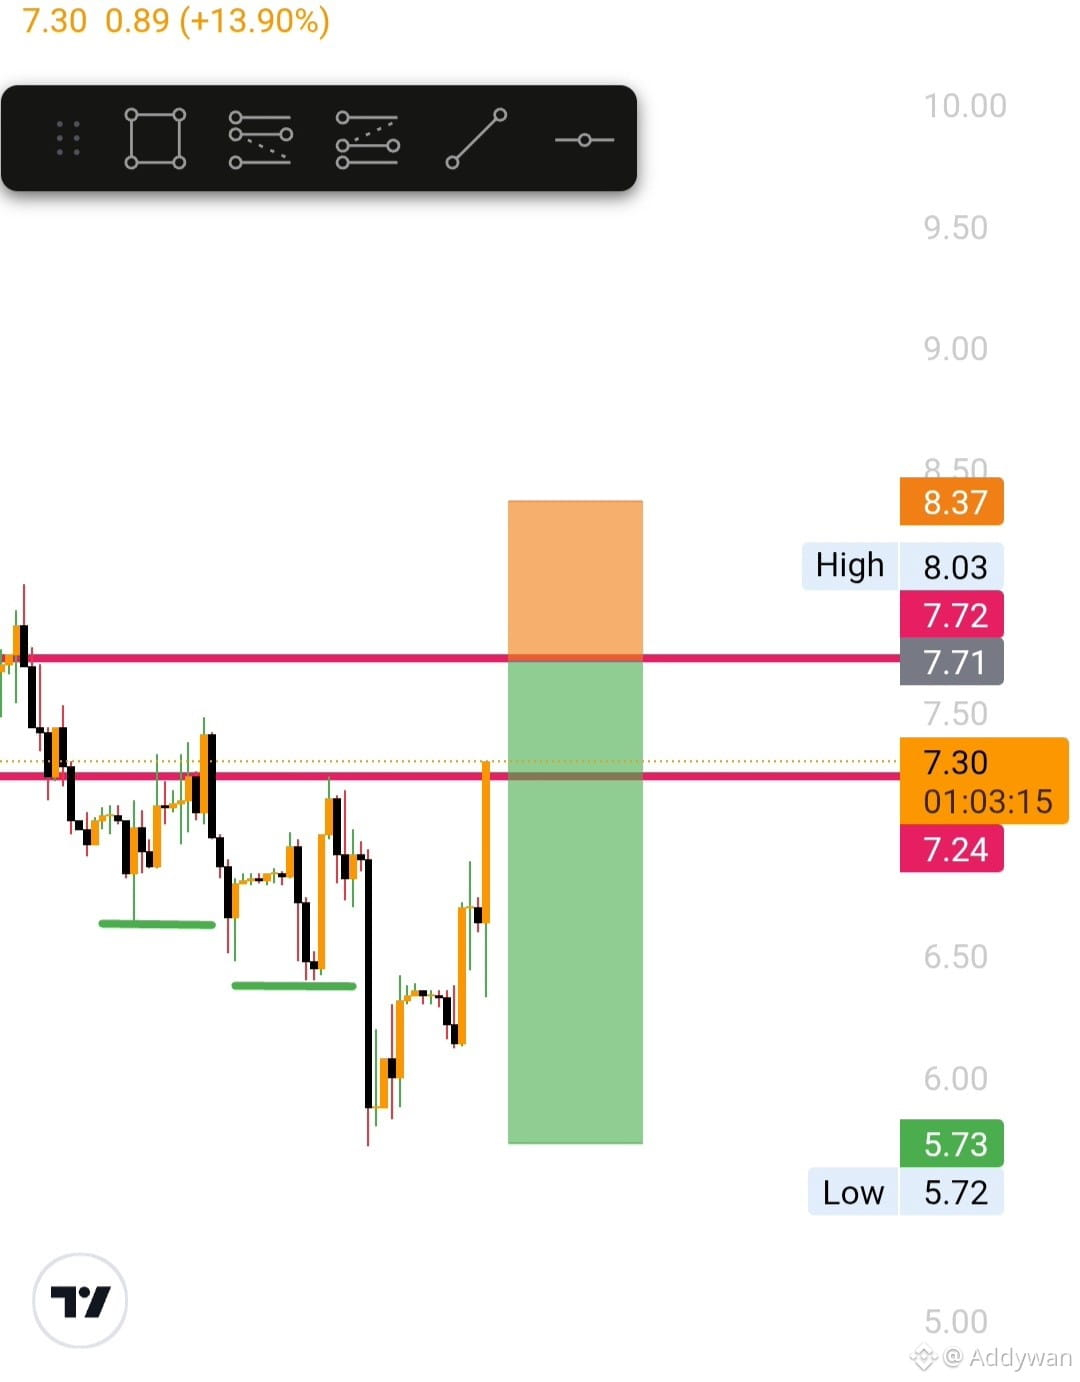
Vendre à découvert $MARA avec un ordre à cours limité
{future}(MARAUSDT)
#MARA #Binance #BinanceSquareTalks #BinanceSquareFamily #BitcoinFiveWeeklyLosses
Vendre à découvert $MARA avec un ordre à cours limité
#MARA #Binance #BinanceSquareTalks #BinanceSquareFamily #BitcoinFiveWeeklyLosses
#MARA #Binance #BinanceSquareTalks #BinanceSquareFamily #BitcoinFiveWeeklyLosses
102
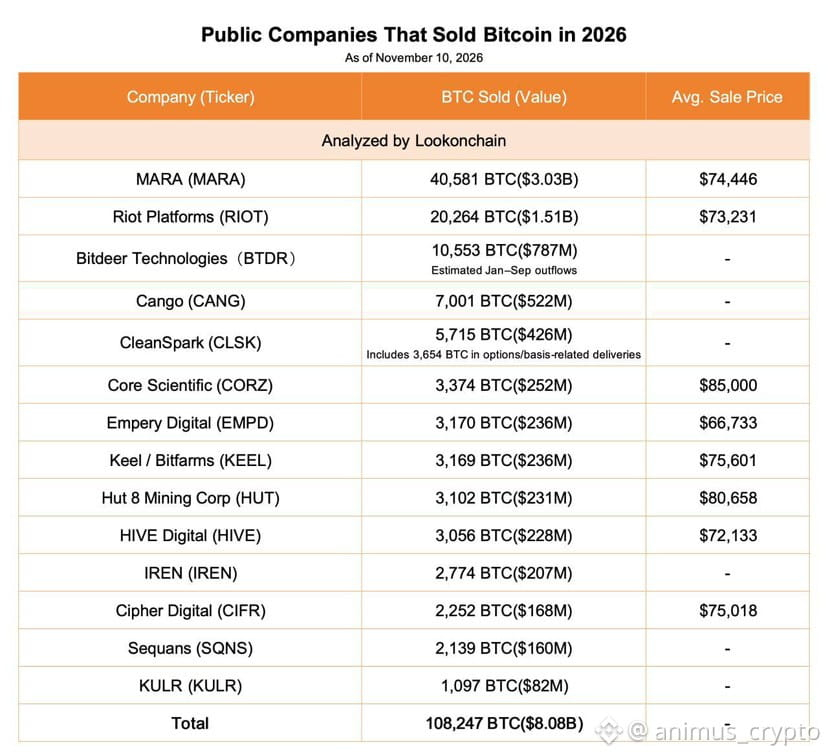
🖥️ MARA est devenue l'un des plus grands $BTC vendeurs de 2026.
Le mineur a vendu près de 27 000 BTC pour 1,9 milliard de dollars au cours des neuf premiers mois, puis 13 597 BTC supplémentaires pour 1,1 milliard de dollars après le troisième trimestre.
750 millions de dollars ont été consacrés au remboursement de la dette.
$BTC #bitcoin #MARA #Minage
🖥️ MARA est devenue l'un des plus grands $BTC vendeurs de 2026.
Le mineur a vendu près de 27 000 BTC pour 1,9 milliard de dollars au cours des neuf premiers mois, puis 13 597 BTC supplémentaires pour 1,1 milliard de dollars après le troisième trimestre.
750 millions de dollars ont été consacrés au remboursement de la dette.
$BTC #bitcoin #MARA #Minage
Le mineur a vendu près de 27 000 BTC pour 1,9 milliard de dollars au cours des neuf premiers mois, puis 13 597 BTC supplémentaires pour 1,1 milliard de dollars après le troisième trimestre.
750 millions de dollars ont été consacrés au remboursement de la dette.
$BTC #bitcoin #MARA #Minage
109

·
--
🔴 $MARS CÈDE 13,597 $BTC alors que les mineurs se tournent résolument vers les infrastructures d’IA 📉
🦈 Les poids lourds institutionnels observent de près un ancien détenteur de référence qui devient un vendeur régulier de l’offre au comptant. La cession de près de quarante pour cent des réserves de trésorerie de $BTC , à un rythme moyen supérieur à 81 000, témoigne d’un virage stratégique marqué vers les centres de données dédiés à l’IA. 📊
⚡ Si les capitaux levés ont permis de couvrir d’importantes obligations de dette, la baisse de 35 % du chiffre d’affaires au troisième trimestre souligne les frais généraux colossaux auxquels les mineurs font face actuellement. Cette importante distribution crée une résistance persistante à la hausse que les acheteurs au comptant devront absorber avant toute progression durable des prix. 📉
💬 Voyez-vous ce virage des mineurs comme un frein structurel lié à l’offre, ou simplement comme du bruit dans un cycle d’accumulation plus large ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #MARA #BTC #Mining #SupplyPressure #Crypto
🦈 ⚡
🔴 $MARS CÈDE 13,597 $BTC alors que les mineurs se tournent résolument vers les infrastructures d’IA 📉
🦈 Les poids lourds institutionnels observent de près un ancien détenteur de référence qui devient un vendeur régulier de l’offre au comptant. La cession de près de quarante pour cent des réserves de trésorerie de $BTC , à un rythme moyen supérieur à 81 000, témoigne d’un virage stratégique marqué vers les centres de données dédiés à l’IA. 📊
⚡ Si les capitaux levés ont permis de couvrir d’importantes obligations de dette, la baisse de 35 % du chiffre d’affaires au troisième trimestre souligne les frais généraux colossaux auxquels les mineurs font face actuellement. Cette importante distribution crée une résistance persistante à la hausse que les acheteurs au comptant devront absorber avant toute progression durable des prix. 📉
💬 Voyez-vous ce virage des mineurs comme un frein structurel lié à l’offre, ou simplement comme du bruit dans un cycle d’accumulation plus large ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #MARA #BTC #Mining #SupplyPressure #Crypto
🦈 ⚡
🦈 Les poids lourds institutionnels observent de près un ancien détenteur de référence qui devient un vendeur régulier de l’offre au comptant. La cession de près de quarante pour cent des réserves de trésorerie de $BTC , à un rythme moyen supérieur à 81 000, témoigne d’un virage stratégique marqué vers les centres de données dédiés à l’IA. 📊
⚡ Si les capitaux levés ont permis de couvrir d’importantes obligations de dette, la baisse de 35 % du chiffre d’affaires au troisième trimestre souligne les frais généraux colossaux auxquels les mineurs font face actuellement. Cette importante distribution crée une résistance persistante à la hausse que les acheteurs au comptant devront absorber avant toute progression durable des prix. 📉
💬 Voyez-vous ce virage des mineurs comme un frein structurel lié à l’offre, ou simplement comme du bruit dans un cycle d’accumulation plus large ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #MARA #BTC #Mining #SupplyPressure #Crypto
🦈 ⚡
8

🦈 $MARA SE DÉFAIT DE 13 597 COINS ALORS QUE L’OFFRE INSTITUTIONNELLE SE DÉVERSE DANS LE CARNET D’ORDRES ! 🌊
La gestion de la trésorerie institutionnelle connaît un changement structurel. MARA Holdings vient de liquider 40 % de sa réserve de $BTC , à un prix moyen d’exécution de 81 039 dollars, afin de restructurer sa dette au bilan et de financer l’expansion de ses infrastructures d’IA. 📊
Cette injection massive d’offre fait passer le comportement historique de HODL à une distribution active. ⚡
Lorsqu’un grand mineur coté en bourse passe de l’accumulation à la liquidation, les flux d’ordres absorbent une résistance importante à la hausse. 🔍 Comment la liquidité au comptant fera-t-elle face à ce changement structurel de la dynamique de l’offre des mineurs ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #BTC #MARA #BitcoinMining #SmartMoney
🦈 ⚖️
🦈 $MARA SE DÉFAIT DE 13 597 COINS ALORS QUE L’OFFRE INSTITUTIONNELLE SE DÉVERSE DANS LE CARNET D’ORDRES ! 🌊
La gestion de la trésorerie institutionnelle connaît un changement structurel. MARA Holdings vient de liquider 40 % de sa réserve de $BTC , à un prix moyen d’exécution de 81 039 dollars, afin de restructurer sa dette au bilan et de financer l’expansion de ses infrastructures d’IA. 📊
Cette injection massive d’offre fait passer le comportement historique de HODL à une distribution active. ⚡
Lorsqu’un grand mineur coté en bourse passe de l’accumulation à la liquidation, les flux d’ordres absorbent une résistance importante à la hausse. 🔍 Comment la liquidité au comptant fera-t-elle face à ce changement structurel de la dynamique de l’offre des mineurs ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #BTC #MARA #BitcoinMining #SmartMoney
🦈 ⚖️
La gestion de la trésorerie institutionnelle connaît un changement structurel. MARA Holdings vient de liquider 40 % de sa réserve de $BTC , à un prix moyen d’exécution de 81 039 dollars, afin de restructurer sa dette au bilan et de financer l’expansion de ses infrastructures d’IA. 📊
Cette injection massive d’offre fait passer le comportement historique de HODL à une distribution active. ⚡
Lorsqu’un grand mineur coté en bourse passe de l’accumulation à la liquidation, les flux d’ordres absorbent une résistance importante à la hausse. 🔍 Comment la liquidité au comptant fera-t-elle face à ce changement structurel de la dynamique de l’offre des mineurs ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours vos risques. 🛡️
🏷️ #BTC #MARA #BitcoinMining #SmartMoney
🦈 ⚖️
6

🦈 $MARA A CÉDÉ 13,597 $BTC POUR SE TOURNER VERS LES INFRASTRUCTURES D’IA ! ⚡
L’un des poids lourds cotés du minage vient de changer complètement de stratégie pour l’ensemble de sa trésorerie. $MARA a liquidé près de 40 % de ses avoirs, à un prix moyen de 81,039 dollars, afin de réduire son endettement et de miser sur les liquidités générées par les infrastructures d’IA. 📊
Le remboursement de ces dettes garanties fait passer la part des cryptomonnaies immobilisées de 57 % à moins de 5 %, ce qui assainit le bilan à long terme. Pourtant, voir un accumulateur légendaire devenir un vendeur régulier modifie la dynamique de l’offre sur le carnet d’ordres. ⚡
Les investisseurs particuliers haussiers sont-ils prêts à absorber cette importante offre institutionnelle, ou le changement de priorités des mineurs va-t-il freiner la dynamique ? 🤔
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #BTC #Bitcoin #Crypto #Mining
🔥 💎
🦈 $MARA A CÉDÉ 13,597 $BTC POUR SE TOURNER VERS LES INFRASTRUCTURES D’IA ! ⚡
L’un des poids lourds cotés du minage vient de changer complètement de stratégie pour l’ensemble de sa trésorerie. $MARA a liquidé près de 40 % de ses avoirs, à un prix moyen de 81,039 dollars, afin de réduire son endettement et de miser sur les liquidités générées par les infrastructures d’IA. 📊
Le remboursement de ces dettes garanties fait passer la part des cryptomonnaies immobilisées de 57 % à moins de 5 %, ce qui assainit le bilan à long terme. Pourtant, voir un accumulateur légendaire devenir un vendeur régulier modifie la dynamique de l’offre sur le carnet d’ordres. ⚡
Les investisseurs particuliers haussiers sont-ils prêts à absorber cette importante offre institutionnelle, ou le changement de priorités des mineurs va-t-il freiner la dynamique ? 🤔
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #BTC #Bitcoin #Crypto #Mining
🔥 💎
L’un des poids lourds cotés du minage vient de changer complètement de stratégie pour l’ensemble de sa trésorerie. $MARA a liquidé près de 40 % de ses avoirs, à un prix moyen de 81,039 dollars, afin de réduire son endettement et de miser sur les liquidités générées par les infrastructures d’IA. 📊
Le remboursement de ces dettes garanties fait passer la part des cryptomonnaies immobilisées de 57 % à moins de 5 %, ce qui assainit le bilan à long terme. Pourtant, voir un accumulateur légendaire devenir un vendeur régulier modifie la dynamique de l’offre sur le carnet d’ordres. ⚡
Les investisseurs particuliers haussiers sont-ils prêts à absorber cette importante offre institutionnelle, ou le changement de priorités des mineurs va-t-il freiner la dynamique ? 🤔
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #MARA #BTC #Bitcoin #Crypto #Mining
🔥 💎
7
·
--
Surveillance des ventes des mineurs : MARA a révélé avoir vendu 13 597 BTC pour environ 1,1 milliard de dollars au cours des six dernières semaines et a indiqué qu’elle prévoyait d’en vendre davantage. Il vaut la peine de suivre les mineurs détenant des réserves de trésorerie qui se mettent à vendre pour #BTC l’offre. #Bitcoin #MARA #Minage
Surveillance des ventes des mineurs : MARA a révélé avoir vendu 13 597 BTC pour environ 1,1 milliard de dollars au cours des six dernières semaines et a indiqué qu’elle prévoyait d’en vendre davantage. Il vaut la peine de suivre les mineurs détenant des réserves de trésorerie qui se mettent à vendre pour #BTC l’offre. #Bitcoin #MARA #Minage
87
·
--
MARA vient de vendre 13 597 BTC et la plupart des gens sont passés à côté.
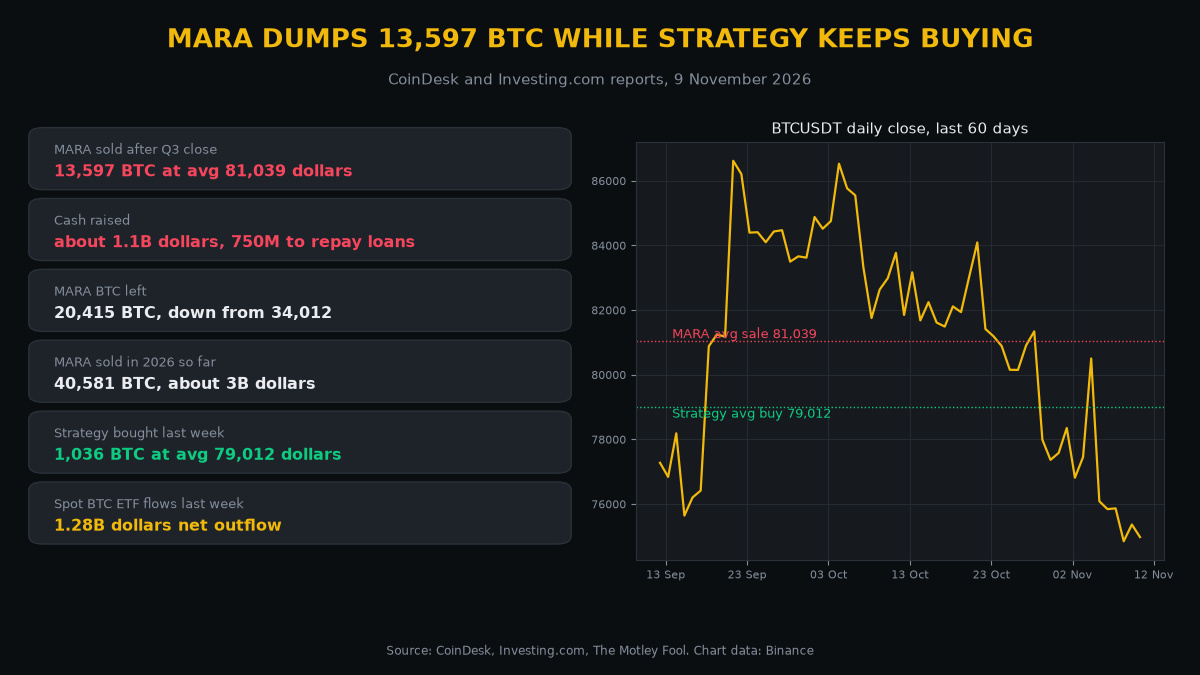
Selon CoinDesk, le mineur a révélé cette vente en publiant ses résultats du troisième trimestre. Elle a eu lieu après la clôture du trimestre, au prix moyen de 81 039 dollars par bitcoin, et a rapporté environ 1,1 milliard de dollars. Environ 750 millions de cette somme ont servi à rembourser intégralement des prêts adossés au bitcoin. Leur réserve est passée de 34 012 BTC à la fin du trimestre à 20 415.
Cela porte les ventes de MARA à 40 581 BTC cette année, soit environ 3 milliards de dollars, tandis que l’entreprise réduit son endettement et réoriente ses capitaux vers des centres de données.
De son côté, Strategy a acheté 1 036 BTC la semaine dernière, au prix moyen de 79 012 dollars. Pendant ce temps, les ETF BTC au comptant ont enregistré 1,28 milliard de dollars de sorties nettes la semaine dernière, leur plus forte sortie hebdomadaire depuis fin juin.
Au moment où j’écris ces lignes, le BTC se négocie autour de 75 000 dollars sur Binance : ces deux achats sont donc actuellement en perte.
Les mineurs vendent, les ETF vendent, et un gros acheteur continue d’accumuler. Qui craquera en premier ?
$BTC #Bitcoin #CryptoNews #MARA #BTCMiners
MARA vient de vendre 13 597 BTC et la plupart des gens sont passés à côté.
Selon CoinDesk, le mineur a révélé cette vente en publiant ses résultats du troisième trimestre. Elle a eu lieu après la clôture du trimestre, au prix moyen de 81 039 dollars par bitcoin, et a rapporté environ 1,1 milliard de dollars. Environ 750 millions de cette somme ont servi à rembourser intégralement des prêts adossés au bitcoin. Leur réserve est passée de 34 012 BTC à la fin du trimestre à 20 415.
Cela porte les ventes de MARA à 40 581 BTC cette année, soit environ 3 milliards de dollars, tandis que l’entreprise réduit son endettement et réoriente ses capitaux vers des centres de données.
De son côté, Strategy a acheté 1 036 BTC la semaine dernière, au prix moyen de 79 012 dollars. Pendant ce temps, les ETF BTC au comptant ont enregistré 1,28 milliard de dollars de sorties nettes la semaine dernière, leur plus forte sortie hebdomadaire depuis fin juin.
Au moment où j’écris ces lignes, le BTC se négocie autour de 75 000 dollars sur Binance : ces deux achats sont donc actuellement en perte.
Les mineurs vendent, les ETF vendent, et un gros acheteur continue d’accumuler. Qui craquera en premier ?
$BTC #Bitcoin #CryptoNews #MARA #BTCMiners
Selon CoinDesk, le mineur a révélé cette vente en publiant ses résultats du troisième trimestre. Elle a eu lieu après la clôture du trimestre, au prix moyen de 81 039 dollars par bitcoin, et a rapporté environ 1,1 milliard de dollars. Environ 750 millions de cette somme ont servi à rembourser intégralement des prêts adossés au bitcoin. Leur réserve est passée de 34 012 BTC à la fin du trimestre à 20 415.
Cela porte les ventes de MARA à 40 581 BTC cette année, soit environ 3 milliards de dollars, tandis que l’entreprise réduit son endettement et réoriente ses capitaux vers des centres de données.
De son côté, Strategy a acheté 1 036 BTC la semaine dernière, au prix moyen de 79 012 dollars. Pendant ce temps, les ETF BTC au comptant ont enregistré 1,28 milliard de dollars de sorties nettes la semaine dernière, leur plus forte sortie hebdomadaire depuis fin juin.
Au moment où j’écris ces lignes, le BTC se négocie autour de 75 000 dollars sur Binance : ces deux achats sont donc actuellement en perte.
Les mineurs vendent, les ETF vendent, et un gros acheteur continue d’accumuler. Qui craquera en premier ?
$BTC #Bitcoin #CryptoNews #MARA #BTCMiners
77
🚨 DERNIÈRE MINUTE : MARA, le plus grand mineur de Bitcoin, a vendu 13 597 BTC pour environ 1,1 milliard de dollars après le T3 et a utilisé 750 millions de dollars pour rembourser intégralement ses prêts garantis par du Bitcoin. Le bénéfice du T3 s’élevait à 634 millions de dollars, provenant en grande partie de gains comptables. La vente est déjà effectuée. $BTC #MARA
🚨 DERNIÈRE MINUTE : MARA, le plus grand mineur de Bitcoin, a vendu 13 597 BTC pour environ 1,1 milliard de dollars après le T3 et a utilisé 750 millions de dollars pour rembourser intégralement ses prêts garantis par du Bitcoin. Le bénéfice du T3 s’élevait à 634 millions de dollars, provenant en grande partie de gains comptables. La vente est déjà effectuée. $BTC #MARA
35


·
--
Les mineurs ne gardent plus leurs bitcoins : MARA en a vendu 13 597 en six semaines et dit ne pas avoir finiLa même semaine, l’une achetait, l’autre vendait.
Lundi, Strategy a annoncé avoir acheté 1 036 BTC supplémentaires ; le même jour, la société minière MARA a indiqué dans sa lettre aux actionnaires du troisième trimestre avoir vendu 13 597 bitcoins après la clôture du trimestre, au prix moyen d’environ 81 039 dollars, pour un montant d’environ 1,1 milliard de dollars.
Quelques chiffres mis côte à côte :
Ces ventes représentent environ 40 % des avoirs de MARA à la fin septembre (34 012 BTC), soit environ six fois sa production minière du troisième trimestre (2 247 BTC).
L’argent est principalement allé aux créanciers : 750 millions de dollars ont servi à rembourser intégralement un prêt garanti par des bitcoins, permettant de récupérer les 17 477 BTC mis en garantie. Selon les calculs de CoinDesk, la part des avoirs restants mis en garantie ou prêtés est passée de 57 % à moins de 5 %.
Les mineurs ne gardent plus leurs bitcoins : MARA en a vendu 13 597 en six semaines et dit ne pas avoir fini
La même semaine, l’une achetait, l’autre vendait.
Lundi, Strategy a annoncé avoir acheté 1 036 BTC supplémentaires ; le même jour, la société minière MARA a indiqué dans sa lettre aux actionnaires du troisième trimestre avoir vendu 13 597 bitcoins après la clôture du trimestre, au prix moyen d’environ 81 039 dollars, pour un montant d’environ 1,1 milliard de dollars.
Quelques chiffres mis côte à côte :
Ces ventes représentent environ 40 % des avoirs de MARA à la fin septembre (34 012 BTC), soit environ six fois sa production minière du troisième trimestre (2 247 BTC).
L’argent est principalement allé aux créanciers : 750 millions de dollars ont servi à rembourser intégralement un prêt garanti par des bitcoins, permettant de récupérer les 17 477 BTC mis en garantie. Selon les calculs de CoinDesk, la part des avoirs restants mis en garantie ou prêtés est passée de 57 % à moins de 5 %.
Lundi, Strategy a annoncé avoir acheté 1 036 BTC supplémentaires ; le même jour, la société minière MARA a indiqué dans sa lettre aux actionnaires du troisième trimestre avoir vendu 13 597 bitcoins après la clôture du trimestre, au prix moyen d’environ 81 039 dollars, pour un montant d’environ 1,1 milliard de dollars.
Quelques chiffres mis côte à côte :
Ces ventes représentent environ 40 % des avoirs de MARA à la fin septembre (34 012 BTC), soit environ six fois sa production minière du troisième trimestre (2 247 BTC).
L’argent est principalement allé aux créanciers : 750 millions de dollars ont servi à rembourser intégralement un prêt garanti par des bitcoins, permettant de récupérer les 17 477 BTC mis en garantie. Selon les calculs de CoinDesk, la part des avoirs restants mis en garantie ou prêtés est passée de 57 % à moins de 5 %.
485

·
--
Voir la traduction
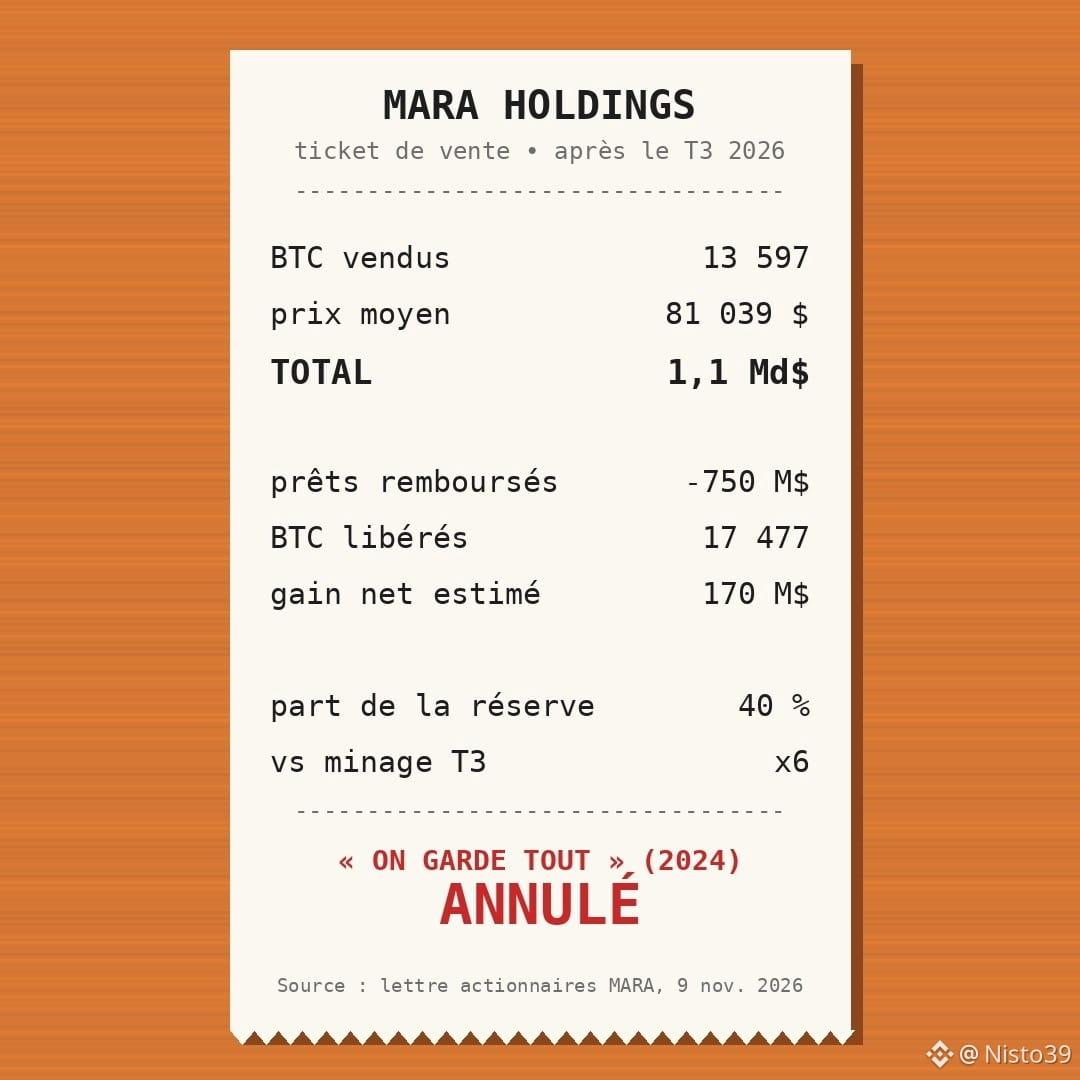
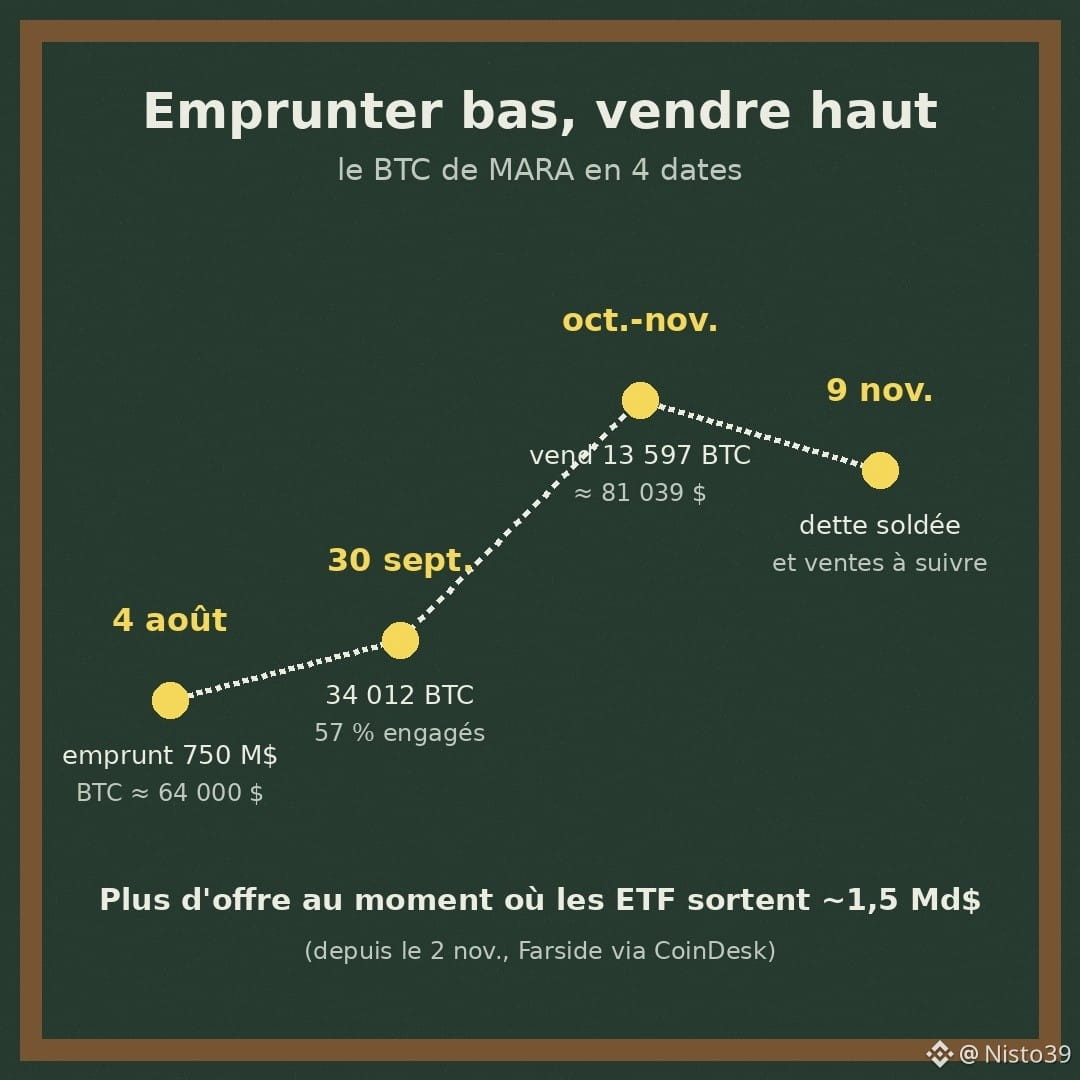
MARA, l'un des plus gros mineurs de Bitcoin cotés, avait promis en 2024 de garder tout ce qu'il minait. Lundi, sa lettre aux actionnaires raconte l'inverse. Voici le film, dans l'ordre.
4 août. MARA emprunte 750 M$ en donnant ses bitcoins en garantie. But : payer le rachat de Long Ridge, une centrale électrique au gaz. Le BTC tourne autour de 64 000 $.
30 septembre. Le mineur détient 34 012 BTC, dont 57 % prêtés ou bloqués en garantie.
Octobre, début novembre. En six semaines environ, il vend 13 597 BTC, à 81 039 $ en moyenne. Soit 1,1 Md$, et 40 % de sa réserve. C'est six fois ce qu'il a miné sur tout le trimestre.
9 novembre. Les 750 M$ de prêts sont remboursés, 17 477 BTC sont libérés. Moins de 5 % du stock reste engagé. MARA estime le gain net de l'opération à 170 M$. Et annonce qu'il continuera à vendre, notamment pour financer l'IA et les data centers.
Ce que j'en pense : vu depuis l'entreprise, c'est plutôt propre. Emprunter à 64 000, vendre à 81 000, solder la dette. Vu depuis le marché, c'est autre chose. Un mineur qui vend son stock, c'est de l'offre en plus. Et ça tombe en même temps que des sorties d'ETF bitcoin : environ 1,5 Md$ depuis le 2 novembre selon Farside, avec un $BTC vers 74 000 $ ce matin.
Je retiens surtout le changement de discours. « On garde tout » tient tant que tout va bien. Quand le revenu baisse (-35 % sur un an au T3) et que l'IA paie mieux l'électricité, le bitcoin redevient de la trésorerie.
Sources : lettre aux actionnaires MARA T3 2026 (SEC, 9 nov.), CoinDesk, The Block, 9-10 nov. 2026. Pas un conseil financier.
Une entreprise qui promet de ne jamais vendre, tu la crois encore après ça ?
#Bitcoin #MARA #Mining #BTC #CryptoNews
MARA, l'un des plus gros mineurs de Bitcoin cotés, avait promis en 2024 de garder tout ce qu'il minait. Lundi, sa lettre aux actionnaires raconte l'inverse. Voici le film, dans l'ordre.
4 août. MARA emprunte 750 M$ en donnant ses bitcoins en garantie. But : payer le rachat de Long Ridge, une centrale électrique au gaz. Le BTC tourne autour de 64 000 $.
30 septembre. Le mineur détient 34 012 BTC, dont 57 % prêtés ou bloqués en garantie.
Octobre, début novembre. En six semaines environ, il vend 13 597 BTC, à 81 039 $ en moyenne. Soit 1,1 Md$, et 40 % de sa réserve. C'est six fois ce qu'il a miné sur tout le trimestre.
9 novembre. Les 750 M$ de prêts sont remboursés, 17 477 BTC sont libérés. Moins de 5 % du stock reste engagé. MARA estime le gain net de l'opération à 170 M$. Et annonce qu'il continuera à vendre, notamment pour financer l'IA et les data centers.
Ce que j'en pense : vu depuis l'entreprise, c'est plutôt propre. Emprunter à 64 000, vendre à 81 000, solder la dette. Vu depuis le marché, c'est autre chose. Un mineur qui vend son stock, c'est de l'offre en plus. Et ça tombe en même temps que des sorties d'ETF bitcoin : environ 1,5 Md$ depuis le 2 novembre selon Farside, avec un $BTC vers 74 000 $ ce matin.
Je retiens surtout le changement de discours. « On garde tout » tient tant que tout va bien. Quand le revenu baisse (-35 % sur un an au T3) et que l'IA paie mieux l'électricité, le bitcoin redevient de la trésorerie.
Sources : lettre aux actionnaires MARA T3 2026 (SEC, 9 nov.), CoinDesk, The Block, 9-10 nov. 2026. Pas un conseil financier.
Une entreprise qui promet de ne jamais vendre, tu la crois encore après ça ?
#Bitcoin #MARA #Mining #BTC #CryptoNews
4 août. MARA emprunte 750 M$ en donnant ses bitcoins en garantie. But : payer le rachat de Long Ridge, une centrale électrique au gaz. Le BTC tourne autour de 64 000 $.
30 septembre. Le mineur détient 34 012 BTC, dont 57 % prêtés ou bloqués en garantie.
Octobre, début novembre. En six semaines environ, il vend 13 597 BTC, à 81 039 $ en moyenne. Soit 1,1 Md$, et 40 % de sa réserve. C'est six fois ce qu'il a miné sur tout le trimestre.
9 novembre. Les 750 M$ de prêts sont remboursés, 17 477 BTC sont libérés. Moins de 5 % du stock reste engagé. MARA estime le gain net de l'opération à 170 M$. Et annonce qu'il continuera à vendre, notamment pour financer l'IA et les data centers.
Ce que j'en pense : vu depuis l'entreprise, c'est plutôt propre. Emprunter à 64 000, vendre à 81 000, solder la dette. Vu depuis le marché, c'est autre chose. Un mineur qui vend son stock, c'est de l'offre en plus. Et ça tombe en même temps que des sorties d'ETF bitcoin : environ 1,5 Md$ depuis le 2 novembre selon Farside, avec un $BTC vers 74 000 $ ce matin.
Je retiens surtout le changement de discours. « On garde tout » tient tant que tout va bien. Quand le revenu baisse (-35 % sur un an au T3) et que l'IA paie mieux l'électricité, le bitcoin redevient de la trésorerie.
Sources : lettre aux actionnaires MARA T3 2026 (SEC, 9 nov.), CoinDesk, The Block, 9-10 nov. 2026. Pas un conseil financier.
Une entreprise qui promet de ne jamais vendre, tu la crois encore après ça ?
#Bitcoin #MARA #Mining #BTC #CryptoNews
119

Voir la traduction
矿工也开始认怂了?MARA 三季报一出,全网都在算这笔账:季后卖了 13597 枚 BTC,均价 81039 美元,套现约 11 亿美元,一口气还清 7.5 亿美元比特币抵押贷款,赎回 17477 枚抵押币。这笔卖出占它 9 月底持仓 34012 枚的整整 40%,卖完只剩 20415 枚。年初至今它一共卖了 40581 枚、套了约 30 亿美元,债务砍了 14 亿、降幅 37%。借的时候 BTC 才 6.4 万,卖在 8.1 万,一进一出净赚约 1.7 亿美元,账算得比谁都精。但别误会,这不是看空——MARA 董事会同日批了 5 亿美元回购,钱要砸向 AI 数据中心。矿工的逻辑变了:挖币不再是信仰,是资产负债表。#MARA #比特币矿工
矿工也开始认怂了?MARA 三季报一出,全网都在算这笔账:季后卖了 13597 枚 BTC,均价 81039 美元,套现约 11 亿美元,一口气还清 7.5 亿美元比特币抵押贷款,赎回 17477 枚抵押币。这笔卖出占它 9 月底持仓 34012 枚的整整 40%,卖完只剩 20415 枚。年初至今它一共卖了 40581 枚、套了约 30 亿美元,债务砍了 14 亿、降幅 37%。借的时候 BTC 才 6.4 万,卖在 8.1 万,一进一出净赚约 1.7 亿美元,账算得比谁都精。但别误会,这不是看空——MARA 董事会同日批了 5 亿美元回购,钱要砸向 AI 数据中心。矿工的逻辑变了:挖币不再是信仰,是资产负债表。#MARA #比特币矿工
9
·
--
🧾 Dans un communiqué publié le 9 novembre, MARA a révélé avoir vendu 13,597 BTC après la fin du trimestre, pour environ 1,1 milliard de dollars. Elle a utilisé 750 millions de dollars pour rembourser des prêts garantis par des bitcoins et indique qu’elle pourrait continuer à vendre une partie de ses avoirs afin de financer ses besoins de liquidités et ses projets. Quel point a le plus retenu votre attention ? 💰🔓
$BTC #Bitcoin #MARA
🧾 Dans un communiqué publié le 9 novembre, MARA a révélé avoir vendu 13,597 BTC après la fin du trimestre, pour environ 1,1 milliard de dollars. Elle a utilisé 750 millions de dollars pour rembourser des prêts garantis par des bitcoins et indique qu’elle pourrait continuer à vendre une partie de ses avoirs afin de financer ses besoins de liquidités et ses projets. Quel point a le plus retenu votre attention ? 💰🔓
$BTC #Bitcoin #MARA
$BTC #Bitcoin #MARA
53
·
--
⛏️ Les mineurs prennent la fuite ? MARA a vendu 13 597 BTC en six semaines, encaissant 1,1 milliard de dollars !
📌 Le rapport trimestriel de MARA révèle :
• Vente de 13 597 BTC au prix moyen d’environ 81 039 $, soit 40 % des réserves détenues à la fin du trimestre
• 750 millions de dollars consacrés directement au remboursement de prêts garantis par des bitcoins ; le ratio entre garanties et prêts est passé de 57 % à moins de 5 %
• Le volume vendu en six semaines représente 6 fois la production minière de tout le T3. Les ventes vont se poursuivre, et les fonds seront consacrés à la puissance de calcul pour l’IA, au remboursement de la dette et aux rachats d’actions
(Source : CoinDesk)
📉 Comparaison avec le marché : le BTC tourne autour de 74 300 $, soit environ 9 % de moins que le prix de vente de MARA ; lundi, les ETF spot ont encore enregistré 201 millions de dollars de sorties, et l’IBIT a subi des rachats pendant 7 jours consécutifs. Depuis novembre, les sorties cumulées atteignent environ 1,5 milliard.
🧠 Mon avis : il ne s’agit pas simplement d’une position baissière, mais plutôt d’un « désendettement + repositionnement » : les garanties étant entièrement levées, le risque de liquidations forcées à l’avenir diminue. Mais les mineurs passent de la thésaurisation à la vente de leurs bitcoins, et les sorties continues des ETF accentuent la pression vendeuse. L’IPC sera publié ce soir ; 73 444 constitue un support clé à court terme.
👇 Selon vous, le virage des mineurs vers l’IA est-il un facteur négatif à long terme ou un signe de purge bénéfique ? Parlons-en dans les commentaires.
$BTC $ETH #比特币 #MARA #MarchéCrypto
Ceci n’est qu’une opinion personnelle et ne constitue pas un conseil en investissement
⛏️ Les mineurs prennent la fuite ? MARA a vendu 13 597 BTC en six semaines, encaissant 1,1 milliard de dollars !
📌 Le rapport trimestriel de MARA révèle :
• Vente de 13 597 BTC au prix moyen d’environ 81 039 $, soit 40 % des réserves détenues à la fin du trimestre
• 750 millions de dollars consacrés directement au remboursement de prêts garantis par des bitcoins ; le ratio entre garanties et prêts est passé de 57 % à moins de 5 %
• Le volume vendu en six semaines représente 6 fois la production minière de tout le T3. Les ventes vont se poursuivre, et les fonds seront consacrés à la puissance de calcul pour l’IA, au remboursement de la dette et aux rachats d’actions
(Source : CoinDesk)
📉 Comparaison avec le marché : le BTC tourne autour de 74 300 $, soit environ 9 % de moins que le prix de vente de MARA ; lundi, les ETF spot ont encore enregistré 201 millions de dollars de sorties, et l’IBIT a subi des rachats pendant 7 jours consécutifs. Depuis novembre, les sorties cumulées atteignent environ 1,5 milliard.
🧠 Mon avis : il ne s’agit pas simplement d’une position baissière, mais plutôt d’un « désendettement + repositionnement » : les garanties étant entièrement levées, le risque de liquidations forcées à l’avenir diminue. Mais les mineurs passent de la thésaurisation à la vente de leurs bitcoins, et les sorties continues des ETF accentuent la pression vendeuse. L’IPC sera publié ce soir ; 73 444 constitue un support clé à court terme.
👇 Selon vous, le virage des mineurs vers l’IA est-il un facteur négatif à long terme ou un signe de purge bénéfique ? Parlons-en dans les commentaires.
$BTC $ETH #比特币 #MARA #MarchéCrypto
Ceci n’est qu’une opinion personnelle et ne constitue pas un conseil en investissement
📌 Le rapport trimestriel de MARA révèle :
• Vente de 13 597 BTC au prix moyen d’environ 81 039 $, soit 40 % des réserves détenues à la fin du trimestre
• 750 millions de dollars consacrés directement au remboursement de prêts garantis par des bitcoins ; le ratio entre garanties et prêts est passé de 57 % à moins de 5 %
• Le volume vendu en six semaines représente 6 fois la production minière de tout le T3. Les ventes vont se poursuivre, et les fonds seront consacrés à la puissance de calcul pour l’IA, au remboursement de la dette et aux rachats d’actions
(Source : CoinDesk)
📉 Comparaison avec le marché : le BTC tourne autour de 74 300 $, soit environ 9 % de moins que le prix de vente de MARA ; lundi, les ETF spot ont encore enregistré 201 millions de dollars de sorties, et l’IBIT a subi des rachats pendant 7 jours consécutifs. Depuis novembre, les sorties cumulées atteignent environ 1,5 milliard.
🧠 Mon avis : il ne s’agit pas simplement d’une position baissière, mais plutôt d’un « désendettement + repositionnement » : les garanties étant entièrement levées, le risque de liquidations forcées à l’avenir diminue. Mais les mineurs passent de la thésaurisation à la vente de leurs bitcoins, et les sorties continues des ETF accentuent la pression vendeuse. L’IPC sera publié ce soir ; 73 444 constitue un support clé à court terme.
👇 Selon vous, le virage des mineurs vers l’IA est-il un facteur négatif à long terme ou un signe de purge bénéfique ? Parlons-en dans les commentaires.
$BTC $ETH #比特币 #MARA #MarchéCrypto
Ceci n’est qu’une opinion personnelle et ne constitue pas un conseil en investissement
6
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#HotCPIDecemberHikePriced
17,220 vues
549 mentions
2
#AnthropicRejectsIPODelayValuationinQuestion
151,397 vues
1,446 mentions
3
#NvidiaInvestigatesAfterHuang’sAffairApology
406,588 vues
2,922 mentions
4
#CanNvidiaEarningsEaseMarketConcerns?
15,803 vues
355 mentions
5
#ADPWeeklyEstimateShowsUSPrivatePayrollsUp19750
4,660 vues
158 mentions
6
#US-IranTalksFuelStrongStockMarketRebound
67,874 vues
527 mentions
7
#BitcoinFiveWeeklyLosses
425,516 vues
3,070 mentions
8
#AIChipSlumpNasdaq
236,201 vues
1,747 mentions
9
#BitcoinSpotETFsPost$201MNetOutflowForThirdStraightDay
1,286 vues
24 mentions
10
#CryptoLiquidationsReach$1.16BIn24Hours
56,334 vues
81 mentions