
#chainalysis
chainalysis
92,085 vues
402 mentions
Populaire
Récents

Dans le rapport de Chainalysis sur l’Europe de l’Est, les titres repris un peu partout se focalisent sur « l’explosion de 330 % du P2P dans le pays » et « le doublement des distributeurs automatiques en Pologne ». Après avoir lu le rapport original, j’ai l’impression que l’essentiel est complètement passé à côté.
Commençons par voir où est passé l’argent. L’économie crypto de l’Europe de l’Est, tous périmètres confondus, est passée de 697,1 milliards à 642,1 milliards de dollars en un an (période de référence arrêtée à juin 2026), soit une baisse de 55 milliards, ou -7,9 %, contre seulement -1,6 % à l’échelle mondiale. D’après les données par pays de Chainalysis rapportées par Incrypted, la Russie pèse 284,1 milliards, en baisse de 14,7 %. Cela implique qu’elle se situait autour de 333,1 milliards sur la période précédente, soit une perte d’environ 49 milliards en un an. Près de 90 % de la contraction de toute la région vient de la seule Russie. Les baisses de 7,3 % en Pologne et de 4 % en Roumanie ne sont que des miettes.
Voyons maintenant ce qui est présenté comme un point fort. Les distributeurs automatiques ont « presque doublé », passant de 17,3 à 33,9 millions de dollars. 33,9 millions, c’est environ 0,005 % des 642,1 milliards : ce n’est pas une tendance, c’est un élément négligeable. Quant à la hausse de 330 % du P2P, le rapport original ne donne pas de valeur absolue. Un pourcentage sans connaître la base de départ, je fais comme si je ne l’avais pas vu.
Même chose pour « la part des particuliers atteint 13,1 %, un record mondial ». Le rapport précise lui-même que cette part a augmenté parce que les gros montants ont diminué. Les transferts entrants de plus de 10 000 dollars sont passés de 591,5 à 488,6 milliards, soit une baisse de 102,9 milliards, tandis que ceux des particuliers n’ont progressé que de 8,3 %. En faisant le calcul à partir des chiffres fournis, j’estime que la part des particuliers était d’environ 10,3 % sur la période précédente. Si elle est passée à 13,1 %, c’est surtout parce que le dénominateur s’est contracté, et non parce que les particuliers ont afflué. Attention : ces chiffres concernent les flux entrants vers les services, et ne sont pas calculés selon le même périmètre que le total. Il ne faut pas les soustraire directement.
À mon avis, les éléments vraiment intéressants sont au nombre de deux.
Ukraine : les transferts transfrontaliers de stablecoins, de portefeuille à portefeuille, atteignent 12 milliards de dollars par an. Les montants envoyés depuis chaque pays sont presque proportionnels au nombre d’expatriés ukrainiens qui y vivent. Voilà une preuve concrète de la demande réelle la plus solide pour les stablecoins : les transferts d’argent ne suivent pas les courbes, ils continuent aussi bien en période de hausse qu’en période de baisse.
Pologne : entre décembre 2025 et juin 2026, le président a opposé trois fois son veto à la loi d’application de MiCA. À ce jour, aucune autorité compétente n’a été désignée, les acteurs locaux ne peuvent tout simplement pas demander de licence CASP, et la période transitoire de l’UE expire le 1er juillet. Dans le même temps, les transactions aux distributeurs automatiques en Pologne ont augmenté de 120 %, tandis que celles des plateformes d’échange centralisées ont baissé de 5 % ; 90 % des transactions aux distributeurs concernent des stablecoins. Chainalysis indique elle-même qu’il est impossible de prouver un lien de causalité, mais le tableau est assez ironique : la loi était censée faire entrer l’argent dans le système réglementé, mais comme elle n’a pas pu être adoptée, les gens se sont tournés vers les distributeurs de billets.
Le rapport ne dit pas où sont passés les 49 milliards de Russie. Les gens ont-ils vraiment cessé d’utiliser les cryptos, ou ont-ils simplement emprunté des voies que les sociétés d’analyse ne savent pas étiqueter ? Je n’en sais rien et je ne vais pas inventer de réponse. Mais la prochaine fois que vous lirez « l’activité crypto d’une région a baissé de X % », posez-vous d’abord cette question : les gens sont-ils partis, ou sont-ils simplement sortis du champ de vision de l’analyse on-chain ?
#Chainalysis #Stablecoins
Dans le rapport de Chainalysis sur l’Europe de l’Est, les titres repris un peu partout se focalisent sur « l’explosion de 330 % du P2P dans le pays » et « le doublement des distributeurs automatiques en Pologne ». Après avoir lu le rapport original, j’ai l’impression que l’essentiel est complètement passé à côté.
Commençons par voir où est passé l’argent. L’économie crypto de l’Europe de l’Est, tous périmètres confondus, est passée de 697,1 milliards à 642,1 milliards de dollars en un an (période de référence arrêtée à juin 2026), soit une baisse de 55 milliards, ou -7,9 %, contre seulement -1,6 % à l’échelle mondiale. D’après les données par pays de Chainalysis rapportées par Incrypted, la Russie pèse 284,1 milliards, en baisse de 14,7 %. Cela implique qu’elle se situait autour de 333,1 milliards sur la période précédente, soit une perte d’environ 49 milliards en un an. Près de 90 % de la contraction de toute la région vient de la seule Russie. Les baisses de 7,3 % en Pologne et de 4 % en Roumanie ne sont que des miettes.
Voyons maintenant ce qui est présenté comme un point fort. Les distributeurs automatiques ont « presque doublé », passant de 17,3 à 33,9 millions de dollars. 33,9 millions, c’est environ 0,005 % des 642,1 milliards : ce n’est pas une tendance, c’est un élément négligeable. Quant à la hausse de 330 % du P2P, le rapport original ne donne pas de valeur absolue. Un pourcentage sans connaître la base de départ, je fais comme si je ne l’avais pas vu.
Même chose pour « la part des particuliers atteint 13,1 %, un record mondial ». Le rapport précise lui-même que cette part a augmenté parce que les gros montants ont diminué. Les transferts entrants de plus de 10 000 dollars sont passés de 591,5 à 488,6 milliards, soit une baisse de 102,9 milliards, tandis que ceux des particuliers n’ont progressé que de 8,3 %. En faisant le calcul à partir des chiffres fournis, j’estime que la part des particuliers était d’environ 10,3 % sur la période précédente. Si elle est passée à 13,1 %, c’est surtout parce que le dénominateur s’est contracté, et non parce que les particuliers ont afflué. Attention : ces chiffres concernent les flux entrants vers les services, et ne sont pas calculés selon le même périmètre que le total. Il ne faut pas les soustraire directement.
À mon avis, les éléments vraiment intéressants sont au nombre de deux.
Ukraine : les transferts transfrontaliers de stablecoins, de portefeuille à portefeuille, atteignent 12 milliards de dollars par an. Les montants envoyés depuis chaque pays sont presque proportionnels au nombre d’expatriés ukrainiens qui y vivent. Voilà une preuve concrète de la demande réelle la plus solide pour les stablecoins : les transferts d’argent ne suivent pas les courbes, ils continuent aussi bien en période de hausse qu’en période de baisse.
Pologne : entre décembre 2025 et juin 2026, le président a opposé trois fois son veto à la loi d’application de MiCA. À ce jour, aucune autorité compétente n’a été désignée, les acteurs locaux ne peuvent tout simplement pas demander de licence CASP, et la période transitoire de l’UE expire le 1er juillet. Dans le même temps, les transactions aux distributeurs automatiques en Pologne ont augmenté de 120 %, tandis que celles des plateformes d’échange centralisées ont baissé de 5 % ; 90 % des transactions aux distributeurs concernent des stablecoins. Chainalysis indique elle-même qu’il est impossible de prouver un lien de causalité, mais le tableau est assez ironique : la loi était censée faire entrer l’argent dans le système réglementé, mais comme elle n’a pas pu être adoptée, les gens se sont tournés vers les distributeurs de billets.
Le rapport ne dit pas où sont passés les 49 milliards de Russie. Les gens ont-ils vraiment cessé d’utiliser les cryptos, ou ont-ils simplement emprunté des voies que les sociétés d’analyse ne savent pas étiqueter ? Je n’en sais rien et je ne vais pas inventer de réponse. Mais la prochaine fois que vous lirez « l’activité crypto d’une région a baissé de X % », posez-vous d’abord cette question : les gens sont-ils partis, ou sont-ils simplement sortis du champ de vision de l’analyse on-chain ?
#Chainalysis #Stablecoins
Commençons par voir où est passé l’argent. L’économie crypto de l’Europe de l’Est, tous périmètres confondus, est passée de 697,1 milliards à 642,1 milliards de dollars en un an (période de référence arrêtée à juin 2026), soit une baisse de 55 milliards, ou -7,9 %, contre seulement -1,6 % à l’échelle mondiale. D’après les données par pays de Chainalysis rapportées par Incrypted, la Russie pèse 284,1 milliards, en baisse de 14,7 %. Cela implique qu’elle se situait autour de 333,1 milliards sur la période précédente, soit une perte d’environ 49 milliards en un an. Près de 90 % de la contraction de toute la région vient de la seule Russie. Les baisses de 7,3 % en Pologne et de 4 % en Roumanie ne sont que des miettes.
Voyons maintenant ce qui est présenté comme un point fort. Les distributeurs automatiques ont « presque doublé », passant de 17,3 à 33,9 millions de dollars. 33,9 millions, c’est environ 0,005 % des 642,1 milliards : ce n’est pas une tendance, c’est un élément négligeable. Quant à la hausse de 330 % du P2P, le rapport original ne donne pas de valeur absolue. Un pourcentage sans connaître la base de départ, je fais comme si je ne l’avais pas vu.
Même chose pour « la part des particuliers atteint 13,1 %, un record mondial ». Le rapport précise lui-même que cette part a augmenté parce que les gros montants ont diminué. Les transferts entrants de plus de 10 000 dollars sont passés de 591,5 à 488,6 milliards, soit une baisse de 102,9 milliards, tandis que ceux des particuliers n’ont progressé que de 8,3 %. En faisant le calcul à partir des chiffres fournis, j’estime que la part des particuliers était d’environ 10,3 % sur la période précédente. Si elle est passée à 13,1 %, c’est surtout parce que le dénominateur s’est contracté, et non parce que les particuliers ont afflué. Attention : ces chiffres concernent les flux entrants vers les services, et ne sont pas calculés selon le même périmètre que le total. Il ne faut pas les soustraire directement.
À mon avis, les éléments vraiment intéressants sont au nombre de deux.
Ukraine : les transferts transfrontaliers de stablecoins, de portefeuille à portefeuille, atteignent 12 milliards de dollars par an. Les montants envoyés depuis chaque pays sont presque proportionnels au nombre d’expatriés ukrainiens qui y vivent. Voilà une preuve concrète de la demande réelle la plus solide pour les stablecoins : les transferts d’argent ne suivent pas les courbes, ils continuent aussi bien en période de hausse qu’en période de baisse.
Pologne : entre décembre 2025 et juin 2026, le président a opposé trois fois son veto à la loi d’application de MiCA. À ce jour, aucune autorité compétente n’a été désignée, les acteurs locaux ne peuvent tout simplement pas demander de licence CASP, et la période transitoire de l’UE expire le 1er juillet. Dans le même temps, les transactions aux distributeurs automatiques en Pologne ont augmenté de 120 %, tandis que celles des plateformes d’échange centralisées ont baissé de 5 % ; 90 % des transactions aux distributeurs concernent des stablecoins. Chainalysis indique elle-même qu’il est impossible de prouver un lien de causalité, mais le tableau est assez ironique : la loi était censée faire entrer l’argent dans le système réglementé, mais comme elle n’a pas pu être adoptée, les gens se sont tournés vers les distributeurs de billets.
Le rapport ne dit pas où sont passés les 49 milliards de Russie. Les gens ont-ils vraiment cessé d’utiliser les cryptos, ou ont-ils simplement emprunté des voies que les sociétés d’analyse ne savent pas étiqueter ? Je n’en sais rien et je ne vais pas inventer de réponse. Mais la prochaine fois que vous lirez « l’activité crypto d’une région a baissé de X % », posez-vous d’abord cette question : les gens sont-ils partis, ou sont-ils simplement sortis du champ de vision de l’analyse on-chain ?
#Chainalysis #Stablecoins
2
🚨 LES ARNAQUES CRYPTO PROPULSÉES PAR L’IA DEVIENNENT 4,5 FOIS PLUS RENTABLES !
L’intelligence artificielle pose un nouveau défi de taille au secteur des cryptomonnaies.
Le 12 novembre, TRON, Tether et Chainalysis, une société d’analyse de la blockchain, ont annoncé un nouveau partenariat baptisé Digital Crime Task Force.
Leur mission ?
🚨 Lutter contre les arnaques crypto propulsées par l’IA et perturber les activités criminelles impliquant l’USDT sur la blockchain TRON.
📊 VOICI LES CHIFFRES :
🔴 4,5 FOIS : Selon Chainalysis, les arnaques facilitées par l’IA ont généré en 2025 4,5 fois plus de revenus par opération que les arnaques traditionnelles.
🔴 PLUS DE 7 MILLIARDS DE DOLLARS : Tether affirme avoir gelé des fonds liés à des activités illicites.
🔴 73 PAYS : Tether indique collaborer avec les forces de l’ordre dans autant de pays.
⚠️ POURQUOI EST-CE IMPORTANT ?
L’IA permet aux criminels de créer plus facilement de fausses identités convaincantes, d’usurper l’identité de personnes de confiance et de cibler les utilisateurs de cryptomonnaies.
La nouvelle task force vise à repérer les portefeuilles suspects, à partager des renseignements et à aider les autorités à geler plus rapidement les fonds volés.
C’est important, car les transactions sur la blockchain peuvent être difficiles à annuler une fois que les fonds ont atteint des portefeuilles criminels.
🔥 LA GRANDE QUESTION :
Les outils de sécurité propulsés par l’IA pourront-ils devenir assez performants pour lutter contre les criminels crypto qui utilisent l’IA ?
Ou les escrocs auront-ils toujours une longueur d’avance ?
Sentiment du marché : HAUSSIER pour l’écosystème de sécurité de TRON, mais BAISSIER concernant les risques globaux pour la sécurité des cryptomonnaies.
#CryptoSecurity #TRON #USDT #Chainalysis #Aİ
🚨 LES ARNAQUES CRYPTO PROPULSÉES PAR L’IA DEVIENNENT 4,5 FOIS PLUS RENTABLES !
L’intelligence artificielle pose un nouveau défi de taille au secteur des cryptomonnaies.
Le 12 novembre, TRON, Tether et Chainalysis, une société d’analyse de la blockchain, ont annoncé un nouveau partenariat baptisé Digital Crime Task Force.
Leur mission ?
🚨 Lutter contre les arnaques crypto propulsées par l’IA et perturber les activités criminelles impliquant l’USDT sur la blockchain TRON.
📊 VOICI LES CHIFFRES :
🔴 4,5 FOIS : Selon Chainalysis, les arnaques facilitées par l’IA ont généré en 2025 4,5 fois plus de revenus par opération que les arnaques traditionnelles.
🔴 PLUS DE 7 MILLIARDS DE DOLLARS : Tether affirme avoir gelé des fonds liés à des activités illicites.
🔴 73 PAYS : Tether indique collaborer avec les forces de l’ordre dans autant de pays.
⚠️ POURQUOI EST-CE IMPORTANT ?
L’IA permet aux criminels de créer plus facilement de fausses identités convaincantes, d’usurper l’identité de personnes de confiance et de cibler les utilisateurs de cryptomonnaies.
La nouvelle task force vise à repérer les portefeuilles suspects, à partager des renseignements et à aider les autorités à geler plus rapidement les fonds volés.
C’est important, car les transactions sur la blockchain peuvent être difficiles à annuler une fois que les fonds ont atteint des portefeuilles criminels.
🔥 LA GRANDE QUESTION :
Les outils de sécurité propulsés par l’IA pourront-ils devenir assez performants pour lutter contre les criminels crypto qui utilisent l’IA ?
Ou les escrocs auront-ils toujours une longueur d’avance ?
Sentiment du marché : HAUSSIER pour l’écosystème de sécurité de TRON, mais BAISSIER concernant les risques globaux pour la sécurité des cryptomonnaies.
#CryptoSecurity #TRON #USDT #Chainalysis #Aİ
L’intelligence artificielle pose un nouveau défi de taille au secteur des cryptomonnaies.
Le 12 novembre, TRON, Tether et Chainalysis, une société d’analyse de la blockchain, ont annoncé un nouveau partenariat baptisé Digital Crime Task Force.
Leur mission ?
🚨 Lutter contre les arnaques crypto propulsées par l’IA et perturber les activités criminelles impliquant l’USDT sur la blockchain TRON.
📊 VOICI LES CHIFFRES :
🔴 4,5 FOIS : Selon Chainalysis, les arnaques facilitées par l’IA ont généré en 2025 4,5 fois plus de revenus par opération que les arnaques traditionnelles.
🔴 PLUS DE 7 MILLIARDS DE DOLLARS : Tether affirme avoir gelé des fonds liés à des activités illicites.
🔴 73 PAYS : Tether indique collaborer avec les forces de l’ordre dans autant de pays.
⚠️ POURQUOI EST-CE IMPORTANT ?
L’IA permet aux criminels de créer plus facilement de fausses identités convaincantes, d’usurper l’identité de personnes de confiance et de cibler les utilisateurs de cryptomonnaies.
La nouvelle task force vise à repérer les portefeuilles suspects, à partager des renseignements et à aider les autorités à geler plus rapidement les fonds volés.
C’est important, car les transactions sur la blockchain peuvent être difficiles à annuler une fois que les fonds ont atteint des portefeuilles criminels.
🔥 LA GRANDE QUESTION :
Les outils de sécurité propulsés par l’IA pourront-ils devenir assez performants pour lutter contre les criminels crypto qui utilisent l’IA ?
Ou les escrocs auront-ils toujours une longueur d’avance ?
Sentiment du marché : HAUSSIER pour l’écosystème de sécurité de TRON, mais BAISSIER concernant les risques globaux pour la sécurité des cryptomonnaies.
#CryptoSecurity #TRON #USDT #Chainalysis #Aİ
109
·
--
🚨 Alliance Tron, Tether et Chainalysis – un regain de confiance pour le $TRX ?
🚨 Tron s’associe à Tether et Chainalysis – ce regain de confiance pourrait-il déclencher une hausse de $TRX ?
La coalition antifraude relie le réseau de $TRX aux flux de stablecoins de Tether et à la suite de conformité de Chainalysis. Alors que l’unité anticriminalité T3 cesse ses activités, cette initiative vise à combler les failles et à rassurer les investisseurs institutionnels.
📊 Impact sur le marché et le jeton :
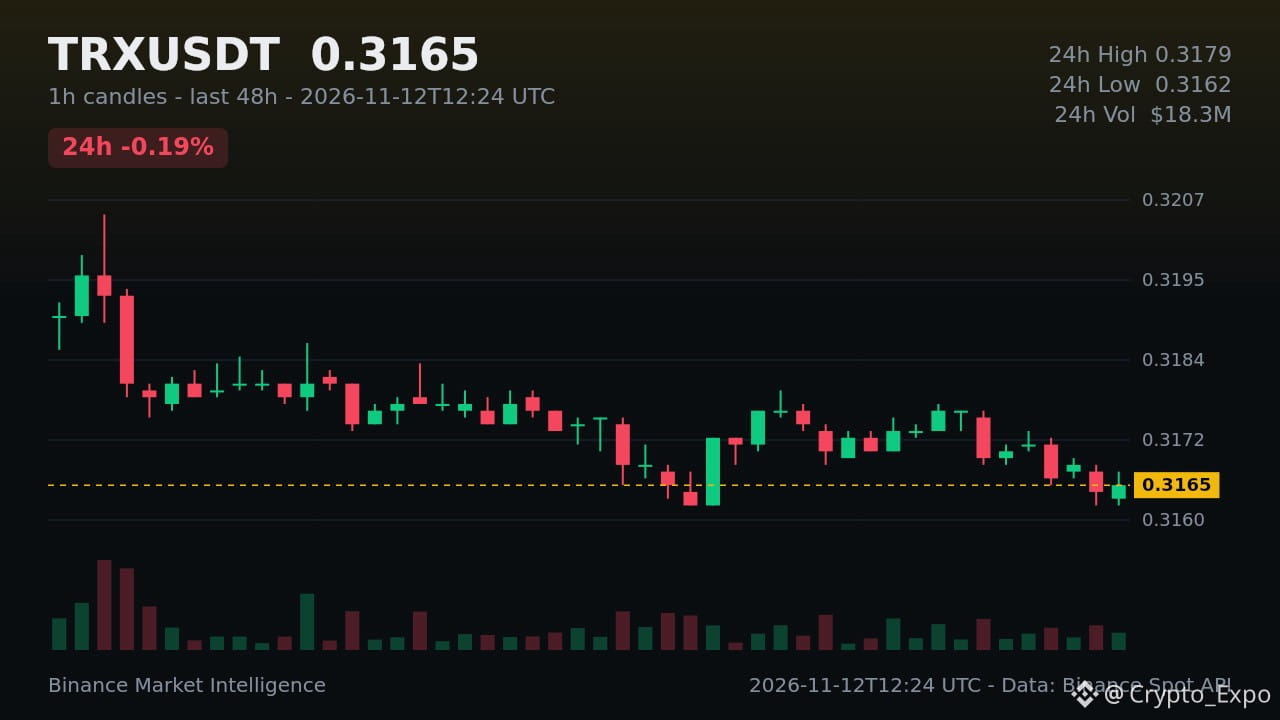
• $TRX oscille autour de 0.3165, avec une résistance à 0.3179 et un support à 0.3162 📈
• Le volume horaire des échanges s’élève à environ 18.3M USDT, signe d’une nouvelle pression acheteuse ⚡
• $BTC (-1.46%) et $ETH (-1.51%) reculent, ce qui positionne $TRX comme un actif relativement défensif 👀
• Une approbation réglementaire pourrait entraîner un rebond de 3 à 5 % ; un revers pourrait faire passer le cours sous 0.315 📉
Tendance haussière à long terme ou simple bruit à court terme ? Partagez votre avis ci-dessous 👇
$TRX $BTC $ETH #Crypto #Tron #Chainalysis
🚨 Alliance Tron, Tether et Chainalysis – un regain de confiance pour le $TRX ?
🚨 Tron s’associe à Tether et Chainalysis – ce regain de confiance pourrait-il déclencher une hausse de $TRX ?
La coalition antifraude relie le réseau de $TRX aux flux de stablecoins de Tether et à la suite de conformité de Chainalysis. Alors que l’unité anticriminalité T3 cesse ses activités, cette initiative vise à combler les failles et à rassurer les investisseurs institutionnels.
📊 Impact sur le marché et le jeton :
• $TRX oscille autour de 0.3165, avec une résistance à 0.3179 et un support à 0.3162 📈
• Le volume horaire des échanges s’élève à environ 18.3M USDT, signe d’une nouvelle pression acheteuse ⚡
• $BTC (-1.46%) et $ETH (-1.51%) reculent, ce qui positionne $TRX comme un actif relativement défensif 👀
• Une approbation réglementaire pourrait entraîner un rebond de 3 à 5 % ; un revers pourrait faire passer le cours sous 0.315 📉
Tendance haussière à long terme ou simple bruit à court terme ? Partagez votre avis ci-dessous 👇
$TRX $BTC $ETH #Crypto #Tron #Chainalysis
🚨 Tron s’associe à Tether et Chainalysis – ce regain de confiance pourrait-il déclencher une hausse de $TRX ?
La coalition antifraude relie le réseau de $TRX aux flux de stablecoins de Tether et à la suite de conformité de Chainalysis. Alors que l’unité anticriminalité T3 cesse ses activités, cette initiative vise à combler les failles et à rassurer les investisseurs institutionnels.
📊 Impact sur le marché et le jeton :
• $TRX oscille autour de 0.3165, avec une résistance à 0.3179 et un support à 0.3162 📈
• Le volume horaire des échanges s’élève à environ 18.3M USDT, signe d’une nouvelle pression acheteuse ⚡
• $BTC (-1.46%) et $ETH (-1.51%) reculent, ce qui positionne $TRX comme un actif relativement défensif 👀
• Une approbation réglementaire pourrait entraîner un rebond de 3 à 5 % ; un revers pourrait faire passer le cours sous 0.315 📉
Tendance haussière à long terme ou simple bruit à court terme ? Partagez votre avis ci-dessous 👇
$TRX $BTC $ETH #Crypto #Tron #Chainalysis
5

DERNIÈRE MINUTE : TRON, TETHER ET CHAINALYSIS S’ALLIENT CONTRE LA CRIMINALITÉ CRYPTO ALIMENTÉE PAR L’IA !
Trois acteurs majeurs du secteur des cryptomonnaies forment une nouvelle alliance pour lutter contre la menace croissante de la criminalité financière alimentée par l’IA.
À retenir :
🔹 TRON s’allie à Tether et Chainalysis.
🔹 L’alliance vise à lutter contre les escroqueries liées aux cryptomonnaies alimentées par l’IA et les transactions illicites.
🔹 L’accent est mis sur le renforcement de la surveillance et de la sécurité de la blockchain.
🔹 Cette initiative vise à rendre l’écosystème crypto plus sûr et plus transparent.
Pourquoi est-ce important ?
À mesure que les escroqueries alimentées par l’IA gagnent en sophistication, la collaboration entre les réseaux blockchain, les fournisseurs de stablecoins et les sociétés spécialisées dans l’analyse de la blockchain pourrait jouer un rôle important dans la protection des utilisateurs.
Cette alliance peut-elle rendre les cryptomonnaies plus sûres pour tout le monde ?
#TRON #Tether #Chainalysis
DERNIÈRE MINUTE : TRON, TETHER ET CHAINALYSIS S’ALLIENT CONTRE LA CRIMINALITÉ CRYPTO ALIMENTÉE PAR L’IA !
Trois acteurs majeurs du secteur des cryptomonnaies forment une nouvelle alliance pour lutter contre la menace croissante de la criminalité financière alimentée par l’IA.
À retenir :
🔹 TRON s’allie à Tether et Chainalysis.
🔹 L’alliance vise à lutter contre les escroqueries liées aux cryptomonnaies alimentées par l’IA et les transactions illicites.
🔹 L’accent est mis sur le renforcement de la surveillance et de la sécurité de la blockchain.
🔹 Cette initiative vise à rendre l’écosystème crypto plus sûr et plus transparent.
Pourquoi est-ce important ?
À mesure que les escroqueries alimentées par l’IA gagnent en sophistication, la collaboration entre les réseaux blockchain, les fournisseurs de stablecoins et les sociétés spécialisées dans l’analyse de la blockchain pourrait jouer un rôle important dans la protection des utilisateurs.
Cette alliance peut-elle rendre les cryptomonnaies plus sûres pour tout le monde ?
#TRON #Tether #Chainalysis
Trois acteurs majeurs du secteur des cryptomonnaies forment une nouvelle alliance pour lutter contre la menace croissante de la criminalité financière alimentée par l’IA.
À retenir :
🔹 TRON s’allie à Tether et Chainalysis.
🔹 L’alliance vise à lutter contre les escroqueries liées aux cryptomonnaies alimentées par l’IA et les transactions illicites.
🔹 L’accent est mis sur le renforcement de la surveillance et de la sécurité de la blockchain.
🔹 Cette initiative vise à rendre l’écosystème crypto plus sûr et plus transparent.
Pourquoi est-ce important ?
À mesure que les escroqueries alimentées par l’IA gagnent en sophistication, la collaboration entre les réseaux blockchain, les fournisseurs de stablecoins et les sociétés spécialisées dans l’analyse de la blockchain pourrait jouer un rôle important dans la protection des utilisateurs.
Cette alliance peut-elle rendre les cryptomonnaies plus sûres pour tout le monde ?
#TRON #Tether #Chainalysis
80
·
--
Article
Trois entreprises, un ennemi : mauvaise nouvelle pour les escrocs du monde des cryptos🚨 La police des cryptos : Tron, Tether et Chainalysis déclarent la guerre aux criminels du monde des cryptos
En bref : trois grandes entreprises se sont alliées pour compliquer la tâche des escrocs qui cherchent à cacher leur argent en USDT.
Qui fait partie de l’équipe :
Tron — une blockchain sur laquelle circule une grande partie des USDT. C’est la route qu’empruntent les véhicules.
Tether — l’entreprise qui émet les USDT. Elle peut geler des jetons, comme une banque bloque une carte.
Trois entreprises, un ennemi : mauvaise nouvelle pour les escrocs du monde des cryptos
🚨 La police des cryptos : Tron, Tether et Chainalysis déclarent la guerre aux criminels du monde des cryptos
En bref : trois grandes entreprises se sont alliées pour compliquer la tâche des escrocs qui cherchent à cacher leur argent en USDT.
Qui fait partie de l’équipe :
Tron — une blockchain sur laquelle circule une grande partie des USDT. C’est la route qu’empruntent les véhicules.
Tether — l’entreprise qui émet les USDT. Elle peut geler des jetons, comme une banque bloque une carte.
En bref : trois grandes entreprises se sont alliées pour compliquer la tâche des escrocs qui cherchent à cacher leur argent en USDT.
Qui fait partie de l’équipe :
Tron — une blockchain sur laquelle circule une grande partie des USDT. C’est la route qu’empruntent les véhicules.
Tether — l’entreprise qui émet les USDT. Elle peut geler des jetons, comme une banque bloque une carte.
8
7
5.9k
·
--
📰 Chainalysis suit la trace de 46 millions de dollars volés à Binance via THORChain
Les frais ont dépassé 200 000 dollars au cours des premières 72 heures. Bitquery a ensuite comptabilisé 113 millions de dollars acheminés via THORChain avant 5 h, heure de l’Est (10 h 00 UTC), le vendredi 6 novembre.
Source : Econotimes
Heure : 2026-11-10 00:55:31
Crédit : miriam hart
#binance #chainalysis #bitquery #thorchain
$RUNE
Partagez votre avis dans la section des commentaires ci-dessous
📰 Chainalysis suit la trace de 46 millions de dollars volés à Binance via THORChain
Les frais ont dépassé 200 000 dollars au cours des premières 72 heures. Bitquery a ensuite comptabilisé 113 millions de dollars acheminés via THORChain avant 5 h, heure de l’Est (10 h 00 UTC), le vendredi 6 novembre.
Source : Econotimes
Heure : 2026-11-10 00:55:31
Crédit : miriam hart
#binance #chainalysis #bitquery #thorchain
$RUNE
Partagez votre avis dans la section des commentaires ci-dessous
Les frais ont dépassé 200 000 dollars au cours des premières 72 heures. Bitquery a ensuite comptabilisé 113 millions de dollars acheminés via THORChain avant 5 h, heure de l’Est (10 h 00 UTC), le vendredi 6 novembre.
Source : Econotimes
Heure : 2026-11-10 00:55:31
Crédit : miriam hart
#binance #chainalysis #bitquery #thorchain
$RUNE
Partagez votre avis dans la section des commentaires ci-dessous
1
1
16

·
--
📰 Chainalysis suit la trace de 46 millions de dollars volés à Binance via THORChain
Les frais ont dépassé 200 000 dollars au cours des premières 72 heures. Bitquery a ensuite comptabilisé 113 millions de dollars de fonds acheminés via THORChain à 5 h, heure de l’Est (10 h UTC), le vendredi 6 novembre.
Source : Econotimes
Heure : 2026-11-10 00:55:31
Crédit : miriam hart
#binance #chainalysis #bitquery #thorchain
$RUNE
Partagez votre avis dans la section des commentaires ci-dessous
📰 Chainalysis suit la trace de 46 millions de dollars volés à Binance via THORChain
Les frais ont dépassé 200 000 dollars au cours des premières 72 heures. Bitquery a ensuite comptabilisé 113 millions de dollars de fonds acheminés via THORChain à 5 h, heure de l’Est (10 h UTC), le vendredi 6 novembre.
Source : Econotimes
Heure : 2026-11-10 00:55:31
Crédit : miriam hart
#binance #chainalysis #bitquery #thorchain
$RUNE
Partagez votre avis dans la section des commentaires ci-dessous
Les frais ont dépassé 200 000 dollars au cours des premières 72 heures. Bitquery a ensuite comptabilisé 113 millions de dollars de fonds acheminés via THORChain à 5 h, heure de l’Est (10 h UTC), le vendredi 6 novembre.
Source : Econotimes
Heure : 2026-11-10 00:55:31
Crédit : miriam hart
#binance #chainalysis #bitquery #thorchain
$RUNE
Partagez votre avis dans la section des commentaires ci-dessous
105
·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies refroidit, l’Europe de l’Ouest fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, le marché de l’Europe de l’Ouest fait preuve d’une grande vitalité. La popularité des stablecoins, la place croissante de l’euro dans les transactions et les politiques réglementaires donnent un coup de pouce. Ceux qui suivent les flux de fonds, n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEurope
Rapport de Chainalysis : le marché mondial des cryptomonnaies refroidit, l’Europe de l’Ouest fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, le marché de l’Europe de l’Ouest fait preuve d’une grande vitalité. La popularité des stablecoins, la place croissante de l’euro dans les transactions et les politiques réglementaires donnent un coup de pouce. Ceux qui suivent les flux de fonds, n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEurope
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, le marché de l’Europe de l’Ouest fait preuve d’une grande vitalité. La popularité des stablecoins, la place croissante de l’euro dans les transactions et les politiques réglementaires donnent un coup de pouce. Ceux qui suivent les flux de fonds, n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEurope
3

Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, mais l’Europe occidentale fait exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe occidentale affiche une vitalité remarquable. La popularité des stablecoins, la place croissante de l’euro dans les échanges et les politiques de régulation lui donnent un véritable coup de pouce. Les passionnés du traçage des flux financiers, n’oubliez pas de suivre ces évolutions.#Chainalysis #加密市场 #Crypto en Europe occidentale
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, mais l’Europe occidentale fait exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe occidentale affiche une vitalité remarquable. La popularité des stablecoins, la place croissante de l’euro dans les échanges et les politiques de régulation lui donnent un véritable coup de pouce. Les passionnés du traçage des flux financiers, n’oubliez pas de suivre ces évolutions.#Chainalysis #加密市场 #Crypto en Europe occidentale
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe occidentale affiche une vitalité remarquable. La popularité des stablecoins, la place croissante de l’euro dans les échanges et les politiques de régulation lui donnent un véritable coup de pouce. Les passionnés du traçage des flux financiers, n’oubliez pas de suivre ces évolutions.#Chainalysis #加密市场 #Crypto en Europe occidentale
2
·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, l’Europe occidentale fait figure d’exception
Le dernier rapport de Chainalysis révèle que, malgré le coup de froid sur le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’une vigueur remarquable. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et le soutien des politiques réglementaires y contribuent. À celles et ceux qui suivent les flux de fonds : n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEnEuropeDeLOuest
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, l’Europe occidentale fait figure d’exception
Le dernier rapport de Chainalysis révèle que, malgré le coup de froid sur le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’une vigueur remarquable. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et le soutien des politiques réglementaires y contribuent. À celles et ceux qui suivent les flux de fonds : n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEnEuropeDeLOuest
Le dernier rapport de Chainalysis révèle que, malgré le coup de froid sur le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’une vigueur remarquable. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et le soutien des politiques réglementaires y contribuent. À celles et ceux qui suivent les flux de fonds : n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEnEuropeDeLOuest
10
·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, tandis que l’Europe occidentale fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid sur le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’un dynamisme remarquable. La popularité des stablecoins, la place croissante de l’euro dans les transactions et les politiques de régulation lui donnent un sérieux coup de pouce. À tous ceux qui suivent les flux de capitaux, n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, tandis que l’Europe occidentale fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid sur le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’un dynamisme remarquable. La popularité des stablecoins, la place croissante de l’euro dans les transactions et les politiques de régulation lui donnent un sérieux coup de pouce. À tous ceux qui suivent les flux de capitaux, n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Le dernier rapport de Chainalysis montre que, malgré le coup de froid sur le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’un dynamisme remarquable. La popularité des stablecoins, la place croissante de l’euro dans les transactions et les politiques de régulation lui donnent un sérieux coup de pouce. À tous ceux qui suivent les flux de capitaux, n’oubliez pas de garder un œil sur ces tendances.#Chainalysis #加密市场 #CryptoEuropeOccidentale
7
·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies marque le pas, tandis que l’Europe occidentale tire son épingle du jeu
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, celui de l’Europe occidentale fait preuve d’un fort dynamisme. La popularité croissante des stablecoins, la place grandissante de l’euro dans les transactions et les politiques de régulation lui donnent un sérieux coup de pouce. Avis aux passionnés du suivi des flux financiers : ne perdez pas ces tendances de vue.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Rapport de Chainalysis : le marché mondial des cryptomonnaies marque le pas, tandis que l’Europe occidentale tire son épingle du jeu
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, celui de l’Europe occidentale fait preuve d’un fort dynamisme. La popularité croissante des stablecoins, la place grandissante de l’euro dans les transactions et les politiques de régulation lui donnent un sérieux coup de pouce. Avis aux passionnés du suivi des flux financiers : ne perdez pas ces tendances de vue.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, celui de l’Europe occidentale fait preuve d’un fort dynamisme. La popularité croissante des stablecoins, la place grandissante de l’euro dans les transactions et les politiques de régulation lui donnent un sérieux coup de pouce. Avis aux passionnés du suivi des flux financiers : ne perdez pas ces tendances de vue.#Chainalysis #加密市场 #CryptoEuropeOccidentale
8

·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies ralentit, l’Europe de l’Ouest fait exception
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’un dynamisme remarquable. La généralisation des stablecoins, la place grandissante de l’euro dans les transactions et le soutien des politiques réglementaires contribuent à cette tendance. Pour les passionnés du suivi des flux financiers, n’oubliez pas de garder un œil sur ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Rapport de Chainalysis : le marché mondial des cryptomonnaies ralentit, l’Europe de l’Ouest fait exception
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’un dynamisme remarquable. La généralisation des stablecoins, la place grandissante de l’euro dans les transactions et le soutien des politiques réglementaires contribuent à cette tendance. Pour les passionnés du suivi des flux financiers, n’oubliez pas de garder un œil sur ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’un dynamisme remarquable. La généralisation des stablecoins, la place grandissante de l’euro dans les transactions et le soutien des politiques réglementaires contribuent à cette tendance. Pour les passionnés du suivi des flux financiers, n’oubliez pas de garder un œil sur ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
2
·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies refroidit, l’Europe de l’Ouest fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’un solide dynamisme. La généralisation des stablecoins, le rôle croissant de l’euro dans les échanges et des politiques réglementaires favorables lui donnent un coup de pouce. Les passionnés du suivi des flux financiers, gardez un œil sur ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Rapport de Chainalysis : le marché mondial des cryptomonnaies refroidit, l’Europe de l’Ouest fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’un solide dynamisme. La généralisation des stablecoins, le rôle croissant de l’euro dans les échanges et des politiques réglementaires favorables lui donnent un coup de pouce. Les passionnés du suivi des flux financiers, gardez un œil sur ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’un solide dynamisme. La généralisation des stablecoins, le rôle croissant de l’euro dans les échanges et des politiques réglementaires favorables lui donnent un coup de pouce. Les passionnés du suivi des flux financiers, gardez un œil sur ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
5
·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies refroidit, l’Europe de l’Ouest fait figure d’exception
Le dernier rapport de Chainalysis révèle que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’une grande vitalité. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et le soutien des politiques réglementaires y contribuent. Amateurs de traçage des fonds, n’oubliez pas de garder un œil sur ces tendances. #Chainalysis #加密市场 #CryptoEnEuropeDeLOuest
Rapport de Chainalysis : le marché mondial des cryptomonnaies refroidit, l’Europe de l’Ouest fait figure d’exception
Le dernier rapport de Chainalysis révèle que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’une grande vitalité. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et le soutien des politiques réglementaires y contribuent. Amateurs de traçage des fonds, n’oubliez pas de garder un œil sur ces tendances. #Chainalysis #加密市场 #CryptoEnEuropeDeLOuest
Le dernier rapport de Chainalysis révèle que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe de l’Ouest fait preuve d’une grande vitalité. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et le soutien des politiques réglementaires y contribuent. Amateurs de traçage des fonds, n’oubliez pas de garder un œil sur ces tendances. #Chainalysis #加密市场 #CryptoEnEuropeDeLOuest
2
·
--
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, l’Europe occidentale fait exception
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’une forte vitalité. La popularité des stablecoins, la place grandissante de l’euro dans les transactions et les politiques réglementaires y contribuent également. À celles et ceux qui suivent les flux de fonds : n’oubliez pas de prêter attention à ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, l’Europe occidentale fait exception
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’une forte vitalité. La popularité des stablecoins, la place grandissante de l’euro dans les transactions et les politiques réglementaires y contribuent également. À celles et ceux qui suivent les flux de fonds : n’oubliez pas de prêter attention à ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
Le dernier rapport de Chainalysis montre que, malgré le refroidissement du marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’une forte vitalité. La popularité des stablecoins, la place grandissante de l’euro dans les transactions et les politiques réglementaires y contribuent également. À celles et ceux qui suivent les flux de fonds : n’oubliez pas de prêter attention à ces évolutions.#Chainalysis #加密市场 #CryptoEuropeOccidentale
8

Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, l’Europe occidentale fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’un solide dynamisme. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et les politiques réglementaires lui donnent un sérieux coup de pouce. Pour les passionnés de traçage des fonds, n’oubliez pas de suivre ces évolutions.#Chainalysis #加密市场 #CryptoEnEuropeOccidentale
Rapport de Chainalysis : le marché mondial des cryptomonnaies se refroidit, l’Europe occidentale fait figure d’exception
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’un solide dynamisme. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et les politiques réglementaires lui donnent un sérieux coup de pouce. Pour les passionnés de traçage des fonds, n’oubliez pas de suivre ces évolutions.#Chainalysis #加密市场 #CryptoEnEuropeOccidentale
Le dernier rapport de Chainalysis montre que, malgré le coup de froid qui touche le marché mondial des cryptomonnaies, l’Europe occidentale fait preuve d’un solide dynamisme. La généralisation des stablecoins, la place croissante de l’euro dans les transactions et les politiques réglementaires lui donnent un sérieux coup de pouce. Pour les passionnés de traçage des fonds, n’oubliez pas de suivre ces évolutions.#Chainalysis #加密市场 #CryptoEnEuropeOccidentale
7
·
--
Chainalysis a annoncé la remise en service de Reactor, de KYT et du service de vérification des adresses après l’incident de sécurité, avec des contrôles renforcés et de nouvelles consignes de contact pour les clients. Le rétablissement est toujours en cours, et cette annonce ne signifie pas que l’enquête est terminée. La mise à jour est-elle parvenue à vos équipes de conformité ? 🔐🧰📨
Les actifs les plus échangés sur Binance au moment du relevé (15:06 à Istanbul, classement des volumes d’échange sur 24 h) : $BTC $ETH $BNB. Suivi général du marché, sans lien de causalité avec l’actualité.
#Chainalysis #Sécurité_de_la_blockchain
Chainalysis a annoncé la remise en service de Reactor, de KYT et du service de vérification des adresses après l’incident de sécurité, avec des contrôles renforcés et de nouvelles consignes de contact pour les clients. Le rétablissement est toujours en cours, et cette annonce ne signifie pas que l’enquête est terminée. La mise à jour est-elle parvenue à vos équipes de conformité ? 🔐🧰📨
Les actifs les plus échangés sur Binance au moment du relevé (15:06 à Istanbul, classement des volumes d’échange sur 24 h) : $BTC $ETH $BNB . Suivi général du marché, sans lien de causalité avec l’actualité.
#Chainalysis #Sécurité_de_la_blockchain
Les actifs les plus échangés sur Binance au moment du relevé (15:06 à Istanbul, classement des volumes d’échange sur 24 h) : $BTC $ETH $BNB . Suivi général du marché, sans lien de causalité avec l’actualité.
#Chainalysis #Sécurité_de_la_blockchain
67

·
--
Haussier
🚨 L’entreprise qui aide à enquêter sur les crimes liés aux cryptomonnaies a dû verrouiller ses propres systèmes de sécurité
Chainalysis a d’abord déclaré n’avoir trouvé aucune preuve que des identifiants d’authentification avaient été consultés lors de sa cyberattaque
Puis les conclusions ont changé
$LINK
{future}(LINKUSDT)
Le 4 novembre, l’entreprise a révélé que des informations clients, notamment des empreintes de mots de passe et des jetons actifs associés à tous les utilisateurs, avaient été exposées
Elle a également mis hors ligne ses services de surveillance des transactions KYT et de filtrage des adresses après avoir détecté une activité anormale
Le 6 novembre, les services reprenaient progressivement — mais leur accès était désormais soumis à de nouvelles conditions 👇
$ZEC
{future}(ZECUSDT)
🔐 Liste d’autorisation d’adresses IP de confiance
🔑 Réinitialisation obligatoire des mots de passe et renouvellement des clés API, le cas échéant
Chainalysis affirme ne toujours disposer d’aucune preuve que des données d’enquête aient été consultées ou que des données d’attribution sur la blockchain aient été manipulées
Cet incident est distinct du vol visant Binance
Pour les équipes chargées de la conformité, le risque le plus important ne se limite pas au vol d’identifiants
C’est de perdre l’accès à une infrastructure de surveillance critique pendant un incident de sécurité
📌 Surveillez le rétablissement des services, les utilisations abusives de comptes confirmées et les procédures de filtrage de secours
Même les outils conçus pour détecter les menaces ont besoin d’un plan de secours
$BNB
{future}(BNBUSDT)
#Chainalysis #CryptoSecurity
🚨 L’entreprise qui aide à enquêter sur les crimes liés aux cryptomonnaies a dû verrouiller ses propres systèmes de sécurité
Chainalysis a d’abord déclaré n’avoir trouvé aucune preuve que des identifiants d’authentification avaient été consultés lors de sa cyberattaque
Puis les conclusions ont changé
$LINK
Le 4 novembre, l’entreprise a révélé que des informations clients, notamment des empreintes de mots de passe et des jetons actifs associés à tous les utilisateurs, avaient été exposées
Elle a également mis hors ligne ses services de surveillance des transactions KYT et de filtrage des adresses après avoir détecté une activité anormale
Le 6 novembre, les services reprenaient progressivement — mais leur accès était désormais soumis à de nouvelles conditions 👇
$ZEC
🔐 Liste d’autorisation d’adresses IP de confiance
🔑 Réinitialisation obligatoire des mots de passe et renouvellement des clés API, le cas échéant
Chainalysis affirme ne toujours disposer d’aucune preuve que des données d’enquête aient été consultées ou que des données d’attribution sur la blockchain aient été manipulées
Cet incident est distinct du vol visant Binance
Pour les équipes chargées de la conformité, le risque le plus important ne se limite pas au vol d’identifiants
C’est de perdre l’accès à une infrastructure de surveillance critique pendant un incident de sécurité
📌 Surveillez le rétablissement des services, les utilisations abusives de comptes confirmées et les procédures de filtrage de secours
Même les outils conçus pour détecter les menaces ont besoin d’un plan de secours
$BNB
#Chainalysis #CryptoSecurity
Chainalysis a d’abord déclaré n’avoir trouvé aucune preuve que des identifiants d’authentification avaient été consultés lors de sa cyberattaque
Puis les conclusions ont changé
$LINK
Le 4 novembre, l’entreprise a révélé que des informations clients, notamment des empreintes de mots de passe et des jetons actifs associés à tous les utilisateurs, avaient été exposées
Elle a également mis hors ligne ses services de surveillance des transactions KYT et de filtrage des adresses après avoir détecté une activité anormale
Le 6 novembre, les services reprenaient progressivement — mais leur accès était désormais soumis à de nouvelles conditions 👇
$ZEC
🔐 Liste d’autorisation d’adresses IP de confiance
🔑 Réinitialisation obligatoire des mots de passe et renouvellement des clés API, le cas échéant
Chainalysis affirme ne toujours disposer d’aucune preuve que des données d’enquête aient été consultées ou que des données d’attribution sur la blockchain aient été manipulées
Cet incident est distinct du vol visant Binance
Pour les équipes chargées de la conformité, le risque le plus important ne se limite pas au vol d’identifiants
C’est de perdre l’accès à une infrastructure de surveillance critique pendant un incident de sécurité
📌 Surveillez le rétablissement des services, les utilisations abusives de comptes confirmées et les procédures de filtrage de secours
Même les outils conçus pour détecter les menaces ont besoin d’un plan de secours
$BNB
#Chainalysis #CryptoSecurity
360

·
--
Le premier à traquer les voleurs s’est fait cambrioler chez lui ; même un scénariste n’oserait pas écrire un scénario pareil. Chainalysis l’a reconnu : lors de la vague d’attaques d’octobre, les noms, noms d’utilisateur, mots de passe hachés et jetons de connexion encore actifs des utilisateurs de toute la plateforme ont été divulgués. Parmi ses clients figurent même le FBI et l’US Air Force. La page de connexion, KYT et Reactor ont tous été mis hors ligne, et tout le monde a été contraint de changer son mot de passe et de renouveler ses clés API. Le plus ironique, c’est que le 30 octobre, l’entreprise affirmait encore qu’il ne s’agissait que de données non sensibles et que les identifiants n’étaient pas concernés ; cinq jours plus tard, elle a fait marche arrière et reconnu que tout le monde était touché. L’outil d’enquête s’est retrouvé lui-même sous surveillance… Qu’en pensez-vous ?
#Chainalysis #数据泄露 #黑客攻击 #币圈安全 #DétectiveDeLaBlockchain
Le premier à traquer les voleurs s’est fait cambrioler chez lui ; même un scénariste n’oserait pas écrire un scénario pareil. Chainalysis l’a reconnu : lors de la vague d’attaques d’octobre, les noms, noms d’utilisateur, mots de passe hachés et jetons de connexion encore actifs des utilisateurs de toute la plateforme ont été divulgués. Parmi ses clients figurent même le FBI et l’US Air Force. La page de connexion, KYT et Reactor ont tous été mis hors ligne, et tout le monde a été contraint de changer son mot de passe et de renouveler ses clés API. Le plus ironique, c’est que le 30 octobre, l’entreprise affirmait encore qu’il ne s’agissait que de données non sensibles et que les identifiants n’étaient pas concernés ; cinq jours plus tard, elle a fait marche arrière et reconnu que tout le monde était touché. L’outil d’enquête s’est retrouvé lui-même sous surveillance… Qu’en pensez-vous ?
#Chainalysis #数据泄露 #黑客攻击 #币圈安全 #DétectiveDeLaBlockchain
#Chainalysis #数据泄露 #黑客攻击 #币圈安全 #DétectiveDeLaBlockchain
51
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#NvidiaLoses$2.7TrillionInMonthAndAHalf
20,678 vues
132 mentions
2
#CanBTCReboundAfterFallingBelow60K?
779,053 vues
3,008 mentions
3
#GlobalStocksFaceLongestLosingStreakSince2023
284,337 vues
2,005 mentions
4
#BlackRockIBITPostsRecord$541MSingleDayOutflow
34,160 vues
99 mentions
5
#AnthropicPlungesTowardIPOPriceonDay2
145,845 vues
1,226 mentions
6
#TwentyOneCapitalAdds172.25BTC
66,944 vues
672 mentions
7
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
8,790 vues
50 mentions
8
#BNBDropsBelow540USDTWith8.46%DailyDecline
79,316 vues
655 mentions
9
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
2,646 vues
22 mentions
10
#BitMineFaces$10.1BUnrealizedETHLoss
5,586 vues
28 mentions