
#bondmarkets
bondmarkets
1,117 vues
16 mentions
Populaire
Récents

Article
C’est un concept très important du marché obligataire. En termes simplesC’est un concept très important du marché obligataire. En termes simples :
Plus l’échéance d’une obligation est lointaine, plus longtemps ses paiements de coupons fixes et le remboursement du principal restent déterminés par l’ancien taux d’intérêt. Lorsque les taux d’intérêt du marché changent, la valeur actuelle de ces flux de trésorerie futurs fixes varie davantage. C’est ce qu’on appelle la sensibilité aux taux d’intérêt.
Commençons par comprendre le mécanisme de base
Lorsque vous achetez une obligation, vous recevez deux types de flux de trésorerie :
Paiement du coupon/des intérêts — par exemple 50 ₹ chaque année
C’est un concept très important du marché obligataire. En termes simples
C’est un concept très important du marché obligataire. En termes simples :
Plus l’échéance d’une obligation est lointaine, plus longtemps ses paiements de coupons fixes et le remboursement du principal restent déterminés par l’ancien taux d’intérêt. Lorsque les taux d’intérêt du marché changent, la valeur actuelle de ces flux de trésorerie futurs fixes varie davantage. C’est ce qu’on appelle la sensibilité aux taux d’intérêt.
Commençons par comprendre le mécanisme de base
Lorsque vous achetez une obligation, vous recevez deux types de flux de trésorerie :
Paiement du coupon/des intérêts — par exemple 50 ₹ chaque année
Plus l’échéance d’une obligation est lointaine, plus longtemps ses paiements de coupons fixes et le remboursement du principal restent déterminés par l’ancien taux d’intérêt. Lorsque les taux d’intérêt du marché changent, la valeur actuelle de ces flux de trésorerie futurs fixes varie davantage. C’est ce qu’on appelle la sensibilité aux taux d’intérêt.
Commençons par comprendre le mécanisme de base
Lorsque vous achetez une obligation, vous recevez deux types de flux de trésorerie :
Paiement du coupon/des intérêts — par exemple 50 ₹ chaque année
22
Partiellement vrai
La baisse des émissions d’obligations dans la zone euro de 20% ne signifie pas nécessairement ce que pensent les traders. Malgré la diminution des émissions totales au troisième trimestre à 323 milliards d’euros, les chiffres nets racontent une tout autre histoire.
Cette contradiction entre le recul du total et la hausse des émissions nettes de 5% indique que les gouvernements gèrent leur liquidité avec une extrême prudence en ce moment. Les marchés interprètent souvent mal cet écart et anticipent des mouvements inverses en matière de politique monétaire. Rappelez-vous : ce sont les liquidités nettes qui guident les décisions des principaux acteurs du $EUR, et non les gros titres.
Au cours des fluctuations du marché, j’ai constaté que négliger les flux nets par rapport aux émissions totales est l’erreur la plus fréquente chez les débutants lorsqu’ils analysent la macro.
Comment cet écart de financement se répercutera-t-il sur l’appétit pour le risque sur les marchés financiers au cours des prochains mois ?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
La baisse des émissions d’obligations dans la zone euro de 20% ne signifie pas nécessairement ce que pensent les traders. Malgré la diminution des émissions totales au troisième trimestre à 323 milliards d’euros, les chiffres nets racontent une tout autre histoire.
Cette contradiction entre le recul du total et la hausse des émissions nettes de 5% indique que les gouvernements gèrent leur liquidité avec une extrême prudence en ce moment. Les marchés interprètent souvent mal cet écart et anticipent des mouvements inverses en matière de politique monétaire. Rappelez-vous : ce sont les liquidités nettes qui guident les décisions des principaux acteurs du $EUR, et non les gros titres.
Au cours des fluctuations du marché, j’ai constaté que négliger les flux nets par rapport aux émissions totales est l’erreur la plus fréquente chez les débutants lorsqu’ils analysent la macro.
Comment cet écart de financement se répercutera-t-il sur l’appétit pour le risque sur les marchés financiers au cours des prochains mois ?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
Cette contradiction entre le recul du total et la hausse des émissions nettes de 5% indique que les gouvernements gèrent leur liquidité avec une extrême prudence en ce moment. Les marchés interprètent souvent mal cet écart et anticipent des mouvements inverses en matière de politique monétaire. Rappelez-vous : ce sont les liquidités nettes qui guident les décisions des principaux acteurs du $EUR, et non les gros titres.
Au cours des fluctuations du marché, j’ai constaté que négliger les flux nets par rapport aux émissions totales est l’erreur la plus fréquente chez les débutants lorsqu’ils analysent la macro.
Comment cet écart de financement se répercutera-t-il sur l’appétit pour le risque sur les marchés financiers au cours des prochains mois ?
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
55
·
--
« L’enchère de 30 ans “ratée” dont tout le monde s’affole ? » L’histoire dit que c’est un montage, pas un avertissement. 📉
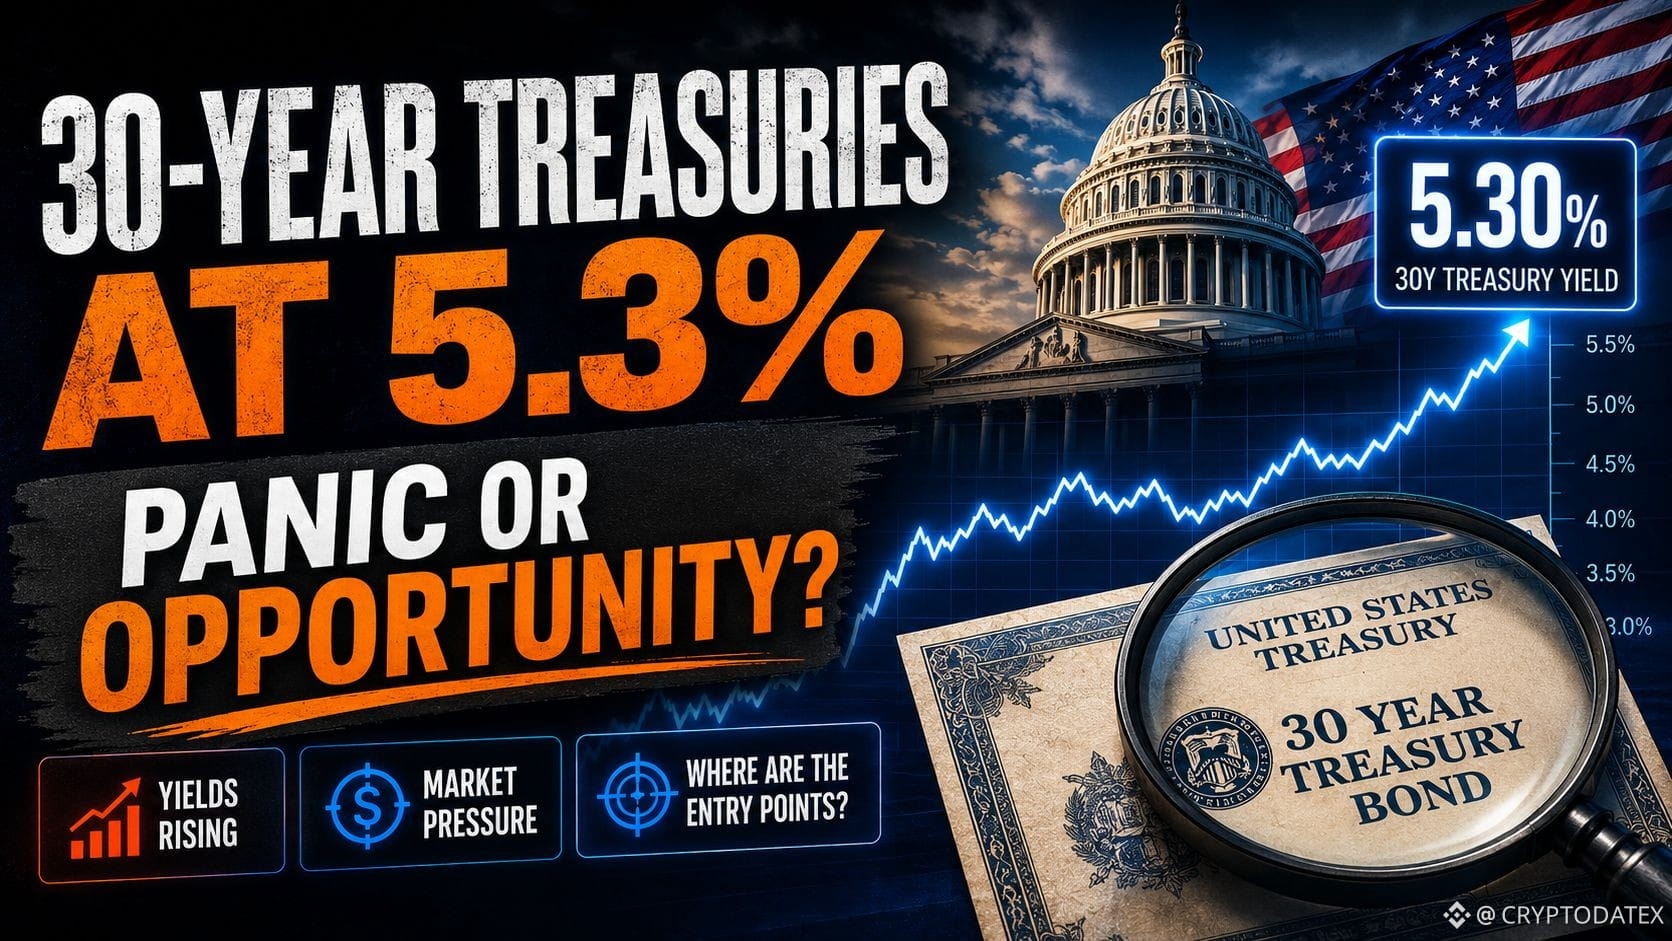
La semaine dernière, les États-Unis ont vendu 25 Md$ d’obligations à 30 ans à 5,216 % — le plus haut niveau depuis 2001. Et la ritournelle habituelle repart : la dette est insoutenable, personne n’achète, les rendements montent en flèche.
Passons au-delà des gros titres.
Taux de couverture des offres : 2,39 contre 2,43 en moyenne — plus mou, pas cassé. Acheteurs étrangers : 66,8 % contre la norme de 67 % — donc pratiquement inchangé. La seule vraie baisse concerne la demande domestique (21,6 % vs 22,5 %) ; du coup, les dealers ont absorbé 11,6 % au lieu de 10,6 %. Une vente aux enchères un peu tiède — pas un mouvement de boycott des acheteurs.
Maintenant, le motif qui compte vraiment 👇
À chaque fois que la peur des obligations atteint un pic, elle a tendance à marquer le bas, pas le début :
2011 : les dégradations du S&P visant les États-Unis → tout le monde s’attend à des taux longs plus élevés, mais les rendements chutent.
Novembre 2023 : « la pire vente aux enchères depuis des années » → le compartiment long remonte deux jours plus tard.
1994 : le Grand Massacre des Obligations, les 10 ans tombent à 8 %, ~1 000 Md$ perdus, faillite d’Orange County → retour sous 6 % d’ici fin 1995.
La douleur maximale a continué d’être le point haut.
Pourquoi ? La courbe des rendements reflète les anticipations pour l’économie — pas la taille de la dette ni le volume des gros titres. Et en ce moment, le marché du travail se fissure, l’inflation semble contenue, et les attentes de baisses de taux sont passées de trois hausses à une seule cette année. On est dans le scénario très “ralentissement de l’économie” — là où la duration longue gagne. 🎯
Au-dessus de 5 % sur le 30 ans, vous verrouillez un rendement réel inédit depuis 15 ans (ce bon a payé 2,5 % il y a une décennie). Si la Fed fait volte-face, l’extrémité longue fait le travail. Si l’inflation repart, vous restez sur un coupon à 5 %+ et vous attendez.
Donc la question est la suivante : si les rendements sont proches d’un sommet et commencent à redescendre, que se passe-t-il pour les actions et la crypto lors de cette réévaluation du crédit ?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
« L’enchère de 30 ans “ratée” dont tout le monde s’affole ? » L’histoire dit que c’est un montage, pas un avertissement. 📉
La semaine dernière, les États-Unis ont vendu 25 Md$ d’obligations à 30 ans à 5,216 % — le plus haut niveau depuis 2001. Et la ritournelle habituelle repart : la dette est insoutenable, personne n’achète, les rendements montent en flèche.
Passons au-delà des gros titres.
Taux de couverture des offres : 2,39 contre 2,43 en moyenne — plus mou, pas cassé. Acheteurs étrangers : 66,8 % contre la norme de 67 % — donc pratiquement inchangé. La seule vraie baisse concerne la demande domestique (21,6 % vs 22,5 %) ; du coup, les dealers ont absorbé 11,6 % au lieu de 10,6 %. Une vente aux enchères un peu tiède — pas un mouvement de boycott des acheteurs.
Maintenant, le motif qui compte vraiment 👇
À chaque fois que la peur des obligations atteint un pic, elle a tendance à marquer le bas, pas le début :
2011 : les dégradations du S&P visant les États-Unis → tout le monde s’attend à des taux longs plus élevés, mais les rendements chutent.
Novembre 2023 : « la pire vente aux enchères depuis des années » → le compartiment long remonte deux jours plus tard.
1994 : le Grand Massacre des Obligations, les 10 ans tombent à 8 %, ~1 000 Md$ perdus, faillite d’Orange County → retour sous 6 % d’ici fin 1995.
La douleur maximale a continué d’être le point haut.
Pourquoi ? La courbe des rendements reflète les anticipations pour l’économie — pas la taille de la dette ni le volume des gros titres. Et en ce moment, le marché du travail se fissure, l’inflation semble contenue, et les attentes de baisses de taux sont passées de trois hausses à une seule cette année. On est dans le scénario très “ralentissement de l’économie” — là où la duration longue gagne. 🎯
Au-dessus de 5 % sur le 30 ans, vous verrouillez un rendement réel inédit depuis 15 ans (ce bon a payé 2,5 % il y a une décennie). Si la Fed fait volte-face, l’extrémité longue fait le travail. Si l’inflation repart, vous restez sur un coupon à 5 %+ et vous attendez.
Donc la question est la suivante : si les rendements sont proches d’un sommet et commencent à redescendre, que se passe-t-il pour les actions et la crypto lors de cette réévaluation du crédit ?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
La semaine dernière, les États-Unis ont vendu 25 Md$ d’obligations à 30 ans à 5,216 % — le plus haut niveau depuis 2001. Et la ritournelle habituelle repart : la dette est insoutenable, personne n’achète, les rendements montent en flèche.
Passons au-delà des gros titres.
Taux de couverture des offres : 2,39 contre 2,43 en moyenne — plus mou, pas cassé. Acheteurs étrangers : 66,8 % contre la norme de 67 % — donc pratiquement inchangé. La seule vraie baisse concerne la demande domestique (21,6 % vs 22,5 %) ; du coup, les dealers ont absorbé 11,6 % au lieu de 10,6 %. Une vente aux enchères un peu tiède — pas un mouvement de boycott des acheteurs.
Maintenant, le motif qui compte vraiment 👇
À chaque fois que la peur des obligations atteint un pic, elle a tendance à marquer le bas, pas le début :
2011 : les dégradations du S&P visant les États-Unis → tout le monde s’attend à des taux longs plus élevés, mais les rendements chutent.
Novembre 2023 : « la pire vente aux enchères depuis des années » → le compartiment long remonte deux jours plus tard.
1994 : le Grand Massacre des Obligations, les 10 ans tombent à 8 %, ~1 000 Md$ perdus, faillite d’Orange County → retour sous 6 % d’ici fin 1995.
La douleur maximale a continué d’être le point haut.
Pourquoi ? La courbe des rendements reflète les anticipations pour l’économie — pas la taille de la dette ni le volume des gros titres. Et en ce moment, le marché du travail se fissure, l’inflation semble contenue, et les attentes de baisses de taux sont passées de trois hausses à une seule cette année. On est dans le scénario très “ralentissement de l’économie” — là où la duration longue gagne. 🎯
Au-dessus de 5 % sur le 30 ans, vous verrouillez un rendement réel inédit depuis 15 ans (ce bon a payé 2,5 % il y a une décennie). Si la Fed fait volte-face, l’extrémité longue fait le travail. Si l’inflation repart, vous restez sur un coupon à 5 %+ et vous attendez.
Donc la question est la suivante : si les rendements sont proches d’un sommet et commencent à redescendre, que se passe-t-il pour les actions et la crypto lors de cette réévaluation du crédit ?
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
127
·
--
Les rendements des bons du Trésor américain augmentent lundi 20 avril, suite à un week-end de tensions croissantes entre les États-Unis et l'Iran.
🔹 Le rendement des bons du Trésor à 10 ans a augmenté à 4,266 %, en hausse de plus d'un point de base.
🔹 Le rendement des bons du Trésor à 2 ans a grimpé de plus de deux points de base à 3,733 %, tandis que le rendement à 30 ans a légèrement augmenté de moins d'un point de base à 4,893 %.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
Les rendements des bons du Trésor américain augmentent lundi 20 avril, suite à un week-end de tensions croissantes entre les États-Unis et l'Iran.
🔹 Le rendement des bons du Trésor à 10 ans a augmenté à 4,266 %, en hausse de plus d'un point de base.
🔹 Le rendement des bons du Trésor à 2 ans a grimpé de plus de deux points de base à 3,733 %, tandis que le rendement à 30 ans a légèrement augmenté de moins d'un point de base à 4,893 %.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
🔹 Le rendement des bons du Trésor à 10 ans a augmenté à 4,266 %, en hausse de plus d'un point de base.
🔹 Le rendement des bons du Trésor à 2 ans a grimpé de plus de deux points de base à 3,733 %, tandis que le rendement à 30 ans a légèrement augmenté de moins d'un point de base à 4,893 %.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
185
#US30YTreasuryYieldTops5.40%
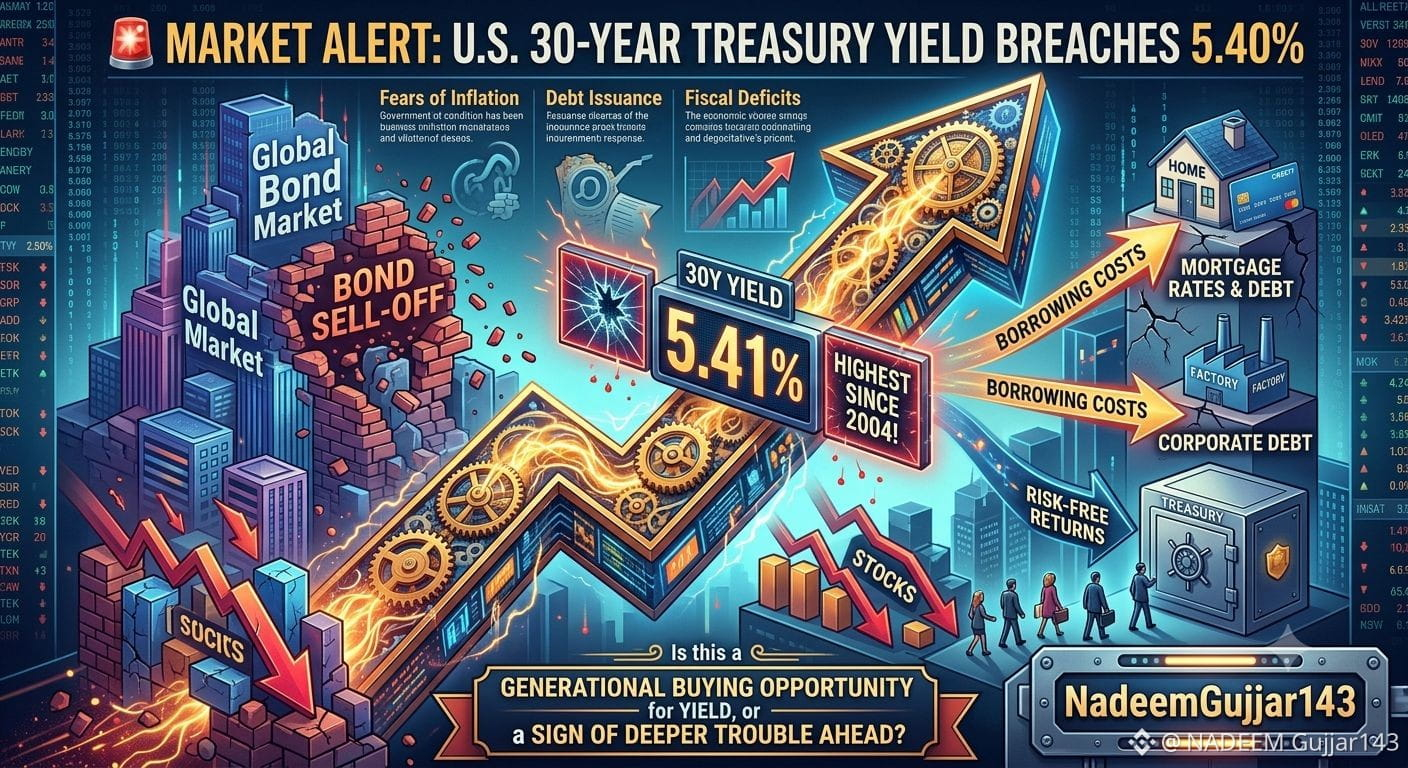
🚨 ALERTE MARCHÉ : Le rendement des bons du Trésor américain à 30 ans vient de franchir 5,40 %, atteignant son plus haut niveau depuis 2004 ! 📈💥
Une vaste vente massive d’obligations mondiales se propage sur les marchés, alimentée par la crainte d’une inflation persistante, d’un endettement fédéral sans relâche et de déficits budgétaires élevés, qui font grimper fortement les coûts d’emprunt.
Avec l’envolée des rendements à long terme, les taux des prêts hypothécaires, la dette des entreprises et les coûts d’emprunt, dans l’ensemble, subissent un coup direct 🏠💳. Les actions ressentent la pression tandis que les investisseurs se ruent vers des rendements gouvernementaux sans risque 📉.
S’agit-il d’une opportunité d’achat générationnelle pour le rendement, ou d’un signe de problèmes plus profonds à venir ? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$ETH
{spot}(ETHUSDT)
#US30YTreasuryYieldTops5.40%
🚨 ALERTE MARCHÉ : Le rendement des bons du Trésor américain à 30 ans vient de franchir 5,40 %, atteignant son plus haut niveau depuis 2004 ! 📈💥
Une vaste vente massive d’obligations mondiales se propage sur les marchés, alimentée par la crainte d’une inflation persistante, d’un endettement fédéral sans relâche et de déficits budgétaires élevés, qui font grimper fortement les coûts d’emprunt.
Avec l’envolée des rendements à long terme, les taux des prêts hypothécaires, la dette des entreprises et les coûts d’emprunt, dans l’ensemble, subissent un coup direct 🏠💳. Les actions ressentent la pression tandis que les investisseurs se ruent vers des rendements gouvernementaux sans risque 📉.
S’agit-il d’une opportunité d’achat générationnelle pour le rendement, ou d’un signe de problèmes plus profonds à venir ? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
$BNB
$ETH
🚨 ALERTE MARCHÉ : Le rendement des bons du Trésor américain à 30 ans vient de franchir 5,40 %, atteignant son plus haut niveau depuis 2004 ! 📈💥
Une vaste vente massive d’obligations mondiales se propage sur les marchés, alimentée par la crainte d’une inflation persistante, d’un endettement fédéral sans relâche et de déficits budgétaires élevés, qui font grimper fortement les coûts d’emprunt.
Avec l’envolée des rendements à long terme, les taux des prêts hypothécaires, la dette des entreprises et les coûts d’emprunt, dans l’ensemble, subissent un coup direct 🏠💳. Les actions ressentent la pression tandis que les investisseurs se ruent vers des rendements gouvernementaux sans risque 📉.
S’agit-il d’une opportunité d’achat générationnelle pour le rendement, ou d’un signe de problèmes plus profonds à venir ? 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
$BNB
$ETH
124
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#CanBTCReboundAfterFallingBelow60K?
0 vues
247 mentions
2
#GlobalStocksFaceLongestLosingStreakSince2023
0 vues
335 mentions
3
#AnthropicPlungesTowardIPOPriceonDay2
0 vues
81 mentions
4
#GaoTengBitcoinETFListsOnHKEX
0 vues
301 mentions
5
#TradFiForBeginners
946,825 vues
5,616 mentions
6
#NvidiaBoardReportedlySplitOverHuang’sReturn
258,674 vues
2,472 mentions
7
#TetherBurns8BillionUSDTInPast20Days
0 vues
116 mentions
8
#BitcoinWalletSignatureFlawExploitableWithinSeconds
0 vues
53 mentions
9
#CanGTA6'sLaunchLiftTTWOShares?
207,868 vues
1,747 mentions
10
#HongKongProposesSFCLicensingForFourVirtualAssetServices
404 vues
32 mentions