
TayeebaG
137 Publicaciones
TayeebaG
Denunciar
Bloquear usuario
Professional CM/ Modarator at @TradeOS and @Ithacaprotocol | Listing Partner. Verify me on X: @TayeebaG
Abrir operación
Trader frecuente
5.2 años
17 Siguiendo
60 Seguidores
181 Me gusta
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
PINNED
·
--
Acabo de lanzar un modelo limpio de ruptura de volatilidad en Bitcoin.
Idea simple:
Esperar a que la compresión del ATR → ruptura de Donchian → volumen + cierre fuerte → entrar.
Parada basada en ATR. Trazo ligero durante la expansión.
Sin compresión, sin comercio.
Construido para capturar el movimiento justo después de que el rango se estreche.
#AI #TradeOs #TradingSignals #BTC走势分析 #Ethereum $BTC $XAU $XRP
Acabo de lanzar un modelo limpio de ruptura de volatilidad en Bitcoin.
Idea simple:
Esperar a que la compresión del ATR → ruptura de Donchian → volumen + cierre fuerte → entrar.
Parada basada en ATR. Trazo ligero durante la expansión.
Sin compresión, sin comercio.
Construido para capturar el movimiento justo después de que el rango se estreche.
#AI #TradeOs #TradingSignals #BTC走势分析 #Ethereum $BTC $XAU $XRP
Idea simple:
Esperar a que la compresión del ATR → ruptura de Donchian → volumen + cierre fuerte → entrar.
Parada basada en ATR. Trazo ligero durante la expansión.
Sin compresión, sin comercio.
Construido para capturar el movimiento justo después de que el rango se estreche.
#AI #TradeOs #TradingSignals #BTC走势分析 #Ethereum $BTC $XAU $XRP
4
1.1k
PINNED
·
--
La mayoría de los inversores en ETF fracasan porque confían en sus sentimientos durante las rotaciones del mercado.
Construye en su lugar un agente de decisión de IA simple:
• DCA solo cuando el precio > 200MA
• Reduce la exposición por debajo de la tendencia
• Clasifica los ETF por momentum de 3 a 6 meses
• Rota a defensivo cuando las tendencias se debilitan
Sin predicciones.
Sin pánico.
Solo reglas + consistencia.
Así es como sobrevives a las rotaciones 🏆
$XAU $XAG $BTC
La mayoría de los inversores en ETF fracasan porque confían en sus sentimientos durante las rotaciones del mercado.
Construye en su lugar un agente de decisión de IA simple:
• DCA solo cuando el precio > 200MA
• Reduce la exposición por debajo de la tendencia
• Clasifica los ETF por momentum de 3 a 6 meses
• Rota a defensivo cuando las tendencias se debilitan
Sin predicciones.
Sin pánico.
Solo reglas + consistencia.
Así es como sobrevives a las rotaciones 🏆
$XAU $XAG $BTC
Construye en su lugar un agente de decisión de IA simple:
• DCA solo cuando el precio > 200MA
• Reduce la exposición por debajo de la tendencia
• Clasifica los ETF por momentum de 3 a 6 meses
• Rota a defensivo cuando las tendencias se debilitan
Sin predicciones.
Sin pánico.
Solo reglas + consistencia.
Así es como sobrevives a las rotaciones 🏆
$XAU $XAG $BTC
5
822
·
--
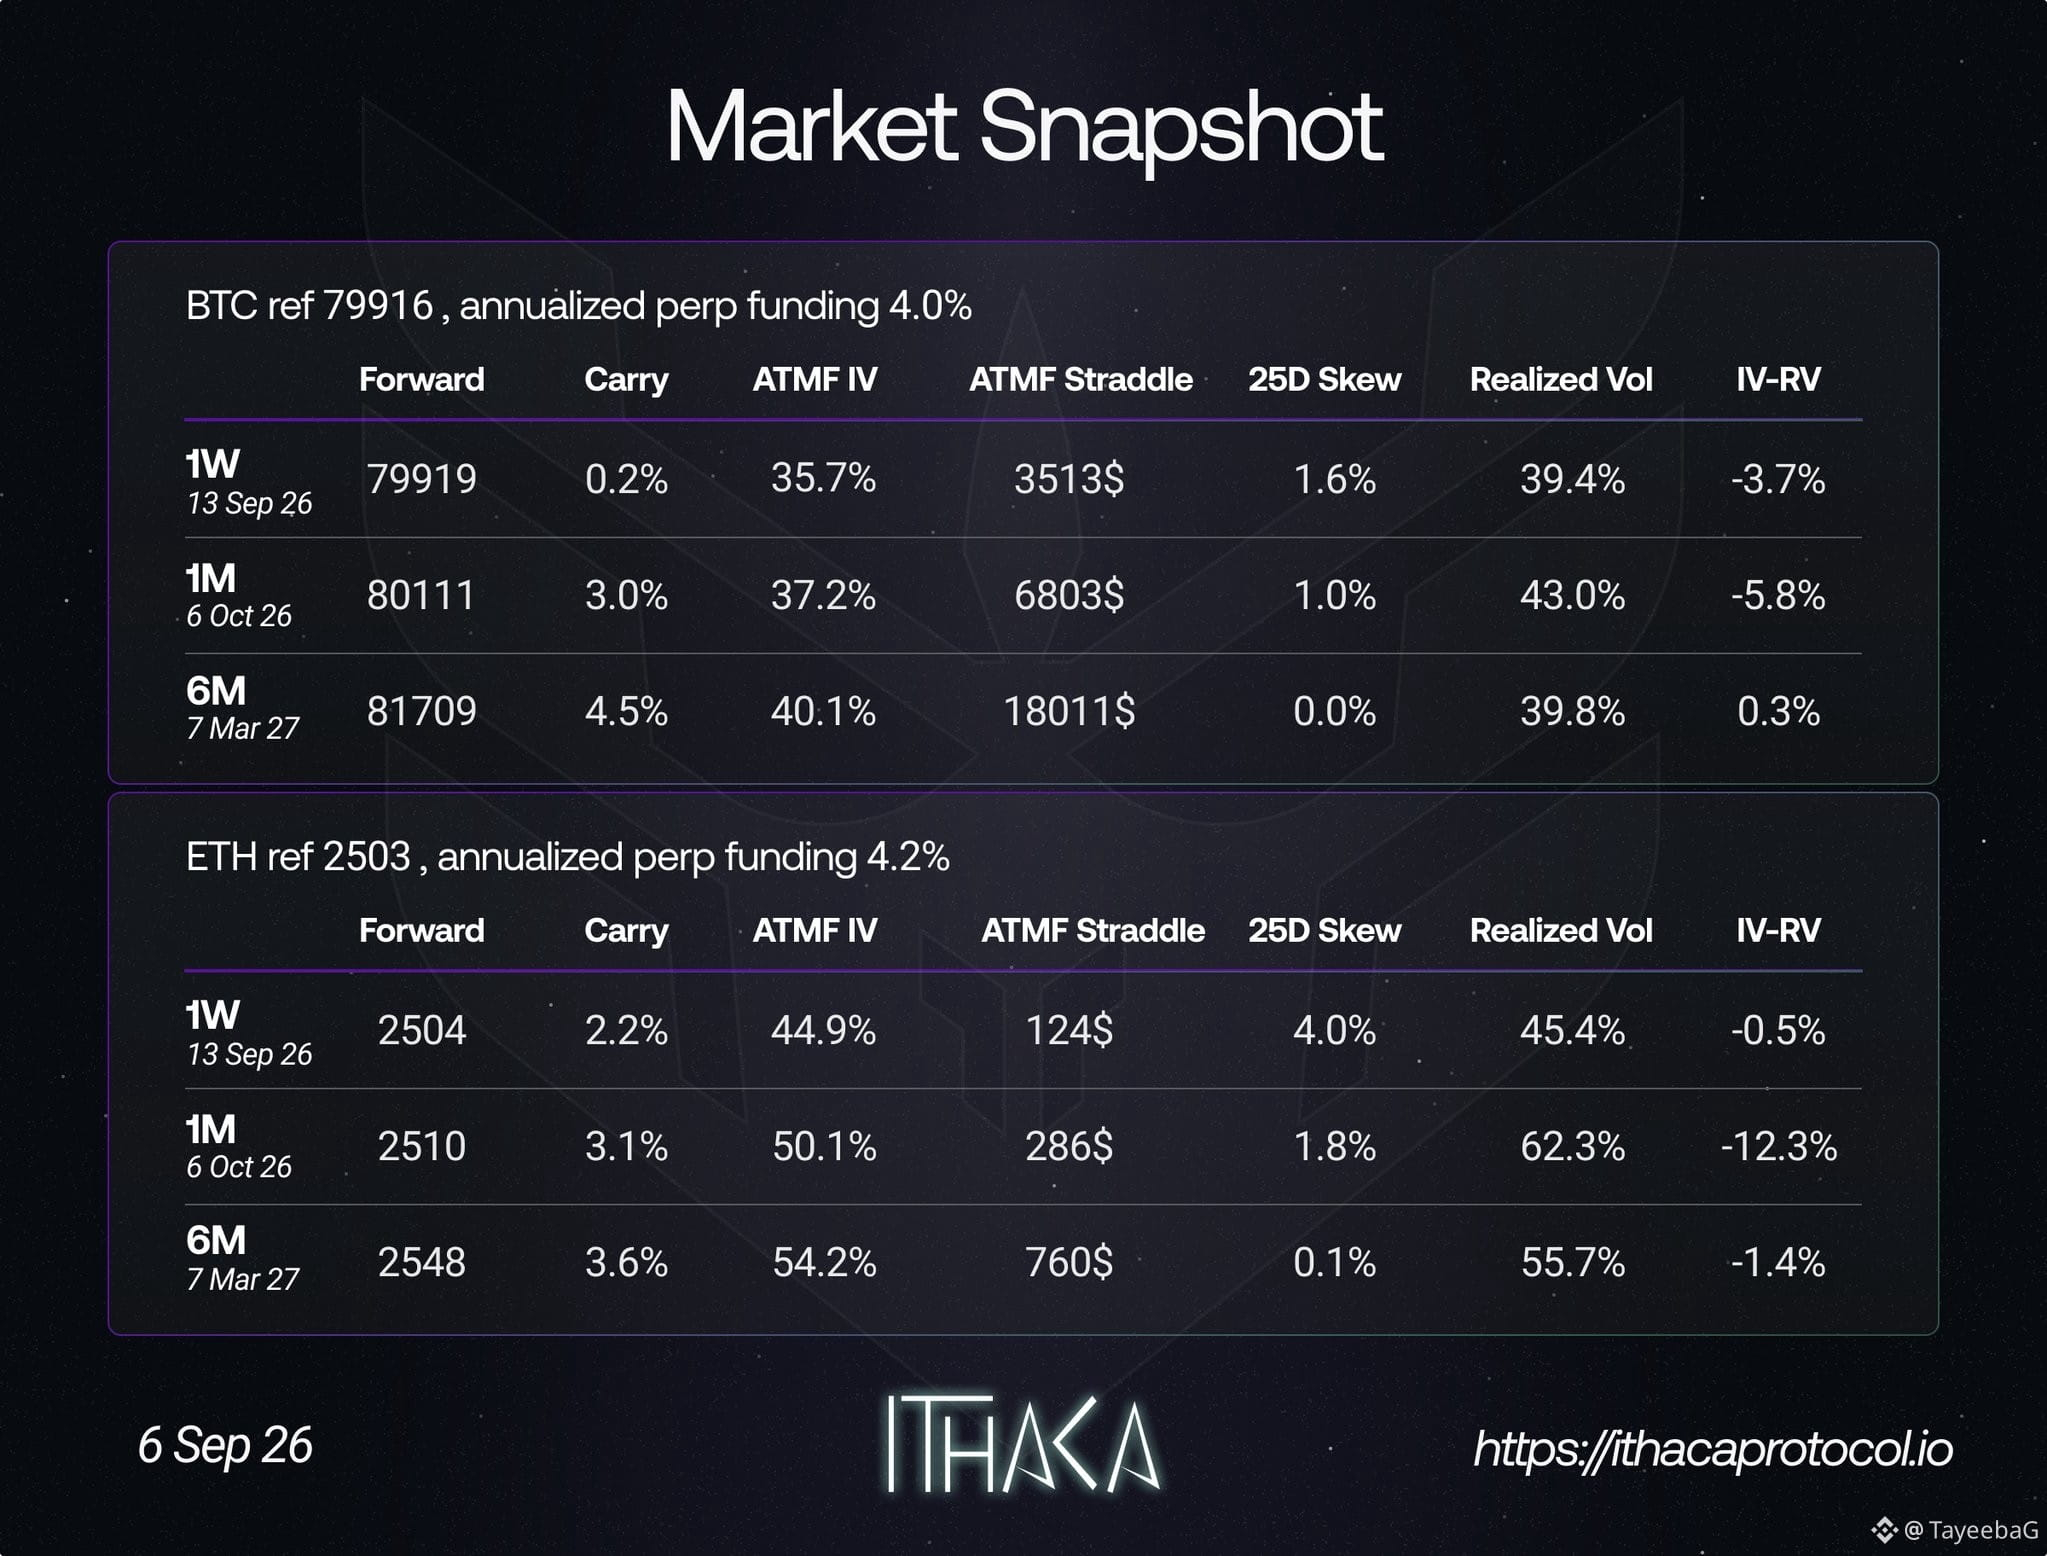
📊 Instantánea del mercado | 6 de sep
Las opciones de BTC y ETH muestran una volatilidad implícita en enfriamiento, mientras que la volatilidad realizada reciente sigue siendo más alta en varios vencimientos.
🔹 BTC: IV 1S 35.7% | Volatilidad realizada 39.4%
🔹 ETH: IV 1S 44.9% | Volatilidad realizada 45.4%
🔹 La asimetría es positiva en el corto y mediano plazo, lo que señala una mayor demanda de exposición al alza.
🔹 Funding de perp: BTC 4.0% | ETH 4.2%
🔹 ETH 1M IV-RV es -12.3%, lo que significa que la volatilidad realizada está significativamente por encima de la implícita.
📈 Conclusión: Las expectativas de volatilidad se han moderado, pero el movimiento real del mercado sigue elevado. La asimetría positiva mantiene al mercado de opciones ligeramente sesgado al alza.
📊 Instantánea del mercado | 6 de sep
Las opciones de BTC y ETH muestran una volatilidad implícita en enfriamiento, mientras que la volatilidad realizada reciente sigue siendo más alta en varios vencimientos.
🔹 BTC: IV 1S 35.7% | Volatilidad realizada 39.4%
🔹 ETH: IV 1S 44.9% | Volatilidad realizada 45.4%
🔹 La asimetría es positiva en el corto y mediano plazo, lo que señala una mayor demanda de exposición al alza.
🔹 Funding de perp: BTC 4.0% | ETH 4.2%
🔹 ETH 1M IV-RV es -12.3%, lo que significa que la volatilidad realizada está significativamente por encima de la implícita.
📈 Conclusión: Las expectativas de volatilidad se han moderado, pero el movimiento real del mercado sigue elevado. La asimetría positiva mantiene al mercado de opciones ligeramente sesgado al alza.
Las opciones de BTC y ETH muestran una volatilidad implícita en enfriamiento, mientras que la volatilidad realizada reciente sigue siendo más alta en varios vencimientos.
🔹 BTC: IV 1S 35.7% | Volatilidad realizada 39.4%
🔹 ETH: IV 1S 44.9% | Volatilidad realizada 45.4%
🔹 La asimetría es positiva en el corto y mediano plazo, lo que señala una mayor demanda de exposición al alza.
🔹 Funding de perp: BTC 4.0% | ETH 4.2%
🔹 ETH 1M IV-RV es -12.3%, lo que significa que la volatilidad realizada está significativamente por encima de la implícita.
📈 Conclusión: Las expectativas de volatilidad se han moderado, pero el movimiento real del mercado sigue elevado. La asimetría positiva mantiene al mercado de opciones ligeramente sesgado al alza.
1
104
·
--
Artículo
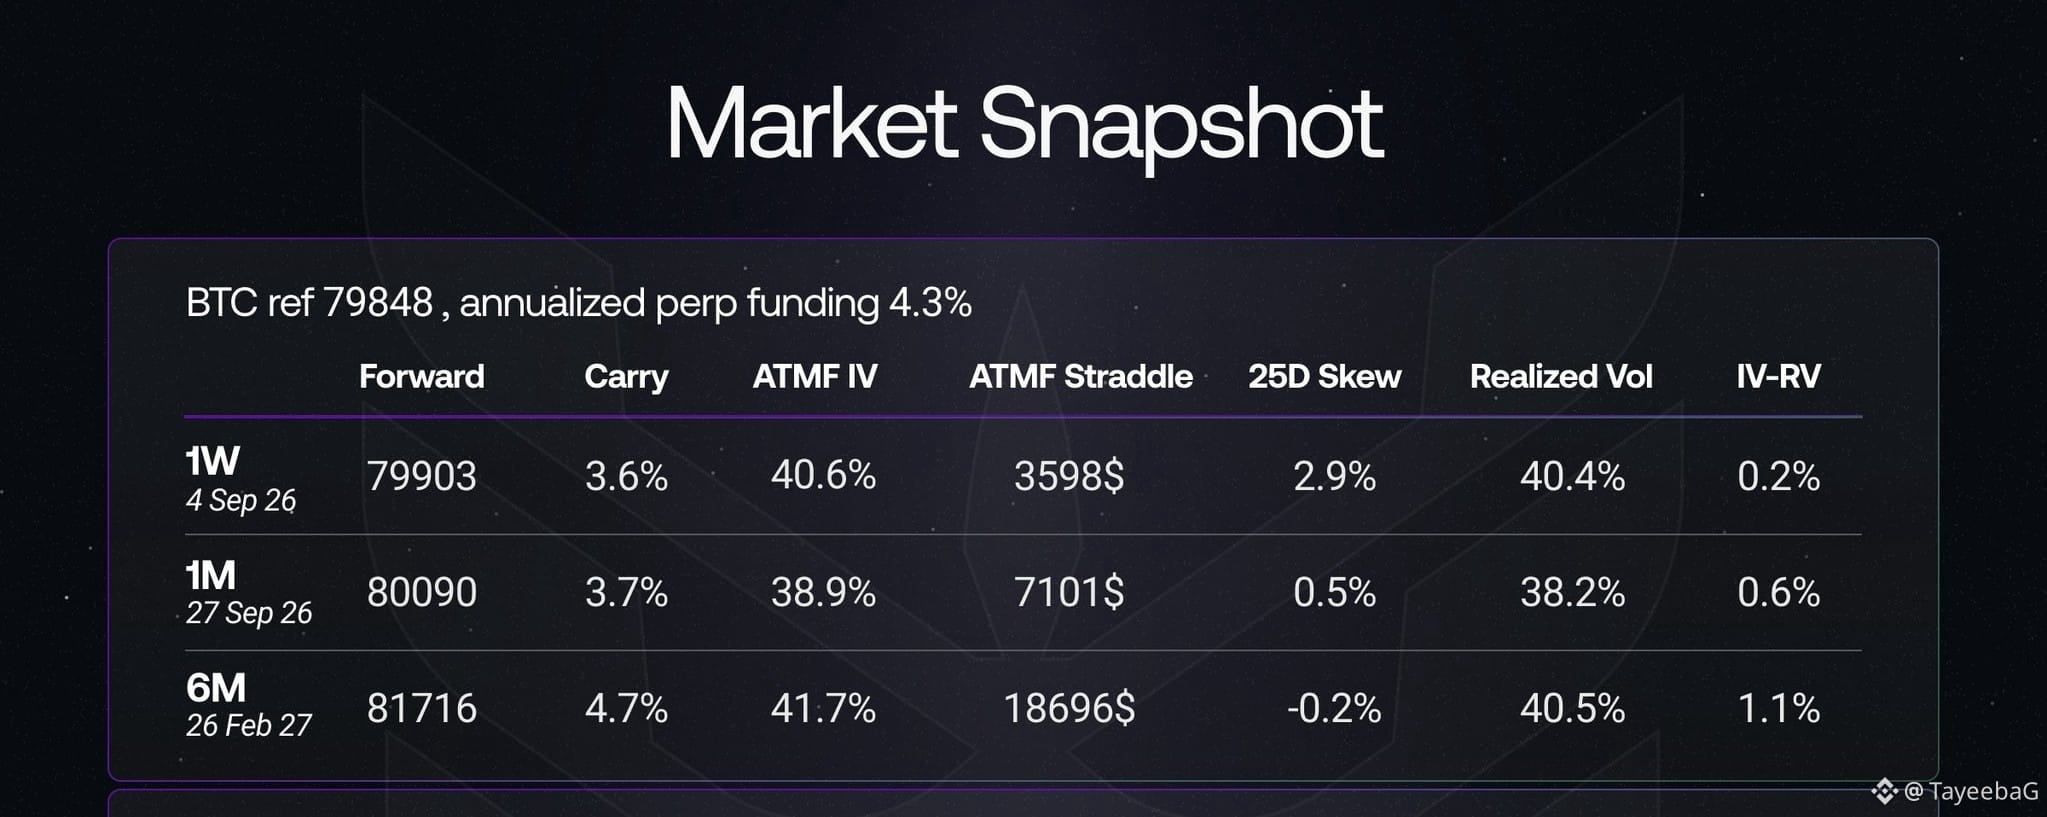
📊 Resumen del mercado | 28 de agosto📊 Resumen del mercado | 28 de agosto
La volatilidad de BTC y ETH se ha normalizado bruscamente tras el reciente repunte.
🔹 BTC: IV 1W 40,6% | Volatilidad realizada 40,4%
🔹 ETH: IV 1W 51,7% | Volatilidad realizada 51,7%
🔹 El IV-RV ahora está cerca de 0%, lo que significa que la volatilidad implícita y la realizada están estrechamente alineadas.
🔹 La asimetría se volvió positiva a corto plazo: BTC +2,9% | ETH +3,1%, mostrando una demanda alcista más fuerte.
🔹 El financiamiento de futuros se mantiene positivo: BTC 4,3% | ET📊 Resumen del mercado | 28 de agosto
La volatilidad de BTC y ETH se ha normalizado bruscamente tras el reciente repunte.
📊 Resumen del mercado | 28 de agosto
📊 Resumen del mercado | 28 de agosto
La volatilidad de BTC y ETH se ha normalizado bruscamente tras el reciente repunte.
🔹 BTC: IV 1W 40,6% | Volatilidad realizada 40,4%
🔹 ETH: IV 1W 51,7% | Volatilidad realizada 51,7%
🔹 El IV-RV ahora está cerca de 0%, lo que significa que la volatilidad implícita y la realizada están estrechamente alineadas.
🔹 La asimetría se volvió positiva a corto plazo: BTC +2,9% | ETH +3,1%, mostrando una demanda alcista más fuerte.
🔹 El financiamiento de futuros se mantiene positivo: BTC 4,3% | ET📊 Resumen del mercado | 28 de agosto
La volatilidad de BTC y ETH se ha normalizado bruscamente tras el reciente repunte.
La volatilidad de BTC y ETH se ha normalizado bruscamente tras el reciente repunte.
🔹 BTC: IV 1W 40,6% | Volatilidad realizada 40,4%
🔹 ETH: IV 1W 51,7% | Volatilidad realizada 51,7%
🔹 El IV-RV ahora está cerca de 0%, lo que significa que la volatilidad implícita y la realizada están estrechamente alineadas.
🔹 La asimetría se volvió positiva a corto plazo: BTC +2,9% | ETH +3,1%, mostrando una demanda alcista más fuerte.
🔹 El financiamiento de futuros se mantiene positivo: BTC 4,3% | ET📊 Resumen del mercado | 28 de agosto
La volatilidad de BTC y ETH se ha normalizado bruscamente tras el reciente repunte.
1
74
·
--
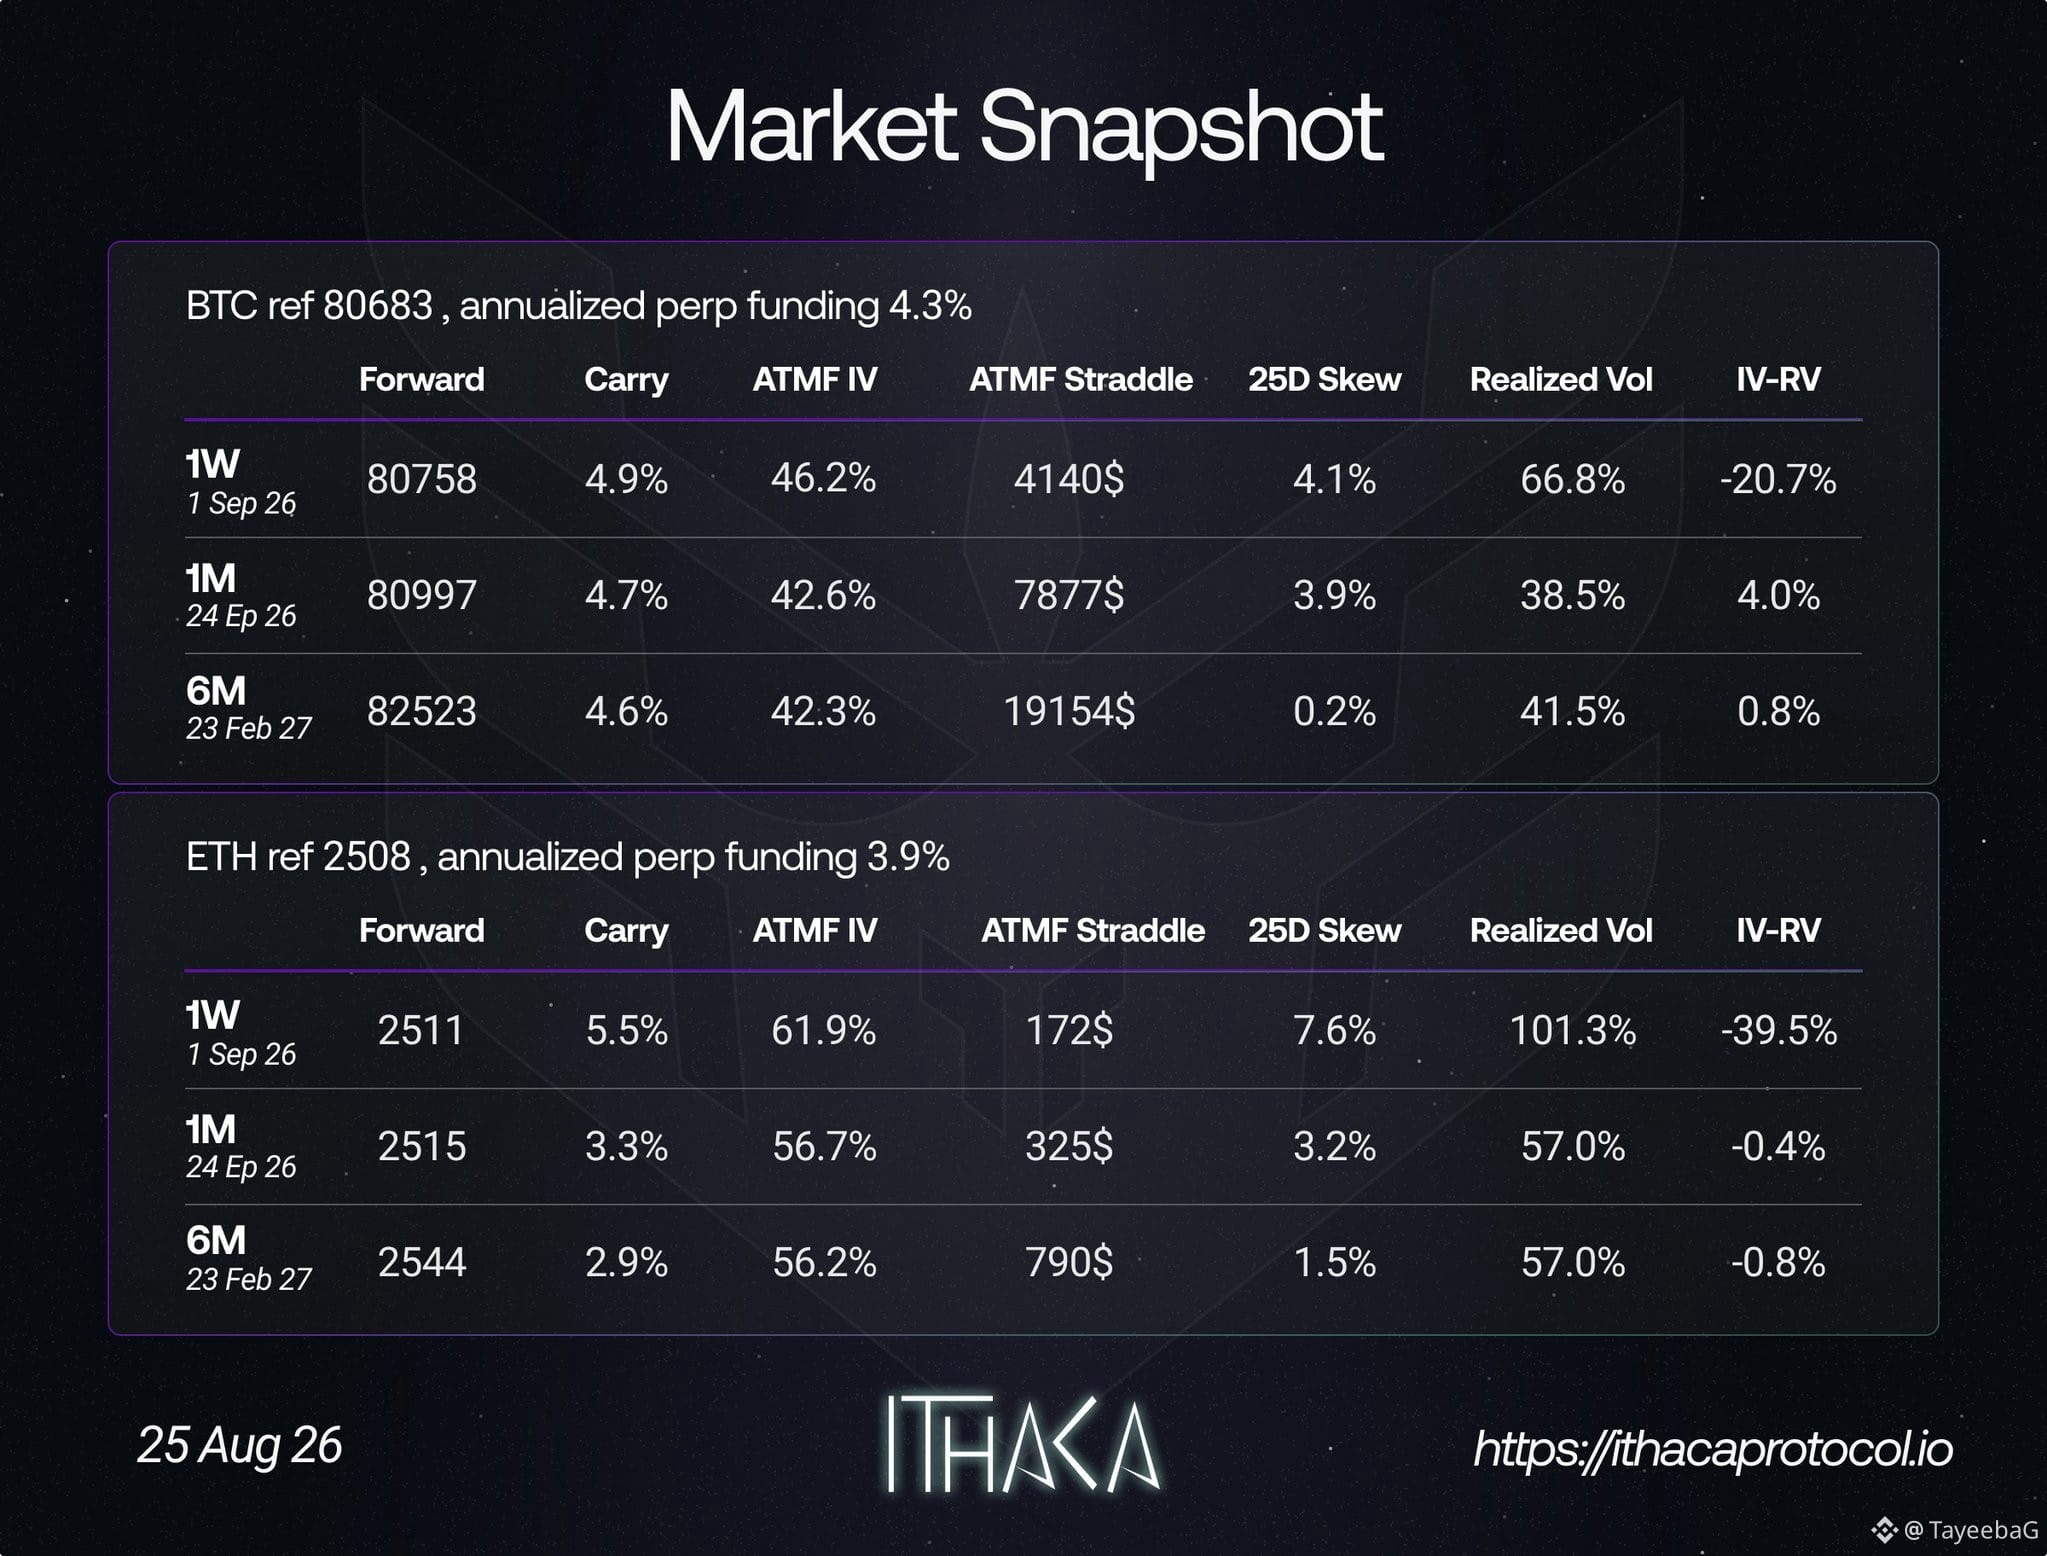
1
97
·
--
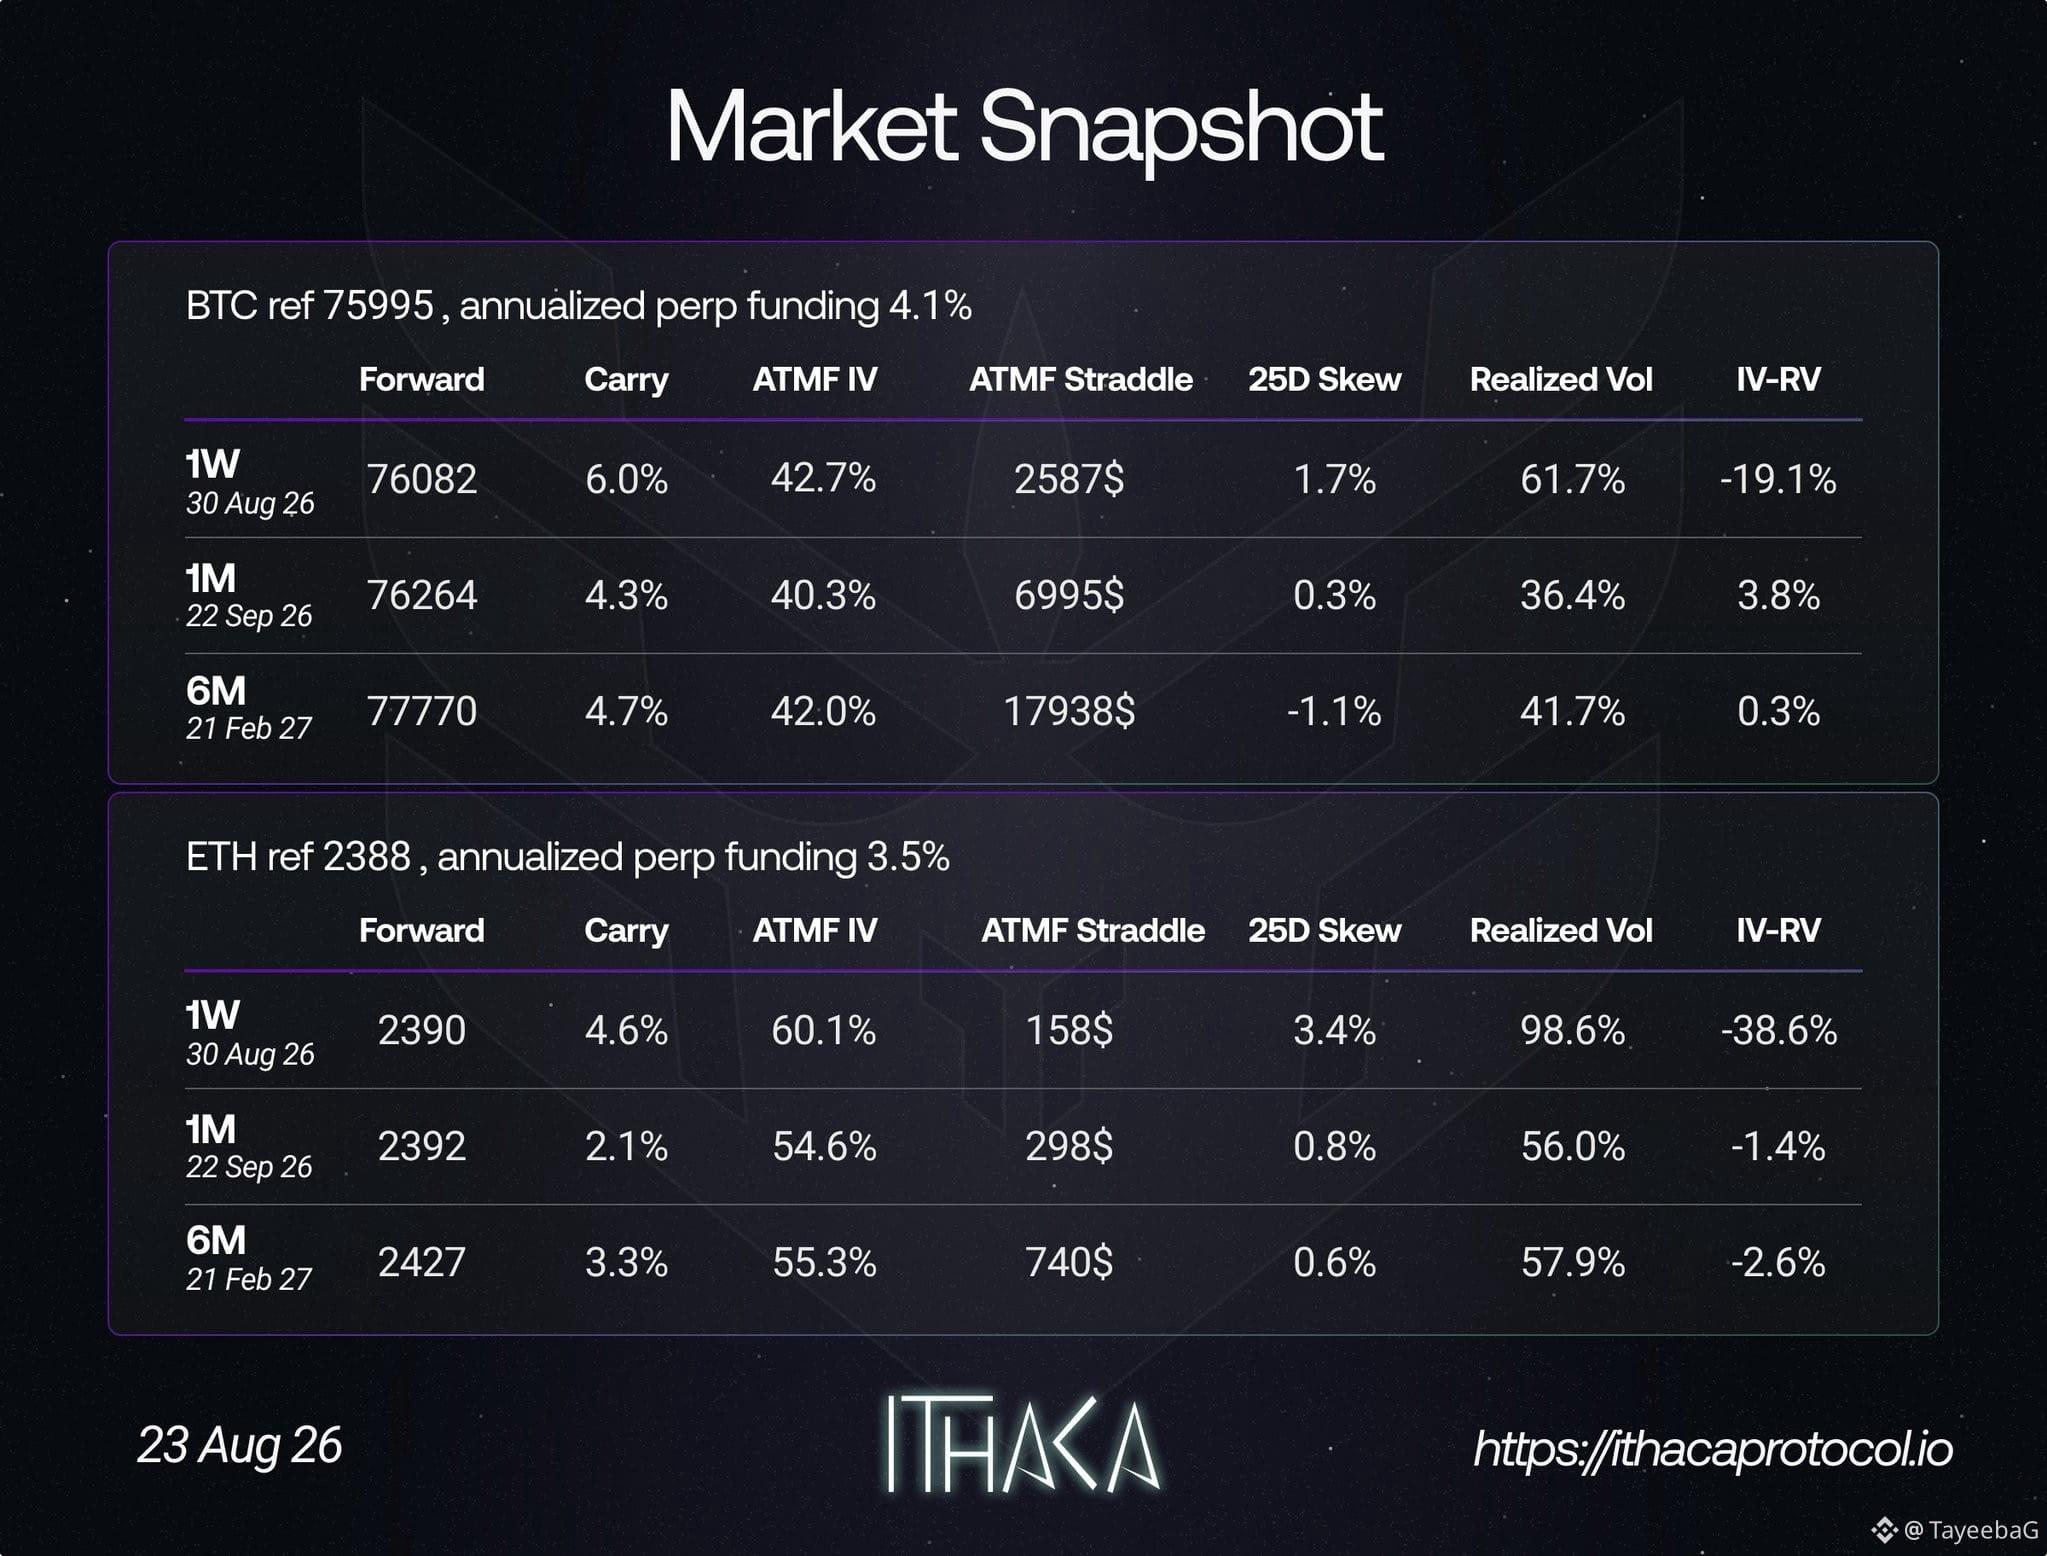
1
120
·
--
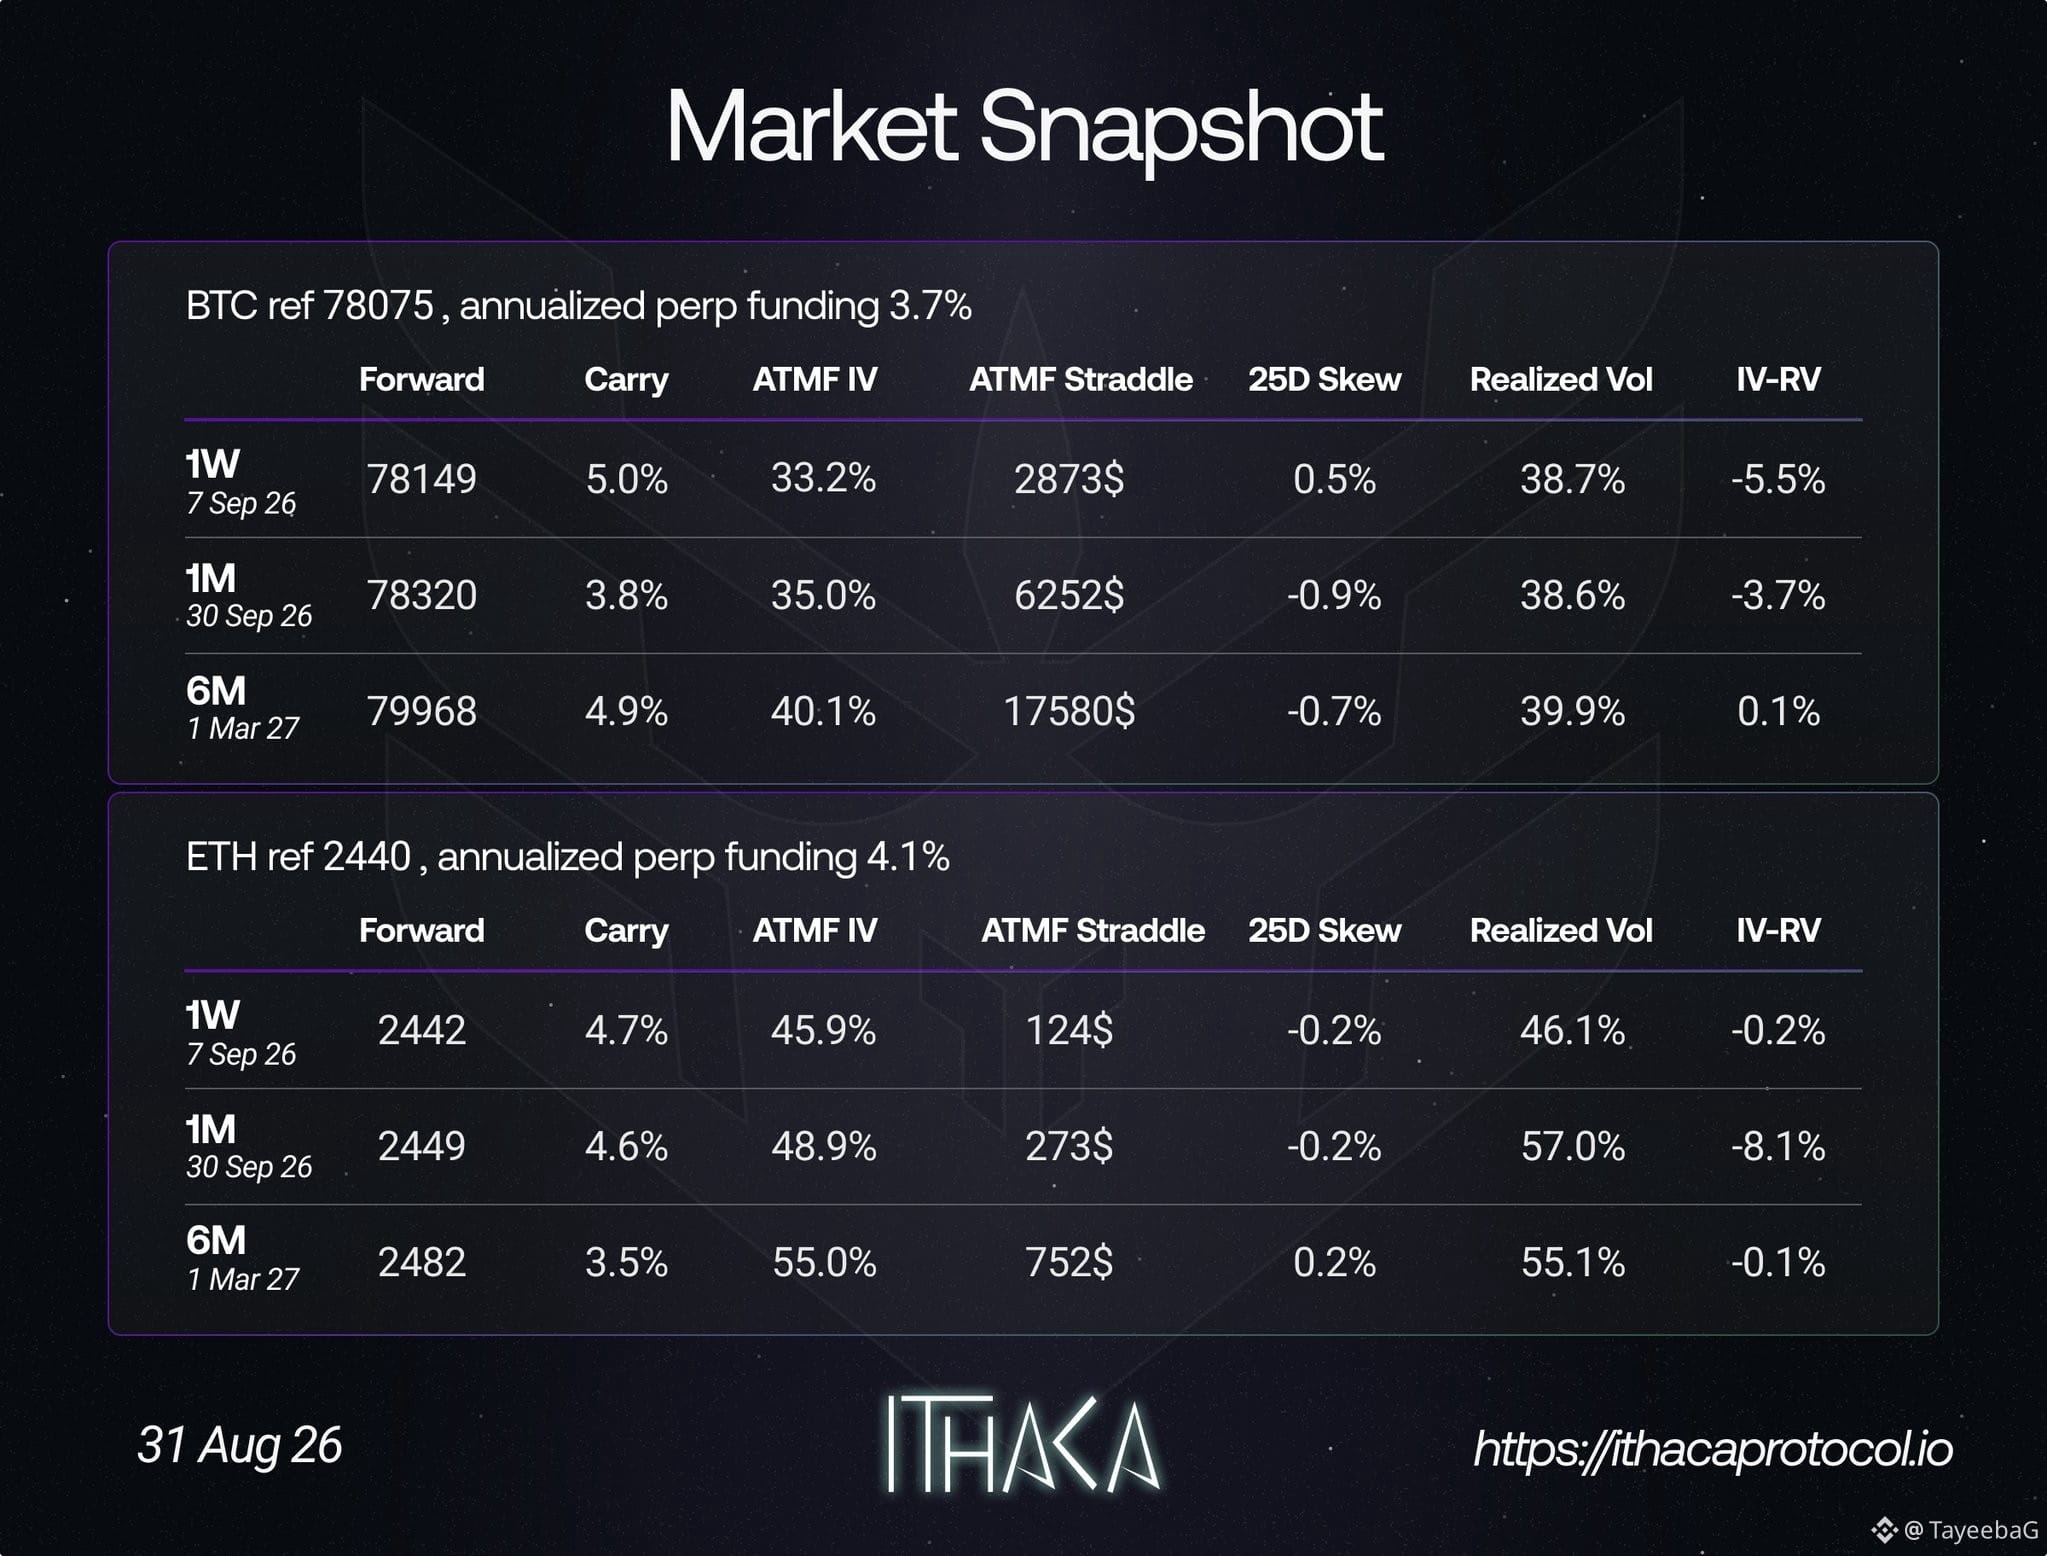
19 de agosto, resumen del mercado de Ithaca protocol 👌🏻
19 de agosto, resumen del mercado de Ithaca protocol 👌🏻
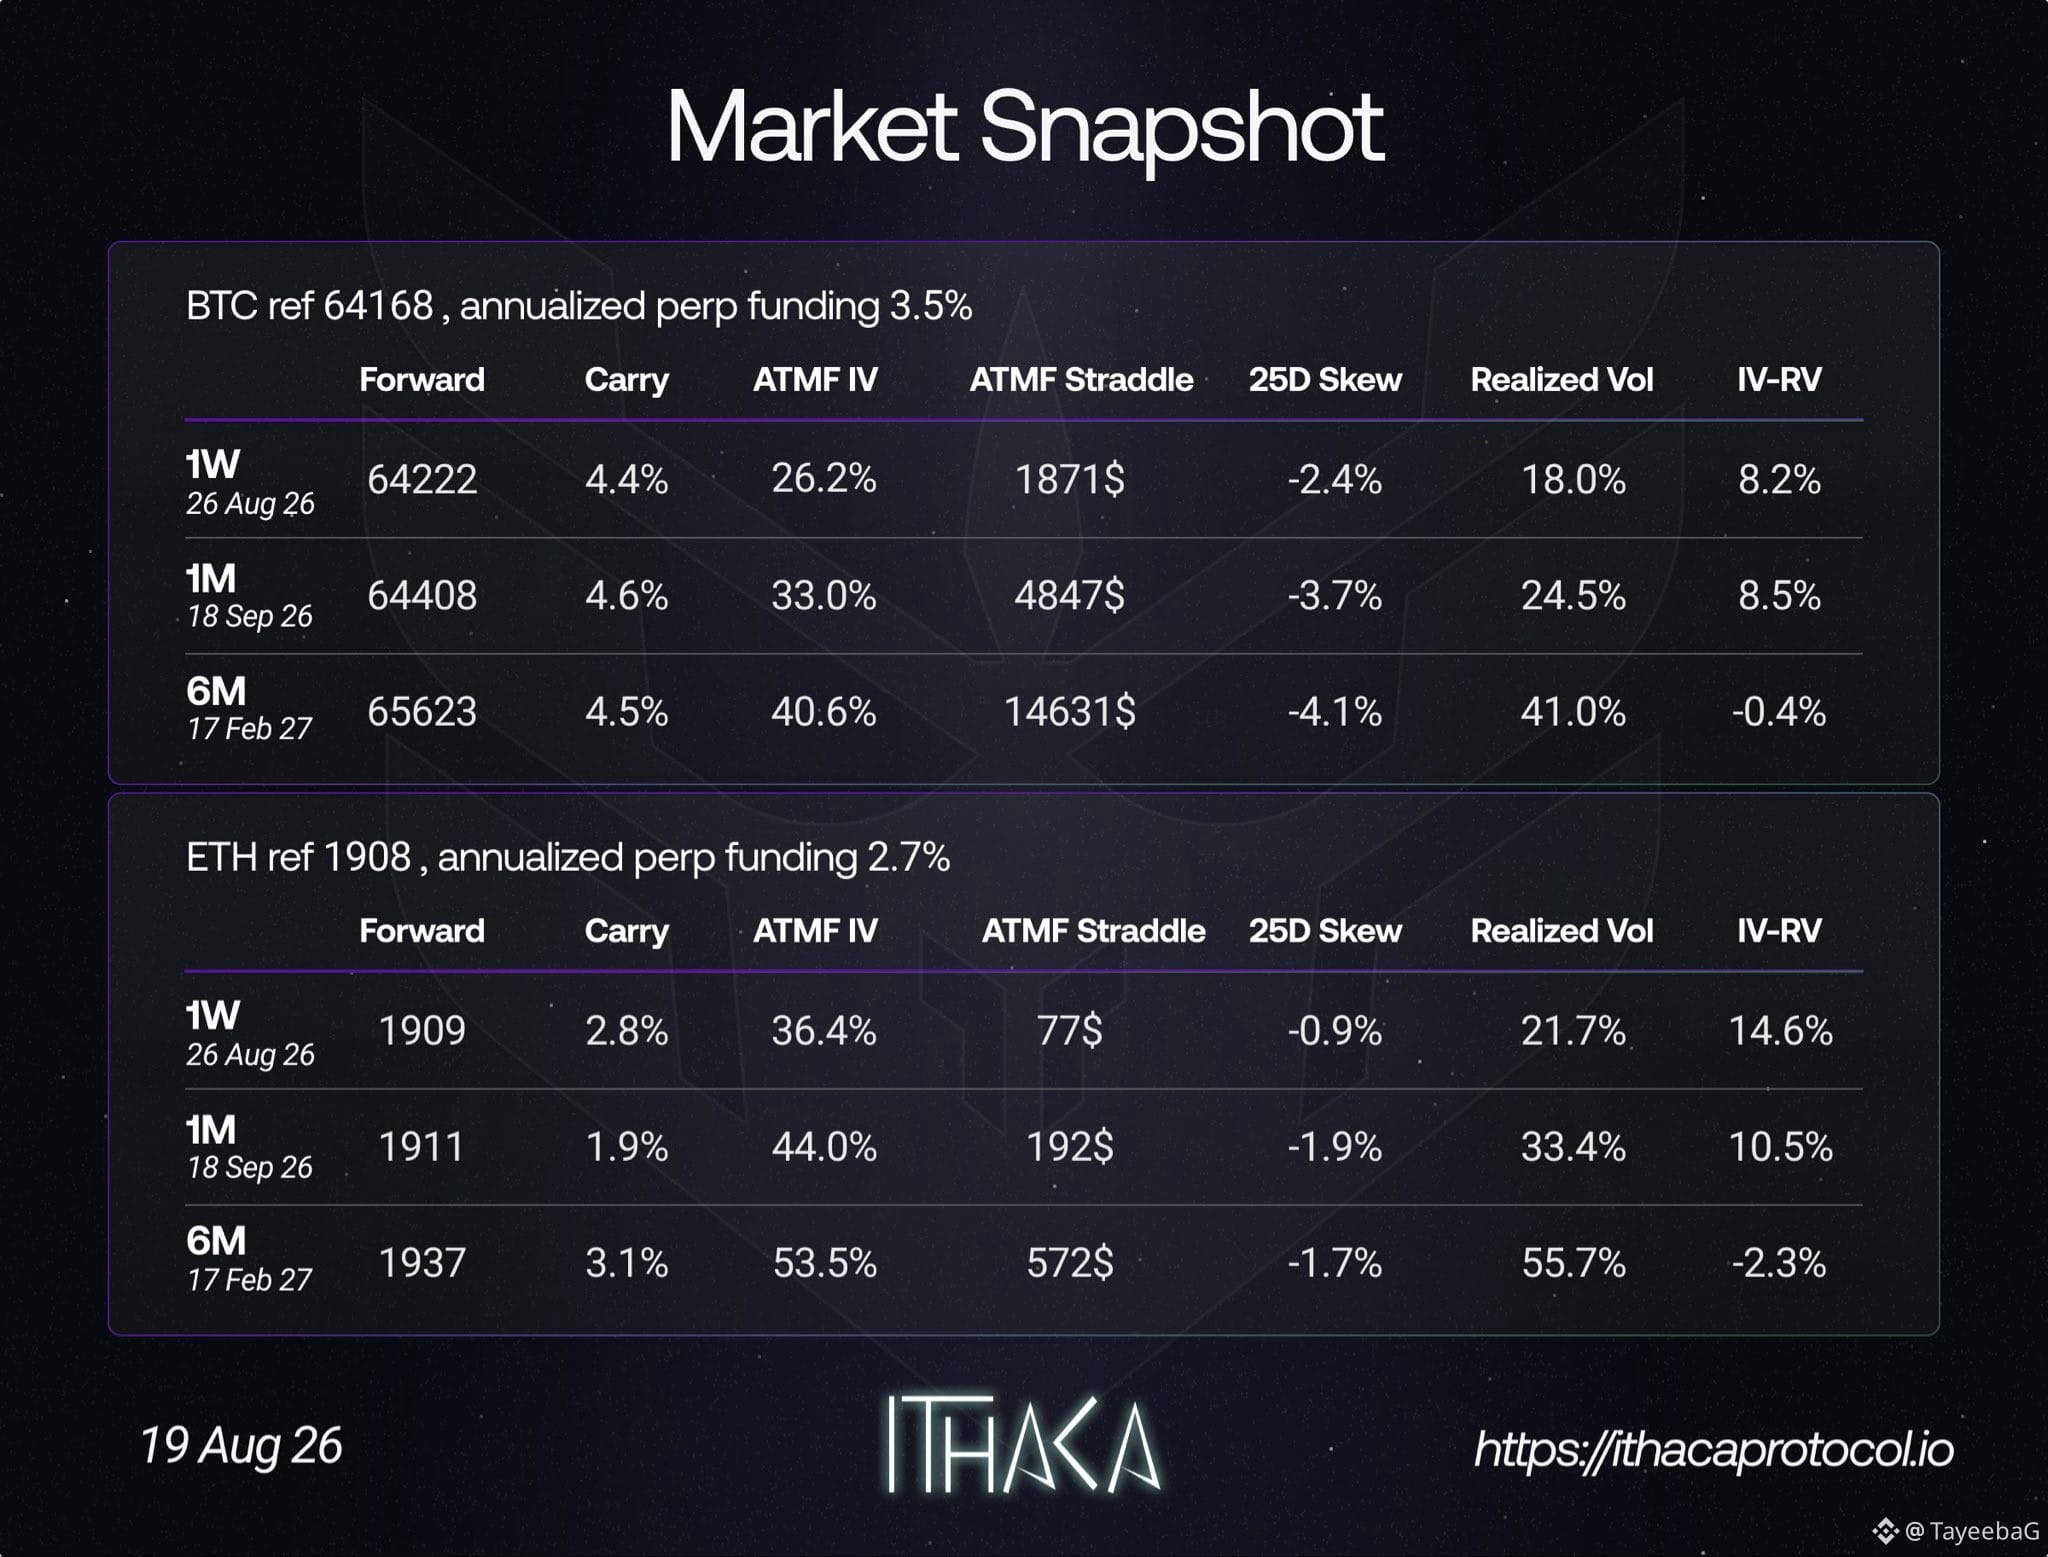
1
92
·
--

Artículo
Resumen del mercado del 16 de agosto📊 Resumen del mercado | 16 de agosto
Las opciones sobre BTC y ETH se mantienen relativamente tranquilas a corto plazo, mientras que los vencimientos más largos siguen incorporando una volatilidad más alta.
🔹 BTC: IV 1W 26.8% → 6M 40.5%
🔹 ETH: IV 1W 36.0% → 6M 54.3%
🔹 Ambos mantienen un sesgo negativo, lo que apunta a una ligera inclinación alcista.
🔹 Financiación perp: BTC 3.7% | ETH 2.7%
📈 Conclusión: La volatilidad a corto plazo está contenida, pero el mercado espera movimientos más grandes en los próximos meses.
$BTC $ETH #Ithaca #BTC走势分析 #Ethereum
Resumen del mercado del 16 de agosto
📊 Resumen del mercado | 16 de agosto
Las opciones sobre BTC y ETH se mantienen relativamente tranquilas a corto plazo, mientras que los vencimientos más largos siguen incorporando una volatilidad más alta.
🔹 BTC: IV 1W 26.8% → 6M 40.5%
🔹 ETH: IV 1W 36.0% → 6M 54.3%
🔹 Ambos mantienen un sesgo negativo, lo que apunta a una ligera inclinación alcista.
🔹 Financiación perp: BTC 3.7% | ETH 2.7%
📈 Conclusión: La volatilidad a corto plazo está contenida, pero el mercado espera movimientos más grandes en los próximos meses.
$BTC $ETH #Ithaca #BTC走势分析 #Ethereum
Las opciones sobre BTC y ETH se mantienen relativamente tranquilas a corto plazo, mientras que los vencimientos más largos siguen incorporando una volatilidad más alta.
🔹 BTC: IV 1W 26.8% → 6M 40.5%
🔹 ETH: IV 1W 36.0% → 6M 54.3%
🔹 Ambos mantienen un sesgo negativo, lo que apunta a una ligera inclinación alcista.
🔹 Financiación perp: BTC 3.7% | ETH 2.7%
📈 Conclusión: La volatilidad a corto plazo está contenida, pero el mercado espera movimientos más grandes en los próximos meses.
$BTC $ETH #Ithaca #BTC走势分析 #Ethereum
1
65
·
--
Resumen del mercado 15 ago📊 Resumen del mercado | 15 de agosto
Las opciones de BTC y ETH siguen mostrando una volatilidad a corto plazo contenida, mientras que las vencimientos más largos cotizan movimientos mayores.
🔹 BTC: 1W IV 25.3% → 6M 40.4%
🔹 ETH: 1W IV 34.5% → 6M 54.2%
🔹 Ambos mantienen una inclinación negativa (skew), lo que sugiere un sesgo alcista leve.
🔹 Financiación perp: BTC 3.8% | ETH 3.0%
📈 Conclusión: la volatilidad a corto plazo se mantiene relativamente contenida, pero las opciones están valorando una volatilidad más alta de cara al futuro. BTC y ETH también siguen ligeramente sesgadas al alza a través del skew.#Ithaca #BTC走势分析 #Ethereum $BTC $ETH
Resumen del mercado 15 ago
📊 Resumen del mercado | 15 de agosto
Las opciones de BTC y ETH siguen mostrando una volatilidad a corto plazo contenida, mientras que las vencimientos más largos cotizan movimientos mayores.
🔹 BTC: 1W IV 25.3% → 6M 40.4%
🔹 ETH: 1W IV 34.5% → 6M 54.2%
🔹 Ambos mantienen una inclinación negativa (skew), lo que sugiere un sesgo alcista leve.
🔹 Financiación perp: BTC 3.8% | ETH 3.0%
📈 Conclusión: la volatilidad a corto plazo se mantiene relativamente contenida, pero las opciones están valorando una volatilidad más alta de cara al futuro. BTC y ETH también siguen ligeramente sesgadas al alza a través del skew.#Ithaca #BTC走势分析 #Ethereum $BTC $ETH
Las opciones de BTC y ETH siguen mostrando una volatilidad a corto plazo contenida, mientras que las vencimientos más largos cotizan movimientos mayores.
🔹 BTC: 1W IV 25.3% → 6M 40.4%
🔹 ETH: 1W IV 34.5% → 6M 54.2%
🔹 Ambos mantienen una inclinación negativa (skew), lo que sugiere un sesgo alcista leve.
🔹 Financiación perp: BTC 3.8% | ETH 3.0%
📈 Conclusión: la volatilidad a corto plazo se mantiene relativamente contenida, pero las opciones están valorando una volatilidad más alta de cara al futuro. BTC y ETH también siguen ligeramente sesgadas al alza a través del skew.#Ithaca #BTC走势分析 #Ethereum $BTC $ETH
1
90
·
--
Resumen del mercado del protocolo Ithaca📊 Resumen del mercado | 13 de agosto
Las opciones de BTC y ETH señalan un escenario relativamente tranquilo a corto plazo, mientras que los contratos con vencimientos más lejanos descuentan una volatilidad mayor.
🔹 BTC: IV 1W 27,1% → IV 6M 40,8%
🔹 ETH: IV 1W 39,7% → IV 6M 54,9%
🔹 Ambos muestran un skew negativo de 25D, lo que indica una ligera inclinación alcista.
La financiación de los contratos perpetuos sigue siendo positiva en 3,5% para BTC y 3,1% para ETH, lo que muestra que las posiciones largas todavía pagan una prima moderada.
Conclusión: Las condiciones a corto plazo parecen tranquilas, pero el mercado espera movimientos más grandes en los próximos meses. 👀
Resumen del mercado del protocolo Ithaca
📊 Resumen del mercado | 13 de agosto
Las opciones de BTC y ETH señalan un escenario relativamente tranquilo a corto plazo, mientras que los contratos con vencimientos más lejanos descuentan una volatilidad mayor.
🔹 BTC: IV 1W 27,1% → IV 6M 40,8%
🔹 ETH: IV 1W 39,7% → IV 6M 54,9%
🔹 Ambos muestran un skew negativo de 25D, lo que indica una ligera inclinación alcista.
La financiación de los contratos perpetuos sigue siendo positiva en 3,5% para BTC y 3,1% para ETH, lo que muestra que las posiciones largas todavía pagan una prima moderada.
Conclusión: Las condiciones a corto plazo parecen tranquilas, pero el mercado espera movimientos más grandes en los próximos meses. 👀
Las opciones de BTC y ETH señalan un escenario relativamente tranquilo a corto plazo, mientras que los contratos con vencimientos más lejanos descuentan una volatilidad mayor.
🔹 BTC: IV 1W 27,1% → IV 6M 40,8%
🔹 ETH: IV 1W 39,7% → IV 6M 54,9%
🔹 Ambos muestran un skew negativo de 25D, lo que indica una ligera inclinación alcista.
La financiación de los contratos perpetuos sigue siendo positiva en 3,5% para BTC y 3,1% para ETH, lo que muestra que las posiciones largas todavía pagan una prima moderada.
Conclusión: Las condiciones a corto plazo parecen tranquilas, pero el mercado espera movimientos más grandes en los próximos meses. 👀
1
77
·
--
Resumen del mercado del protocolo Ithaca📊 Resumen del mercado | BTC & ETH
¿Qué nos está diciendo el mercado de opciones?
🔹 BTC
• IV 1S: 28,5% | Skew 25D: -3,3%
• IV 1M: 34,0% | Skew: -3,9%
• IV 6M: 40,8% | Skew: -4,1%
🔹 ETH
• IV 1S: 39,9% | Skew 25D: -2,0%
• IV 1M: 47,2% | Skew: -2,5%
• IV 6M: 54,9% | Skew: -2,3%
📈 Qué significa:
La volatilidad implícita aumenta de forma constante con el vencimiento, lo que sugiere que el mercado espera más incertidumbre a más largo plazo.
El skew negativo de 25D apunta a una demanda relativamente más fuerte de exposición alcista, lo que le da al mercado de opciones una inclinación ligeramente alcista.
Resumen del mercado del protocolo Ithaca
📊 Resumen del mercado | BTC & ETH
¿Qué nos está diciendo el mercado de opciones?
🔹 BTC
• IV 1S: 28,5% | Skew 25D: -3,3%
• IV 1M: 34,0% | Skew: -3,9%
• IV 6M: 40,8% | Skew: -4,1%
🔹 ETH
• IV 1S: 39,9% | Skew 25D: -2,0%
• IV 1M: 47,2% | Skew: -2,5%
• IV 6M: 54,9% | Skew: -2,3%
📈 Qué significa:
La volatilidad implícita aumenta de forma constante con el vencimiento, lo que sugiere que el mercado espera más incertidumbre a más largo plazo.
El skew negativo de 25D apunta a una demanda relativamente más fuerte de exposición alcista, lo que le da al mercado de opciones una inclinación ligeramente alcista.
¿Qué nos está diciendo el mercado de opciones?
🔹 BTC
• IV 1S: 28,5% | Skew 25D: -3,3%
• IV 1M: 34,0% | Skew: -3,9%
• IV 6M: 40,8% | Skew: -4,1%
🔹 ETH
• IV 1S: 39,9% | Skew 25D: -2,0%
• IV 1M: 47,2% | Skew: -2,5%
• IV 6M: 54,9% | Skew: -2,3%
📈 Qué significa:
La volatilidad implícita aumenta de forma constante con el vencimiento, lo que sugiere que el mercado espera más incertidumbre a más largo plazo.
El skew negativo de 25D apunta a una demanda relativamente más fuerte de exposición alcista, lo que le da al mercado de opciones una inclinación ligeramente alcista.
87
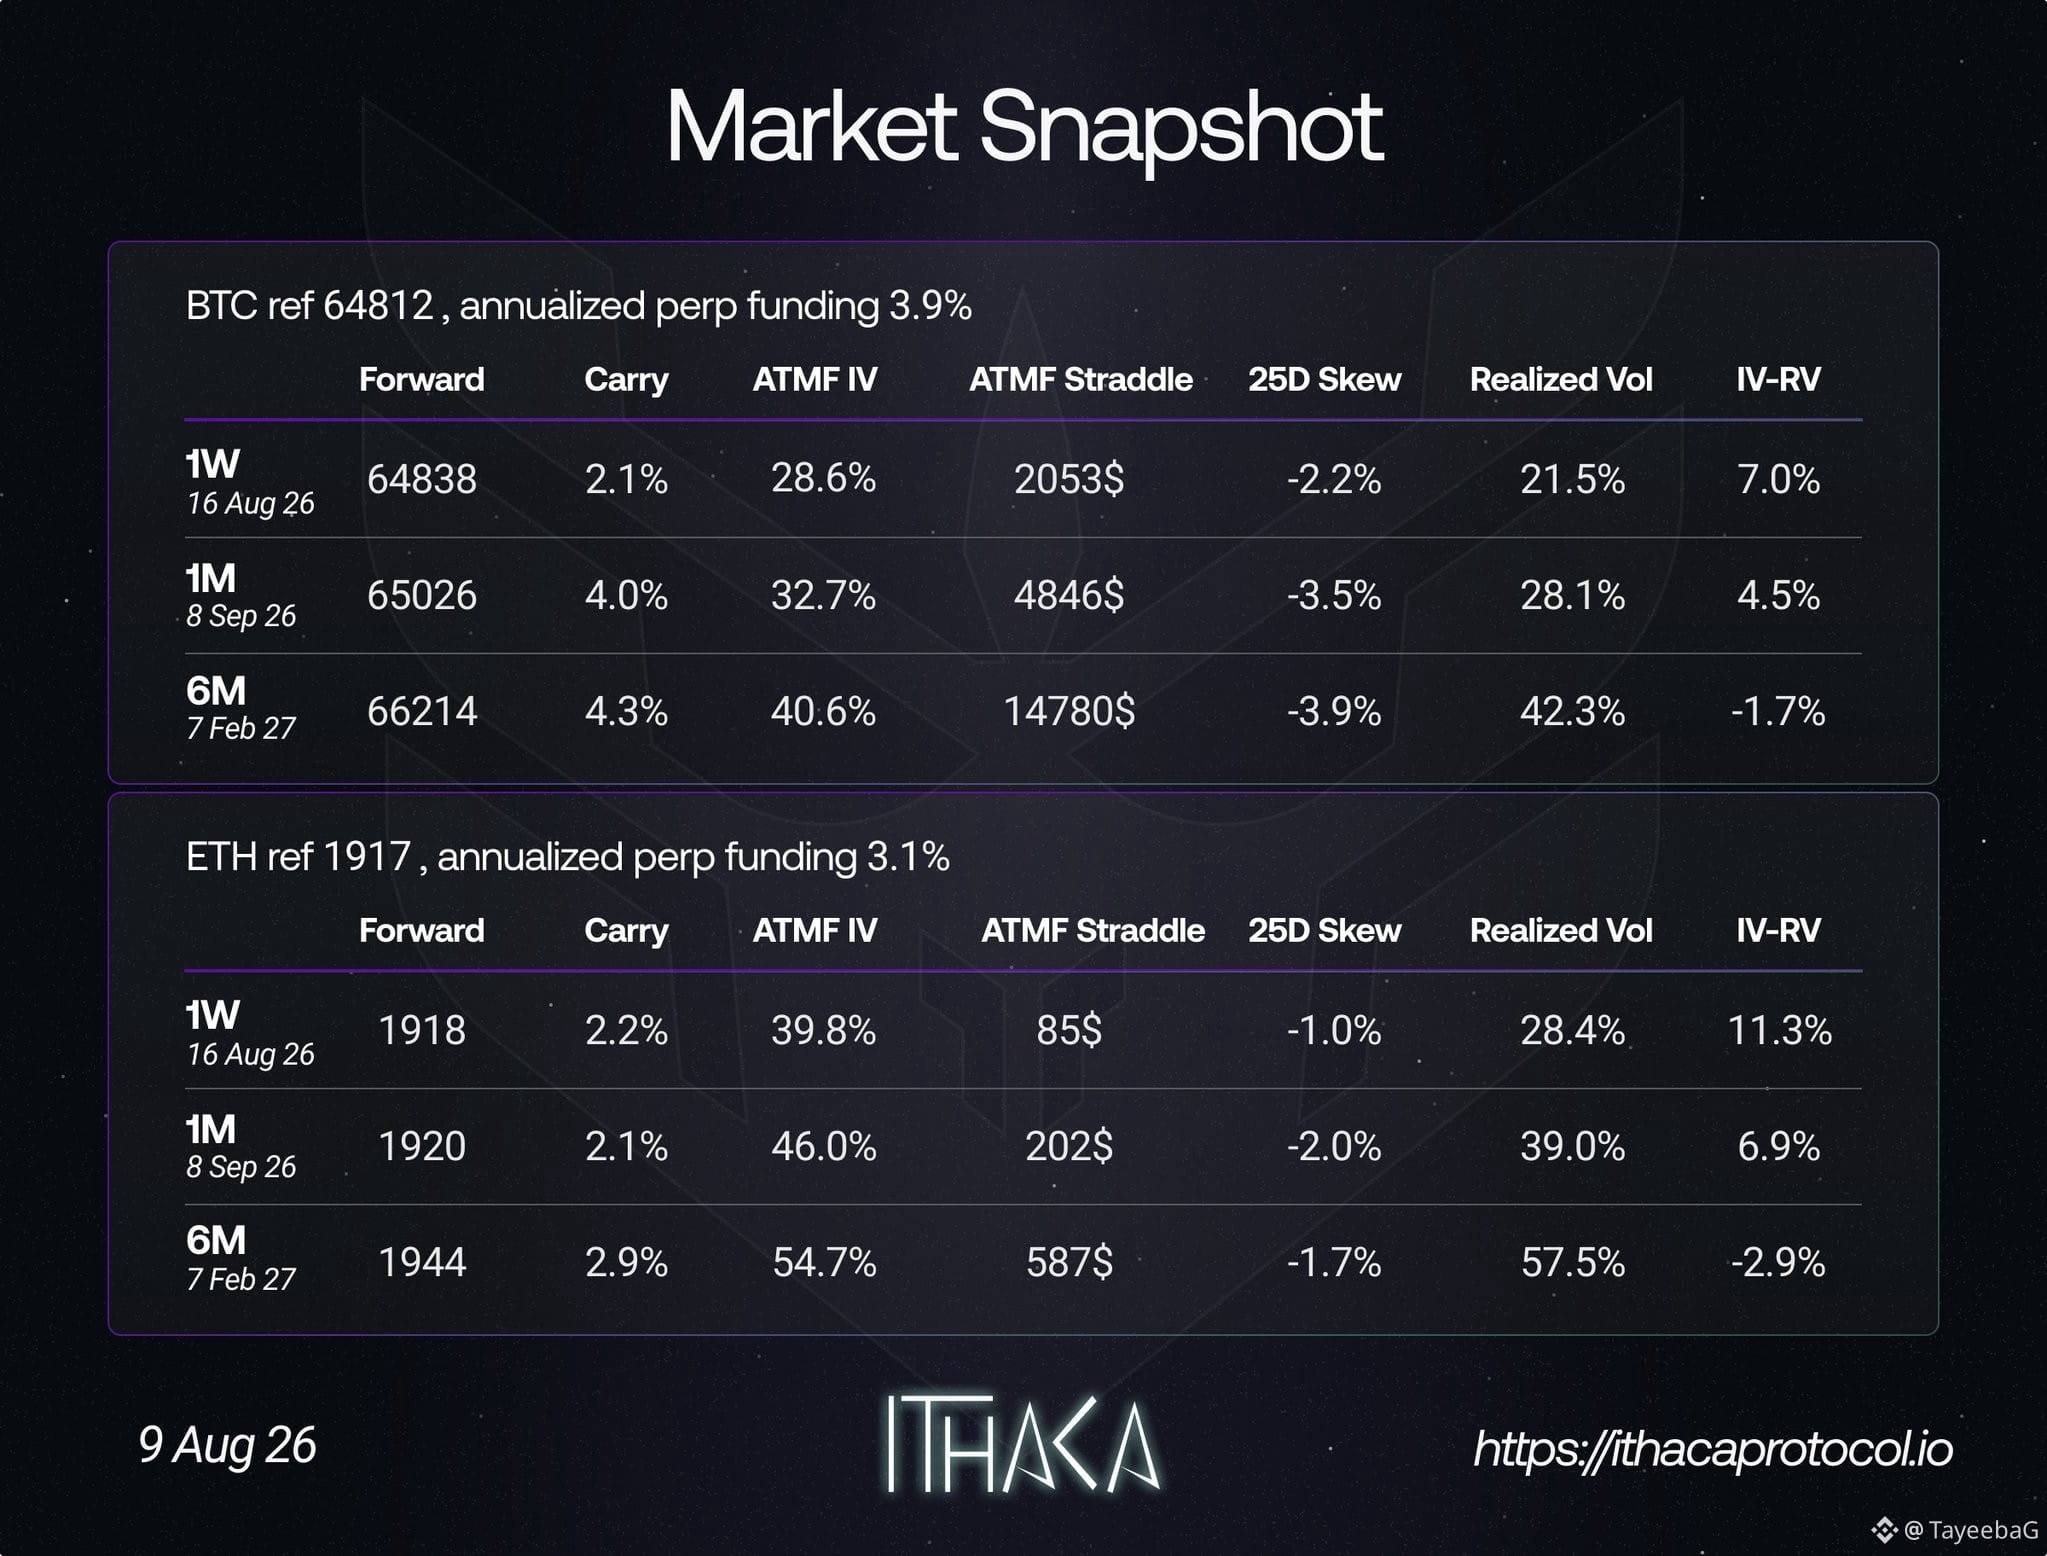
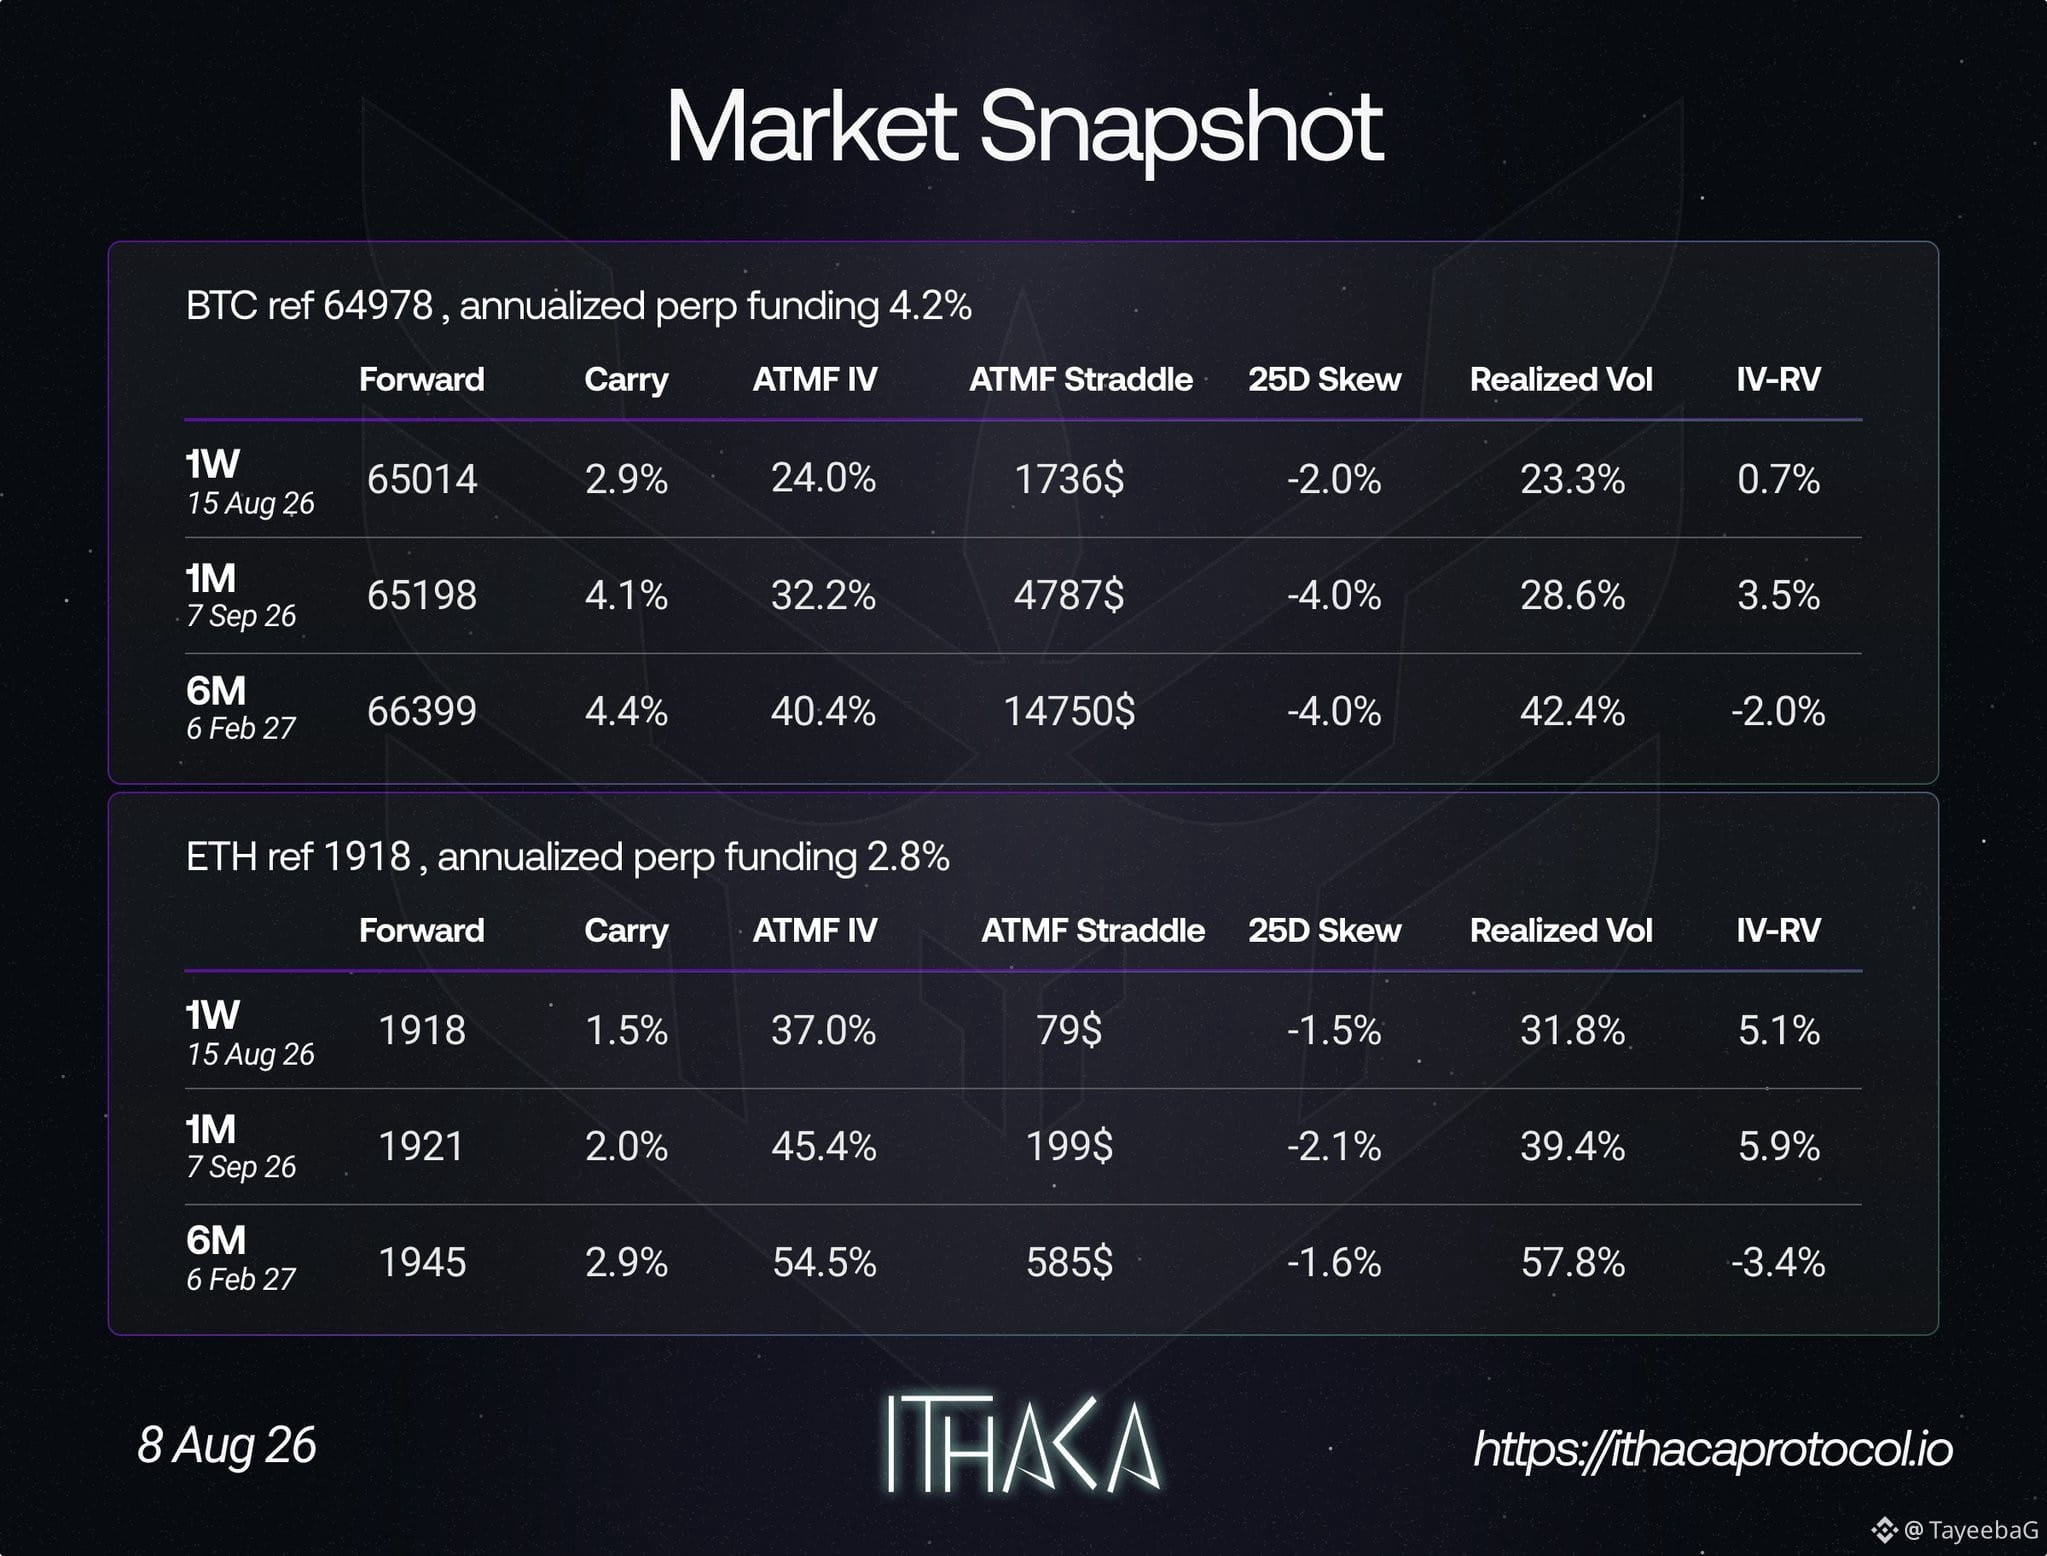
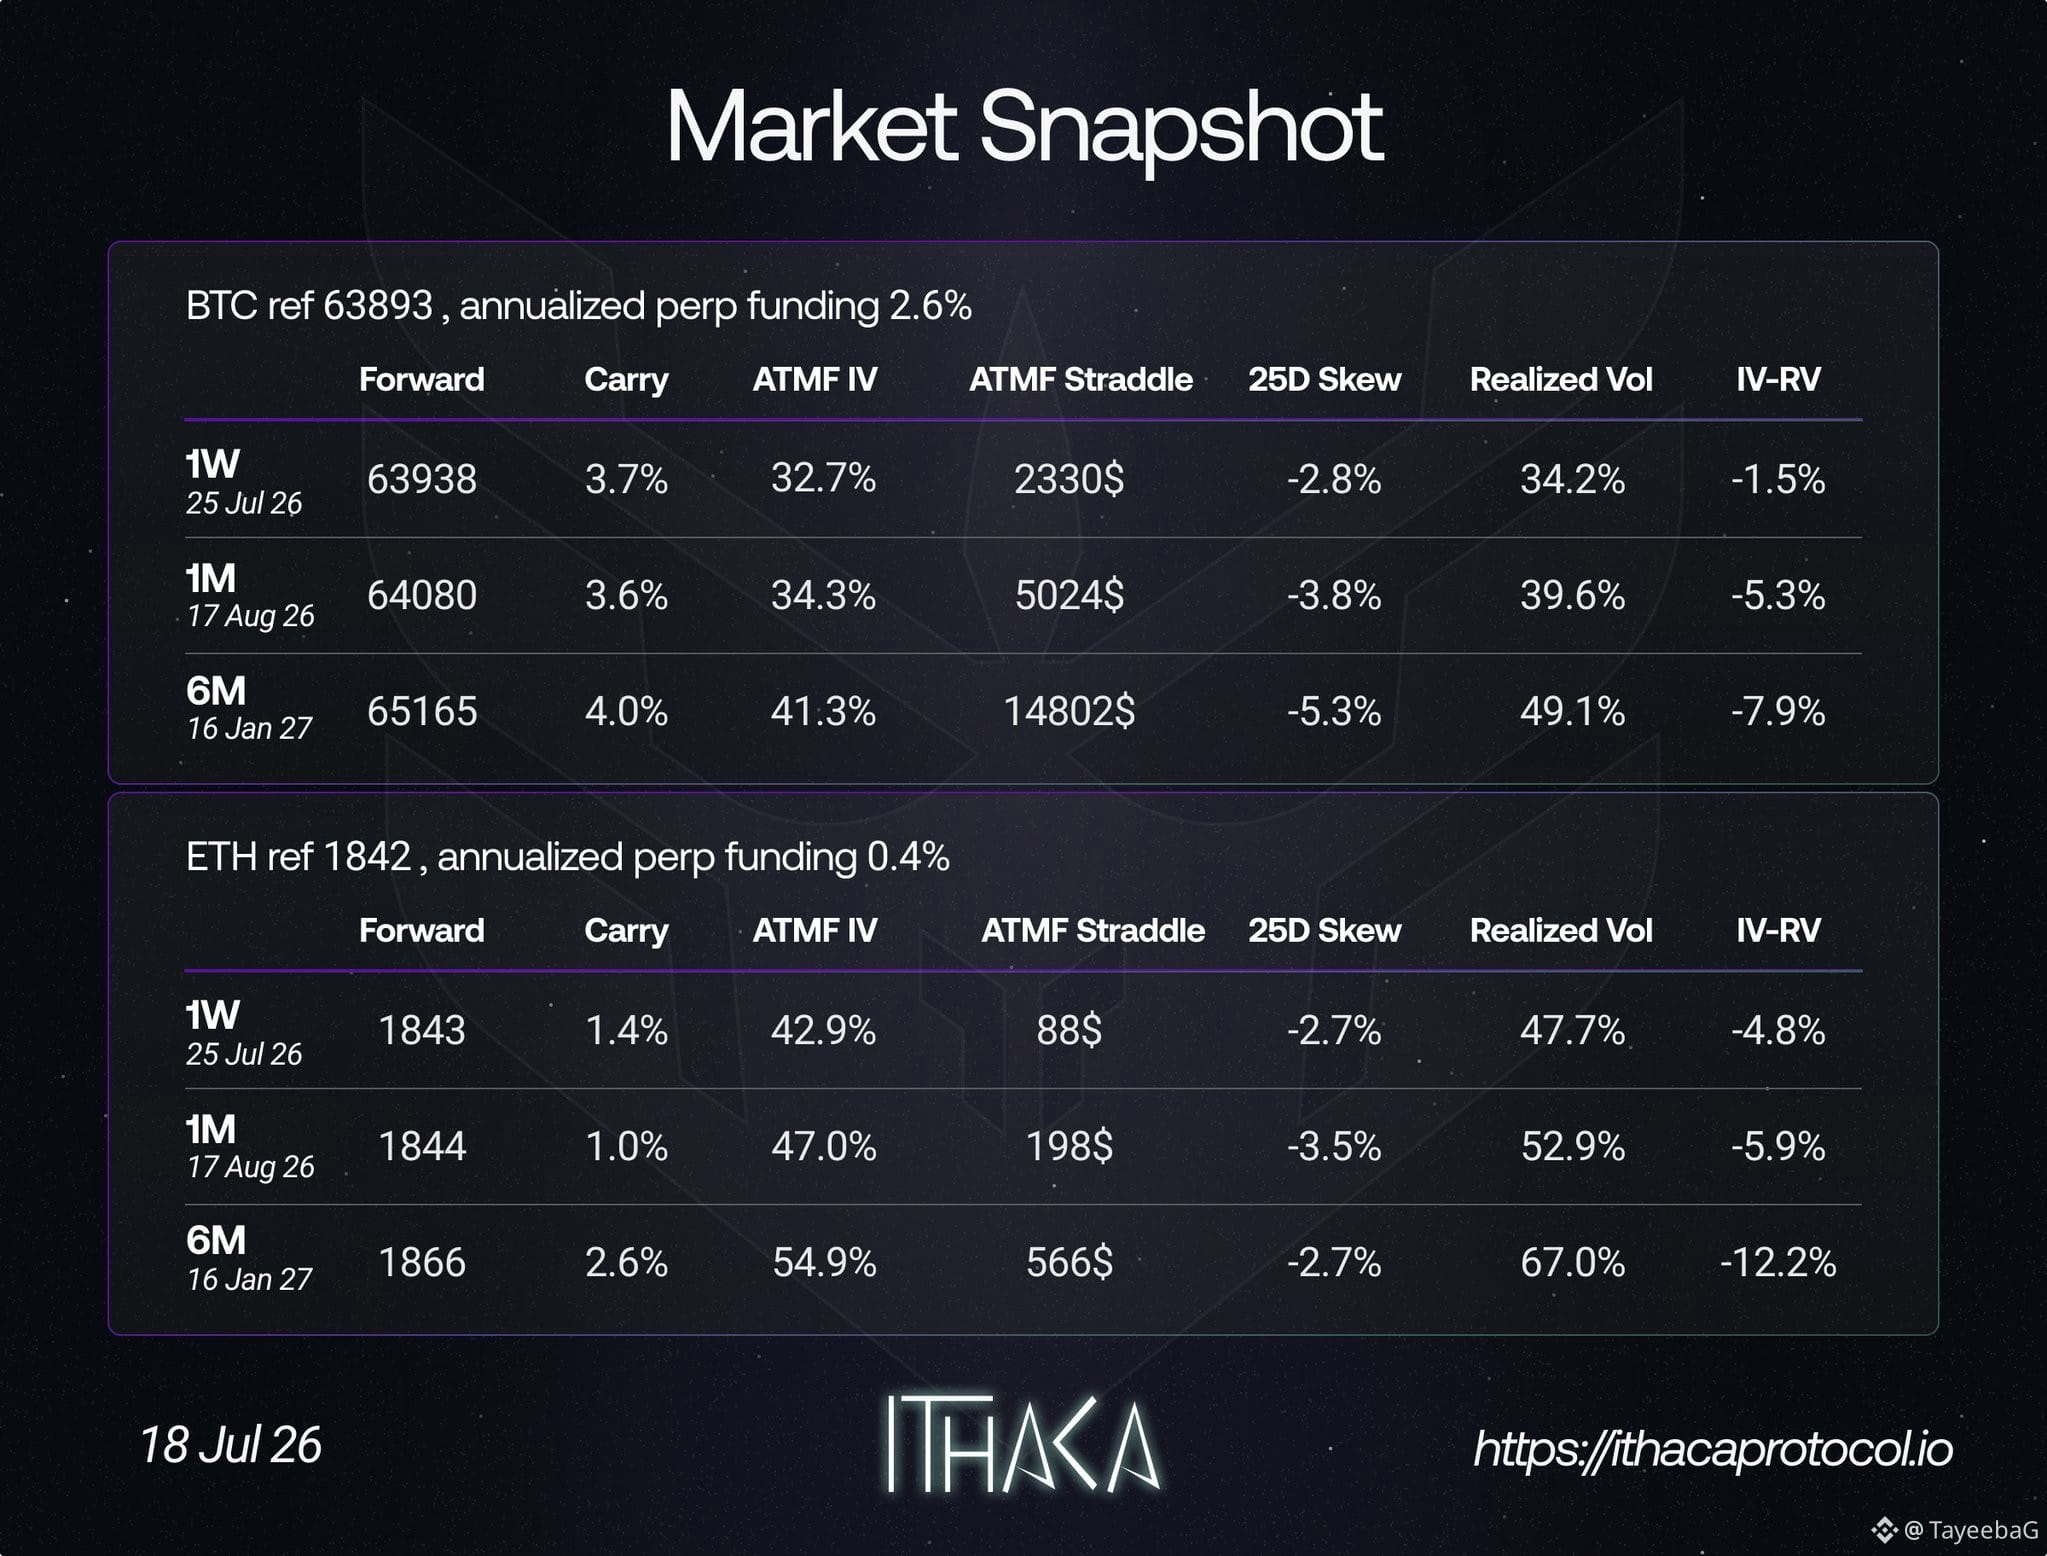
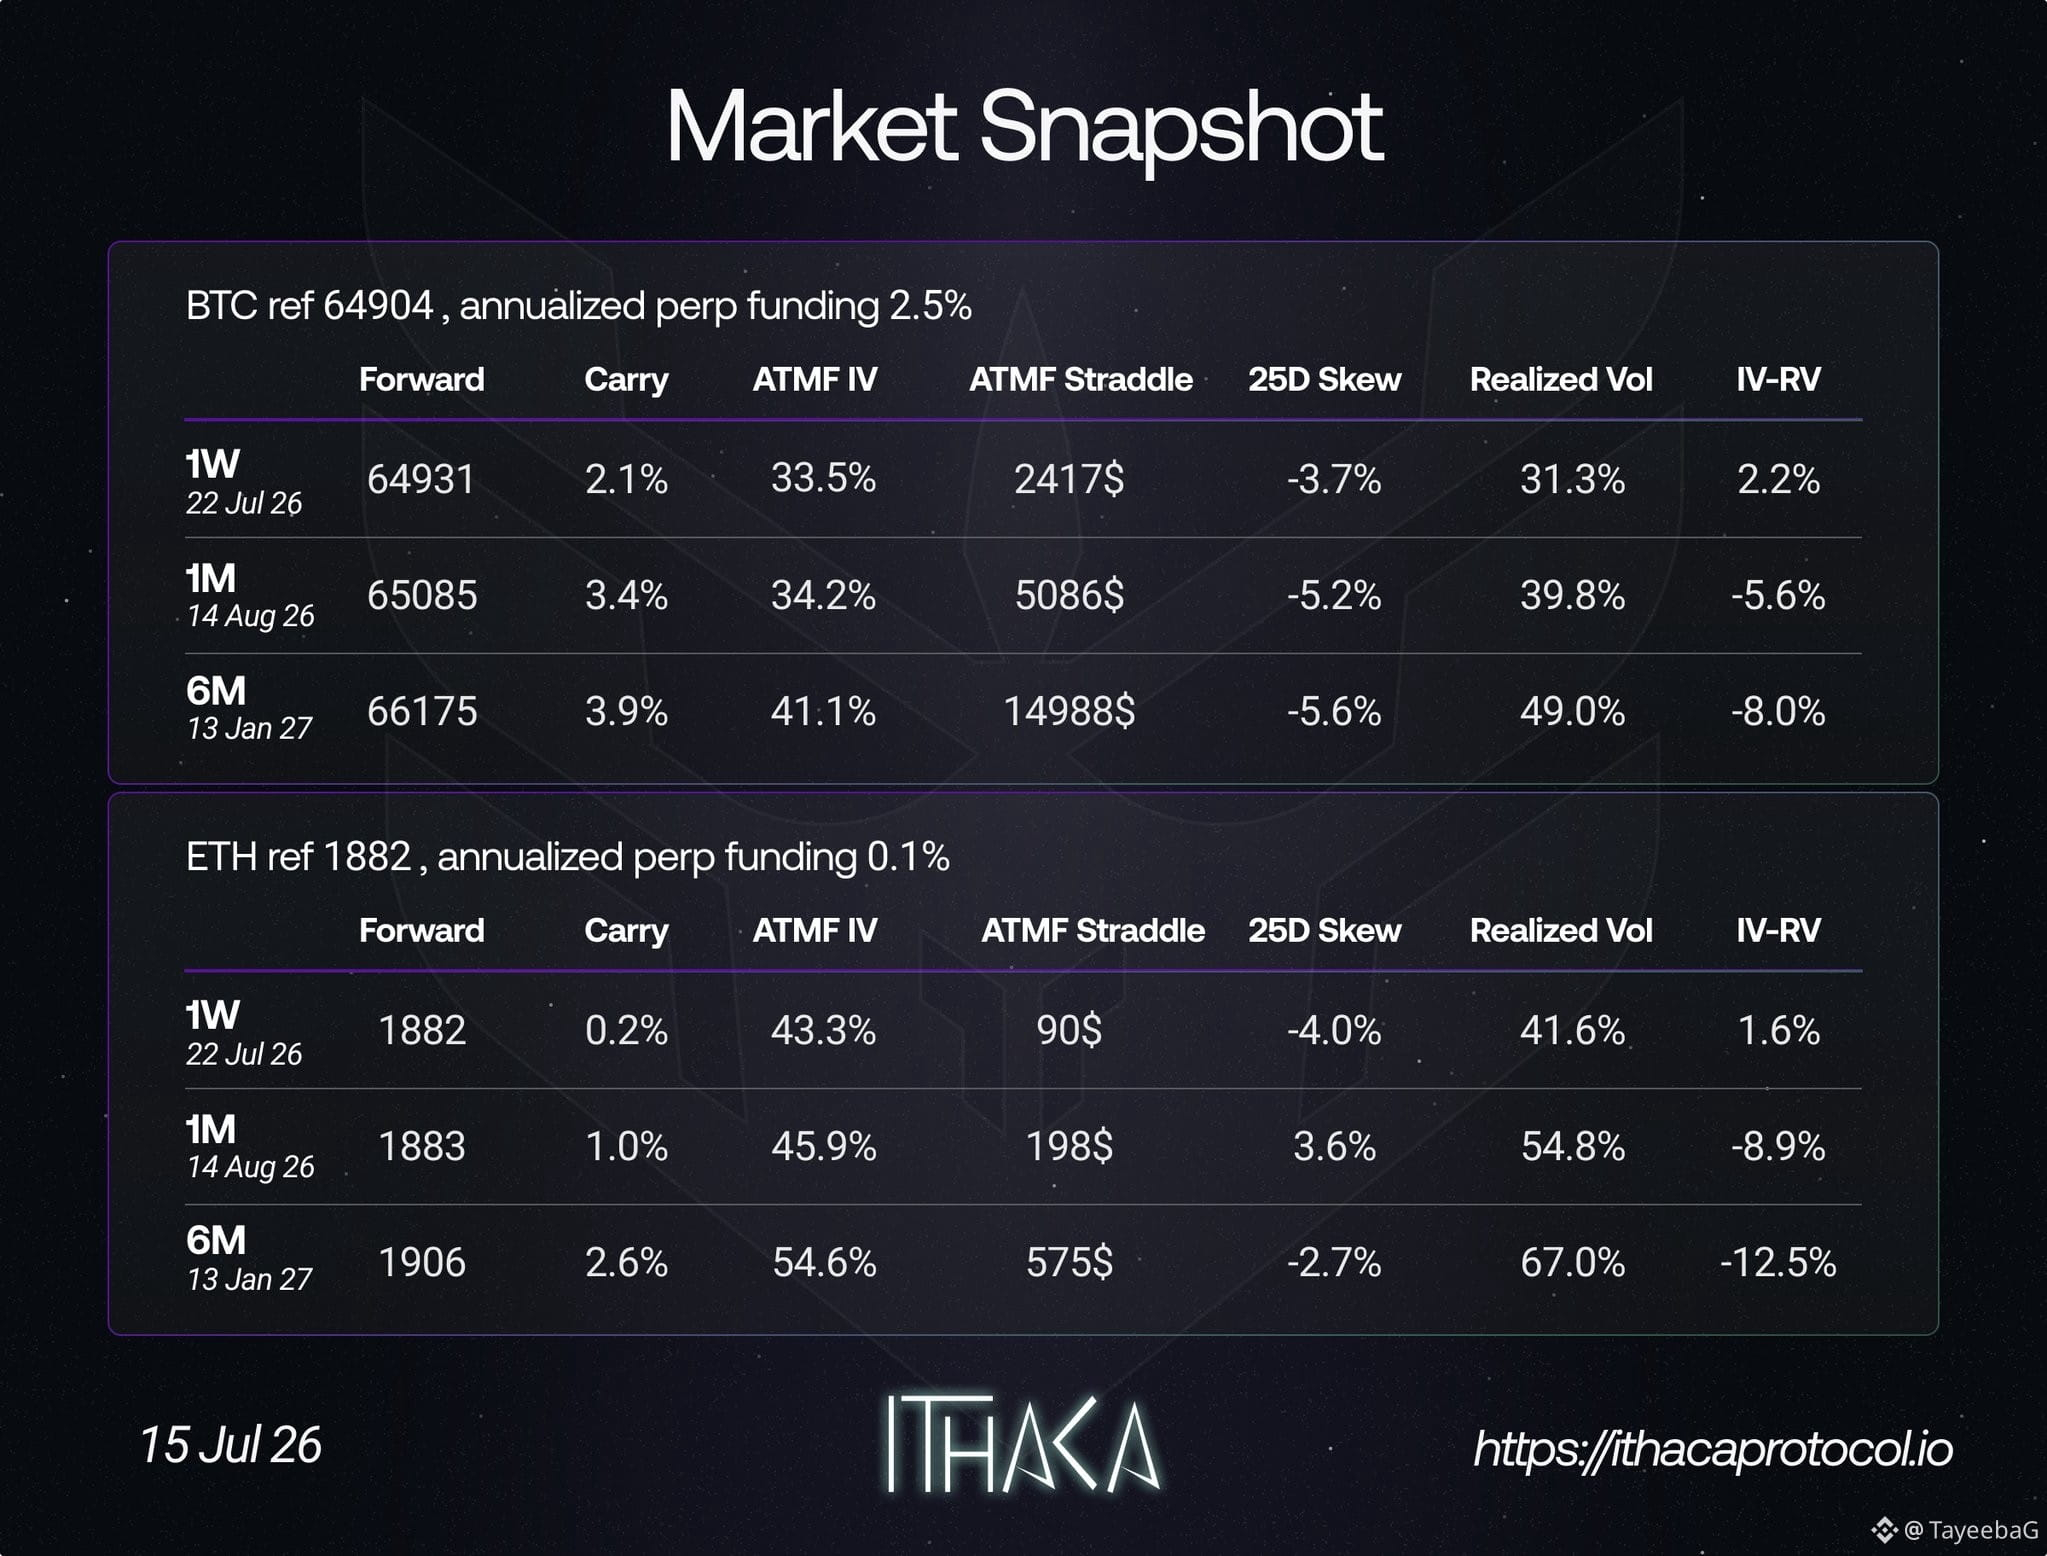
·
--
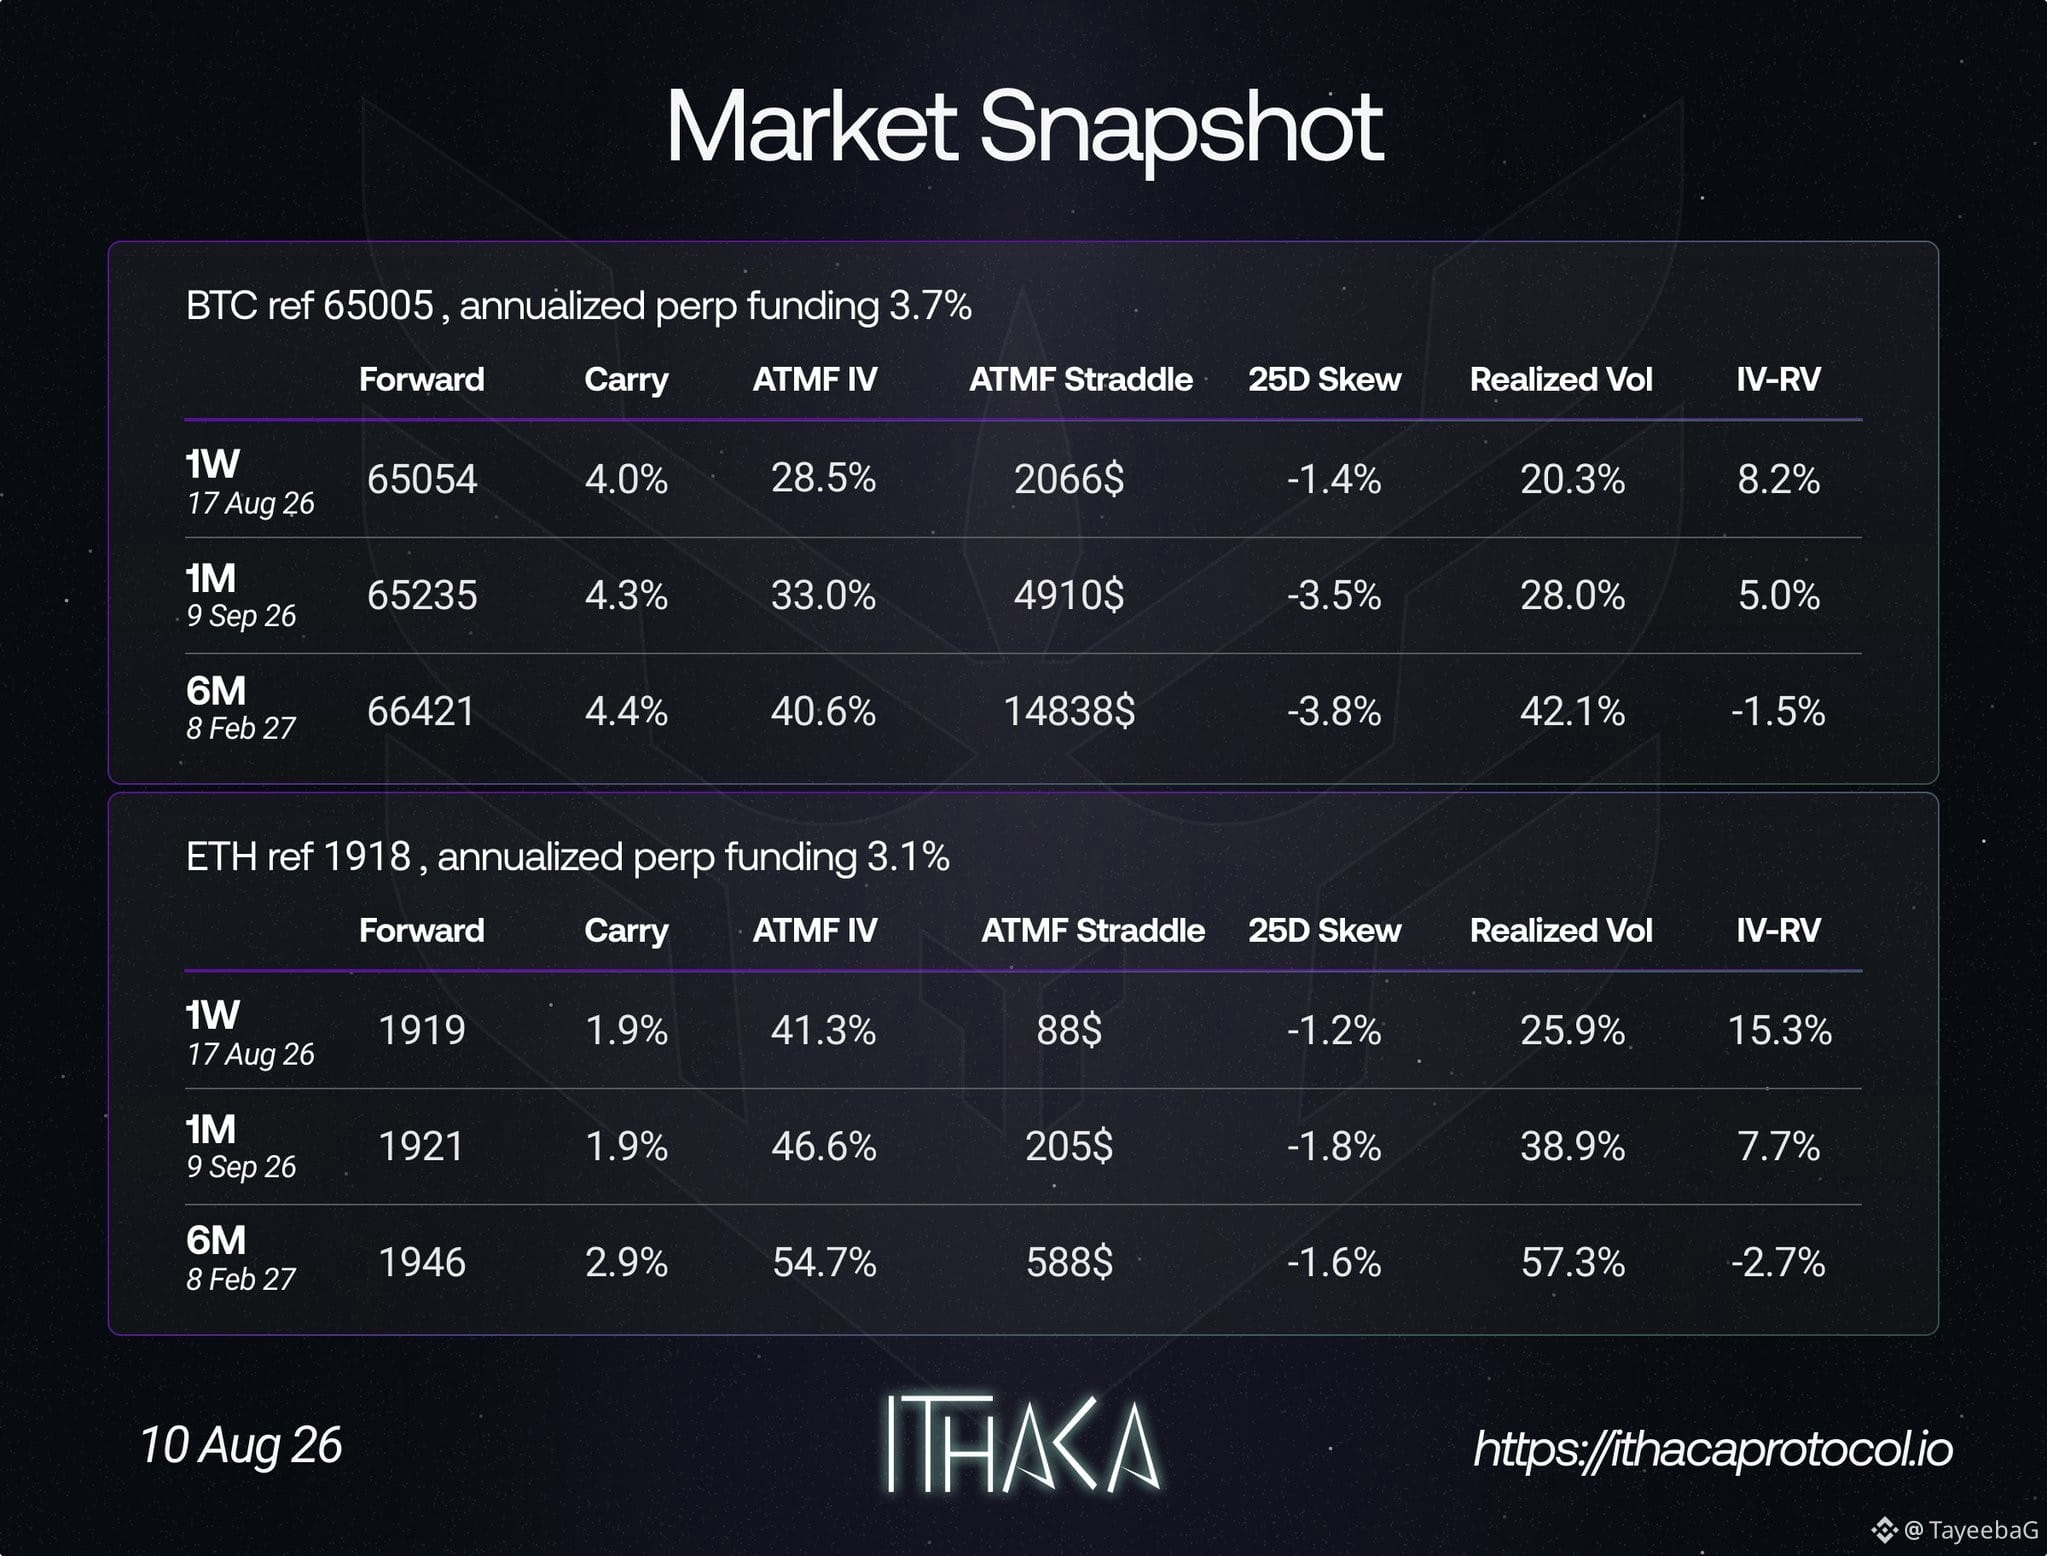
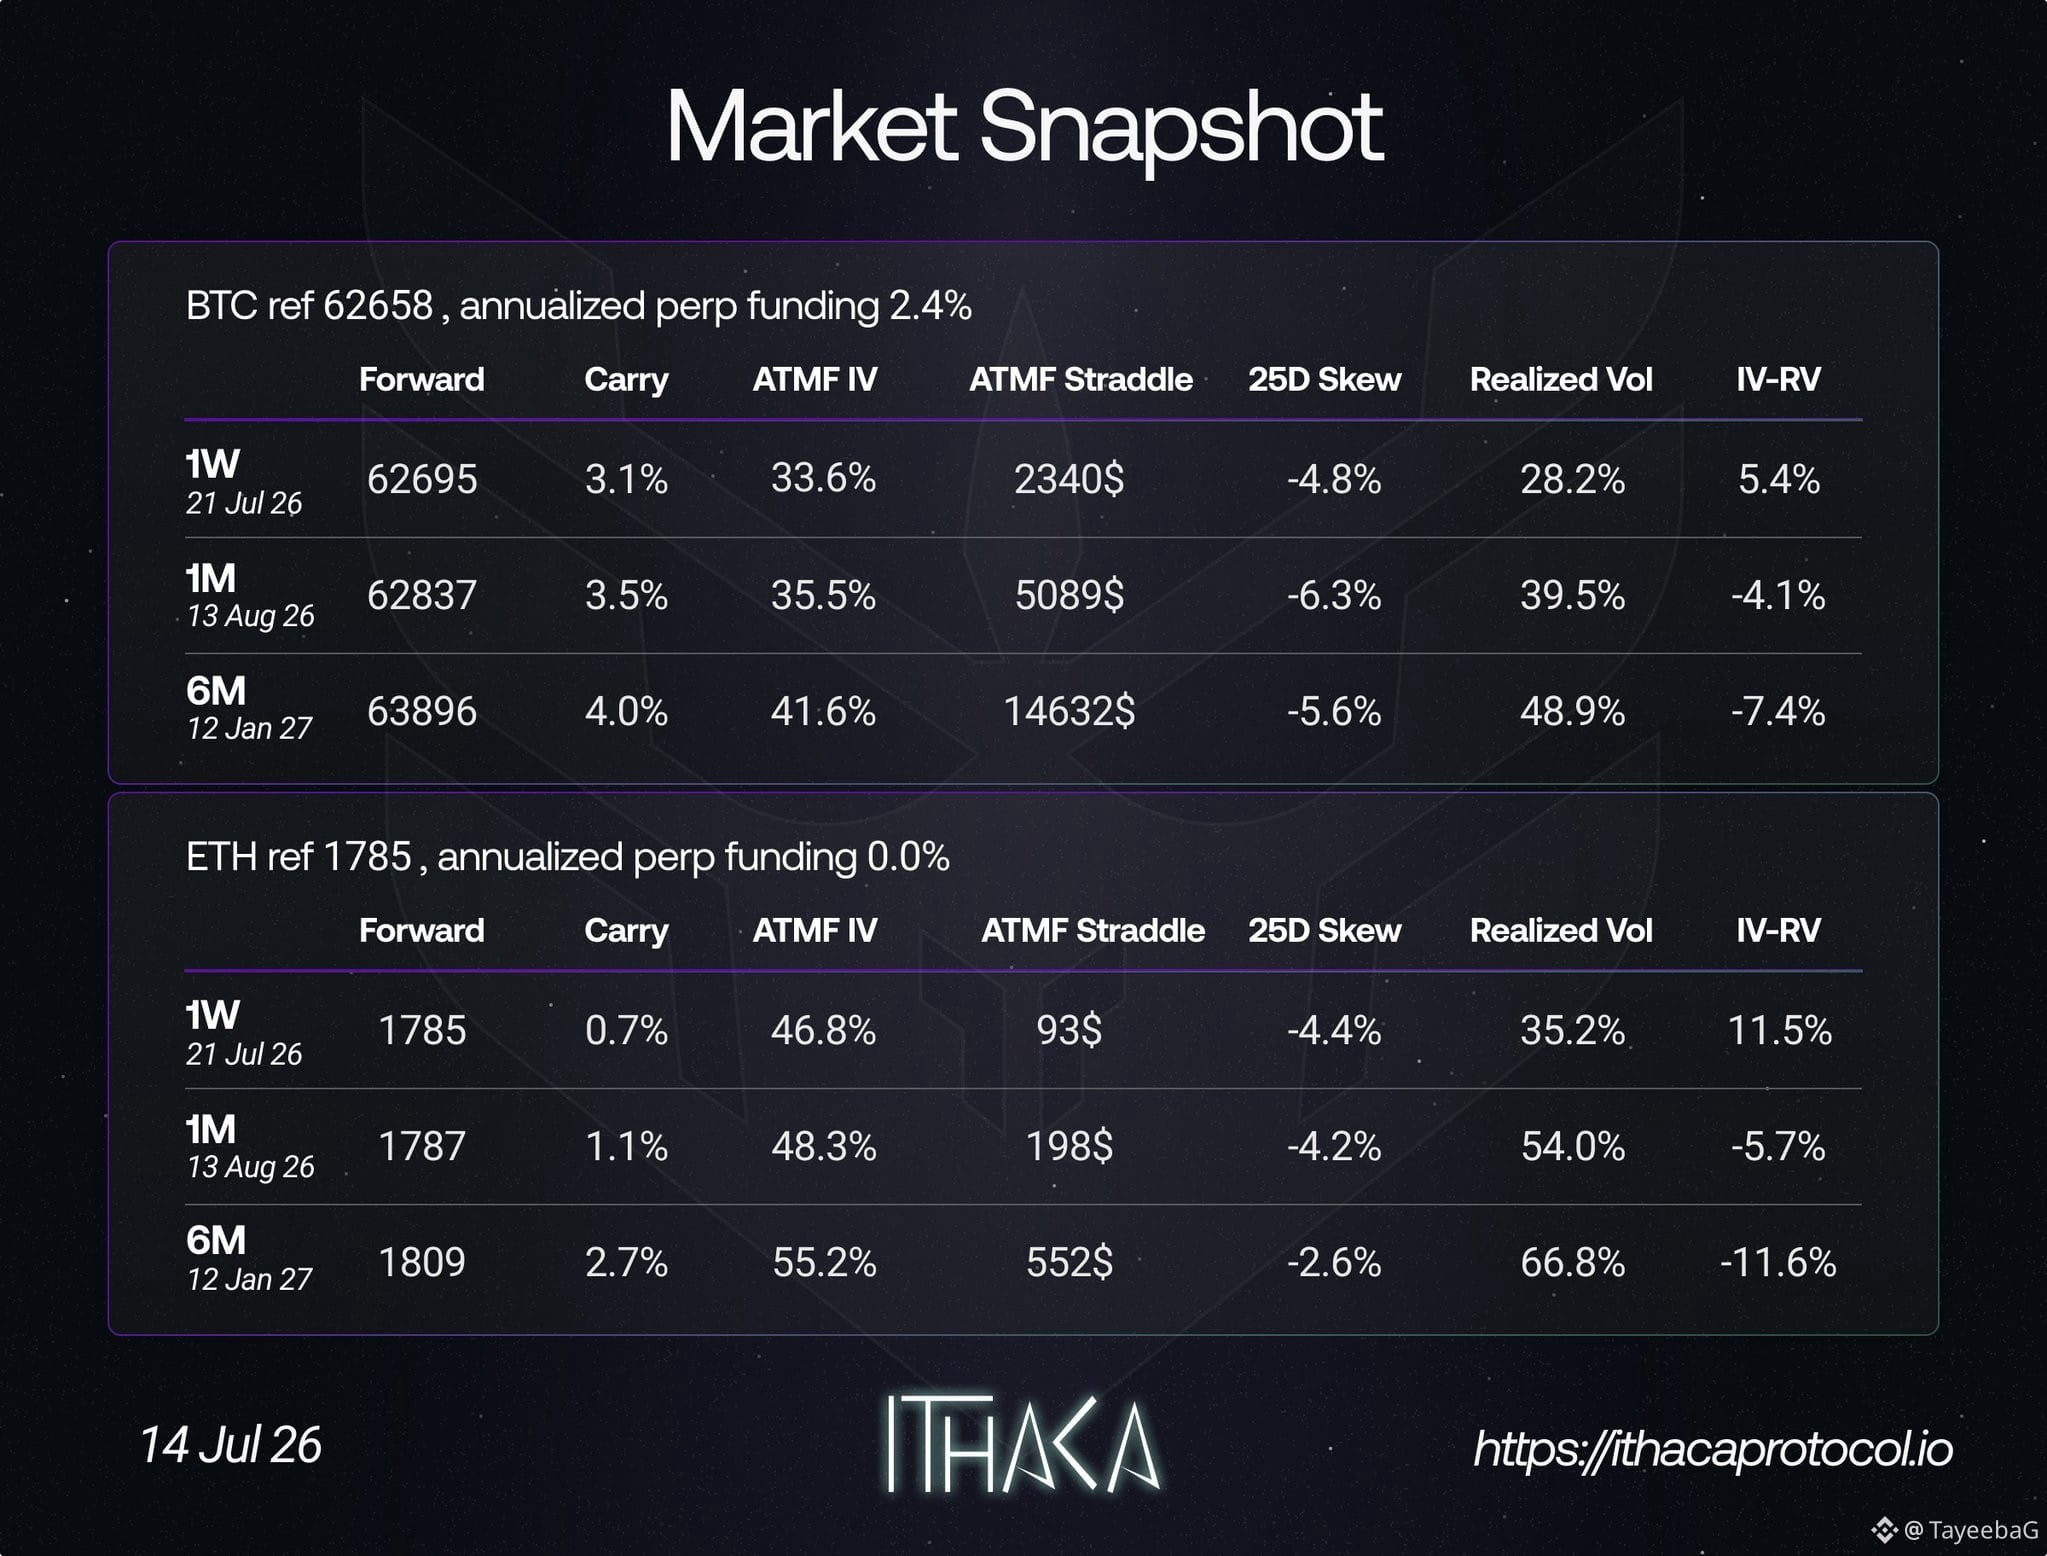
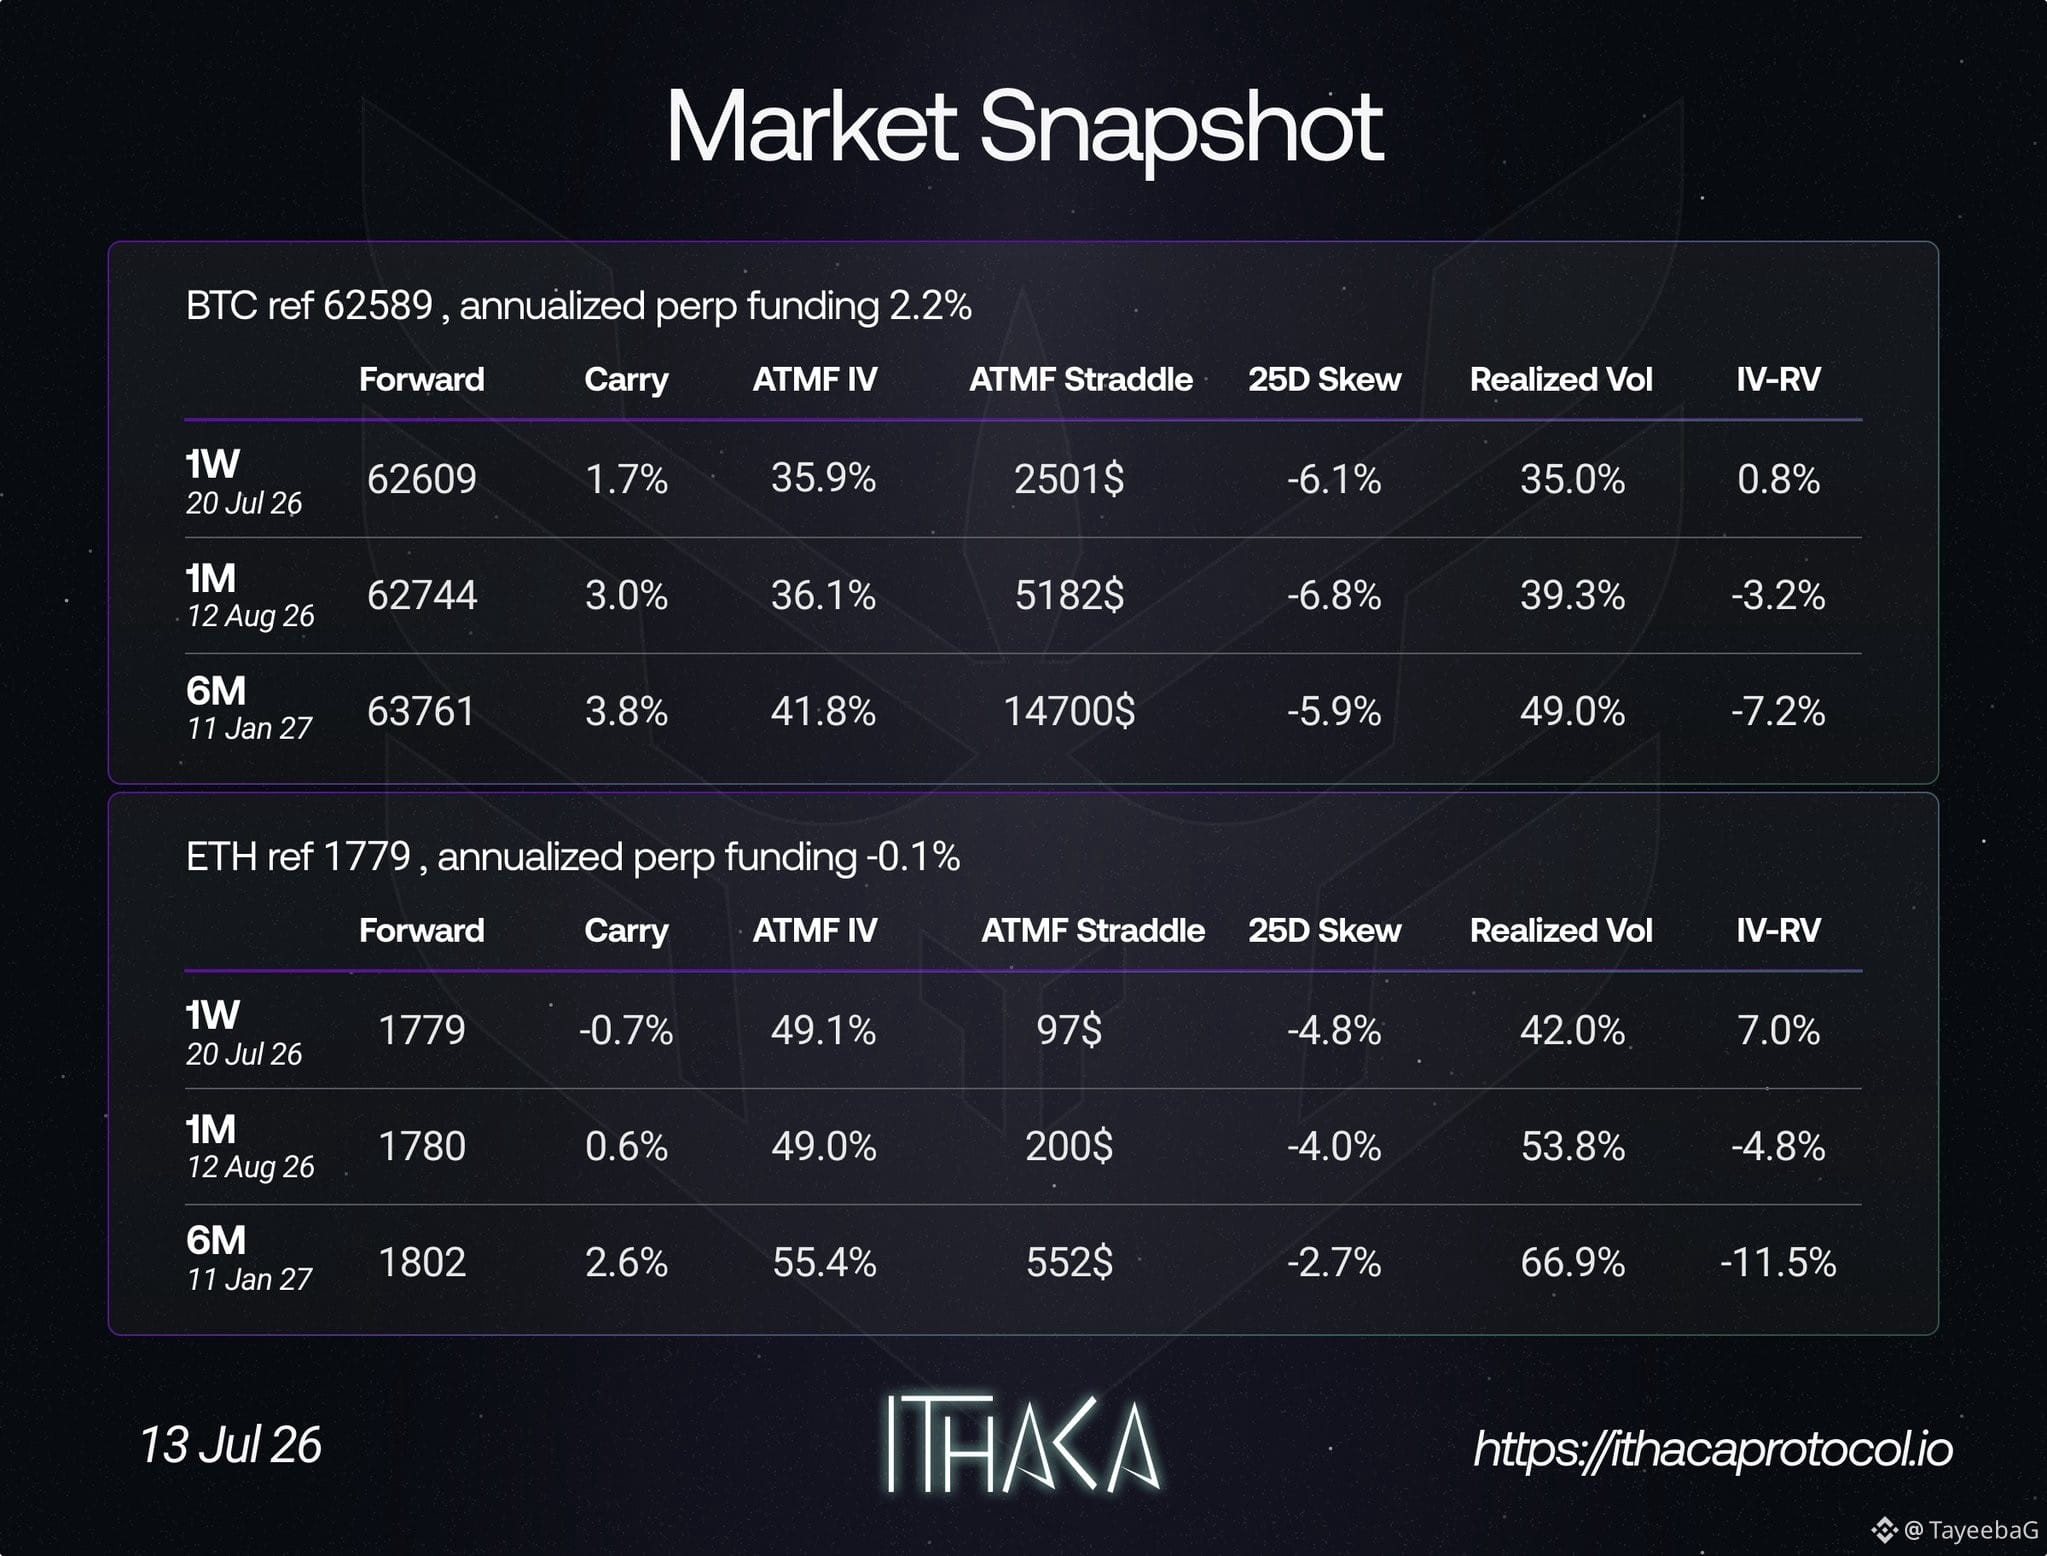
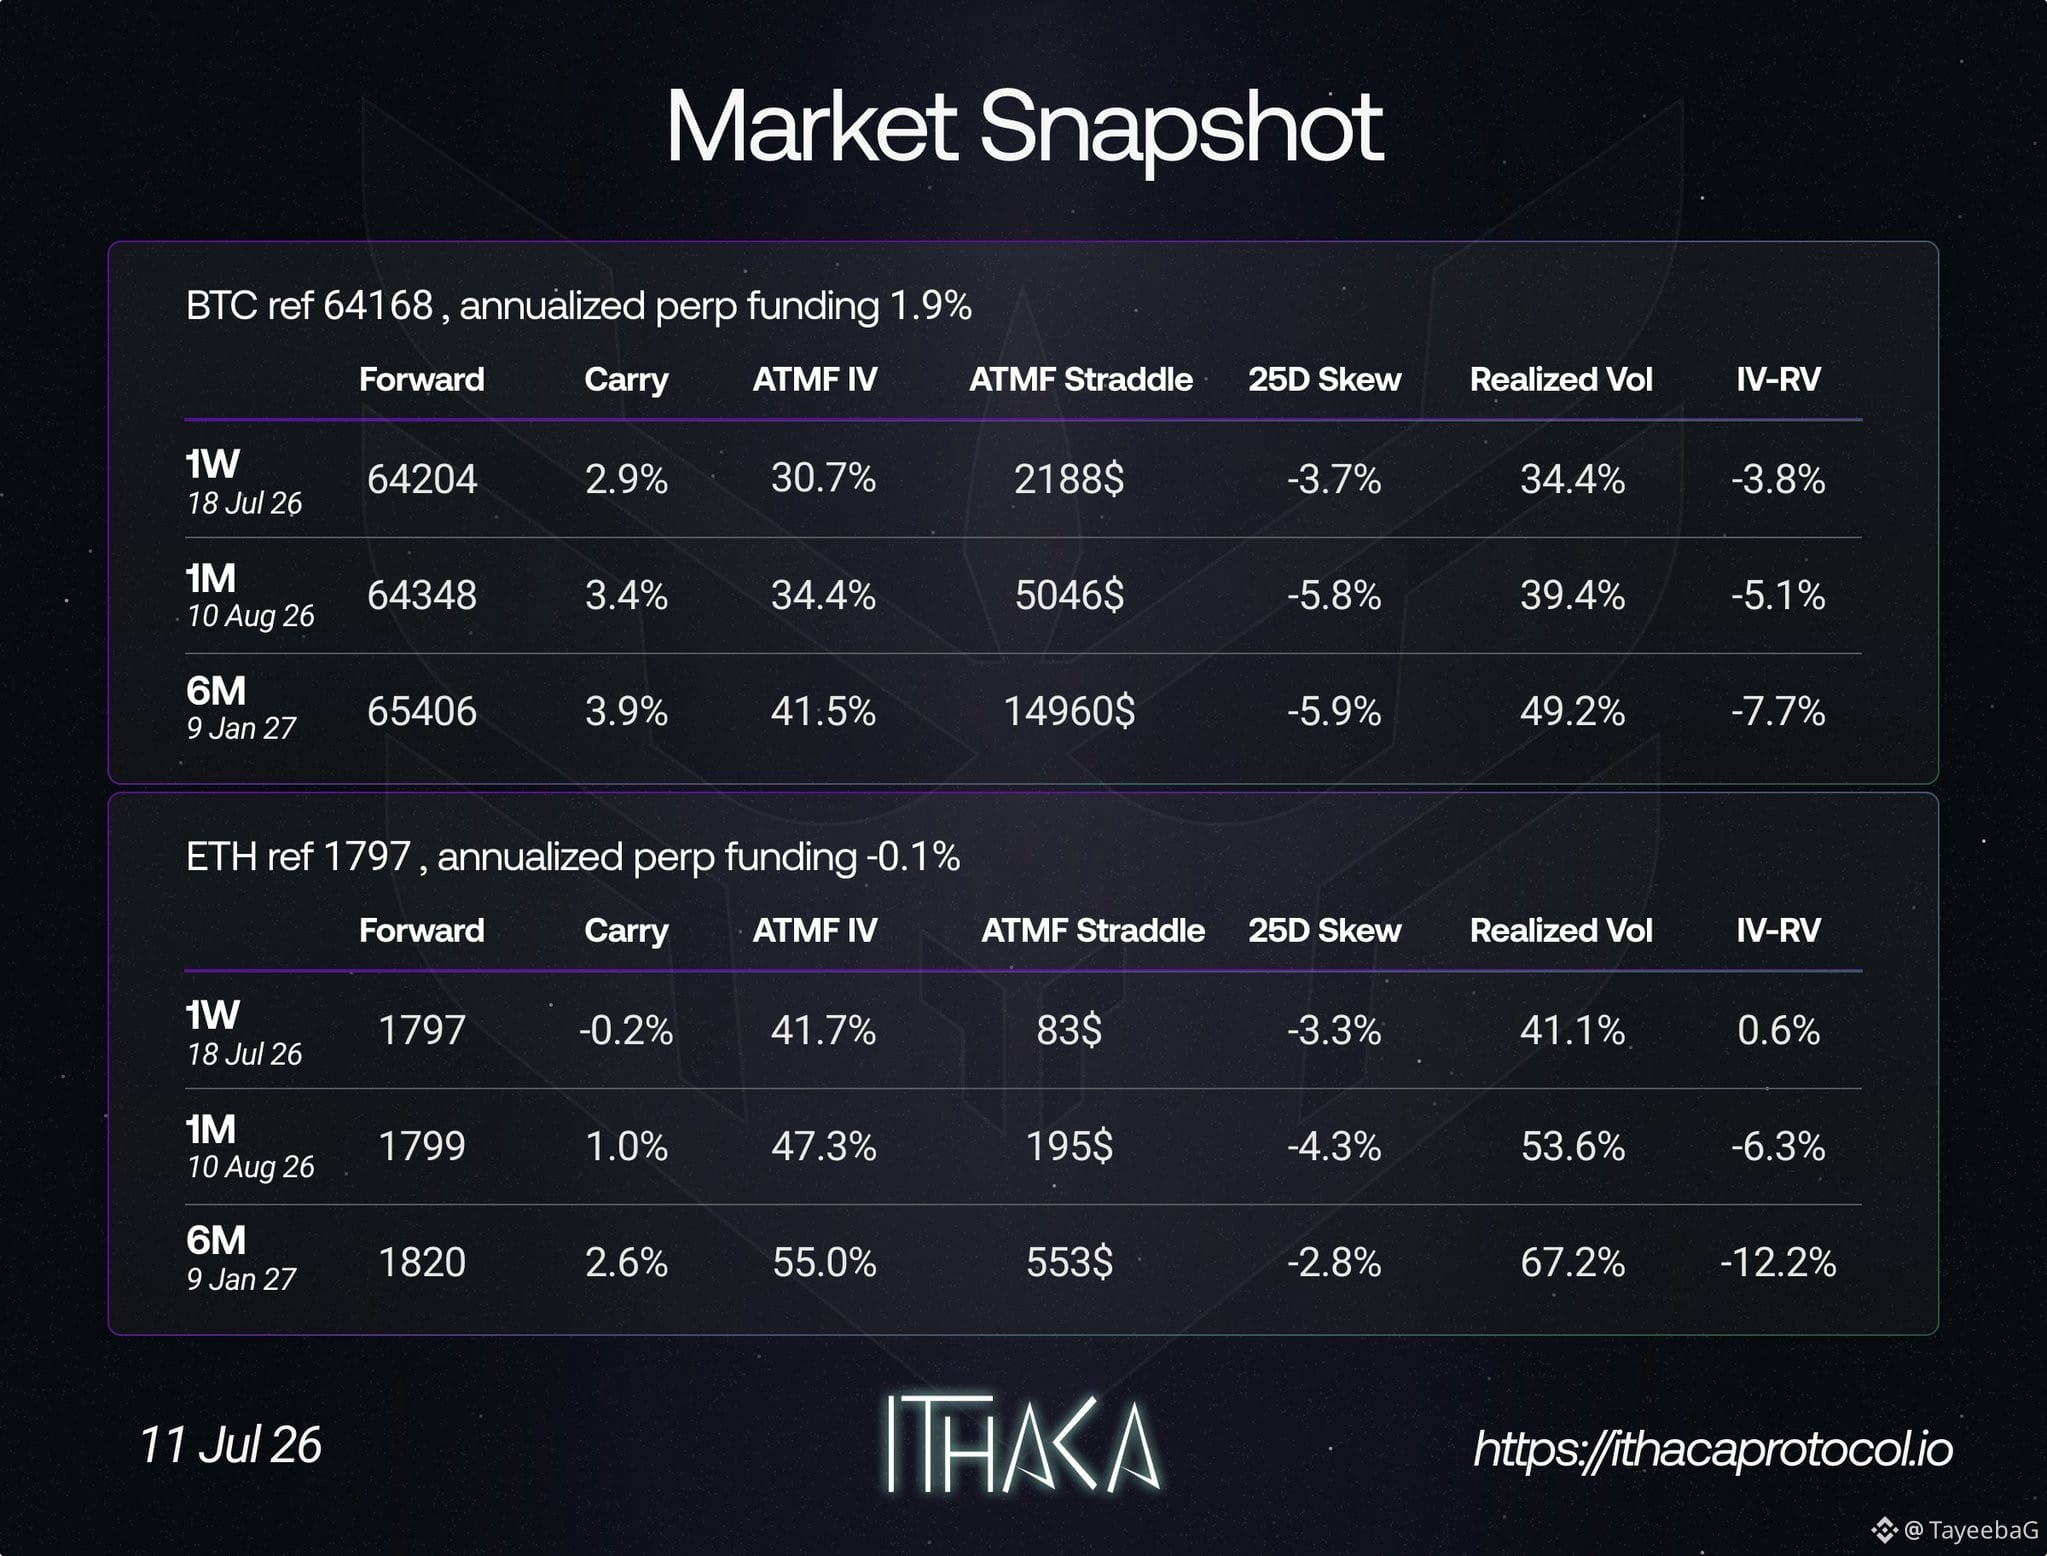
Instantánea del 11 de julio de 2026 del protocolo Ithaca
Instantánea del 11 de julio de 2026 del protocolo Ithaca
1
129
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BOJRaisesRatesTo31YearHigh
10,298 visualizaciones
360 participa(n) en el debate
Bitcoin Recupera el Protagonismo mientras la Presión Macroeconómica No Logra Romper la Demanda de Cripto
Fatima_Tariq
·5 «Me gusta»
·3.8k visualizaciones
BuffettStepsDownAsBerkshireChairman
1,377 visualizaciones
93 participa(n) en el debate
XRPExchangeReservesHitSevenYearLow
3,102 visualizaciones
140 participa(n) en el debate