
BlockRadar-月月
2.2k Publicaciones

BlockRadar-月月
Denunciar
Bloquear usuario
来自老韭菜的碎碎念 🥬
不喊单,只记录真实盘感和人性波动。
2.0K+ Siguiendo
2.2K+ Seguidores
2.4K+ Me gusta
Publicaciones
PINNED
El último día de 2025, Yueyue está de pie frente al fondo de Binance, con el corazón lleno de expectativas para 2026~
Espero que en el nuevo año, que las carteras de todos brillen como este “2026”, ¡y que la libertad financiera se realice pronto!🚀🌕
Gracias a Binance por acompañarnos, ¡en 2026 nos haremos ricos juntos, volaremos juntos!💰
#Binance #2026见 #crypto
El último día de 2025, Yueyue está de pie frente al fondo de Binance, con el corazón lleno de expectativas para 2026~
Espero que en el nuevo año, que las carteras de todos brillen como este “2026”, ¡y que la libertad financiera se realice pronto!🚀🌕
Gracias a Binance por acompañarnos, ¡en 2026 nos haremos ricos juntos, volaremos juntos!💰
#Binance #2026见 #crypto
Espero que en el nuevo año, que las carteras de todos brillen como este “2026”, ¡y que la libertad financiera se realice pronto!🚀🌕
Gracias a Binance por acompañarnos, ¡en 2026 nos haremos ricos juntos, volaremos juntos!💰
#Binance #2026见 #crypto
3
12
707
Artículo
Robinhood, que figura en el puesto 18 de la lista de colocación: lo que realmente vendió a Oura no fueron acciones, sino esos 5 millones de inversores minoristasA principios de septiembre, Oura presentó su documentación para el IPO. En la lista de colocadores aparecen Goldman Sachs, Morgan Stanley, JPMorgan, Allen & Co. y Jefferies; y al final, en el puesto número 18, Robinhood Securities.
El mercado lo llama “Robinhood entra formalmente en el mundo de la banca de inversión”. Las noticias lo redactan de manera muy elegante: “la app que antes atendía a los inversores minoristas empieza a arrebatarles el pan de los banqueros de inversión”.
Pero si cambias el sujeto por el decimoctavo nombre de esa lista de colocación y, detrás de él, toda esa horda de inversores minoristas que esperan recibir acciones del IPO, la historia cambia por completo de tono.
Robinhood能 entrar en esta lista no depende de su capacidad de colocación. Depende de las personas que tiene en sus manos: esos inversores minoristas. Y uno de los secretos más profundos de este negocio de la “colocación” es el siguiente: las personas de la lista no están vendiendo acciones, están vendiendo “quién tiene derecho a comprar acciones”.
Robinhood, que figura en el puesto 18 de la lista de colocación: lo que realmente vendió a Oura no fueron acciones, sino esos 5 millones de inversores minoristas
A principios de septiembre, Oura presentó su documentación para el IPO. En la lista de colocadores aparecen Goldman Sachs, Morgan Stanley, JPMorgan, Allen & Co. y Jefferies; y al final, en el puesto número 18, Robinhood Securities.
El mercado lo llama “Robinhood entra formalmente en el mundo de la banca de inversión”. Las noticias lo redactan de manera muy elegante: “la app que antes atendía a los inversores minoristas empieza a arrebatarles el pan de los banqueros de inversión”.
Pero si cambias el sujeto por el decimoctavo nombre de esa lista de colocación y, detrás de él, toda esa horda de inversores minoristas que esperan recibir acciones del IPO, la historia cambia por completo de tono.
Robinhood能 entrar en esta lista no depende de su capacidad de colocación. Depende de las personas que tiene en sus manos: esos inversores minoristas. Y uno de los secretos más profundos de este negocio de la “colocación” es el siguiente: las personas de la lista no están vendiendo acciones, están vendiendo “quién tiene derecho a comprar acciones”.
El mercado lo llama “Robinhood entra formalmente en el mundo de la banca de inversión”. Las noticias lo redactan de manera muy elegante: “la app que antes atendía a los inversores minoristas empieza a arrebatarles el pan de los banqueros de inversión”.
Pero si cambias el sujeto por el decimoctavo nombre de esa lista de colocación y, detrás de él, toda esa horda de inversores minoristas que esperan recibir acciones del IPO, la historia cambia por completo de tono.
Robinhood能 entrar en esta lista no depende de su capacidad de colocación. Depende de las personas que tiene en sus manos: esos inversores minoristas. Y uno de los secretos más profundos de este negocio de la “colocación” es el siguiente: las personas de la lista no están vendiendo acciones, están vendiendo “quién tiene derecho a comprar acciones”.
104
Artículo
El día en que solo quedaban 7 barcos en Ormuz, Goldman Sachs gritó 120 dólares: el petróleo aún no ha llegado a 100, pero el “miedo” ya se adelantó con la cotizaciónEl 7 de septiembre, por el Estrecho de Ormuz solo pasaron 7 buques de carga. El día anterior fueron 8. En los últimos 10 días, el promedio diario fue de alrededor de 10, el nivel más bajo desde mayo.
Luego, Goldman Sachs dijo que, en un escenario extremo, el precio del petróleo podría subir hasta 120 dólares.
注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而 el miedo tiene una característica: no necesita que realmente se cierre el Estrecho de Ormuz. Solo necesita que un número suficiente de personas crea que Ormuz podría cerrarse; entonces el miedo crecerá por sí solo hasta parecerse a 120 dólares.
El día en que solo quedaban 7 barcos en Ormuz, Goldman Sachs gritó 120 dólares: el petróleo aún no ha llegado a 100, pero el “miedo” ya se adelantó con la cotización
El 7 de septiembre, por el Estrecho de Ormuz solo pasaron 7 buques de carga. El día anterior fueron 8. En los últimos 10 días, el promedio diario fue de alrededor de 10, el nivel más bajo desde mayo.
Luego, Goldman Sachs dijo que, en un escenario extremo, el precio del petróleo podría subir hasta 120 dólares.
注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而 el miedo tiene una característica: no necesita que realmente se cierre el Estrecho de Ormuz. Solo necesita que un número suficiente de personas crea que Ormuz podría cerrarse; entonces el miedo crecerá por sí solo hasta parecerse a 120 dólares.
Luego, Goldman Sachs dijo que, en un escenario extremo, el precio del petróleo podría subir hasta 120 dólares.
注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而 el miedo tiene una característica: no necesita que realmente se cierre el Estrecho de Ormuz. Solo necesita que un número suficiente de personas crea que Ormuz podría cerrarse; entonces el miedo crecerá por sí solo hasta parecerse a 120 dólares.
1
482
Artículo
Ese “por primera vez desde diciembre de 2024” en el que el OI de las altcoins superó al BTC es precisamente la misma estructura que se vio cuando el mercado alcista anterior tocó techo: el mercado está celebrando que ha vuelto al lugar donde estaba antes del desplomeEl dato más comentado de hoy es: el interés abierto de los contratos de altcoins superó al de Bitcoin, por primera vez desde diciembre de 2024.
El mercado lo interpretó como “rotación de capital”, “mejora del apetito por el riesgo” y “arranque de la rotación sectorial”. Los analistas dicen que este es “un presagio típico de que un mercado alcista entra en su fase media-tardía”, y luego, acto seguido, dan recomendaciones de compra: elegir IA, elegir L2/DEX, elegir sectores con catalizadores.
Pero si te detienes y haces la pregunta más simple: diciembre de 2024, ¿cuándo fue eso?
La respuesta te pondrá la piel de gallina. Diciembre de 2024 fue el momento en que el anterior mercado alcista cripto tocó techo. Bitcoin marcó un máximo histórico ese mes, y luego, en los meses siguientes, lo que ocurrió en el mercado de las altcoins es algo que cada trader que sobrevivió no quiere recordar.
Ese “por primera vez desde diciembre de 2024” en el que el OI de las altcoins superó al BTC es precisamente la misma estructura que se vio cuando el mercado alcista anterior tocó techo: el mercado está celebrando que ha vuelto al lugar donde estaba antes del desplome
El dato más comentado de hoy es: el interés abierto de los contratos de altcoins superó al de Bitcoin, por primera vez desde diciembre de 2024.
El mercado lo interpretó como “rotación de capital”, “mejora del apetito por el riesgo” y “arranque de la rotación sectorial”. Los analistas dicen que este es “un presagio típico de que un mercado alcista entra en su fase media-tardía”, y luego, acto seguido, dan recomendaciones de compra: elegir IA, elegir L2/DEX, elegir sectores con catalizadores.
Pero si te detienes y haces la pregunta más simple: diciembre de 2024, ¿cuándo fue eso?
La respuesta te pondrá la piel de gallina. Diciembre de 2024 fue el momento en que el anterior mercado alcista cripto tocó techo. Bitcoin marcó un máximo histórico ese mes, y luego, en los meses siguientes, lo que ocurrió en el mercado de las altcoins es algo que cada trader que sobrevivió no quiere recordar.
El mercado lo interpretó como “rotación de capital”, “mejora del apetito por el riesgo” y “arranque de la rotación sectorial”. Los analistas dicen que este es “un presagio típico de que un mercado alcista entra en su fase media-tardía”, y luego, acto seguido, dan recomendaciones de compra: elegir IA, elegir L2/DEX, elegir sectores con catalizadores.
Pero si te detienes y haces la pregunta más simple: diciembre de 2024, ¿cuándo fue eso?
La respuesta te pondrá la piel de gallina. Diciembre de 2024 fue el momento en que el anterior mercado alcista cripto tocó techo. Bitcoin marcó un máximo histórico ese mes, y luego, en los meses siguientes, lo que ocurrió en el mercado de las altcoins es algo que cada trader que sobrevivió no quiere recordar.
280
Artículo
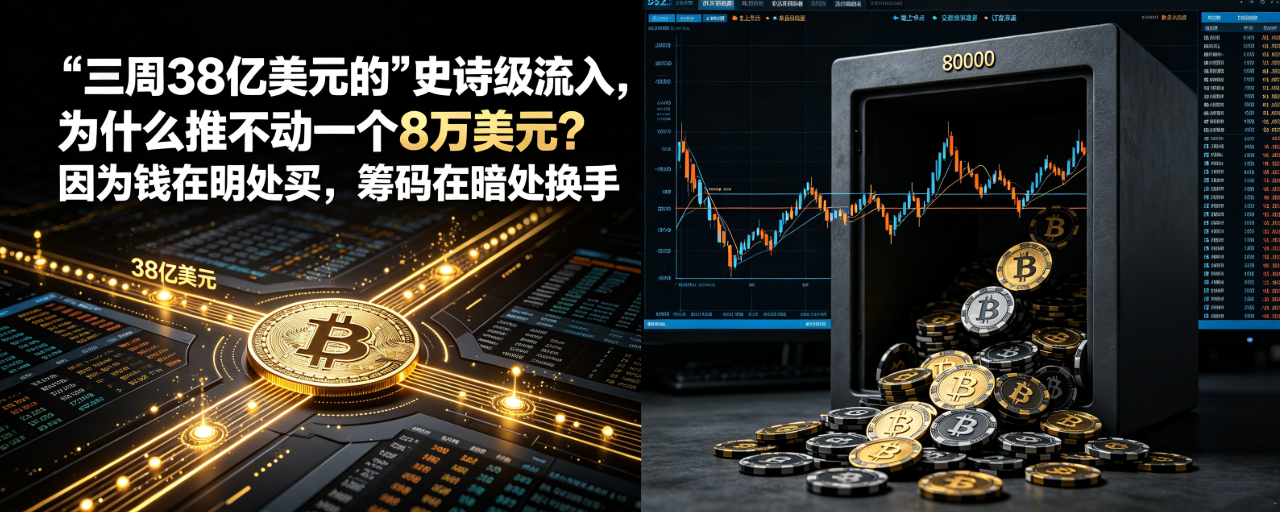
¿Por qué unos “flujos épicos” de 3.800 millones de dólares en tres semanas no logran impulsar los 80.000 dólares? Porque el dinero compra a plena vista, mientras que los tokens cambian de manos en la sombraLos ETF spot de Bitcoin en EE. UU. registraron entradas netas de 3.800 millones de dólares en tres semanas, marcando el récord más fuerte de 2026. Solo el viernes, las entradas alcanzaron 174,6 millones.
Pero Bitcoin quedó atascado en la barrera de los 80.000, en un tira y afloja constante, sin poder seguir subiendo.
En teoría, con 3.800 millones de dólares reales entrando en tres semanas, el precio debería haberse disparado. Pero no lo hizo. Entonces surge la pregunta: si el dinero realmente está entrando, ¿quién está vendiendo las monedas que ese dinero compra?
Los datos en cadena dieron una respuesta incómoda: los ETF compran a plena vista, mientras que las existencias de tokens acumuladas en los exchanges se van vendiendo poco a poco, en la sombra, a estos “flujos épicos”.
¿Por qué unos “flujos épicos” de 3.800 millones de dólares en tres semanas no logran impulsar los 80.000 dólares? Porque el dinero compra a plena vista, mientras que los tokens cambian de manos en la sombra
Los ETF spot de Bitcoin en EE. UU. registraron entradas netas de 3.800 millones de dólares en tres semanas, marcando el récord más fuerte de 2026. Solo el viernes, las entradas alcanzaron 174,6 millones.
Pero Bitcoin quedó atascado en la barrera de los 80.000, en un tira y afloja constante, sin poder seguir subiendo.
En teoría, con 3.800 millones de dólares reales entrando en tres semanas, el precio debería haberse disparado. Pero no lo hizo. Entonces surge la pregunta: si el dinero realmente está entrando, ¿quién está vendiendo las monedas que ese dinero compra?
Los datos en cadena dieron una respuesta incómoda: los ETF compran a plena vista, mientras que las existencias de tokens acumuladas en los exchanges se van vendiendo poco a poco, en la sombra, a estos “flujos épicos”.
Pero Bitcoin quedó atascado en la barrera de los 80.000, en un tira y afloja constante, sin poder seguir subiendo.
En teoría, con 3.800 millones de dólares reales entrando en tres semanas, el precio debería haberse disparado. Pero no lo hizo. Entonces surge la pregunta: si el dinero realmente está entrando, ¿quién está vendiendo las monedas que ese dinero compra?
Los datos en cadena dieron una respuesta incómoda: los ETF compran a plena vista, mientras que las existencias de tokens acumuladas en los exchanges se van vendiendo poco a poco, en la sombra, a estos “flujos épicos”.
89
Artículo
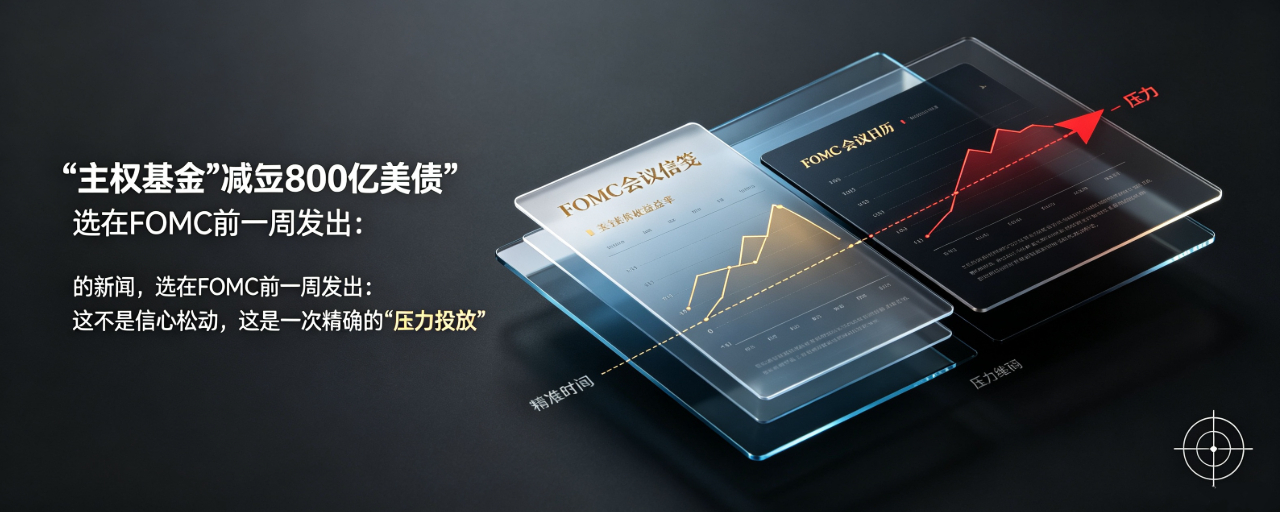
La noticia de que el fondo soberano “recorta 80.000 millones en bonos del Tesoro de EE. UU.” se publicó una semana antes del FOMC: esto no es una pérdida de confianza, sino una “inyección de presión” precisaEl fondo soberano de Noruega, con 2,3 billones de dólares, es el mayor del mundo. Dice que quiere reducir su exposición a los bonos del Tesoro de EE. UU. en 12,2 puntos porcentuales, unos 80.000 millones de dólares. En cuanto salió la noticia, se interpretó como que “el capital soberano está perdiendo confianza en los bonos del Tesoro de EE. UU.”.
Pero mira el calendario: esta propuesta se emitió el 1 de septiembre. La reunión de política monetaria de la Reserva Federal es del 15 al 16 de septiembre. Entre ambas fechas hay exactamente dos semanas.
Y la revisión final de esta propuesta tendrá que esperar hasta la primavera de 2027. No hace falta que se implemente ahora ni que se anuncie al mundo a principios de septiembre. Ni siquiera es una “decisión”; es solo una carta dirigida al Ministerio de Finanzas de Noruega.
La noticia de que el fondo soberano “recorta 80.000 millones en bonos del Tesoro de EE. UU.” se publicó una semana antes del FOMC: esto no es una pérdida de confianza, sino una “inyección de presión” precisa
El fondo soberano de Noruega, con 2,3 billones de dólares, es el mayor del mundo. Dice que quiere reducir su exposición a los bonos del Tesoro de EE. UU. en 12,2 puntos porcentuales, unos 80.000 millones de dólares. En cuanto salió la noticia, se interpretó como que “el capital soberano está perdiendo confianza en los bonos del Tesoro de EE. UU.”.
Pero mira el calendario: esta propuesta se emitió el 1 de septiembre. La reunión de política monetaria de la Reserva Federal es del 15 al 16 de septiembre. Entre ambas fechas hay exactamente dos semanas.
Y la revisión final de esta propuesta tendrá que esperar hasta la primavera de 2027. No hace falta que se implemente ahora ni que se anuncie al mundo a principios de septiembre. Ni siquiera es una “decisión”; es solo una carta dirigida al Ministerio de Finanzas de Noruega.
Pero mira el calendario: esta propuesta se emitió el 1 de septiembre. La reunión de política monetaria de la Reserva Federal es del 15 al 16 de septiembre. Entre ambas fechas hay exactamente dos semanas.
Y la revisión final de esta propuesta tendrá que esperar hasta la primavera de 2027. No hace falta que se implemente ahora ni que se anuncie al mundo a principios de septiembre. Ni siquiera es una “decisión”; es solo una carta dirigida al Ministerio de Finanzas de Noruega.
120
Artículo
30 días después del lanzamiento de un producto competidor, Uniswap se dio la vuelta y compró las monedas del rival: el “primer día en la cima” de Pools.trade es una mentira, y la verdadera rendición está escondida en el 4 de septiembre5 de agosto, Uniswap Labs lanzó Pools.trade en Robinhood Chain; tiene comisiones más bajas y, el primer día, superó a Pons. En aquel momento, la lectura del mercado fue: “El gigante de los DEX se presenta en persona para aplastar a esta pequeña plataforma que se enriquece día a día con las comisiones por la emisión de memecoins”.
4 de septiembre, Uniswap Labs compró el token PONS. No se divulgaron el monto, el precio ni las direcciones de tenencia. Solo una frase: “alineación a largo plazo”.
Del “quiero acabar contigo” al “me incorporo a tu capital”: solo pasaron 30 días.
Aquí es donde esta noticia resulta más inquietante: si Pools.trade realmente ganó, ¿por qué Uniswap tendría que comprar las monedas del rival?
30 días después del lanzamiento de un producto competidor, Uniswap se dio la vuelta y compró las monedas del rival: el “primer día en la cima” de Pools.trade es una mentira, y la verdadera rendición está escondida en el 4 de septiembre
5 de agosto, Uniswap Labs lanzó Pools.trade en Robinhood Chain; tiene comisiones más bajas y, el primer día, superó a Pons. En aquel momento, la lectura del mercado fue: “El gigante de los DEX se presenta en persona para aplastar a esta pequeña plataforma que se enriquece día a día con las comisiones por la emisión de memecoins”.
4 de septiembre, Uniswap Labs compró el token PONS. No se divulgaron el monto, el precio ni las direcciones de tenencia. Solo una frase: “alineación a largo plazo”.
Del “quiero acabar contigo” al “me incorporo a tu capital”: solo pasaron 30 días.
Aquí es donde esta noticia resulta más inquietante: si Pools.trade realmente ganó, ¿por qué Uniswap tendría que comprar las monedas del rival?
4 de septiembre, Uniswap Labs compró el token PONS. No se divulgaron el monto, el precio ni las direcciones de tenencia. Solo una frase: “alineación a largo plazo”.
Del “quiero acabar contigo” al “me incorporo a tu capital”: solo pasaron 30 días.
Aquí es donde esta noticia resulta más inquietante: si Pools.trade realmente ganó, ¿por qué Uniswap tendría que comprar las monedas del rival?
265
Con verificación
Artículo
El petróleo se dispara a 95 dólares, pero el mercado “celebra” la subida de tasas de la Fed: se desploma la exportación saudita y lo que realmente se rompe es la vieja fe en que “el banco central salvará la situación”Las exportaciones de petróleo de Arabia Saudita caen al nivel más bajo en 9 años; el Brent se sitúa por encima de 95 dólares.
Por reflejo condicionado de las condiciones del mercado de los últimos veinte años, el guion que viene debería ser: choque energético → se calientan las expectativas de inflación → el banco central se ve entre la espada y la pared → el mercado empieza a apostar a que “el banco central no se atreverá a subir las tasas” → los activos de riesgo respiran un poco.
Pero la realidad de septiembre de 2026 es esta: el mismo día en que el precio del petróleo rompe los 95 dólares, el mercado empuja la probabilidad de una subida de tasas de la Fed para septiembre al 65%.
No existe esa fijación de precio de “el banco central dudará”. Tampoco hay consenso de “bajo un choque de oferta, históricamente no se sube la tasa”. En el instante en que el mercado ve que el precio de la energía se dispara, su reacción es: aumentar la apuesta a que la Reserva Federal será más agresiva (hawkish).
El petróleo se dispara a 95 dólares, pero el mercado “celebra” la subida de tasas de la Fed: se desploma la exportación saudita y lo que realmente se rompe es la vieja fe en que “el banco central salvará la situación”
Las exportaciones de petróleo de Arabia Saudita caen al nivel más bajo en 9 años; el Brent se sitúa por encima de 95 dólares.
Por reflejo condicionado de las condiciones del mercado de los últimos veinte años, el guion que viene debería ser: choque energético → se calientan las expectativas de inflación → el banco central se ve entre la espada y la pared → el mercado empieza a apostar a que “el banco central no se atreverá a subir las tasas” → los activos de riesgo respiran un poco.
Pero la realidad de septiembre de 2026 es esta: el mismo día en que el precio del petróleo rompe los 95 dólares, el mercado empuja la probabilidad de una subida de tasas de la Fed para septiembre al 65%.
No existe esa fijación de precio de “el banco central dudará”. Tampoco hay consenso de “bajo un choque de oferta, históricamente no se sube la tasa”. En el instante en que el mercado ve que el precio de la energía se dispara, su reacción es: aumentar la apuesta a que la Reserva Federal será más agresiva (hawkish).
Por reflejo condicionado de las condiciones del mercado de los últimos veinte años, el guion que viene debería ser: choque energético → se calientan las expectativas de inflación → el banco central se ve entre la espada y la pared → el mercado empieza a apostar a que “el banco central no se atreverá a subir las tasas” → los activos de riesgo respiran un poco.
Pero la realidad de septiembre de 2026 es esta: el mismo día en que el precio del petróleo rompe los 95 dólares, el mercado empuja la probabilidad de una subida de tasas de la Fed para septiembre al 65%.
No existe esa fijación de precio de “el banco central dudará”. Tampoco hay consenso de “bajo un choque de oferta, históricamente no se sube la tasa”. En el instante en que el mercado ve que el precio de la energía se dispara, su reacción es: aumentar la apuesta a que la Reserva Federal será más agresiva (hawkish).
311
Artículo
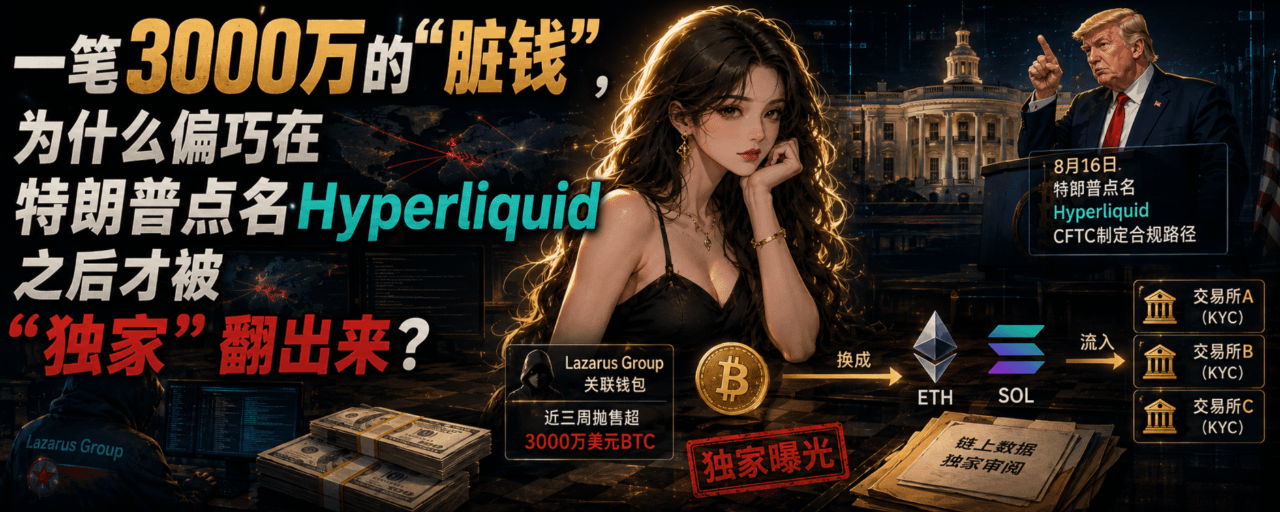
Un “dinero sucio” de 30 millones: ¿por qué justo después de que Trump mencionara a Hyperliquid se “descubrió” en “exclusiva”? En las últimas 8 horas, una noticia hizo estallar el sector cripto: una billetera vinculada al grupo Lazarus de Corea del Norte habría estado vendiendo más de 30 millones de dólares en Bitcoin en Hyperliquid durante las últimas tres semanas, a cambio de Ethereum y Solana; al final, el dinero fue a parar a las cuentas de varias bolsas centralizadas.
A primera vista, este es el guion habitual del “lavado de dinero por parte de hackers norcoreanos”. Pero, siendo sincero, lo que realmente me parece raro no es el lavado en sí, sino la “hora de nacimiento” de esta noticia.
Fíjate en la relación entre dos momentos. El 16 de agosto, Trump mencionó a Hyperliquid en la Casa Blanca y dijo que el presidente de la CFTC estaba diseñando una ruta de “plena conformidad y legalidad” para llevarla al mercado estadounidense. A principios de septiembre, una empresa de datos on-chain revisó “en exclusiva” los datos a petición de algún medio cripto veterano y, después, salió a la luz esta noticia. Pasaron varias semanas en medio. Pero los datos on-chain son públicos: la billetera de Lazarus ya estaba marcada, y cualquiera podía ver en la cadena, cualquier día, esos 30 millones en movimiento.
Un “dinero sucio” de 30 millones: ¿por qué justo después de que Trump mencionara a Hyperliquid se “descubrió” en “exclusiva”?
En las últimas 8 horas, una noticia hizo estallar el sector cripto: una billetera vinculada al grupo Lazarus de Corea del Norte habría estado vendiendo más de 30 millones de dólares en Bitcoin en Hyperliquid durante las últimas tres semanas, a cambio de Ethereum y Solana; al final, el dinero fue a parar a las cuentas de varias bolsas centralizadas.
A primera vista, este es el guion habitual del “lavado de dinero por parte de hackers norcoreanos”. Pero, siendo sincero, lo que realmente me parece raro no es el lavado en sí, sino la “hora de nacimiento” de esta noticia.
Fíjate en la relación entre dos momentos. El 16 de agosto, Trump mencionó a Hyperliquid en la Casa Blanca y dijo que el presidente de la CFTC estaba diseñando una ruta de “plena conformidad y legalidad” para llevarla al mercado estadounidense. A principios de septiembre, una empresa de datos on-chain revisó “en exclusiva” los datos a petición de algún medio cripto veterano y, después, salió a la luz esta noticia. Pasaron varias semanas en medio. Pero los datos on-chain son públicos: la billetera de Lazarus ya estaba marcada, y cualquiera podía ver en la cadena, cualquier día, esos 30 millones en movimiento.
A primera vista, este es el guion habitual del “lavado de dinero por parte de hackers norcoreanos”. Pero, siendo sincero, lo que realmente me parece raro no es el lavado en sí, sino la “hora de nacimiento” de esta noticia.
Fíjate en la relación entre dos momentos. El 16 de agosto, Trump mencionó a Hyperliquid en la Casa Blanca y dijo que el presidente de la CFTC estaba diseñando una ruta de “plena conformidad y legalidad” para llevarla al mercado estadounidense. A principios de septiembre, una empresa de datos on-chain revisó “en exclusiva” los datos a petición de algún medio cripto veterano y, después, salió a la luz esta noticia. Pasaron varias semanas en medio. Pero los datos on-chain son públicos: la billetera de Lazarus ya estaba marcada, y cualquiera podía ver en la cadena, cualquier día, esos 30 millones en movimiento.
1
274
Artículo
El “examen en blanco” de tono halcón de Wosch: ¿un informe de empleo no agrícola puede sacar a la luz las cartas de la Reserva Federal?En la pasada semana, los focos de los mercados globales casi se han concentrado en una sola persona: el presidente de la Reserva Federal, Kevin Wosch. Este nuevo titular, que asumió el cargo en mayo de este año, completó su primera puesta en práctica de la política en la reunión anual del banco central de Jackson Hole, a finales de agosto. No habló mucho, pero el peso de sus palabras fue enorme. El mercado, en general, ha interpretado su aparición como un tono más bien “halcón”: reiteró el objetivo de inflación del 2%, afirmó que “si la inflación no cae de forma clara y lo suficientemente rápida, la Reserva Federal aún tiene trabajo por hacer” y, además, lo dijo sin rodeos: lo que la Reserva Federal le preocupa ahora de verdad son los precios, y no otras cosas.
El “examen en blanco” de tono halcón de Wosch: ¿un informe de empleo no agrícola puede sacar a la luz las cartas de la Reserva Federal?
En la pasada semana, los focos de los mercados globales casi se han concentrado en una sola persona: el presidente de la Reserva Federal, Kevin Wosch. Este nuevo titular, que asumió el cargo en mayo de este año, completó su primera puesta en práctica de la política en la reunión anual del banco central de Jackson Hole, a finales de agosto. No habló mucho, pero el peso de sus palabras fue enorme. El mercado, en general, ha interpretado su aparición como un tono más bien “halcón”: reiteró el objetivo de inflación del 2%, afirmó que “si la inflación no cae de forma clara y lo suficientemente rápida, la Reserva Federal aún tiene trabajo por hacer” y, además, lo dijo sin rodeos: lo que la Reserva Federal le preocupa ahora de verdad son los precios, y no otras cosas.
126
Artículo
40 unidades y 16 días: ¿por qué la “frialdad” de cirBTC se volvió a contar antes del lanzamiento de Arc?La fecha de publicación de una noticia suele ser más digna de ser cuestionada que su contenido.
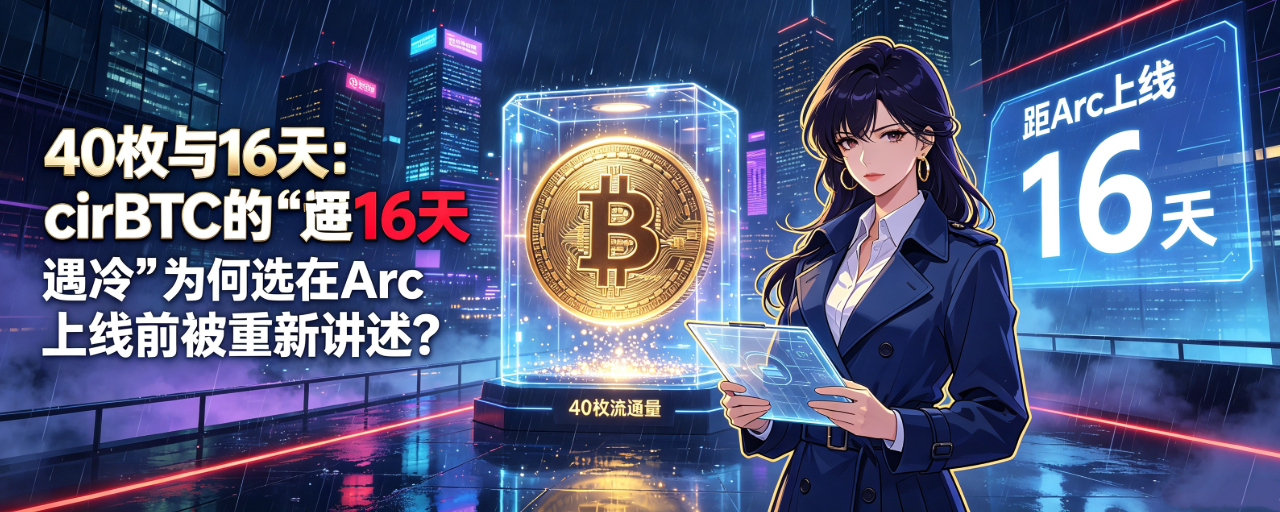
El 31 de agosto de 2026, varios medios informaron casi al mismo tiempo sobre los desalentadores datos del envoltorio de Bitcoin de Circle, cirBTC: el volumen de circulación on-chain era de apenas unas 40 unidades, mientras que las reservas se habían emitido de forma excesiva hasta el 106%. El enfoque de los reportes era altamente consistente, con fuentes de datos claras y una conclusión inequívoca: “un producto perfecto vence a la red, y sin embargo fracasa ante los efectos de red”. Considerando solo el contenido, es una observación de mercado competente.
Pero hay un detalle que resulta un tanto incómodo: cirBTC se lanzó en Ethereum el 9 de junio de 2026. Han pasado casi tres meses. Es una historia de “frialdad en la etapa inicial de lanzamiento”; ¿por qué no se contó en junio, no en julio, sino que precisamente el 31 de agosto se rescató y volvió a difundirse de manera concentrada?
40 unidades y 16 días: ¿por qué la “frialdad” de cirBTC se volvió a contar antes del lanzamiento de Arc?
La fecha de publicación de una noticia suele ser más digna de ser cuestionada que su contenido.
El 31 de agosto de 2026, varios medios informaron casi al mismo tiempo sobre los desalentadores datos del envoltorio de Bitcoin de Circle, cirBTC: el volumen de circulación on-chain era de apenas unas 40 unidades, mientras que las reservas se habían emitido de forma excesiva hasta el 106%. El enfoque de los reportes era altamente consistente, con fuentes de datos claras y una conclusión inequívoca: “un producto perfecto vence a la red, y sin embargo fracasa ante los efectos de red”. Considerando solo el contenido, es una observación de mercado competente.
Pero hay un detalle que resulta un tanto incómodo: cirBTC se lanzó en Ethereum el 9 de junio de 2026. Han pasado casi tres meses. Es una historia de “frialdad en la etapa inicial de lanzamiento”; ¿por qué no se contó en junio, no en julio, sino que precisamente el 31 de agosto se rescató y volvió a difundirse de manera concentrada?
El 31 de agosto de 2026, varios medios informaron casi al mismo tiempo sobre los desalentadores datos del envoltorio de Bitcoin de Circle, cirBTC: el volumen de circulación on-chain era de apenas unas 40 unidades, mientras que las reservas se habían emitido de forma excesiva hasta el 106%. El enfoque de los reportes era altamente consistente, con fuentes de datos claras y una conclusión inequívoca: “un producto perfecto vence a la red, y sin embargo fracasa ante los efectos de red”. Considerando solo el contenido, es una observación de mercado competente.
Pero hay un detalle que resulta un tanto incómodo: cirBTC se lanzó en Ethereum el 9 de junio de 2026. Han pasado casi tres meses. Es una historia de “frialdad en la etapa inicial de lanzamiento”; ¿por qué no se contó en junio, no en julio, sino que precisamente el 31 de agosto se rescató y volvió a difundirse de manera concentrada?
124
Artículo
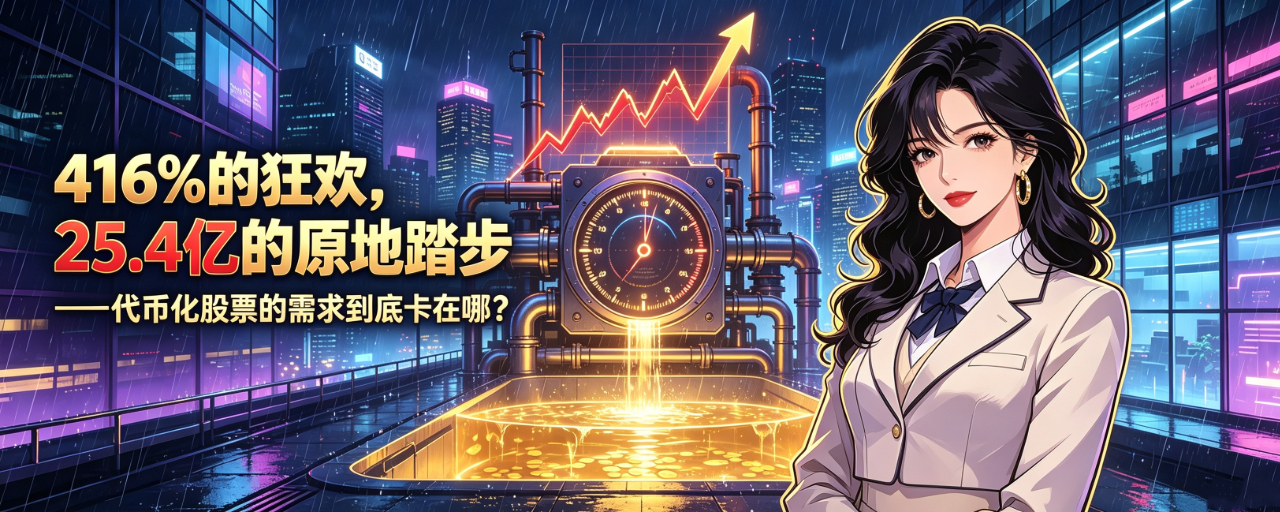
La fiesta del 416%, el estancamiento de 2.54 mil millones—¿dónde se atasca la demanda de la tokenización de acciones?En las últimas ocho horas, este mismo conjunto de datos sobre tokenización de acciones vuelve a agitar el sector RWA: transferencias mensuales por 29.5 mil millones de dólares, un aumento del 416% en 30 días; direcciones activas mensuales de 1.3 millones, con una subida del 209%; direcciones de tenencia de 2.36 millones, aumentando un 167%. Pero dentro de estos mismos datos hay un detalle que muy poca gente está dispuesta a detenerse a explicar: el valor distribuido solo sube 1.45%, quedándose en 2.54 mil millones de dólares. Traducción a “lenguaje humano” — el flujo en el conducto se cuadruplica, pero en el conducto, ni una sola gota de agua extra.
¿Esto es una explosión de demanda? Más bien parece que el sistema está redefiniendo “tener” a su manera.
La fiesta del 416%, el estancamiento de 2.54 mil millones—¿dónde se atasca la demanda de la tokenización de acciones?
En las últimas ocho horas, este mismo conjunto de datos sobre tokenización de acciones vuelve a agitar el sector RWA: transferencias mensuales por 29.5 mil millones de dólares, un aumento del 416% en 30 días; direcciones activas mensuales de 1.3 millones, con una subida del 209%; direcciones de tenencia de 2.36 millones, aumentando un 167%. Pero dentro de estos mismos datos hay un detalle que muy poca gente está dispuesta a detenerse a explicar: el valor distribuido solo sube 1.45%, quedándose en 2.54 mil millones de dólares. Traducción a “lenguaje humano” — el flujo en el conducto se cuadruplica, pero en el conducto, ni una sola gota de agua extra.
¿Esto es una explosión de demanda? Más bien parece que el sistema está redefiniendo “tener” a su manera.
¿Esto es una explosión de demanda? Más bien parece que el sistema está redefiniendo “tener” a su manera.
115
Artículo
El “nuevo banco” Avici en Solana es saqueado: tres pasos para volverse administrador, el dinero de 125 cuentas desaparece de la nada: el primer obstáculo del “banco en la cadena”Lo más irónico de esta noticia es que el atacante ni siquiera utilizó ninguna tecnología avanzada. En tres pasos, tres pasos: un derecho de gestión de garantías de “un banco” se lo concede a él.
El 28 de agosto, la “nueva banca en la cadena” Avici basada en Solana confirmó que había sido comprometida. Las primeras estimaciones cifran las pérdidas entre 600.000 y 1,02 millones de dólares, afectando a 125 cuentas de usuario. Su token nativo AVICI cayó alrededor de un 39% en un día; su precio actual ya está a un 96% de distancia de su máximo histórico. Pero detrás de estas cifras, la pregunta que realmente debería hacerse es: ¿cómo puede un proyecto que gestiona el saldo de las tarjetas de otras personas quedar tan fácilmente “con un administrador añadido” ?
El “nuevo banco” Avici en Solana es saqueado: tres pasos para volverse administrador, el dinero de 125 cuentas desaparece de la nada: el primer obstáculo del “banco en la cadena”
Lo más irónico de esta noticia es que el atacante ni siquiera utilizó ninguna tecnología avanzada. En tres pasos, tres pasos: un derecho de gestión de garantías de “un banco” se lo concede a él.
El 28 de agosto, la “nueva banca en la cadena” Avici basada en Solana confirmó que había sido comprometida. Las primeras estimaciones cifran las pérdidas entre 600.000 y 1,02 millones de dólares, afectando a 125 cuentas de usuario. Su token nativo AVICI cayó alrededor de un 39% en un día; su precio actual ya está a un 96% de distancia de su máximo histórico. Pero detrás de estas cifras, la pregunta que realmente debería hacerse es: ¿cómo puede un proyecto que gestiona el saldo de las tarjetas de otras personas quedar tan fácilmente “con un administrador añadido” ?
El 28 de agosto, la “nueva banca en la cadena” Avici basada en Solana confirmó que había sido comprometida. Las primeras estimaciones cifran las pérdidas entre 600.000 y 1,02 millones de dólares, afectando a 125 cuentas de usuario. Su token nativo AVICI cayó alrededor de un 39% en un día; su precio actual ya está a un 96% de distancia de su máximo histórico. Pero detrás de estas cifras, la pregunta que realmente debería hacerse es: ¿cómo puede un proyecto que gestiona el saldo de las tarjetas de otras personas quedar tan fácilmente “con un administrador añadido” ?
158
Artículo
EE. UU. incluye los “activos digitales” en la orden de sanciones, pero a propósito no marca los límites: ¿podría la infraestructura descentralizada ser el siguiente objetivo?El 24 de agosto, el Departamento del Tesoro de EE. UU. puso en marcha una nueva ronda de sanciones contra Irán, nominalmente llamada “Operación de Aislamiento Económico”. Las palabras del secretario del Tesoro, Bessent, fueron muy duras: quiere “cortar todos los canales económicos que sostienen a este régimen despótico”. Lo que realmente puso en tensión al sector cripto fue que, de manera poco común, esta vez las sanciones incluyeron también “activos digitales”.
Pero aquí viene la pregunta: ¿a quién se sanciona realmente? ¿Se sancionan las bolsas y los intermediarios financieros de Irán? ¿O a esas infraestructuras descentralizadas que no tienen centro, que no exigen KYC y que no tienen agenda de direcciones? El Departamento del Tesoro no lo dijo.
Ese “no lo dijo” es, justamente, la parte más peligrosa de todo el asunto.
EE. UU. incluye los “activos digitales” en la orden de sanciones, pero a propósito no marca los límites: ¿podría la infraestructura descentralizada ser el siguiente objetivo?
El 24 de agosto, el Departamento del Tesoro de EE. UU. puso en marcha una nueva ronda de sanciones contra Irán, nominalmente llamada “Operación de Aislamiento Económico”. Las palabras del secretario del Tesoro, Bessent, fueron muy duras: quiere “cortar todos los canales económicos que sostienen a este régimen despótico”. Lo que realmente puso en tensión al sector cripto fue que, de manera poco común, esta vez las sanciones incluyeron también “activos digitales”.
Pero aquí viene la pregunta: ¿a quién se sanciona realmente? ¿Se sancionan las bolsas y los intermediarios financieros de Irán? ¿O a esas infraestructuras descentralizadas que no tienen centro, que no exigen KYC y que no tienen agenda de direcciones? El Departamento del Tesoro no lo dijo.
Ese “no lo dijo” es, justamente, la parte más peligrosa de todo el asunto.
Pero aquí viene la pregunta: ¿a quién se sanciona realmente? ¿Se sancionan las bolsas y los intermediarios financieros de Irán? ¿O a esas infraestructuras descentralizadas que no tienen centro, que no exigen KYC y que no tienen agenda de direcciones? El Departamento del Tesoro no lo dijo.
Ese “no lo dijo” es, justamente, la parte más peligrosa de todo el asunto.
114
Artículo
El Grupo de Activos Futuros de Corea invierte con fuerza 1090 mil millones de dólares: con respaldo de 1.1 billones en activos de clientes, ¿la rentabilidad de 2027 es una cuenta atrás o una maldición de sujeción?En las últimas 8 horas, las noticias en el criptoespacio que realmente vale la pena mirar no están en el volumen de operaciones ni en el precio, sino en las profundidades del mapa de capital. Según (The Korea Times), el Grupo de Activos Futuros de Corea planea, tomando como núcleo su plataforma de negocios cripto Digital X, desarrollar un negocio de activos digitales con un tamaño de hasta 150 billones de wones surcoreanos (unos 1090 mil millones de dólares). Esto no es una inversión ordinaria; se parece más a que un gigante incorpora oficialmente los “activos digitales” en la lista de motores de ganancias de su propia maquinaria.
El peso de esta noticia radica en que proviene de una institución financiera tradicional que quizás no hayas escuchado mucho, pero cuyo volumen es impresionante: el Grupo de Activos Futuros tiene en sus manos más de 1500 billones de wones surcoreanos (aprox. 1.1 billones de dólares) en activos de clientes, y es uno de los grupos financieros más grandes de Corea. Cuando una institución de este tamaño escribe de manera simultánea en su mapa estratégico criptoactivos, stablecoins, RWA y tokens de valores, ¿cómo podría compararse el impacto con el de cualquier moneda listada por un exchange?
El Grupo de Activos Futuros de Corea invierte con fuerza 1090 mil millones de dólares: con respaldo de 1.1 billones en activos de clientes, ¿la rentabilidad de 2027 es una cuenta atrás o una maldición de sujeción?
En las últimas 8 horas, las noticias en el criptoespacio que realmente vale la pena mirar no están en el volumen de operaciones ni en el precio, sino en las profundidades del mapa de capital. Según (The Korea Times), el Grupo de Activos Futuros de Corea planea, tomando como núcleo su plataforma de negocios cripto Digital X, desarrollar un negocio de activos digitales con un tamaño de hasta 150 billones de wones surcoreanos (unos 1090 mil millones de dólares). Esto no es una inversión ordinaria; se parece más a que un gigante incorpora oficialmente los “activos digitales” en la lista de motores de ganancias de su propia maquinaria.
El peso de esta noticia radica en que proviene de una institución financiera tradicional que quizás no hayas escuchado mucho, pero cuyo volumen es impresionante: el Grupo de Activos Futuros tiene en sus manos más de 1500 billones de wones surcoreanos (aprox. 1.1 billones de dólares) en activos de clientes, y es uno de los grupos financieros más grandes de Corea. Cuando una institución de este tamaño escribe de manera simultánea en su mapa estratégico criptoactivos, stablecoins, RWA y tokens de valores, ¿cómo podría compararse el impacto con el de cualquier moneda listada por un exchange?
El peso de esta noticia radica en que proviene de una institución financiera tradicional que quizás no hayas escuchado mucho, pero cuyo volumen es impresionante: el Grupo de Activos Futuros tiene en sus manos más de 1500 billones de wones surcoreanos (aprox. 1.1 billones de dólares) en activos de clientes, y es uno de los grupos financieros más grandes de Corea. Cuando una institución de este tamaño escribe de manera simultánea en su mapa estratégico criptoactivos, stablecoins, RWA y tokens de valores, ¿cómo podría compararse el impacto con el de cualquier moneda listada por un exchange?
284
Artículo
CZ sigue al CEO de Robinhood y $CASHCAT bate récord de valor de mercado: ¿antes de que llegue la temporada de alts, el mercado on-chain se está preparando para un “guion definitivo”?En las últimas 8 horas, del lado de Bitcoin grande (BTC) ha habido calma tras la celebración, pero del lado on-chain se percibe otro tipo de ambiente: sí, hay más oportunidades, pero lo que de verdad entusiasma a los veteranos, probablemente aún sea solo el preludio.
Hoy, el token en circulación líder en la cadena de Robinhood, CASHCAT, ha tocado un valor de mercado de 240 millones de dólares, marcando un nuevo máximo histórico. Al mismo tiempo, una acción encendió la imaginación de toda la línea: el fundador de Binance, CZ, siguió ayer al CEO de Robinhood, Vlad, y Vlad, a su vez, comentó un tuit de Musk sobre Marte; el remate fue solo una frase: “Nos vemos en Marte”. Por un lado, la narrativa meme de las acciones estadounidenses recibe una validación positiva tanto de Robinhood como de CZ; por otro, aparecen señales de interacción sin precedentes entre dos plataformas punteras. Es difícil no preguntarse: ¿a continuación, Binance y Robinhood abrirán mutuamente sus canales para listar tokens?
CZ sigue al CEO de Robinhood y $CASHCAT bate récord de valor de mercado: ¿antes de que llegue la temporada de alts, el mercado on-chain se está preparando para un “guion definitivo”?
En las últimas 8 horas, del lado de Bitcoin grande (BTC) ha habido calma tras la celebración, pero del lado on-chain se percibe otro tipo de ambiente: sí, hay más oportunidades, pero lo que de verdad entusiasma a los veteranos, probablemente aún sea solo el preludio.
Hoy, el token en circulación líder en la cadena de Robinhood, CASHCAT, ha tocado un valor de mercado de 240 millones de dólares, marcando un nuevo máximo histórico. Al mismo tiempo, una acción encendió la imaginación de toda la línea: el fundador de Binance, CZ, siguió ayer al CEO de Robinhood, Vlad, y Vlad, a su vez, comentó un tuit de Musk sobre Marte; el remate fue solo una frase: “Nos vemos en Marte”. Por un lado, la narrativa meme de las acciones estadounidenses recibe una validación positiva tanto de Robinhood como de CZ; por otro, aparecen señales de interacción sin precedentes entre dos plataformas punteras. Es difícil no preguntarse: ¿a continuación, Binance y Robinhood abrirán mutuamente sus canales para listar tokens?
Hoy, el token en circulación líder en la cadena de Robinhood, CASHCAT, ha tocado un valor de mercado de 240 millones de dólares, marcando un nuevo máximo histórico. Al mismo tiempo, una acción encendió la imaginación de toda la línea: el fundador de Binance, CZ, siguió ayer al CEO de Robinhood, Vlad, y Vlad, a su vez, comentó un tuit de Musk sobre Marte; el remate fue solo una frase: “Nos vemos en Marte”. Por un lado, la narrativa meme de las acciones estadounidenses recibe una validación positiva tanto de Robinhood como de CZ; por otro, aparecen señales de interacción sin precedentes entre dos plataformas punteras. Es difícil no preguntarse: ¿a continuación, Binance y Robinhood abrirán mutuamente sus canales para listar tokens?
233
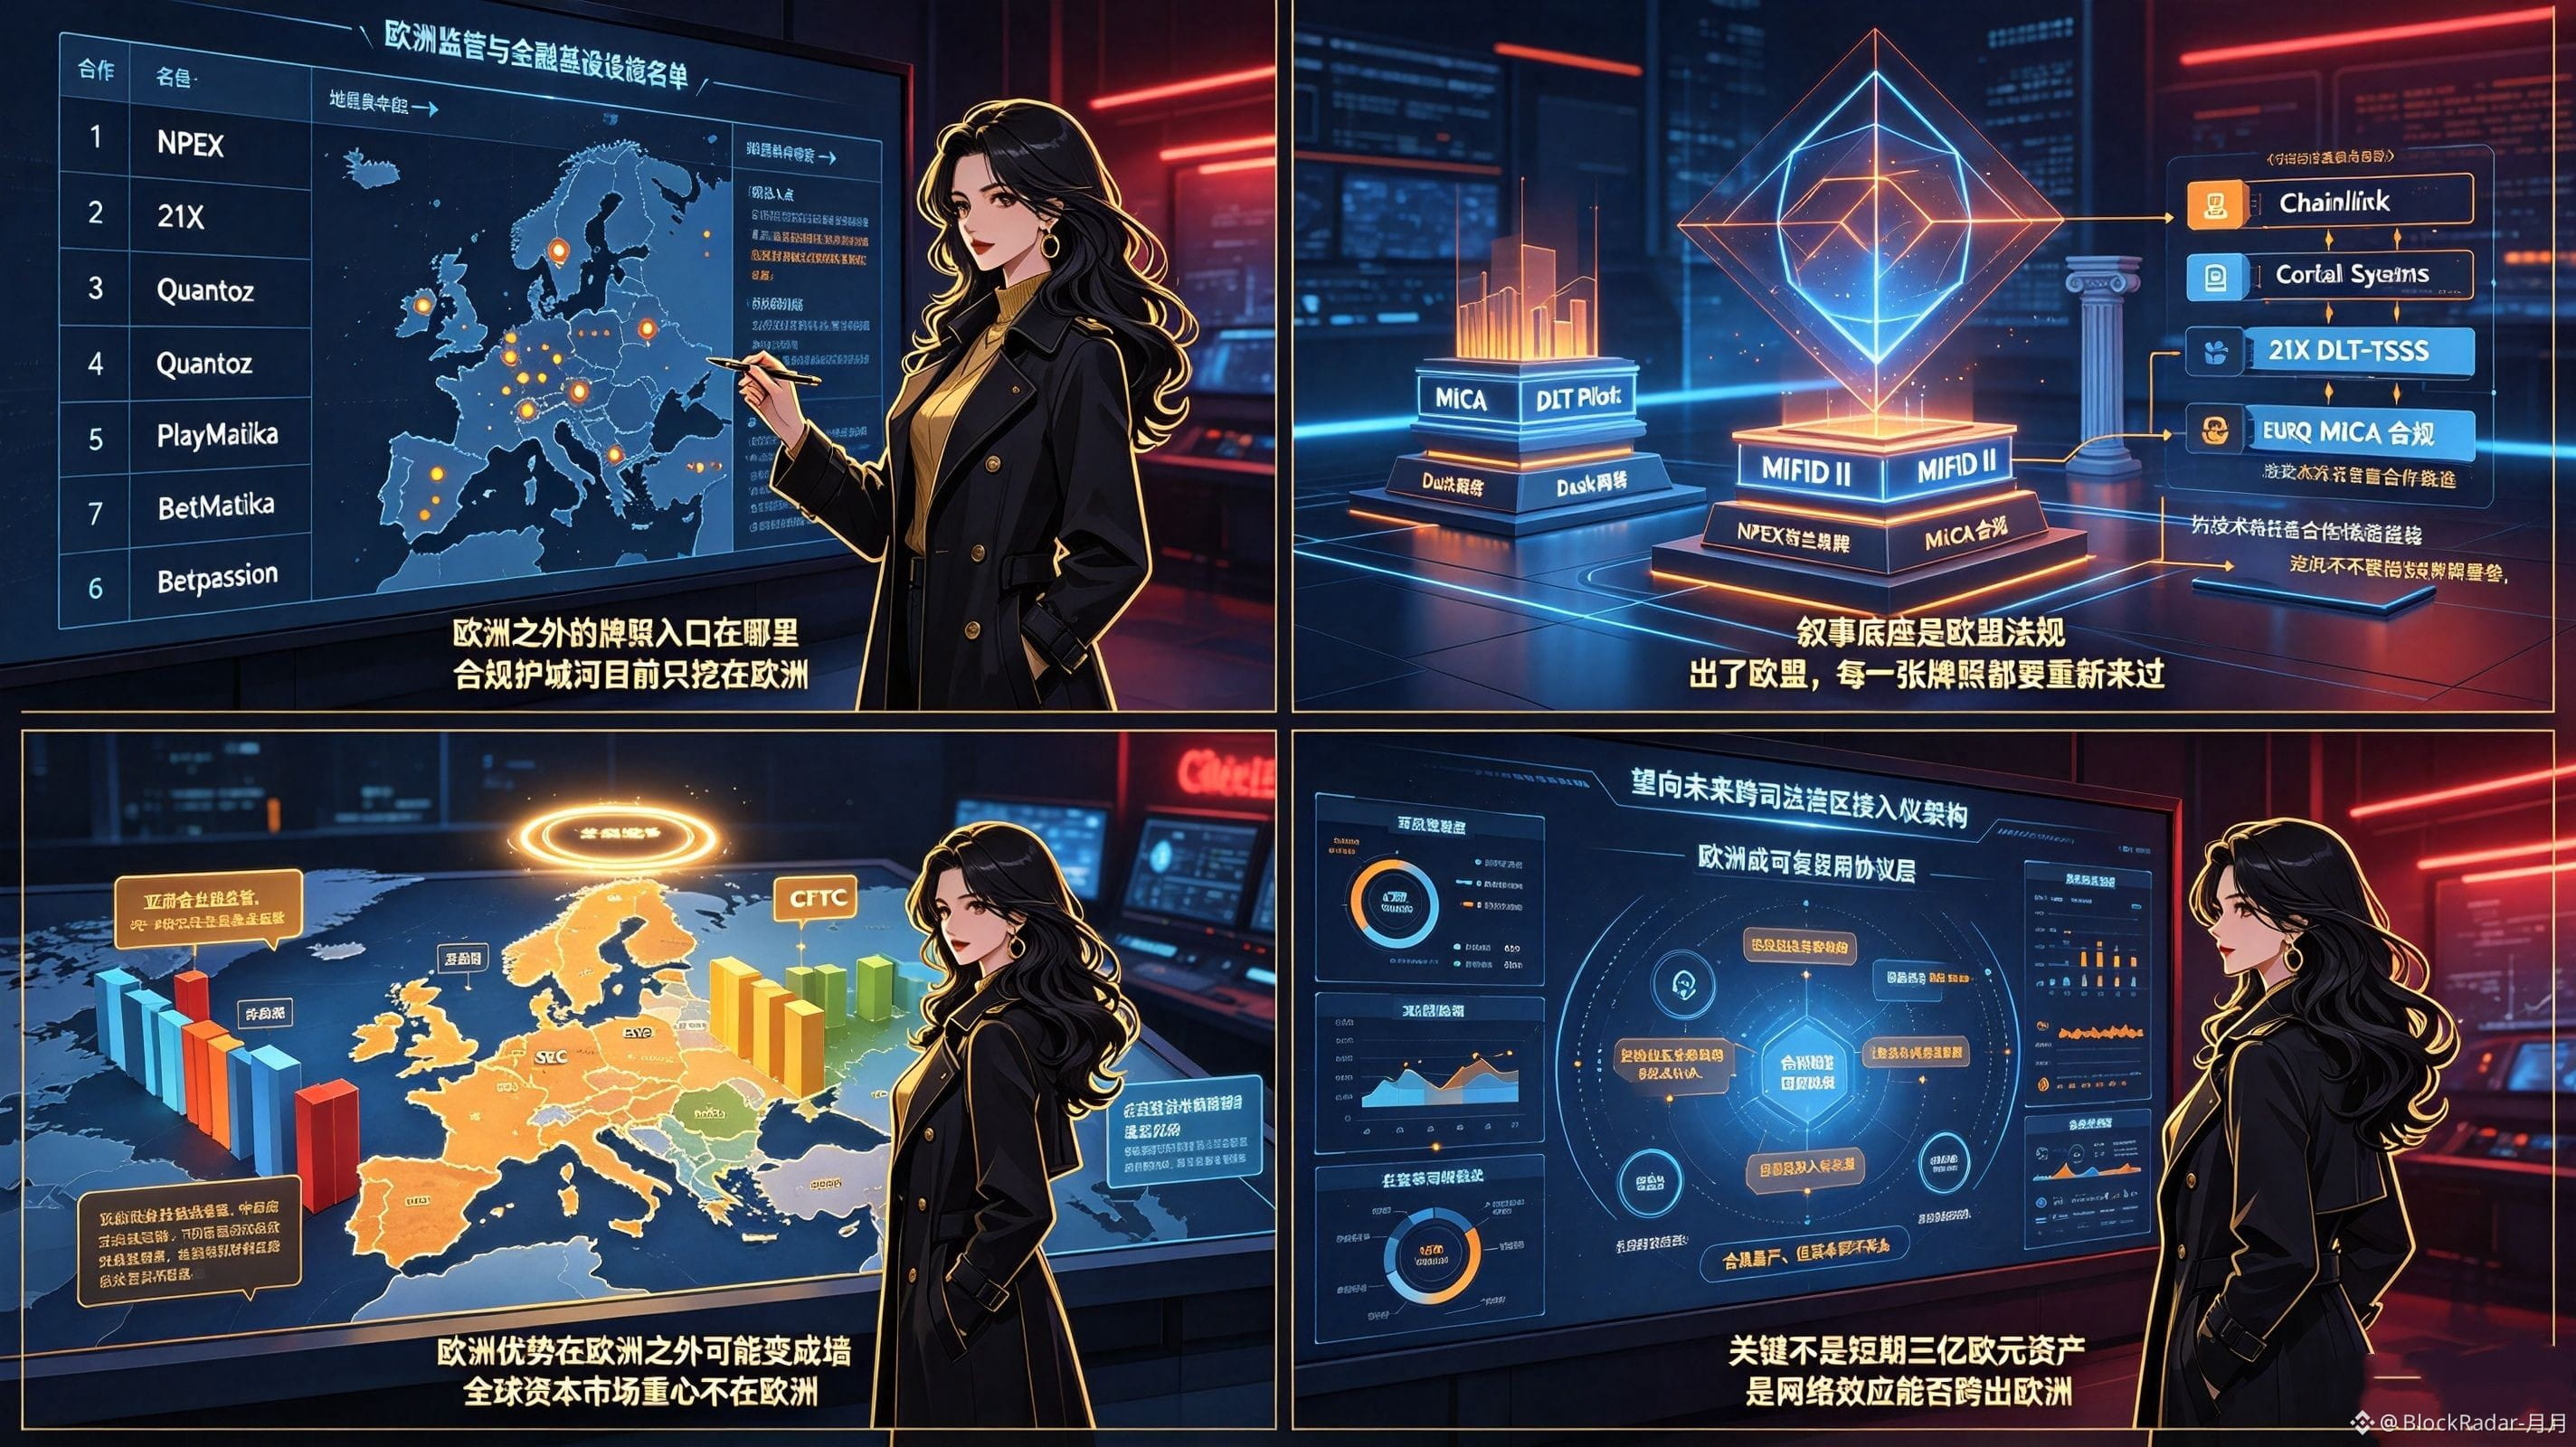
Ayer organicé la lista de socios de @Dusk_Foundation y quería encontrar entidades reguladas fuera de Europa. Al final descubrí que, además de NPEX, 21X y Quantoz, también se han sumado a DuskPay PlayMatika y Betpassion, de Italia, pero siguen perteneciendo al ámbito de la Unión Europea. Esta concentración geográfica me hizo quedarme mucho rato antes de la tabla. En realidad, yo solo quería ordenar el avance comercial, pero un problema más fundamental me detuvo: una cadena que se autodenomina “infraestructura global de finanzas” tiene su barrera de cumplimiento prácticamente excavada solo en Europa.
A primera vista, Dusk parece una blockchain pública de cumplimiento y privacidad. Pero cuanto más la miro, más siento que su núcleo real es un “espejo digital de la regulación financiera europea”. MiCA, DLT Pilot, MiFID II: estas palabras forman toda la base narrativa de Dusk. La licencia de Países Bajos de NPEX, el DLT-TSS de 21X, la conformidad MiCA de EURQ; cada punto corresponde con precisión a una normativa de la UE. Chainlink y Cordial Systems aportan tecnología y acuerdos de custodia globales, pero no son entidades financieras reguladas, así que no pueden sustituir una barrera de licencias real. Este diseño es impecable en Bruselas, pero cuando sales de la UE, cada licencia hay que replantearla desde cero.#dusk
Pero lo que me vuelve cauteloso es esto: la ventaja regulatoria de Europa, dentro de Europa es un foso; fuera de Europa, puede convertirse en un muro. En Estados Unidos están la SEC y la CFTC; en Asia, cada región tiene su propio sistema de supervisión. Si Dusk quiere entrar en esos mercados, no puede reutilizar directamente el marco de cumplimiento europeo: tiene que construir el marco legal desde cero y volver a negociar licencias. Y, de manera más amplia, el centro de gravedad de los mercados de capitales globales claramente no está en Europa: la bolsa de EE. UU., los bonos de Asia y los fondos soberanos de Oriente Medio tienen un tamaño muy superior al alcance que Dusk puede tocar hoy. Más sutil aún: el nivel de profundidad del diseño de privacidad de $DUSK está fuertemente ligado a la tradición europea de protección de datos; eso quizá no sea una ventaja en otras jurisdicciones, e incluso a veces requiere una explicación adicional.
Ahora lo que observo es si Dusk puede abstraer la experiencia de cumplimiento de Europa en una arquitectura técnica reutilizable, de modo que las entidades reguladas de otras regiones se conecten tan rápido como si se tratara de habilitar un protocolo, en lugar de tener que pasar por una ronda completa de personalización legal cada vez que entra en una nueva jurisdicción. Lo que realmente me importa no son los €300M de activos de NPEX a corto plazo, sino a largo plazo si los efectos de red de DUSK pueden salir de Europa, o si al final quedará atrapado en un recinto de “cumplimiento extremadamente estricto, pero con un grosor de capital insuficiente”.
Ayer organicé la lista de socios de @Dusk y quería encontrar entidades reguladas fuera de Europa. Al final descubrí que, además de NPEX, 21X y Quantoz, también se han sumado a DuskPay PlayMatika y Betpassion, de Italia, pero siguen perteneciendo al ámbito de la Unión Europea. Esta concentración geográfica me hizo quedarme mucho rato antes de la tabla. En realidad, yo solo quería ordenar el avance comercial, pero un problema más fundamental me detuvo: una cadena que se autodenomina “infraestructura global de finanzas” tiene su barrera de cumplimiento prácticamente excavada solo en Europa.
A primera vista, Dusk parece una blockchain pública de cumplimiento y privacidad. Pero cuanto más la miro, más siento que su núcleo real es un “espejo digital de la regulación financiera europea”. MiCA, DLT Pilot, MiFID II: estas palabras forman toda la base narrativa de Dusk. La licencia de Países Bajos de NPEX, el DLT-TSS de 21X, la conformidad MiCA de EURQ; cada punto corresponde con precisión a una normativa de la UE. Chainlink y Cordial Systems aportan tecnología y acuerdos de custodia globales, pero no son entidades financieras reguladas, así que no pueden sustituir una barrera de licencias real. Este diseño es impecable en Bruselas, pero cuando sales de la UE, cada licencia hay que replantearla desde cero.#dusk
Pero lo que me vuelve cauteloso es esto: la ventaja regulatoria de Europa, dentro de Europa es un foso; fuera de Europa, puede convertirse en un muro. En Estados Unidos están la SEC y la CFTC; en Asia, cada región tiene su propio sistema de supervisión. Si Dusk quiere entrar en esos mercados, no puede reutilizar directamente el marco de cumplimiento europeo: tiene que construir el marco legal desde cero y volver a negociar licencias. Y, de manera más amplia, el centro de gravedad de los mercados de capitales globales claramente no está en Europa: la bolsa de EE. UU., los bonos de Asia y los fondos soberanos de Oriente Medio tienen un tamaño muy superior al alcance que Dusk puede tocar hoy. Más sutil aún: el nivel de profundidad del diseño de privacidad de $DUSK está fuertemente ligado a la tradición europea de protección de datos; eso quizá no sea una ventaja en otras jurisdicciones, e incluso a veces requiere una explicación adicional.
Ahora lo que observo es si Dusk puede abstraer la experiencia de cumplimiento de Europa en una arquitectura técnica reutilizable, de modo que las entidades reguladas de otras regiones se conecten tan rápido como si se tratara de habilitar un protocolo, en lugar de tener que pasar por una ronda completa de personalización legal cada vez que entra en una nueva jurisdicción. Lo que realmente me importa no son los €300M de activos de NPEX a corto plazo, sino a largo plazo si los efectos de red de DUSK pueden salir de Europa, o si al final quedará atrapado en un recinto de “cumplimiento extremadamente estricto, pero con un grosor de capital insuficiente”.
A primera vista, Dusk parece una blockchain pública de cumplimiento y privacidad. Pero cuanto más la miro, más siento que su núcleo real es un “espejo digital de la regulación financiera europea”. MiCA, DLT Pilot, MiFID II: estas palabras forman toda la base narrativa de Dusk. La licencia de Países Bajos de NPEX, el DLT-TSS de 21X, la conformidad MiCA de EURQ; cada punto corresponde con precisión a una normativa de la UE. Chainlink y Cordial Systems aportan tecnología y acuerdos de custodia globales, pero no son entidades financieras reguladas, así que no pueden sustituir una barrera de licencias real. Este diseño es impecable en Bruselas, pero cuando sales de la UE, cada licencia hay que replantearla desde cero.#dusk
Pero lo que me vuelve cauteloso es esto: la ventaja regulatoria de Europa, dentro de Europa es un foso; fuera de Europa, puede convertirse en un muro. En Estados Unidos están la SEC y la CFTC; en Asia, cada región tiene su propio sistema de supervisión. Si Dusk quiere entrar en esos mercados, no puede reutilizar directamente el marco de cumplimiento europeo: tiene que construir el marco legal desde cero y volver a negociar licencias. Y, de manera más amplia, el centro de gravedad de los mercados de capitales globales claramente no está en Europa: la bolsa de EE. UU., los bonos de Asia y los fondos soberanos de Oriente Medio tienen un tamaño muy superior al alcance que Dusk puede tocar hoy. Más sutil aún: el nivel de profundidad del diseño de privacidad de $DUSK está fuertemente ligado a la tradición europea de protección de datos; eso quizá no sea una ventaja en otras jurisdicciones, e incluso a veces requiere una explicación adicional.
Ahora lo que observo es si Dusk puede abstraer la experiencia de cumplimiento de Europa en una arquitectura técnica reutilizable, de modo que las entidades reguladas de otras regiones se conecten tan rápido como si se tratara de habilitar un protocolo, en lugar de tener que pasar por una ronda completa de personalización legal cada vez que entra en una nueva jurisdicción. Lo que realmente me importa no son los €300M de activos de NPEX a corto plazo, sino a largo plazo si los efectos de red de DUSK pueden salir de Europa, o si al final quedará atrapado en un recinto de “cumplimiento extremadamente estricto, pero con un grosor de capital insuficiente”.
119
Artículo
Una cartera “minó” 55 millones de dólares: el Nesa cae un 40% en una noche. ¿Dónde está el límite de seguridad de las cadenas de bloques de IA?En las últimas 8 horas, la noticia más escalofriante para la comunidad cripto ha sido el desplome de una moneda relacionada con la IA. El token NES de Nesa cayó hasta un 40% en un momento después de detectar actividad sospechosa en la cadena y una gran ola de ventas. Observadores on-chain descubrieron que una dirección de cartera, literalmente, “minó” NES por un valor de aproximadamente 55 millones de dólares y, a continuación, empezó a venderlo en una exchange descentralizada. Lo peor es que esa misma dirección todavía tiene alrededor de 18 millones de dólares en NES; la presión vendedora probablemente aún no ha terminado.
Si se tratara solo de una liquidación típica de una altcoin común, tampoco sería tan sorprendente. Pero, teniendo en cuenta que ya cotiza en varias plataformas de intercambio importantes y que la tendencia de DeAI (IA descentralizada) está ardiendo en plena ebullición, el asunto se convierte en una advertencia que merece ser revisitada una y otra vez.
Una cartera “minó” 55 millones de dólares: el Nesa cae un 40% en una noche. ¿Dónde está el límite de seguridad de las cadenas de bloques de IA?
En las últimas 8 horas, la noticia más escalofriante para la comunidad cripto ha sido el desplome de una moneda relacionada con la IA. El token NES de Nesa cayó hasta un 40% en un momento después de detectar actividad sospechosa en la cadena y una gran ola de ventas. Observadores on-chain descubrieron que una dirección de cartera, literalmente, “minó” NES por un valor de aproximadamente 55 millones de dólares y, a continuación, empezó a venderlo en una exchange descentralizada. Lo peor es que esa misma dirección todavía tiene alrededor de 18 millones de dólares en NES; la presión vendedora probablemente aún no ha terminado.
Si se tratara solo de una liquidación típica de una altcoin común, tampoco sería tan sorprendente. Pero, teniendo en cuenta que ya cotiza en varias plataformas de intercambio importantes y que la tendencia de DeAI (IA descentralizada) está ardiendo en plena ebullición, el asunto se convierte en una advertencia que merece ser revisitada una y otra vez.
Si se tratara solo de una liquidación típica de una altcoin común, tampoco sería tan sorprendente. Pero, teniendo en cuenta que ya cotiza en varias plataformas de intercambio importantes y que la tendencia de DeAI (IA descentralizada) está ardiendo en plena ebullición, el asunto se convierte en una advertencia que merece ser revisitada una y otra vez.
2
2
783
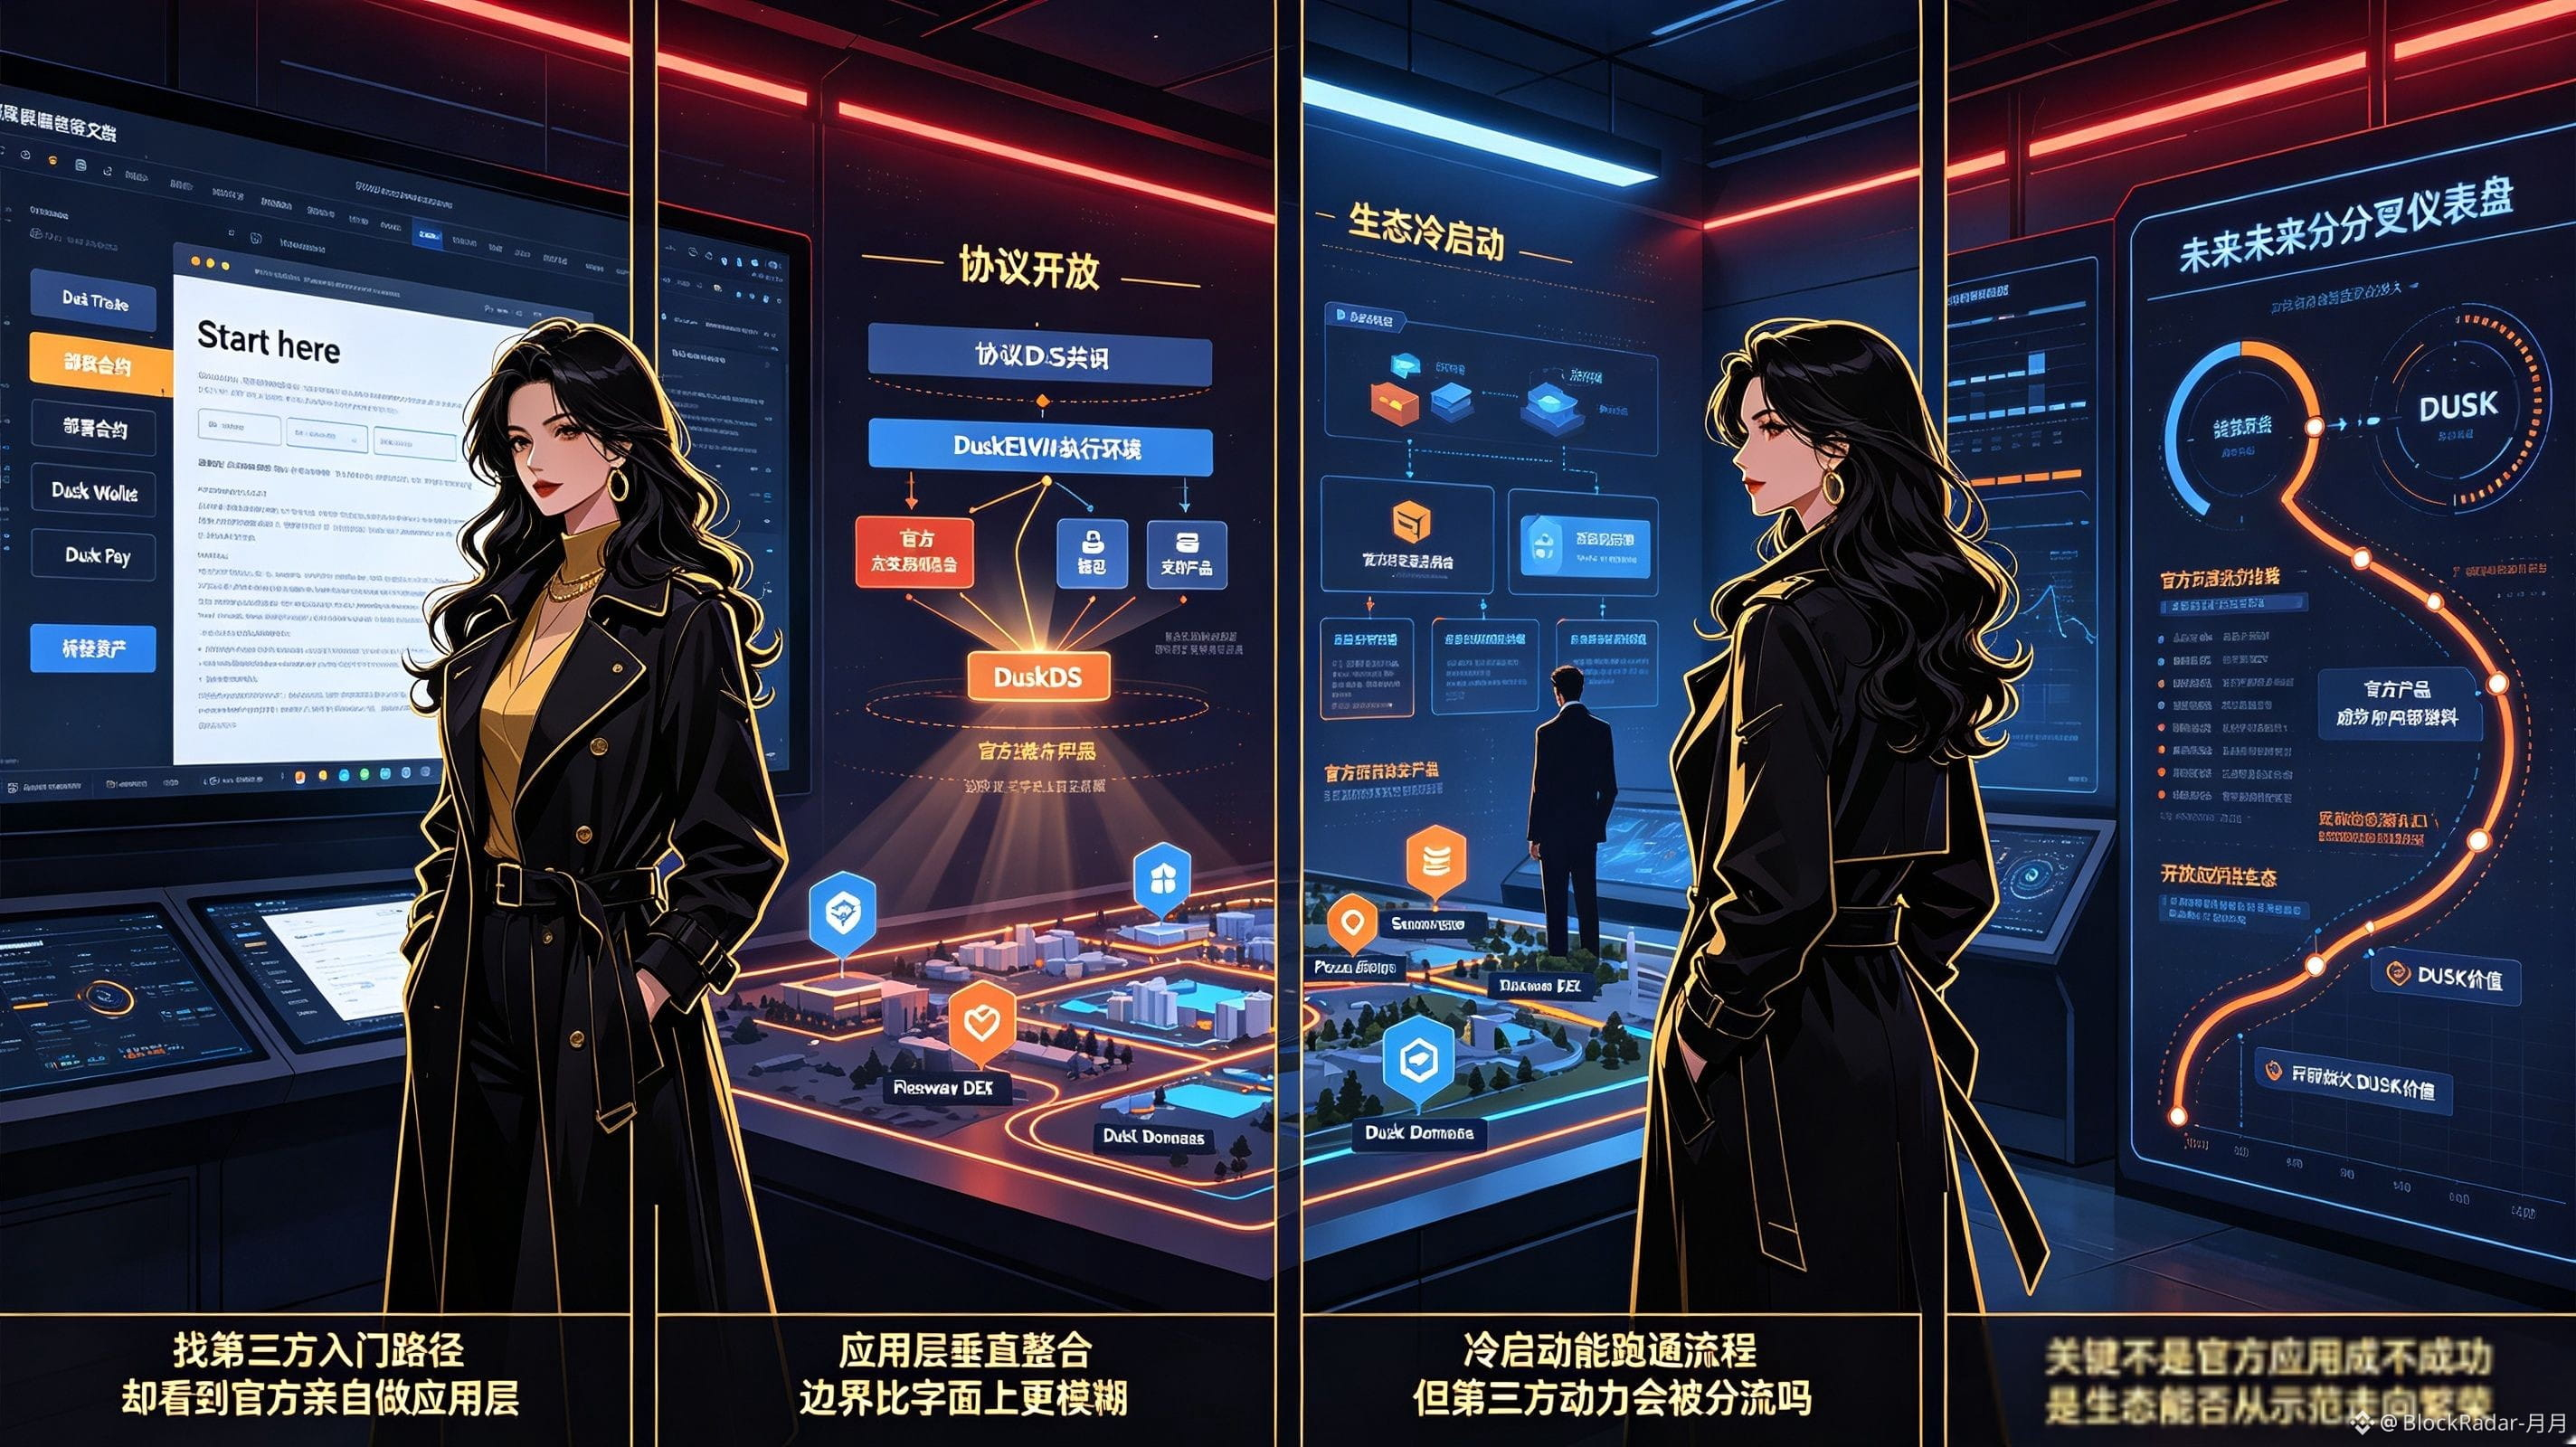
Anoche abrí la documentación de desarrolladores del @Dusk_Foundation para buscar una ruta de inicio para desarrolladores externos. En “Start here”, la recomendación oficial era desplegar contratos, y luego hacer el puente de activos. Sin embargo, en el mismo set de documentación también cuelgan accesos de productos como Dusk Trade, Dusk Wallet y Dusk Pay. Al principio solo quería ver cómo se integran los equipos externos, pero me atrajo el hecho de que “la propia oficina lo hace a nivel de aplicación”, y me quedé mirando durante bastante tiempo.
A simple vista, $DUSK es una cadena pública de cumplimiento y privacidad. Pero cuanto más la reviso, más siento que su núcleo real es un caso de integración vertical donde se difumina el límite entre “protocolos y capa de aplicación”: no solo ofrece el consenso DuskDS y el entorno de ejecución DuskEVM, sino que también se mete de lleno a construir una plataforma de trading, una wallet y un sistema de pagos. En la documentación oficial, estos productos se posicionan como una “capa de aplicación situada sobre el protocolo”. El protocolo en sí sigue enfatizando su apertura, DuskEVM es compatible con herramientas estándar de Solidity y Dusk Connect admite integración con múltiples wallets. Pero lo cierto es que la aplicación oficial y el protocolo subyacente son impulsados por el mismo actor, y la frontera se vuelve mucho más borrosa de lo que sugiere literalmente.
Lo que aquí me hace ser cauteloso es esto: la integración vertical, en la etapa de arranque en frío, sí puede acelerar el recorrido de un proceso y dar a las instituciones un ejemplo “listo para usar”. En el ecosistema ya hay proyectos comunitarios como Sozu en staking, Pieswap DEX y Dusk Domains, lo que indica que las puertas para terceros no están completamente cerradas. No obstante, Dusk Trade y Dusk Pay todavía se encuentran en etapa de prepublicación o en lista de espera, y aún no están operando a gran escala. Por lo tanto, afirmar que ya ocupan una posición con el respaldo oficial sería prematuro. Lo que se me repite una y otra vez es: a largo plazo, ¿habrá suficiente motivación para que los desarrolladores externos construyan junto a los productos oficiales, en lugar de asumir que la aplicación oficial terminará recibiendo primero los recursos de licencia de NPEX y las puertas de entrada de liquidez? Esto, por ahora, es solo una suposición razonable, no una prioridad confirmada como hecho.#dusk
Así que lo que más quiero observar ahora es si, cuando Dusk Trade y Dusk Pay realmente salgan a producción, Dusk puede pasar de la “demostración oficial” a una “prosperidad del ecosistema por parte de terceros”. Lo que verdaderamente me importa no es si las aplicaciones oficiales en sí pueden tener éxito, sino si, a largo plazo, el valor del token DUSK puede crecer de manera conjunta con un ecosistema de aplicaciones abierto, en vez de terminar convergiendo en el “combustible interno” de unos cuantos productos propios del oficial.
Anoche abrí la documentación de desarrolladores del @Dusk para buscar una ruta de inicio para desarrolladores externos. En “Start here”, la recomendación oficial era desplegar contratos, y luego hacer el puente de activos. Sin embargo, en el mismo set de documentación también cuelgan accesos de productos como Dusk Trade, Dusk Wallet y Dusk Pay. Al principio solo quería ver cómo se integran los equipos externos, pero me atrajo el hecho de que “la propia oficina lo hace a nivel de aplicación”, y me quedé mirando durante bastante tiempo.
A simple vista, $DUSK es una cadena pública de cumplimiento y privacidad. Pero cuanto más la reviso, más siento que su núcleo real es un caso de integración vertical donde se difumina el límite entre “protocolos y capa de aplicación”: no solo ofrece el consenso DuskDS y el entorno de ejecución DuskEVM, sino que también se mete de lleno a construir una plataforma de trading, una wallet y un sistema de pagos. En la documentación oficial, estos productos se posicionan como una “capa de aplicación situada sobre el protocolo”. El protocolo en sí sigue enfatizando su apertura, DuskEVM es compatible con herramientas estándar de Solidity y Dusk Connect admite integración con múltiples wallets. Pero lo cierto es que la aplicación oficial y el protocolo subyacente son impulsados por el mismo actor, y la frontera se vuelve mucho más borrosa de lo que sugiere literalmente.
Lo que aquí me hace ser cauteloso es esto: la integración vertical, en la etapa de arranque en frío, sí puede acelerar el recorrido de un proceso y dar a las instituciones un ejemplo “listo para usar”. En el ecosistema ya hay proyectos comunitarios como Sozu en staking, Pieswap DEX y Dusk Domains, lo que indica que las puertas para terceros no están completamente cerradas. No obstante, Dusk Trade y Dusk Pay todavía se encuentran en etapa de prepublicación o en lista de espera, y aún no están operando a gran escala. Por lo tanto, afirmar que ya ocupan una posición con el respaldo oficial sería prematuro. Lo que se me repite una y otra vez es: a largo plazo, ¿habrá suficiente motivación para que los desarrolladores externos construyan junto a los productos oficiales, en lugar de asumir que la aplicación oficial terminará recibiendo primero los recursos de licencia de NPEX y las puertas de entrada de liquidez? Esto, por ahora, es solo una suposición razonable, no una prioridad confirmada como hecho.#dusk
Así que lo que más quiero observar ahora es si, cuando Dusk Trade y Dusk Pay realmente salgan a producción, Dusk puede pasar de la “demostración oficial” a una “prosperidad del ecosistema por parte de terceros”. Lo que verdaderamente me importa no es si las aplicaciones oficiales en sí pueden tener éxito, sino si, a largo plazo, el valor del token DUSK puede crecer de manera conjunta con un ecosistema de aplicaciones abierto, en vez de terminar convergiendo en el “combustible interno” de unos cuantos productos propios del oficial.
A simple vista, $DUSK es una cadena pública de cumplimiento y privacidad. Pero cuanto más la reviso, más siento que su núcleo real es un caso de integración vertical donde se difumina el límite entre “protocolos y capa de aplicación”: no solo ofrece el consenso DuskDS y el entorno de ejecución DuskEVM, sino que también se mete de lleno a construir una plataforma de trading, una wallet y un sistema de pagos. En la documentación oficial, estos productos se posicionan como una “capa de aplicación situada sobre el protocolo”. El protocolo en sí sigue enfatizando su apertura, DuskEVM es compatible con herramientas estándar de Solidity y Dusk Connect admite integración con múltiples wallets. Pero lo cierto es que la aplicación oficial y el protocolo subyacente son impulsados por el mismo actor, y la frontera se vuelve mucho más borrosa de lo que sugiere literalmente.
Lo que aquí me hace ser cauteloso es esto: la integración vertical, en la etapa de arranque en frío, sí puede acelerar el recorrido de un proceso y dar a las instituciones un ejemplo “listo para usar”. En el ecosistema ya hay proyectos comunitarios como Sozu en staking, Pieswap DEX y Dusk Domains, lo que indica que las puertas para terceros no están completamente cerradas. No obstante, Dusk Trade y Dusk Pay todavía se encuentran en etapa de prepublicación o en lista de espera, y aún no están operando a gran escala. Por lo tanto, afirmar que ya ocupan una posición con el respaldo oficial sería prematuro. Lo que se me repite una y otra vez es: a largo plazo, ¿habrá suficiente motivación para que los desarrolladores externos construyan junto a los productos oficiales, en lugar de asumir que la aplicación oficial terminará recibiendo primero los recursos de licencia de NPEX y las puertas de entrada de liquidez? Esto, por ahora, es solo una suposición razonable, no una prioridad confirmada como hecho.#dusk
Así que lo que más quiero observar ahora es si, cuando Dusk Trade y Dusk Pay realmente salgan a producción, Dusk puede pasar de la “demostración oficial” a una “prosperidad del ecosistema por parte de terceros”. Lo que verdaderamente me importa no es si las aplicaciones oficiales en sí pueden tener éxito, sino si, a largo plazo, el valor del token DUSK puede crecer de manera conjunta con un ecosistema de aplicaciones abierto, en vez de terminar convergiendo en el “combustible interno” de unos cuantos productos propios del oficial.
1
1
118
Artículo
Sin romper ni una línea de código, igual roban 8,5 millones de dólares: ¿el fallo de gobernanza de Term Finance abrió la herida más cara de DeFi?Si la criptoeconomía de la semana pasada todavía estaba embriagada de la euforia de las “operaciones con devaluación de la moneda”, entonces este mensaje es esa cara fría y oscura que queda detrás de la fiesta. El 23 de agosto, el domingo, el protocolo de préstamos con tasa fija en Ethereum, Term Finance, sufrió un ataque de gobernanza: se sustrajeron alrededor de 8,5 millones de dólares de su bóveda de estrategia. Después, las firmas de seguridad PeckShield y CertiK calcularon que los atacantes se llevaron aproximadamente 2843 ETH; a los precios de entonces, eso equivalía a unos 6,9 millones de dólares, además de 1,68 millones de USDC. Luego convirtieron esos USDC en cerca de 1,68 millones de DAI. Casi dos tercios del valor bloqueado en la bóveda se evaporaron en una sola noche.
Sin romper ni una línea de código, igual roban 8,5 millones de dólares: ¿el fallo de gobernanza de Term Finance abrió la herida más cara de DeFi?
Si la criptoeconomía de la semana pasada todavía estaba embriagada de la euforia de las “operaciones con devaluación de la moneda”, entonces este mensaje es esa cara fría y oscura que queda detrás de la fiesta. El 23 de agosto, el domingo, el protocolo de préstamos con tasa fija en Ethereum, Term Finance, sufrió un ataque de gobernanza: se sustrajeron alrededor de 8,5 millones de dólares de su bóveda de estrategia. Después, las firmas de seguridad PeckShield y CertiK calcularon que los atacantes se llevaron aproximadamente 2843 ETH; a los precios de entonces, eso equivalía a unos 6,9 millones de dólares, además de 1,68 millones de USDC. Luego convirtieron esos USDC en cerca de 1,68 millones de DAI. Casi dos tercios del valor bloqueado en la bóveda se evaporaron en una sola noche.
205
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BOJRaisesRatesTo31YearHigh
13,327 visualizaciones
434 participa(n) en el debate
Bitcoin Recupera el Protagonismo mientras la Presión Macroeconómica No Logra Romper la Demanda de Cripto
Fatima_Tariq
·6 «Me gusta»
·5k visualizaciones
BuffettStepsDownAsBerkshireChairman
2,322 visualizaciones
132 participa(n) en el debate
XRPExchangeReservesHitSevenYearLow
4,937 visualizaciones
178 participa(n) en el debate