
夹心mumu
20 Publicaciones
夹心mumu
Denunciar
Bloquear usuario
13 Siguiendo
58 Seguidores
12 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
#termmax @termmax
#TermMax
Recientemente he profundizado en @TermMax (https://www.binance.com/zh-CN/square/profile/termmax). Como un protocolo AMM de préstamos con tasa fija para la nueva generación, completa muy bien la necesidad del mercado DeFi de mitigar las fluctuaciones de las tasas variables. Aquí, al prestar o pedir prestado, puedes fijar la tasa de antemano; antes de que venza, no te afectan las variaciones del mercado. Además, admite apalancamiento con un solo clic y ayuda a evitar el riesgo de liquidación que es común en los modelos tradicionales. Tanto si se trata de prestar para obtener un rendimiento determinado, como de diseñar estrategias como prestatario, es muy conveniente. La utilización del capital del protocolo está bien lograda y el dinero ocioso también puede generar un rendimiento base. El diseño del mecanismo del producto es muy innovador. Espero que TermMax siga iterando y aporte más posibilidades al segmento de rendimientos fijos en DeFi.
#termmax @TermMax
#TermMax
Recientemente he profundizado en @TermMax (https://www.binance.com/zh-CN/square/profile/termmax). Como un protocolo AMM de préstamos con tasa fija para la nueva generación, completa muy bien la necesidad del mercado DeFi de mitigar las fluctuaciones de las tasas variables. Aquí, al prestar o pedir prestado, puedes fijar la tasa de antemano; antes de que venza, no te afectan las variaciones del mercado. Además, admite apalancamiento con un solo clic y ayuda a evitar el riesgo de liquidación que es común en los modelos tradicionales. Tanto si se trata de prestar para obtener un rendimiento determinado, como de diseñar estrategias como prestatario, es muy conveniente. La utilización del capital del protocolo está bien lograda y el dinero ocioso también puede generar un rendimiento base. El diseño del mecanismo del producto es muy innovador. Espero que TermMax siga iterando y aporte más posibilidades al segmento de rendimientos fijos en DeFi.
#TermMax
Recientemente he profundizado en @TermMax (https://www.binance.com/zh-CN/square/profile/termmax). Como un protocolo AMM de préstamos con tasa fija para la nueva generación, completa muy bien la necesidad del mercado DeFi de mitigar las fluctuaciones de las tasas variables. Aquí, al prestar o pedir prestado, puedes fijar la tasa de antemano; antes de que venza, no te afectan las variaciones del mercado. Además, admite apalancamiento con un solo clic y ayuda a evitar el riesgo de liquidación que es común en los modelos tradicionales. Tanto si se trata de prestar para obtener un rendimiento determinado, como de diseñar estrategias como prestatario, es muy conveniente. La utilización del capital del protocolo está bien lograda y el dinero ocioso también puede generar un rendimiento base. El diseño del mecanismo del producto es muy innovador. Espero que TermMax siga iterando y aporte más posibilidades al segmento de rendimientos fijos en DeFi.
70
·
--
#termmax @termmax
Descubre lo “inmutable” de TermMax: traza un límite para el valor del tiempo en el mundo DeFi donde el ruido lo inunda
Últimamente, los temas que más se comentan en el círculo van y vienen como un carrusel: meme, agentes de IA, etc. Pero, en este mercado a toda velocidad, cada vez me interesa más un camino que parece “poco convencional” y aun así va directo a la esencia financiera: los préstamos con tasa fija. Y al hablar de este sector, no puedo evitar presentar al protagonista de hoy: @TermMax [#TermMax]
Muchos podrían pensar que TermMax es “otro protocolo de préstamos”. Pero si lo experimentas a fondo en su versión V2, te das cuenta de que su ambición va mucho más allá. No compite con Aave o Compound por ver quién tiene el fondo de liquidez más grande; lo que hace es reconfigurar el poder de fijación de precios y la eficiencia del capital en el mercado de préstamos.
La lógica central que me hizo decidir profundizar está en que resuelve un dolor de largo tiempo ignorado en el mundo DeFi: la incertidumbre.
En los préstamos con tasa variable, tanto prestatarios como prestamistas, en realidad, están “apostando”: apostando por cómo se moverán las tasas en el futuro. Para las entidades o personas que necesitan planificar flujos de caja estables, esto es casi una pesadilla. TermMax, mediante un mecanismo de órdenes fijas tipo libro de órdenes, convierte la tasa de interés en algo negociable y predecible. Cuando ahorras, no aceptas pasivamente el interés variable que ofrece el protocolo; puedes, como si fueras un creador de mercado, publicar una orden de límite con tu tasa objetivo y ejercer el poder de “poner precio” al valor del tiempo. Esto no es solo una mejora en la experiencia: es un salto de identidad; de ser un simple proveedor de capital, a convertirte en quien define la tasa.
Lo que más me impresiona, además, es la franqueza y la contención del equipo respecto a los “límites de riesgo”.
En una industria obsesionada con que el dato de TVL se vea bien —y que incluso quiere incluir todos los activos como colateral—, TermMax puede fijar topes estrictos de endeudamiento para ciertos activos RWA (por ejemplo, un límite de 400K USDC para ynRWAx). Esto parece “poco ambicioso”, pero en realidad es la mayor responsabilidad con los activos de los usuarios. Le deja claro al mercado esto: solo hacemos negocios que, dentro de nuestro modelo de control de riesgos, pueden garantizar el reembolso rígido; no vendemos humo, y no fabricamos “ilusiones de liquidez”. Esta disciplina financiera de “cuánto grano tienes, tanto cocinas”, en el entorno actual tan impaciente, resulta especialmente valiosa.
#termma x #DeFi #tasaFija #TMX #BinanceSquare
#termmax @TermMax
Descubre lo “inmutable” de TermMax: traza un límite para el valor del tiempo en el mundo DeFi donde el ruido lo inunda
Últimamente, los temas que más se comentan en el círculo van y vienen como un carrusel: meme, agentes de IA, etc. Pero, en este mercado a toda velocidad, cada vez me interesa más un camino que parece “poco convencional” y aun así va directo a la esencia financiera: los préstamos con tasa fija. Y al hablar de este sector, no puedo evitar presentar al protagonista de hoy: @TermMax [#TermMax]
Muchos podrían pensar que TermMax es “otro protocolo de préstamos”. Pero si lo experimentas a fondo en su versión V2, te das cuenta de que su ambición va mucho más allá. No compite con Aave o Compound por ver quién tiene el fondo de liquidez más grande; lo que hace es reconfigurar el poder de fijación de precios y la eficiencia del capital en el mercado de préstamos.
La lógica central que me hizo decidir profundizar está en que resuelve un dolor de largo tiempo ignorado en el mundo DeFi: la incertidumbre.
En los préstamos con tasa variable, tanto prestatarios como prestamistas, en realidad, están “apostando”: apostando por cómo se moverán las tasas en el futuro. Para las entidades o personas que necesitan planificar flujos de caja estables, esto es casi una pesadilla. TermMax, mediante un mecanismo de órdenes fijas tipo libro de órdenes, convierte la tasa de interés en algo negociable y predecible. Cuando ahorras, no aceptas pasivamente el interés variable que ofrece el protocolo; puedes, como si fueras un creador de mercado, publicar una orden de límite con tu tasa objetivo y ejercer el poder de “poner precio” al valor del tiempo. Esto no es solo una mejora en la experiencia: es un salto de identidad; de ser un simple proveedor de capital, a convertirte en quien define la tasa.
Lo que más me impresiona, además, es la franqueza y la contención del equipo respecto a los “límites de riesgo”.
En una industria obsesionada con que el dato de TVL se vea bien —y que incluso quiere incluir todos los activos como colateral—, TermMax puede fijar topes estrictos de endeudamiento para ciertos activos RWA (por ejemplo, un límite de 400K USDC para ynRWAx). Esto parece “poco ambicioso”, pero en realidad es la mayor responsabilidad con los activos de los usuarios. Le deja claro al mercado esto: solo hacemos negocios que, dentro de nuestro modelo de control de riesgos, pueden garantizar el reembolso rígido; no vendemos humo, y no fabricamos “ilusiones de liquidez”. Esta disciplina financiera de “cuánto grano tienes, tanto cocinas”, en el entorno actual tan impaciente, resulta especialmente valiosa.
#termma x #DeFi #tasaFija #TMX #BinanceSquare
Descubre lo “inmutable” de TermMax: traza un límite para el valor del tiempo en el mundo DeFi donde el ruido lo inunda
Últimamente, los temas que más se comentan en el círculo van y vienen como un carrusel: meme, agentes de IA, etc. Pero, en este mercado a toda velocidad, cada vez me interesa más un camino que parece “poco convencional” y aun así va directo a la esencia financiera: los préstamos con tasa fija. Y al hablar de este sector, no puedo evitar presentar al protagonista de hoy: @TermMax [#TermMax]
Muchos podrían pensar que TermMax es “otro protocolo de préstamos”. Pero si lo experimentas a fondo en su versión V2, te das cuenta de que su ambición va mucho más allá. No compite con Aave o Compound por ver quién tiene el fondo de liquidez más grande; lo que hace es reconfigurar el poder de fijación de precios y la eficiencia del capital en el mercado de préstamos.
La lógica central que me hizo decidir profundizar está en que resuelve un dolor de largo tiempo ignorado en el mundo DeFi: la incertidumbre.
En los préstamos con tasa variable, tanto prestatarios como prestamistas, en realidad, están “apostando”: apostando por cómo se moverán las tasas en el futuro. Para las entidades o personas que necesitan planificar flujos de caja estables, esto es casi una pesadilla. TermMax, mediante un mecanismo de órdenes fijas tipo libro de órdenes, convierte la tasa de interés en algo negociable y predecible. Cuando ahorras, no aceptas pasivamente el interés variable que ofrece el protocolo; puedes, como si fueras un creador de mercado, publicar una orden de límite con tu tasa objetivo y ejercer el poder de “poner precio” al valor del tiempo. Esto no es solo una mejora en la experiencia: es un salto de identidad; de ser un simple proveedor de capital, a convertirte en quien define la tasa.
Lo que más me impresiona, además, es la franqueza y la contención del equipo respecto a los “límites de riesgo”.
En una industria obsesionada con que el dato de TVL se vea bien —y que incluso quiere incluir todos los activos como colateral—, TermMax puede fijar topes estrictos de endeudamiento para ciertos activos RWA (por ejemplo, un límite de 400K USDC para ynRWAx). Esto parece “poco ambicioso”, pero en realidad es la mayor responsabilidad con los activos de los usuarios. Le deja claro al mercado esto: solo hacemos negocios que, dentro de nuestro modelo de control de riesgos, pueden garantizar el reembolso rígido; no vendemos humo, y no fabricamos “ilusiones de liquidez”. Esta disciplina financiera de “cuánto grano tienes, tanto cocinas”, en el entorno actual tan impaciente, resulta especialmente valiosa.
#termma x #DeFi #tasaFija #TMX #BinanceSquare
55
·
--
#termmax @termmax
Recientemente he estado investigando el sector de DeFi de renta fija y descubrí que el modelo de @TermMax es bastante interesante. A diferencia de los protocolos de préstamo tradicionales, donde el interés fluctúa con el mercado y resulta difícil predecir la rentabilidad, TermMax establece un mercado con una tasa fija hasta una fecha de vencimiento. Así, cuando los usuarios depositan sus activos, pueden saber con claridad cuánto capital e intereses recibirán al vencimiento, evitando la molestia de estar todo el día vigilando el mercado para ajustar la posición.
Al mismo tiempo, admite múltiples necesidades según el rol: creadores de mercado que pueden definir curvas de tasas personalizadas, curadores que administran un “banco de tesorería” para los rendimientos y usuarios comunes que pueden participar con un solo clic en préstamos apalancados. Actualmente ya se ha implementado en varias cadenas como Ethereum, Arbitrum y BNB Chain, y el volumen de fondos bloqueados también crece de forma constante. Para los usuarios que buscan rendimientos con certeza y no quieren asumir el riesgo de tasas variables ni el riesgo de liquidación, esta idea de “reembolso de capital y pago de intereses al vencimiento” se parece mucho al enfoque de la gestión financiera tradicional de depósitos a plazo. Además, aporta al mercado de préstamos DeFi una opción más madura y estable.#TermMax
#termmax @TermMax
Recientemente he estado investigando el sector de DeFi de renta fija y descubrí que el modelo de @TermMax es bastante interesante. A diferencia de los protocolos de préstamo tradicionales, donde el interés fluctúa con el mercado y resulta difícil predecir la rentabilidad, TermMax establece un mercado con una tasa fija hasta una fecha de vencimiento. Así, cuando los usuarios depositan sus activos, pueden saber con claridad cuánto capital e intereses recibirán al vencimiento, evitando la molestia de estar todo el día vigilando el mercado para ajustar la posición.
Al mismo tiempo, admite múltiples necesidades según el rol: creadores de mercado que pueden definir curvas de tasas personalizadas, curadores que administran un “banco de tesorería” para los rendimientos y usuarios comunes que pueden participar con un solo clic en préstamos apalancados. Actualmente ya se ha implementado en varias cadenas como Ethereum, Arbitrum y BNB Chain, y el volumen de fondos bloqueados también crece de forma constante. Para los usuarios que buscan rendimientos con certeza y no quieren asumir el riesgo de tasas variables ni el riesgo de liquidación, esta idea de “reembolso de capital y pago de intereses al vencimiento” se parece mucho al enfoque de la gestión financiera tradicional de depósitos a plazo. Además, aporta al mercado de préstamos DeFi una opción más madura y estable.#TermMax
Recientemente he estado investigando el sector de DeFi de renta fija y descubrí que el modelo de @TermMax es bastante interesante. A diferencia de los protocolos de préstamo tradicionales, donde el interés fluctúa con el mercado y resulta difícil predecir la rentabilidad, TermMax establece un mercado con una tasa fija hasta una fecha de vencimiento. Así, cuando los usuarios depositan sus activos, pueden saber con claridad cuánto capital e intereses recibirán al vencimiento, evitando la molestia de estar todo el día vigilando el mercado para ajustar la posición.
Al mismo tiempo, admite múltiples necesidades según el rol: creadores de mercado que pueden definir curvas de tasas personalizadas, curadores que administran un “banco de tesorería” para los rendimientos y usuarios comunes que pueden participar con un solo clic en préstamos apalancados. Actualmente ya se ha implementado en varias cadenas como Ethereum, Arbitrum y BNB Chain, y el volumen de fondos bloqueados también crece de forma constante. Para los usuarios que buscan rendimientos con certeza y no quieren asumir el riesgo de tasas variables ni el riesgo de liquidación, esta idea de “reembolso de capital y pago de intereses al vencimiento” se parece mucho al enfoque de la gestión financiera tradicional de depósitos a plazo. Además, aporta al mercado de préstamos DeFi una opción más madura y estable.#TermMax
78
·
--
367
·
--
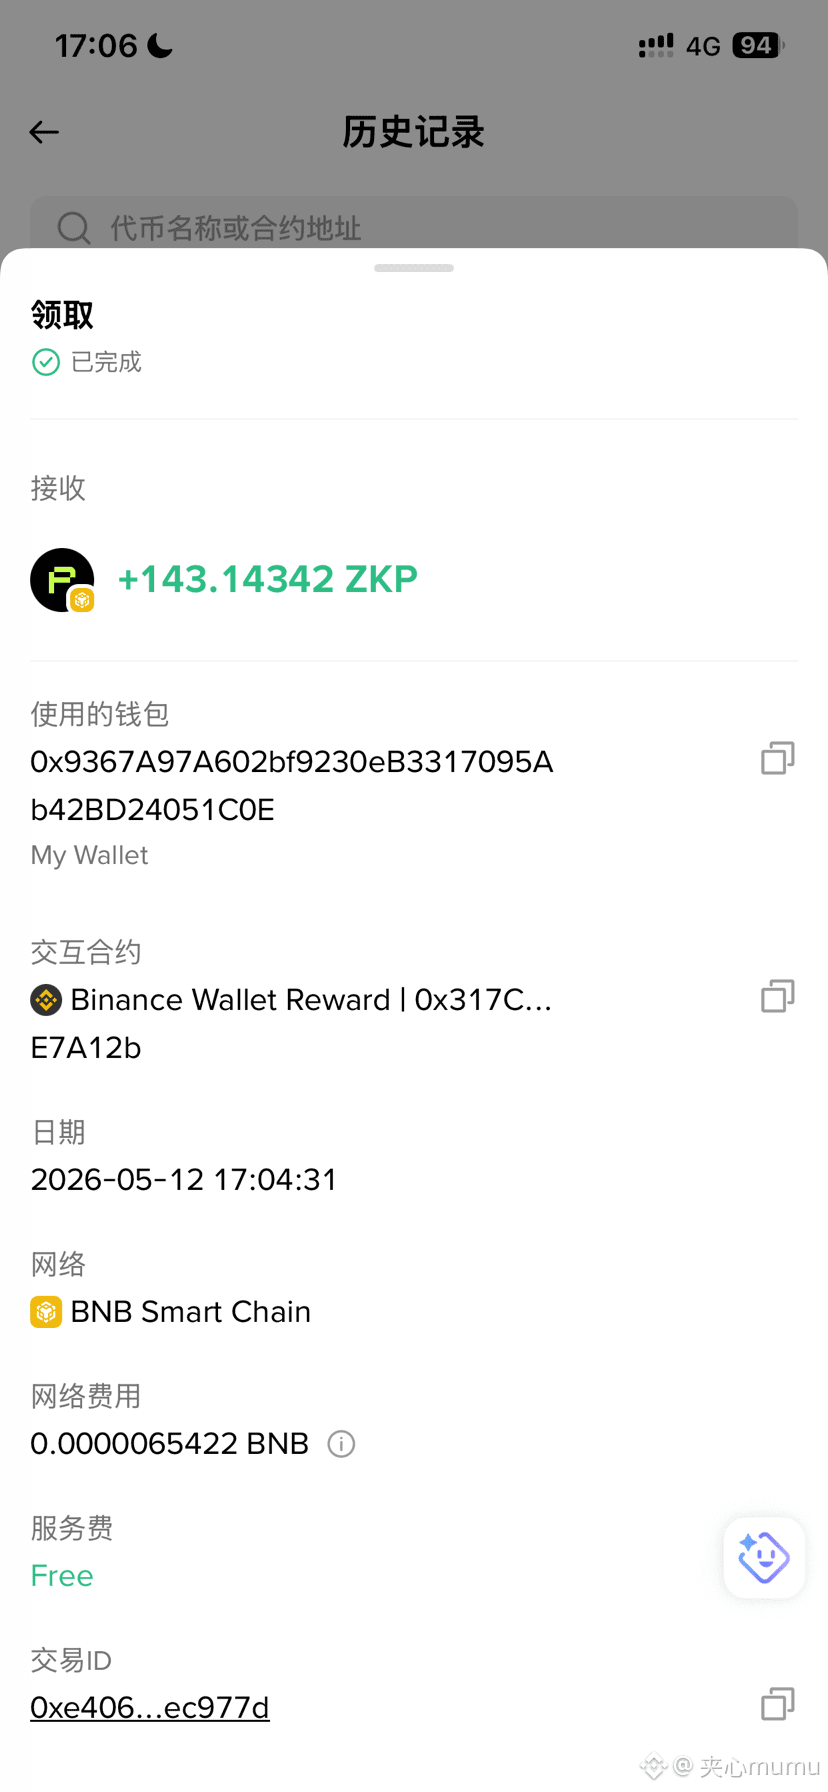
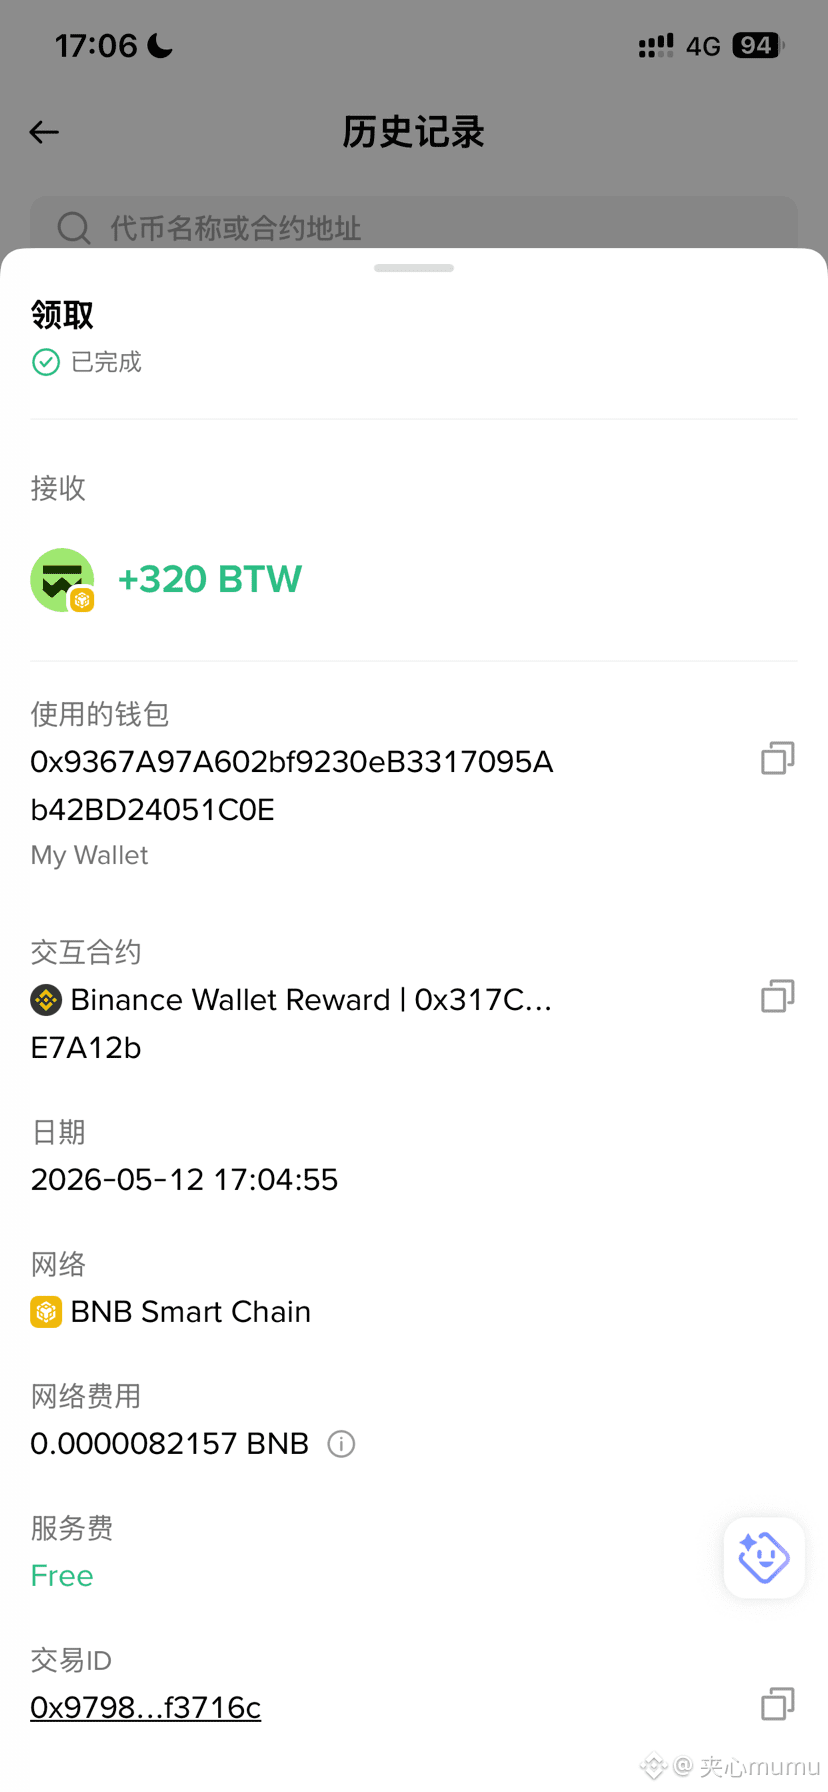
Soy pequeño, regreso a casa dando la vuelta, ¡pero bastante seguro! No he calculado la tarifa, no es demasiado baja, ¡pero al menos es seguro!
Soy pequeño, regreso a casa dando la vuelta, ¡pero bastante seguro! No he calculado la tarifa, no es demasiado baja, ¡pero al menos es seguro!
Crypto_Hu
·
--
$BTC ¿Todavía se puede jugar en el círculo de monedas en el país?。。。$ETH
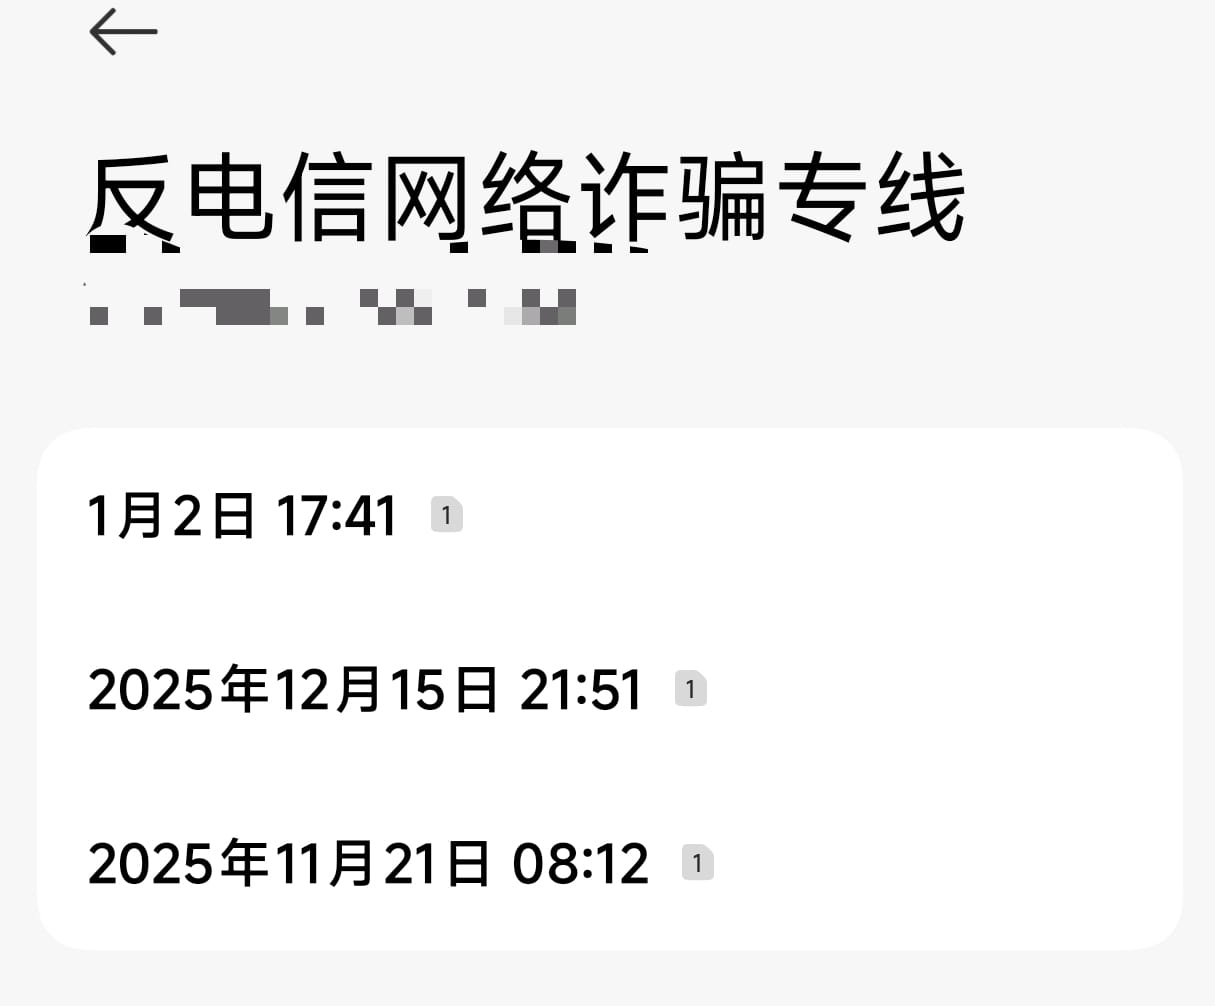
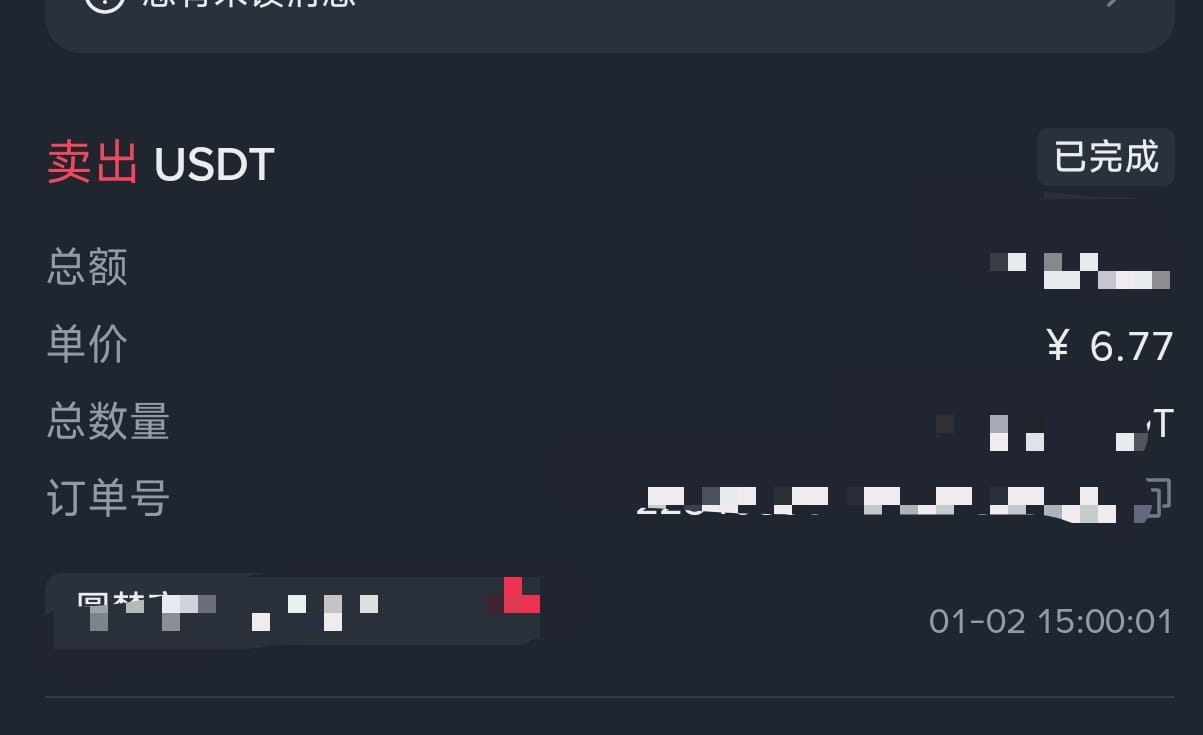
Salidas de dinero a las tres, la llamada llegó a las cinco. ¡Qué velocidad!
Si esto se convierte en un problema negro 💰 y se congela la tarjeta, básicamente no se puede recuperar. Mi amigo congeló 200,000 hace dos años, y ahora que llegó la fecha de descongelación, preguntó al banco, y el banco le dijo que fuera a buscar pruebas de fraude, y la unidad de fraude le pidió que presentara pruebas del origen de esos ingresos. ¿Cómo puede alguien que juega a las monedas proporcionar eso?!
Salidas de dinero a las tres, la llamada llegó a las cinco. ¡Qué velocidad!
Si esto se convierte en un problema negro 💰 y se congela la tarjeta, básicamente no se puede recuperar. Mi amigo congeló 200,000 hace dos años, y ahora que llegó la fecha de descongelación, preguntó al banco, y el banco le dijo que fuera a buscar pruebas de fraude, y la unidad de fraude le pidió que presentara pruebas del origen de esos ingresos. ¿Cómo puede alguien que juega a las monedas proporcionar eso?!
113
·
--
Alcista
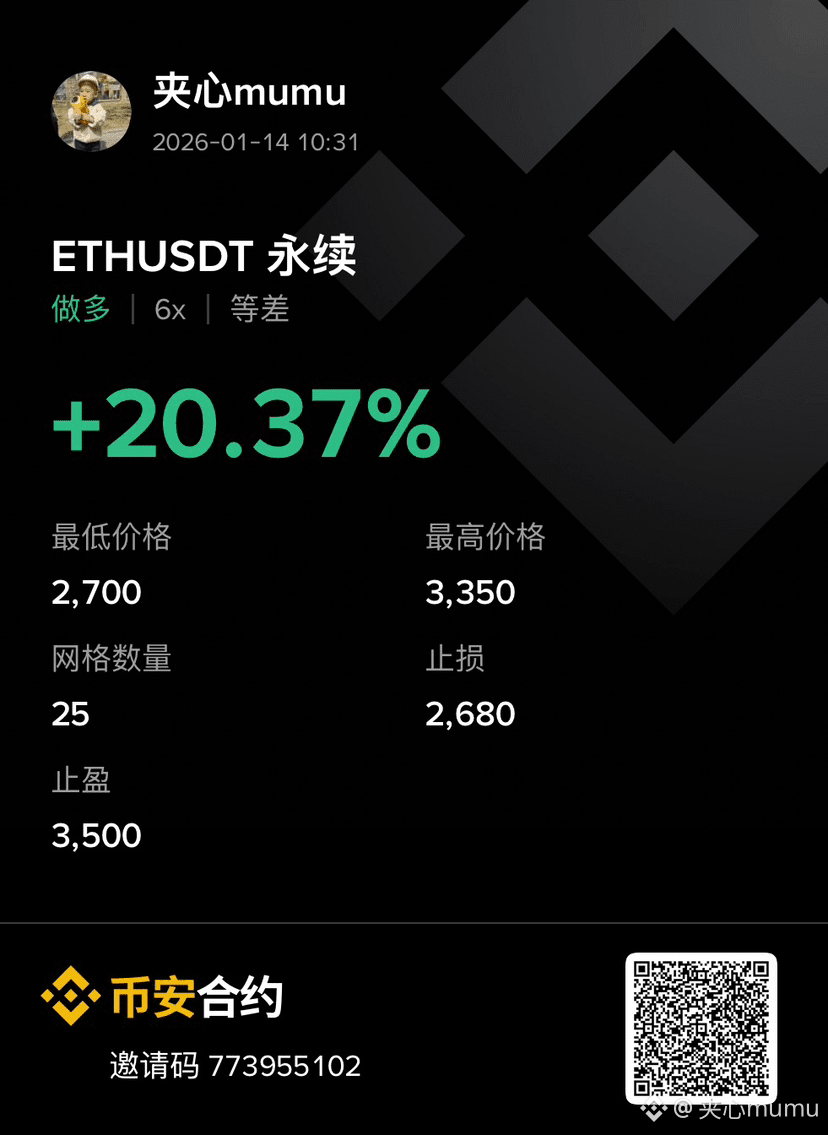
#网格交易 $ETH
{future}(ETHUSDT)
[我的网格](https://app.binance.com/uni-qr/futuresgrid?at=futuresGrid&symbol=ETHUSDT&coin=um&ref=770277371&opt=cz1FVEhVU0RUJmQ9TE9ORyZndD1HRU8mbD01JmdjPTIwJmxwPTE5MDAmdXA9MjE1MCZzdHQ9Q09OVFJBQ1RfUFJJQ0Umc3VsPTIyMDAuMDAmc2xsPTE4ODAuMDAmY3BzPXRydWUmdHBzbENwcz10cnVlJmFpcD10cnVlJmltPTMwMCZ0amE9MCZjc2k9NDEwMTEwMDY5)
8% de rendimiento puede considerarse satisfactorio, planeo tomar beneficios cuando alcance el 8.8%, ¡reiniciar la cuadrícula! También he perseguido más del 200%, la tasa de éxito es demasiado baja, ¡mentalidad de juego! ¡Debo dejarlo, debo dejarlo!
#网格交易 $ETH
我的网格
8% de rendimiento puede considerarse satisfactorio, planeo tomar beneficios cuando alcance el 8.8%, ¡reiniciar la cuadrícula! También he perseguido más del 200%, la tasa de éxito es demasiado baja, ¡mentalidad de juego! ¡Debo dejarlo, debo dejarlo!
我的网格
8% de rendimiento puede considerarse satisfactorio, planeo tomar beneficios cuando alcance el 8.8%, ¡reiniciar la cuadrícula! También he perseguido más del 200%, la tasa de éxito es demasiado baja, ¡mentalidad de juego! ¡Debo dejarlo, debo dejarlo!
226
·
--
Esto es lo que es Alfa
Esto es lo que es Alfa
Z大人
·
--
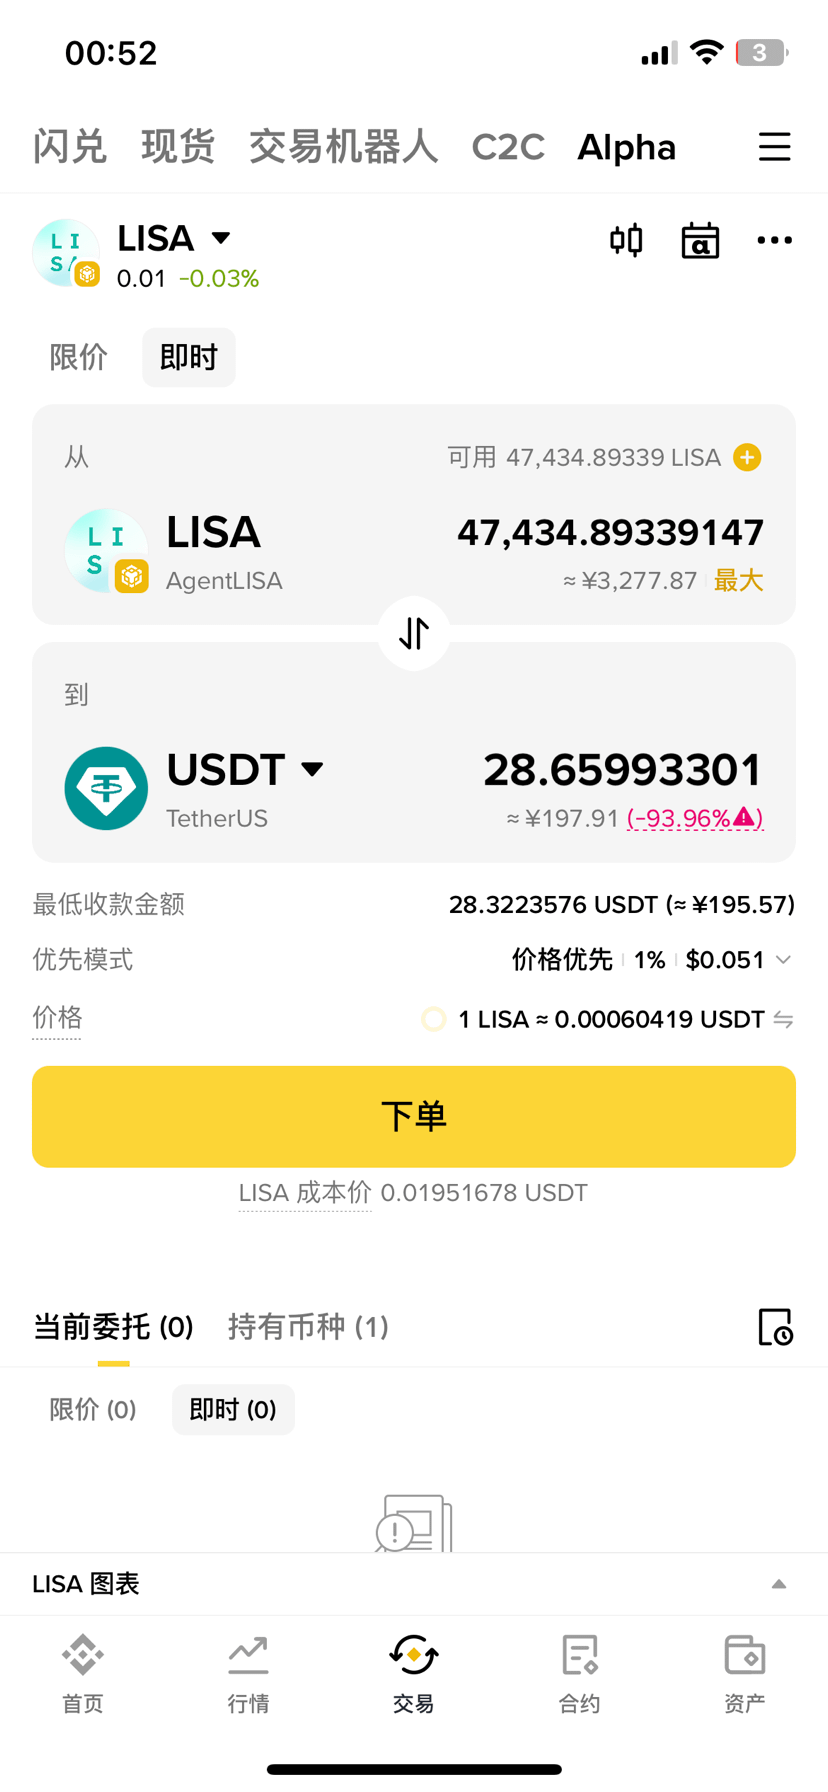
$LISA ¿Qué está pasando? ¿He sido víctima de una estafa?
·
--
$ETH E卫兵们,还有多少坚持看多的?
{spot}(ETHUSDT)
$ETH E卫兵们,还有多少坚持看多的?
看多
52%
看空
48%
302 Votos • Votación cerrada
1.9k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BOJRaisesRatesTo31YearHigh
146,800 visualizaciones
2,265 participa(n) en el debate
#bojraisesratesto31yearhigh
🔥 🚨 URGENTE: ¡EL BANCO DE JAPÓN HACE HISTORIA Y SUBE TASAS AL NIVEL MÁS ALTO EN 31 AÑOS! 🇯🇵📉 🚨
¡Atención crypto bros y traders! 📉💥 El Banco de Japón (BoJ) acaba de tomar una decisión histórica que está sacudiendo los mercados mundiales: elevó la tasa de interés de referencia al 1.25% (desde el 1.0%), alcanzando su punto más alto desde 1995.
💥 ¿QUÉ PASÓ Y POR QUÉ ES UN BOMBAZO MACRO?
🇯🇵 Aumento acelerado: Subieron 25 puntos básicos en una votación dividida 7-2. ¡Apenas 3 meses después de su última subida!
📈 Combatiendo la inflación: El gobernador Kazuo Ueda destacó que la inflación amenaza con superar la meta del 2% debido a costos de energía, demanda en IA y presiones cambiarias.
💵 Impacto en el Yen y el Carry Trade: El Yen Trade sigue ajustándose mientras los mercados ajustan expectativas frente al dólar y los activos de riesgo.
🧠 ¿CÓMO AFECTA A BITCOIN Y LAS CRIPTOS?
⚠️ Liquidez Global: La era del dinero ultra barato en Japón llegó a su fin. Menos apalancamiento barato global = mayor volatilidad en el corto plazo.
📊 Reacción Inicial: Nikkei subiendo, volatilidad en el cambio USD/JPY y Bitcoin consolidando mientras asimila la política monetaria global.
🎯 Oportunidad en la Volatilidad: El mercado premia a quienes entienden la macro. ¡Ajusten su gestión de riesgo y no se dejen apalancar a ciegas! ⚡️
🗣️ ¿Qué opinas? ¿Viento en contra temporal o capitulación antes de la próxima carrera alcista de BTC? ¡Los leo en los comentarios! 👇🚀
✍️ BY ELCRYPTOBOY | Análisis Macro & Crypto en Tiempo Real ⚡️
ELCRYPTOBOY
·0 «Me gusta»
·99 visualizaciones
BuffettStepsDownAsBerkshireChairman
70,258 visualizaciones
1,139 participa(n) en el debate
XRPExchangeReservesHitSevenYearLow
76,380 visualizaciones
1,035 participa(n) en el debate