

M I S H U
1.1k Publicaciones

M I S H U
Denunciar
Bloquear usuario
Trader de alta frecuencia
1.2 años
66 Siguiendo
14.6K+ Seguidores
1.0K+ Me gusta
Publicaciones
Todo
Cotizaciones
Directo
·
--
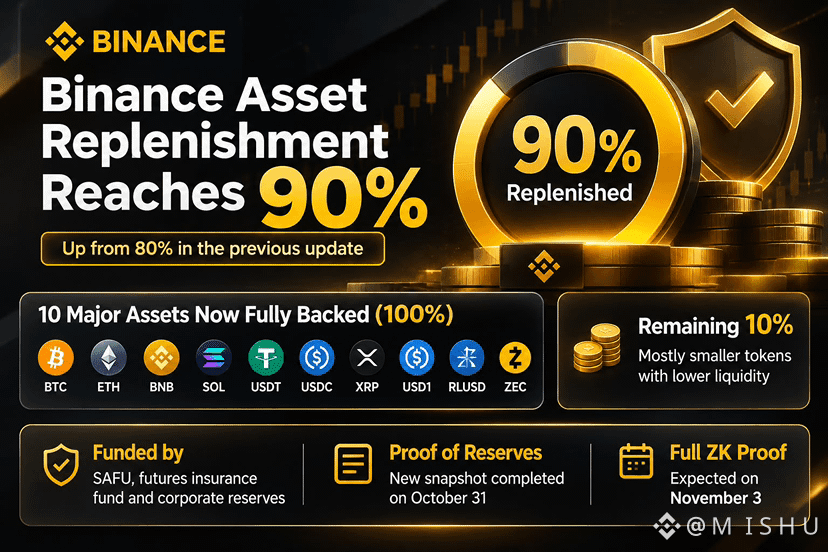
La reposición de activos de Binance alcanza el 90%
Binance ha avanzado aún más en la restauración de los activos afectados: la reposición ya alcanza aproximadamente el 90%, frente al 80% de su actualización anterior.
La plataforma afirma que 10 criptomonedas principales, entre ellas BTC, ETH, BNB, SOL, USDT y XRP, ya cuentan con un respaldo de reservas del 100%.
Los activos restantes son, en su mayoría, tokens más pequeños y con menor liquidez.
Binance está utilizando fondos de SAFU, de su fondo de seguro de futuros y de sus reservas corporativas para completar el proceso.
También se ha realizado una nueva instantánea de Prueba de Reservas; se espera que la prueba completa de conocimiento cero esté disponible el 3 de noviembre.
El avance es alentador. Ahora, todas las miradas están puestas en la reposición final y en la próxima verificación.
#Binance #safu #CryptoNews
#TransferenciaDelFondoSAFUDeBinanceCompletada7499BTC


Binance Square Official
·
--
Actualización: Se completó la transferencia del fondo SAFU; esta fue la gran transferencia de 7.499 BTC que se ve aquí:https://blockchair.com/bitcoin/transaction/774fcb97827d7ed2389447cc3ef3e1abcd024574cd745d2182cc0ec58e7914bd
111
·
--
¿BTC a 100 mil o a 60 mil?
¿Qué estás esperando 🙃?
Responde en los comentarios…
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
¿BTC a 100 mil o a 60 mil?
¿Qué estás esperando 🙃?
Responde en los comentarios…
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
¿Qué estás esperando 🙃?
Responde en los comentarios…
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
1
138
·
--
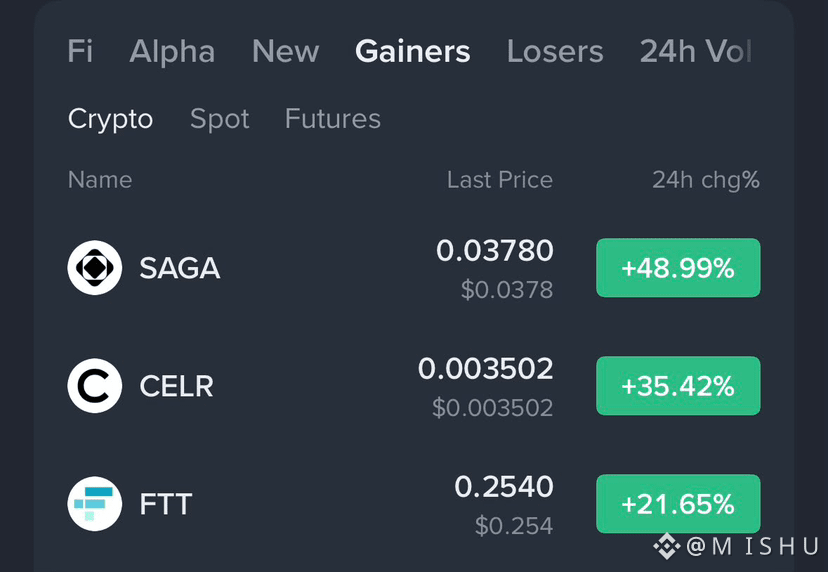
Yo: “No pasará nada interesante hoy.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Los gráficos se lo tomaron al instante personalmente
#SaylorHintsStrategyBitcoinBuy #crypto
Yo: “No pasará nada interesante hoy.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Los gráficos se lo tomaron al instante personalmente
#SaylorHintsStrategyBitcoinBuy #crypto
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Los gráficos se lo tomaron al instante personalmente
#SaylorHintsStrategyBitcoinBuy #crypto
568
·
--
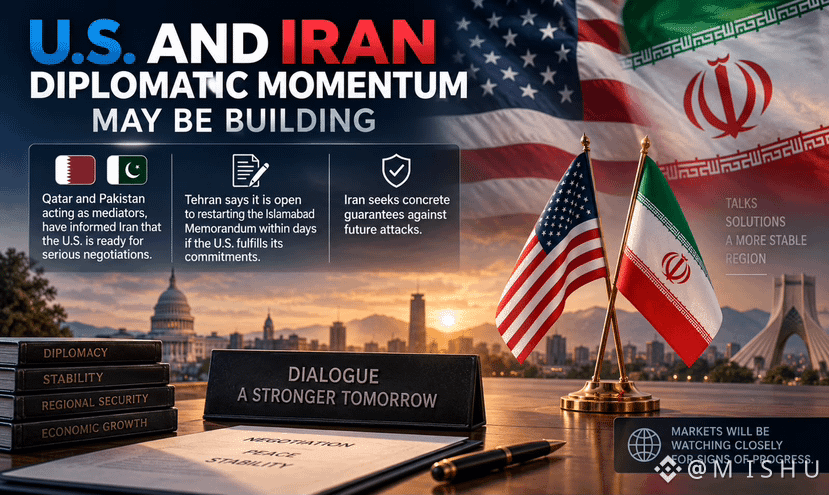
Puede que esté formándose un impulso diplomático entre Estados Unidos e Irán.
Según fuentes iraníes, mediadores de Qatar y Pakistán han transmitido que Washington está dispuesto a entablar negociaciones serias. Teherán afirma que está abierto a reanudar el Memorándum de Islamabad en cuestión de días si EE. UU. cumple sus compromisos y ofrece garantías contra futuros ataques.
Los mercados observarán de cerca cualquier señal de progreso.
#crypto $AKE $ONE
141
·
--
Deseaba que $AVA no estuviera equivocado
Saldre pronto
Esperaré a un retroceso para volver a entrar
Históricamente, uno también lo hizo tan bien
Buscaré una posición corta pronto
Deseaba que $AVA no estuviera equivocado
Saldre pronto
Esperaré a un retroceso para volver a entrar
Históricamente, uno también lo hizo tan bien
Buscaré una posición corta pronto
Saldre pronto
Esperaré a un retroceso para volver a entrar
Históricamente, uno también lo hizo tan bien
Buscaré una posición corta pronto
1
178
·
--
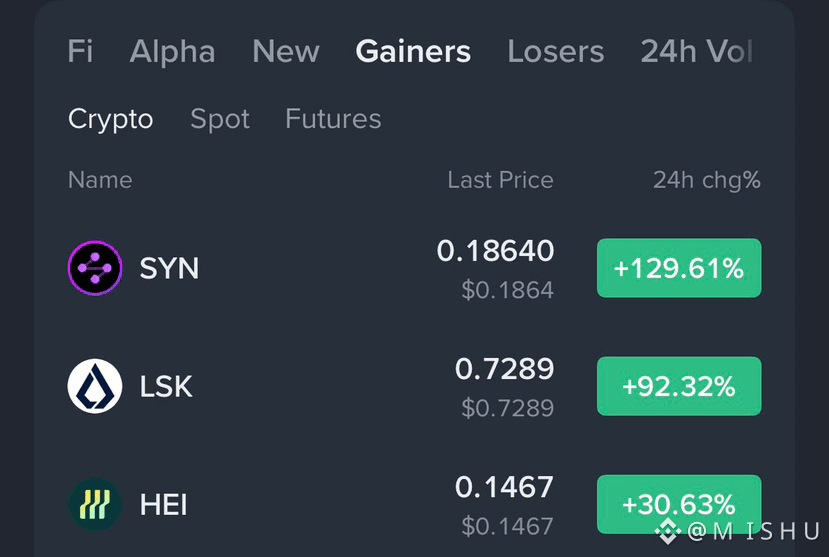
Hola, binancianos ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
¿Te lo perdiste?
¡Felicidades, ahora eres un inversor!
¿Lo atrapaste?
De repente eres un gurú del trading 😎
Hola, binancianos ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
¿Te lo perdiste?
¡Felicidades, ahora eres un inversor!
¿Lo atrapaste?
De repente eres un gurú del trading 😎
$SYN +129%
$LSK +92%
$HEI +30%
¿Te lo perdiste?
¡Felicidades, ahora eres un inversor!
¿Lo atrapaste?
De repente eres un gurú del trading 😎
328
·
--
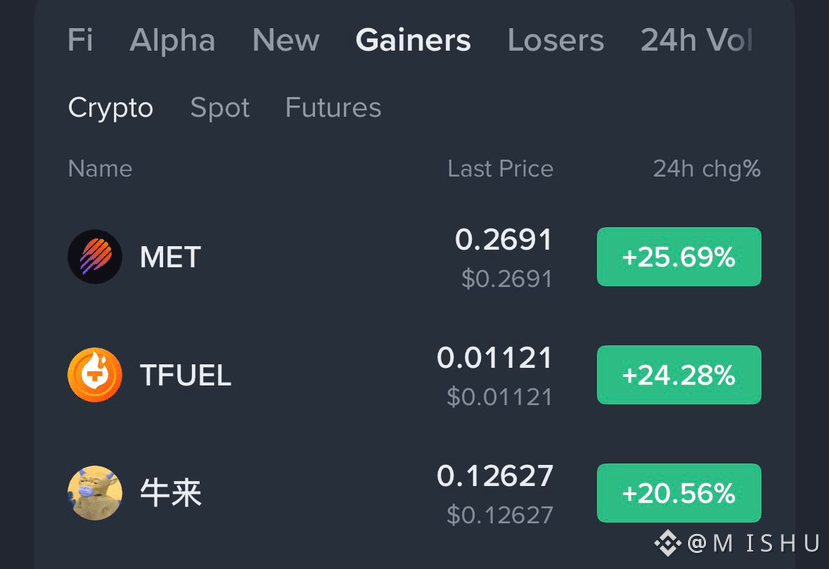
Pov: Vendiste ayer 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
El mercado lo recuerda todo. 😭
#OracleJumpsOver6%OnEarningsBeat
Pov: Vendiste ayer 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
El mercado lo recuerda todo. 😭
#OracleJumpsOver6%OnEarningsBeat
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
El mercado lo recuerda todo. 😭
#OracleJumpsOver6%OnEarningsBeat
531
·
--
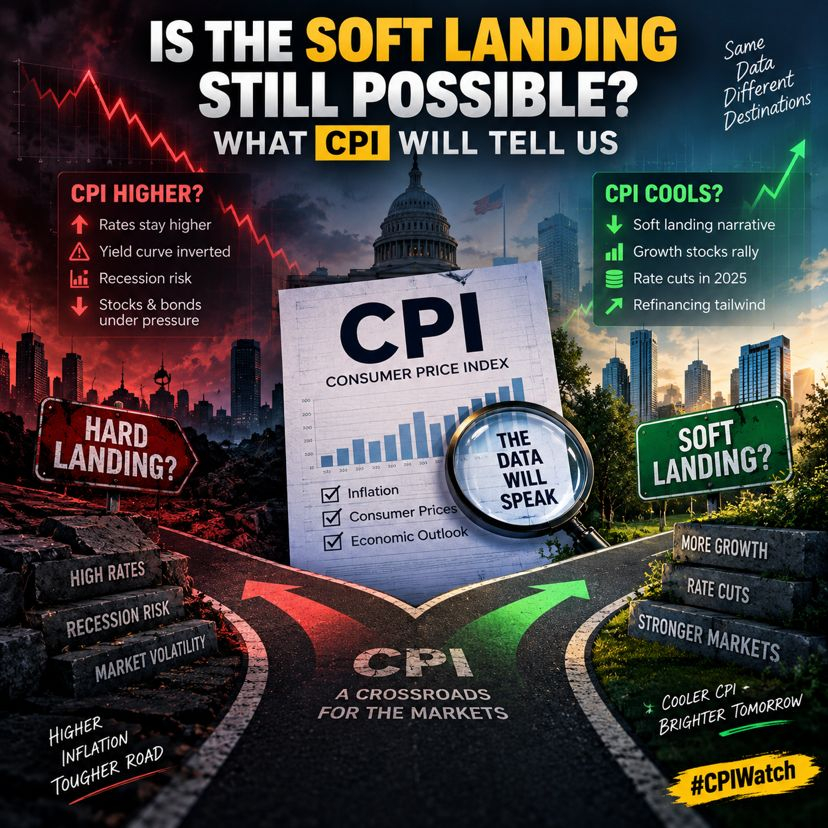
¿Sigue siendo posible el aterrizaje suave? Qué nos dirá el IPC
Todo el mundo habla del próximo movimiento de la Fed, pero detengámonos un segundo. La verdadera pregunta no es si subirán las tasas, sino si evitamos por completo un aterrizaje duro.
Esto es lo que me preocupa:
Los empleos no agrícolas llegaron fuertes, pero el crecimiento salarial se está moderando. Eso es en realidad una señal positiva para la inflación (menores presiones salariales = menor inflación de servicios). Pero el consumidor también se está desacelerando. Están aumentando los impagos de tarjetas de crédito. Las ventas de autos se enfrían.
El informe del IPC es un punto de encrucijada
Si el IPC se mantiene elevado → La Fed mantendrá las tasas más altas, la curva de rendimientos seguirá invertida y estaremos descontando el riesgo de recesión. Eso perjudica tanto a las acciones como a los bonos.
Si el IPC se enfría de forma significativa → Recuperamos el relato del aterrizaje suave. Las acciones de crecimiento repuntan, los cíclicos se benefician y quizá por fin veamos recortes de tasas que respalden la refinanciación en 2025.
Lo que estoy vigilando
El IPC subyacente (excluyendo alimentos y energía) es la señal real
La inflación de servicios: aquí es donde la Fed está realmente enfocada
Lo que significa para las expectativas de utilidades de 2025
No estoy apostando al mercado. Estoy posicionándome con base en los fundamentos económicos. En este momento, eso significa mantener empresas de calidad con poder de fijación de precios y mantenerse con baja exposición al apalancamiento cíclico.
Los datos no mienten. Veamos qué dicen esta semana.
#CPIWatch #crypto $CNPY $GAIB
1
1
416
·
--
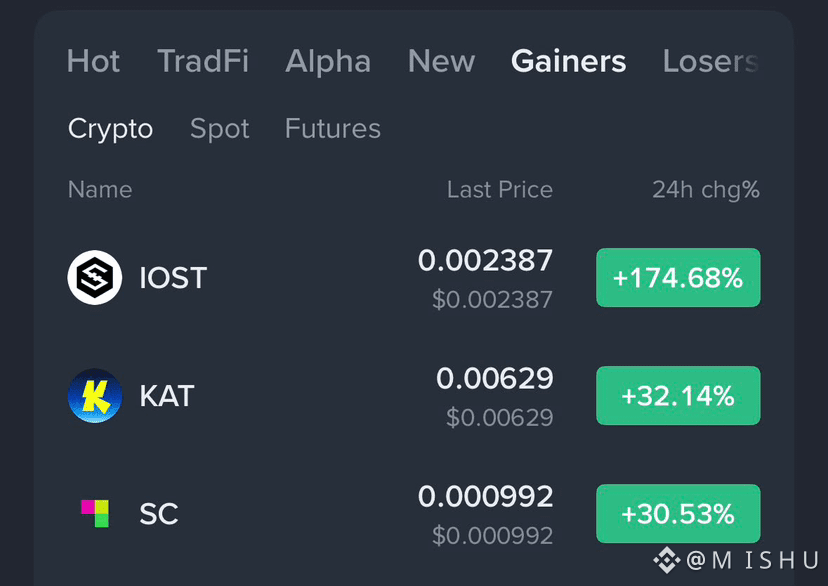
Alguien revise la tabla de posiciones.
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT y SC publicaron el tipo de ganancias con el que los traders sueñan.
Desafortunadamente para ellos, IOST decidió imprimir un movimiento tan grande que hizo que el 30% pareciera normal.
#BrentCrudeTops$100 #binance
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
KAT y SC publicaron el tipo de ganancias con el que los traders sueñan.
Desafortunadamente para ellos, IOST decidió imprimir un movimiento tan grande que hizo que el 30% pareciera normal.
#BrentCrudeTops$100 #binance
389
·
--
#dusk $DUSK @Dusk_Foundation
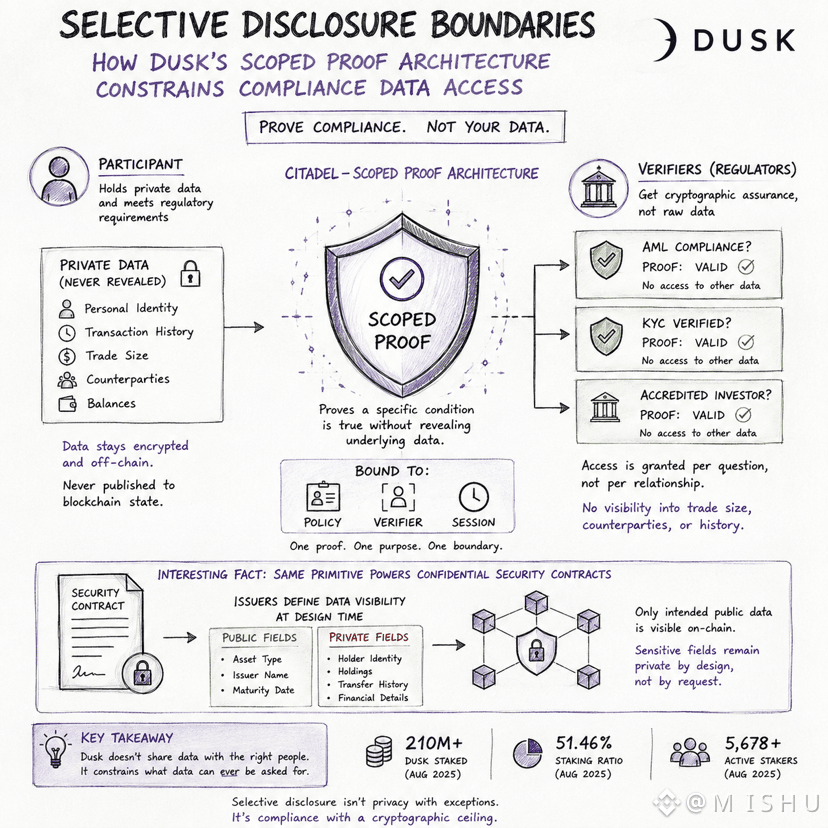
Busqué el mecanismo detrás de "divulgación selectiva", una frase que usa toda cadena de privacidad pero que pocos definen con precisión. La mayoría de los sistemas tratan la divulgación como algo binario: revelar todo a un regulador, o no revelar nada en absoluto.
El modelo de Dusk es más acotado. Los participantes demuestran que cumplen los requisitos de AML/KYC sin exponer los datos personales o transaccionales que se encuentran debajo de la prueba. La divulgación no es "aquí están mis datos". Es "aquí está la prueba de que esta condición se cumple", limitada a una sola pregunta de cumplimiento y nada más.
El acceso se concede por pregunta, no por relación. Un regulador que verifica el estado AML no obtiene automáticamente visibilidad sobre el tamaño de las operaciones, las contrapartes ni el historial de transacciones.
Lo interesante es que el mismo principio se extiende a contratos de seguridad confidenciales: los emisores definen qué campos son públicos y cuáles permanecen privados incluso antes de que el activo se lance.
Si una prueba solo puede responder la pregunta para la que fue diseñada, ¿la divulgación selectiva es realmente privacidad con excepciones o cumplimiento con un límite criptográfico sobre lo que, en cualquier caso, puede llegar a saberse?
#dusk $DUSK @Dusk
Busqué el mecanismo detrás de "divulgación selectiva", una frase que usa toda cadena de privacidad pero que pocos definen con precisión. La mayoría de los sistemas tratan la divulgación como algo binario: revelar todo a un regulador, o no revelar nada en absoluto.
El modelo de Dusk es más acotado. Los participantes demuestran que cumplen los requisitos de AML/KYC sin exponer los datos personales o transaccionales que se encuentran debajo de la prueba. La divulgación no es "aquí están mis datos". Es "aquí está la prueba de que esta condición se cumple", limitada a una sola pregunta de cumplimiento y nada más.
El acceso se concede por pregunta, no por relación. Un regulador que verifica el estado AML no obtiene automáticamente visibilidad sobre el tamaño de las operaciones, las contrapartes ni el historial de transacciones.
Lo interesante es que el mismo principio se extiende a contratos de seguridad confidenciales: los emisores definen qué campos son públicos y cuáles permanecen privados incluso antes de que el activo se lance.
Si una prueba solo puede responder la pregunta para la que fue diseñada, ¿la divulgación selectiva es realmente privacidad con excepciones o cumplimiento con un límite criptográfico sobre lo que, en cualquier caso, puede llegar a saberse?
1
2
1k
·
--
#dusk $DUSK @Dusk_Foundation
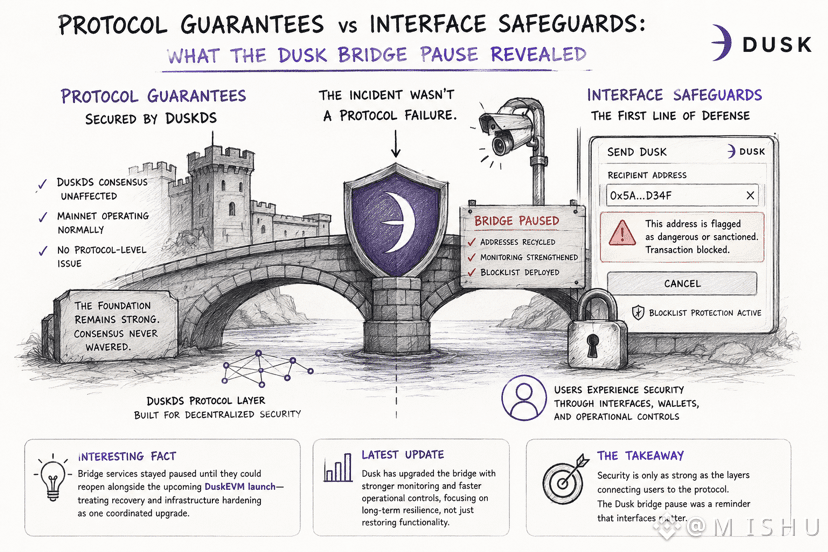
Entré a leer el aviso del incidente de Dusk esperando el lenguaje habitual y ambiguo de “estamos investigando”. Lo que encontré, en cambio, fue una distinción que vale la pena considerar con calma.
Cuando Dusk detectó actividad anómala en el puente vinculada a un monedero operacional gestionado por un equipo, pausó los servicios del puente, recicló las direcciones afectadas y desplegó una lista de bloqueo de Web Wallet que advierte a los usuarios antes de enviar fondos a destinos conocidos como maliciosos o sancionados.
Esa es la parte interesante.
Una blocklist es un salvaguarda de interfaz. Protege a los usuarios antes de que se firme una transacción. No es algo que DuskDS aplique en la capa de protocolo.
El equipo también fue igualmente explícito al afirmar que el incidente no fue un fallo a nivel de protocolo. El consenso siguió funcionando con normalidad; la filtración existía por completo dentro de la infraestructura operativa que rodea al puente.
Hubo un detalle que destacó: los servicios del puente permanecieron pausados hasta que pudieron reintroducirse junto con DuskEVM, convirtiendo la recuperación y el reforzamiento de la infraestructura en un único despliegue, en lugar de reabrir primero y parchear después.
Si el protocolo nunca falló, pero la protección con la que los usuarios realmente interactúan es un sistema de advertencias a nivel de monedero, ¿qué dice eso sobre dónde se experimenta realmente la seguridad: en el protocolo, o en la interfaz entre los usuarios y el protocolo?
#dusk $DUSK @Dusk
Entré a leer el aviso del incidente de Dusk esperando el lenguaje habitual y ambiguo de “estamos investigando”. Lo que encontré, en cambio, fue una distinción que vale la pena considerar con calma.
Cuando Dusk detectó actividad anómala en el puente vinculada a un monedero operacional gestionado por un equipo, pausó los servicios del puente, recicló las direcciones afectadas y desplegó una lista de bloqueo de Web Wallet que advierte a los usuarios antes de enviar fondos a destinos conocidos como maliciosos o sancionados.
Esa es la parte interesante.
Una blocklist es un salvaguarda de interfaz. Protege a los usuarios antes de que se firme una transacción. No es algo que DuskDS aplique en la capa de protocolo.
El equipo también fue igualmente explícito al afirmar que el incidente no fue un fallo a nivel de protocolo. El consenso siguió funcionando con normalidad; la filtración existía por completo dentro de la infraestructura operativa que rodea al puente.
Hubo un detalle que destacó: los servicios del puente permanecieron pausados hasta que pudieron reintroducirse junto con DuskEVM, convirtiendo la recuperación y el reforzamiento de la infraestructura en un único despliegue, en lugar de reabrir primero y parchear después.
Si el protocolo nunca falló, pero la protección con la que los usuarios realmente interactúan es un sistema de advertencias a nivel de monedero, ¿qué dice eso sobre dónde se experimenta realmente la seguridad: en el protocolo, o en la interfaz entre los usuarios y el protocolo?
4
5
1.2k
·
--
#dusk $DUSK @Dusk_Foundation
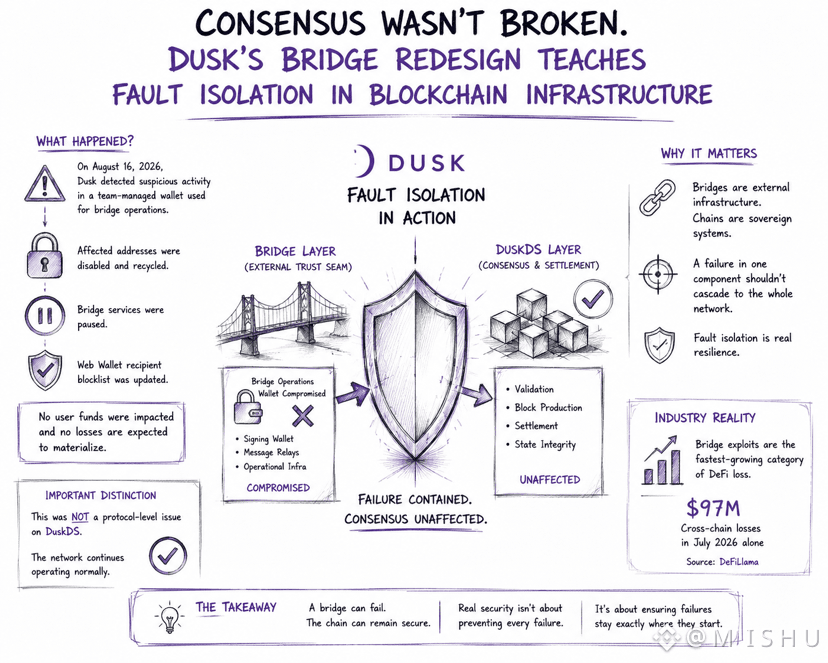
Estaba leyendo el aviso del incidente del puente de Dusk esperando la plantilla habitual de hack cripto, pánico, seguridades vagas, silencio. En cambio, el texto era extrañamente específico sobre lo que no se rompió.
El 16 de agosto de 2026, el equipo detectó actividad sospechosa vinculada a una wallet administrada por el equipo utilizada en operaciones de puente, deshabilitó y recicló las direcciones afectadas, pausó los servicios de puente y añadió una lista de bloqueo de destinatarios para Web Wallet. Con base en toda la información disponible, no se vio afectado el dinero de los usuarios y no se esperan pérdidas.
La línea que realmente importaba es que no fue un problema a nivel de protocolo en DuskDS, y la red sigue funcionando con normalidad. Consenso, liquidación, la capa base, intactos. El fallo quedó contenido por completo en una wallet operativa en el límite del puente.
Eso es aislamiento de fallos funcionando como estaba diseñado, no como suerte. Un puente es una costura externa de confianza atornillada a una cadena; que DuskDS valide bloques correctamente todo el tiempo es la prueba real de que el aislamiento se mantuvo.
Así que.. los exploits de puentes son la categoría de pérdidas DeFi de más rápido crecimiento este año: solo julio sumó $97M en pérdidas entre cadenas a nivel de la industria, y la causa recurrente no es la criptografía rota, sino supuestos de confianza rotos: un firmante comprometido, un mensaje falsificado, un timelock eludido.
Si la capa base puede permanecer intacta mientras el puente falla, ¿debería alguna vez preguntarse “¿la cadena es segura?” y “¿el puente es seguro?” como la misma pregunta?
#dusk $DUSK @Dusk
Estaba leyendo el aviso del incidente del puente de Dusk esperando la plantilla habitual de hack cripto, pánico, seguridades vagas, silencio. En cambio, el texto era extrañamente específico sobre lo que no se rompió.
El 16 de agosto de 2026, el equipo detectó actividad sospechosa vinculada a una wallet administrada por el equipo utilizada en operaciones de puente, deshabilitó y recicló las direcciones afectadas, pausó los servicios de puente y añadió una lista de bloqueo de destinatarios para Web Wallet. Con base en toda la información disponible, no se vio afectado el dinero de los usuarios y no se esperan pérdidas.
La línea que realmente importaba es que no fue un problema a nivel de protocolo en DuskDS, y la red sigue funcionando con normalidad. Consenso, liquidación, la capa base, intactos. El fallo quedó contenido por completo en una wallet operativa en el límite del puente.
Eso es aislamiento de fallos funcionando como estaba diseñado, no como suerte. Un puente es una costura externa de confianza atornillada a una cadena; que DuskDS valide bloques correctamente todo el tiempo es la prueba real de que el aislamiento se mantuvo.
Así que.. los exploits de puentes son la categoría de pérdidas DeFi de más rápido crecimiento este año: solo julio sumó $97M en pérdidas entre cadenas a nivel de la industria, y la causa recurrente no es la criptografía rota, sino supuestos de confianza rotos: un firmante comprometido, un mensaje falsificado, un timelock eludido.
Si la capa base puede permanecer intacta mientras el puente falla, ¿debería alguna vez preguntarse “¿la cadena es segura?” y “¿el puente es seguro?” como la misma pregunta?
17
3
1.6k
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation
Abrí la tarea de Dusk’s CreatorPad esperando otro relato centrado en la privacidad en torno a Hedger y a pruebas de conocimiento cero auditable. Sin embargo, lo que llamó mi atención fue cómo se comporta el sistema cuando realmente algo sale mal.
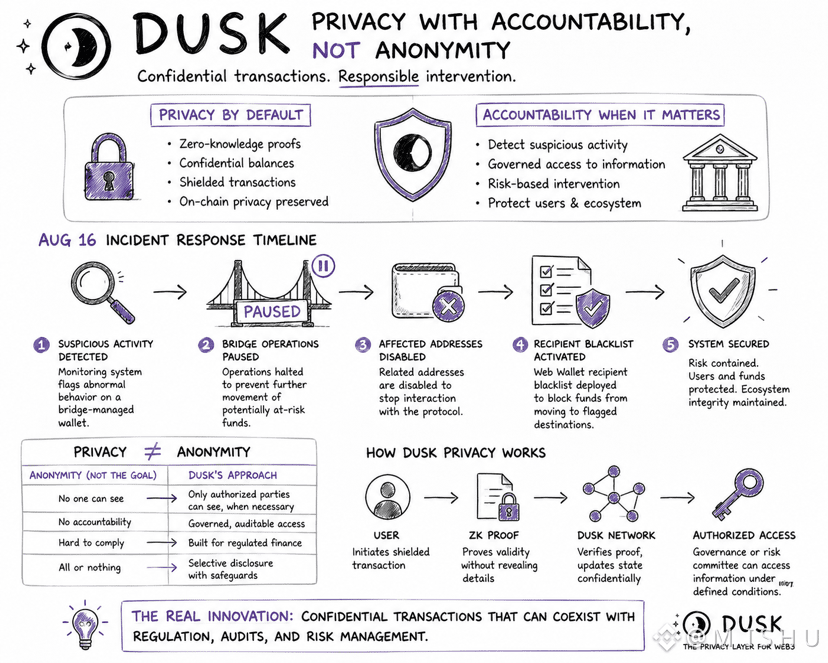
El 16 de agosto, el equipo detectó actividad sospechosa relacionada con una billetera administrada por un puente. En cuestión de horas, se pausaron las operaciones del puente, las direcciones afectadas se deshabilitaron y se implementó una lista negra de destinatarios para evitar que los fondos llegaran a destinos marcados.
Esa respuesta cambia la forma en que pienso el modelo de privacidad de Dusk.
Muchas personas escuchan “privacidad por defecto” y asumen anonimato total. Lo que parece estar construyendo Dusk es algo distinto: confidencialidad con rendición de cuentas. Los detalles de las transacciones pueden permanecer protegidos frente a la vista pública, mientras que la red aún conserva mecanismos para intervenir cuando la seguridad, el cumplimiento o la protección de activos requieren acción.
Para las finanzas reguladas, esa distinción importa.
La pregunta real quizá no sea si las transacciones son privadas, sino quién puede acceder a la información bajo condiciones específicas, cómo se rige ese acceso y qué salvaguardas existen en torno a los poderes de intervención.
La privacidad es fácil de comercializar. Diseñar una privacidad que pueda coexistir con la regulación, las auditorías y la gestión del riesgo es el desafío más difícil y, probablemente, el más importante.
#dusk $DUSK @Dusk
Abrí la tarea de Dusk’s CreatorPad esperando otro relato centrado en la privacidad en torno a Hedger y a pruebas de conocimiento cero auditable. Sin embargo, lo que llamó mi atención fue cómo se comporta el sistema cuando realmente algo sale mal.
El 16 de agosto, el equipo detectó actividad sospechosa relacionada con una billetera administrada por un puente. En cuestión de horas, se pausaron las operaciones del puente, las direcciones afectadas se deshabilitaron y se implementó una lista negra de destinatarios para evitar que los fondos llegaran a destinos marcados.
Esa respuesta cambia la forma en que pienso el modelo de privacidad de Dusk.
Muchas personas escuchan “privacidad por defecto” y asumen anonimato total. Lo que parece estar construyendo Dusk es algo distinto: confidencialidad con rendición de cuentas. Los detalles de las transacciones pueden permanecer protegidos frente a la vista pública, mientras que la red aún conserva mecanismos para intervenir cuando la seguridad, el cumplimiento o la protección de activos requieren acción.
Para las finanzas reguladas, esa distinción importa.
La pregunta real quizá no sea si las transacciones son privadas, sino quién puede acceder a la información bajo condiciones específicas, cómo se rige ese acceso y qué salvaguardas existen en torno a los poderes de intervención.
La privacidad es fácil de comercializar. Diseñar una privacidad que pueda coexistir con la regulación, las auditorías y la gestión del riesgo es el desafío más difícil y, probablemente, el más importante.
9
3
1.5k
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation
Así que… me puse a buscar qué es lo que realmente mantiene a un desarrollador en una cadena después de que se desvanece el anuncio inicial de "admitimos Solidity".
La compatibilidad con EVM les abre la puerta a los creadores.
Pero no les da un motivo para quedarse.
La testnet de DuskEVM ya está en marcha, dando a los desarrolladores acceso a Solidity, herramientas familiares de Ethereum y una vía de entrada al ecosistema con menos fricción. Eso es importante. Pero en 2026, la compatibilidad ya no es un diferenciador: es el requisito mínimo.
Lo que captó mi atención no fue DuskEVM en sí.
Fue todo lo que se construyó alrededor.
Hedger introduce flujos de transacciones confidenciales usando cifrado homomórfico y tecnología de conocimiento cero, lo que permite que las aplicaciones combinen privacidad con una infraestructura financiera regulada. La mayoría de las cadenas compiten por la ejecución. Dusk está compitiendo por lo que puede ejecutarse de forma privada.
Luego está Dusk Connect.
Lanzado en abril de 2026, el SDK se diseñó para ayudar a las dApps a descubrir billeteras, conectar usuarios y gestionar transacciones a través de una interfaz unificada. Resuelve un problema que aparece después de la adquisición: reducir la fricción para los desarrolladores que ya han decidido construir.
ImDusk ahora ofrece dos rutas de creación distintas. DuskEVM está dirigido a desarrolladores de Solidity, mientras que la pila nativa de Dusk proporciona cuentas protegidas, ejecución preservadora de la privacidad y herramientas a nivel de nodo a través de W3sper. A medida que las aplicaciones maduran, los desarrolladores no necesitan salir del ecosistema para acceder a capacidades más avanzadas.
Hmm… Quizá esa sea la estrategia real de retención.
No atraer creadores solo con compatibilidad con EVM.
Darles infraestructura que no pueden encontrar fácilmente en ningún otro lugar.
¿Qué genera una lealtad de creadores más sólida?
#dusk $DUSK @Dusk
Así que… me puse a buscar qué es lo que realmente mantiene a un desarrollador en una cadena después de que se desvanece el anuncio inicial de "admitimos Solidity".
La compatibilidad con EVM les abre la puerta a los creadores.
Pero no les da un motivo para quedarse.
La testnet de DuskEVM ya está en marcha, dando a los desarrolladores acceso a Solidity, herramientas familiares de Ethereum y una vía de entrada al ecosistema con menos fricción. Eso es importante. Pero en 2026, la compatibilidad ya no es un diferenciador: es el requisito mínimo.
Lo que captó mi atención no fue DuskEVM en sí.
Fue todo lo que se construyó alrededor.
Hedger introduce flujos de transacciones confidenciales usando cifrado homomórfico y tecnología de conocimiento cero, lo que permite que las aplicaciones combinen privacidad con una infraestructura financiera regulada. La mayoría de las cadenas compiten por la ejecución. Dusk está compitiendo por lo que puede ejecutarse de forma privada.
Luego está Dusk Connect.
Lanzado en abril de 2026, el SDK se diseñó para ayudar a las dApps a descubrir billeteras, conectar usuarios y gestionar transacciones a través de una interfaz unificada. Resuelve un problema que aparece después de la adquisición: reducir la fricción para los desarrolladores que ya han decidido construir.
ImDusk ahora ofrece dos rutas de creación distintas. DuskEVM está dirigido a desarrolladores de Solidity, mientras que la pila nativa de Dusk proporciona cuentas protegidas, ejecución preservadora de la privacidad y herramientas a nivel de nodo a través de W3sper. A medida que las aplicaciones maduran, los desarrolladores no necesitan salir del ecosistema para acceder a capacidades más avanzadas.
Hmm… Quizá esa sea la estrategia real de retención.
No atraer creadores solo con compatibilidad con EVM.
Darles infraestructura que no pueden encontrar fácilmente en ningún otro lugar.
¿Qué genera una lealtad de creadores más sólida?
EVM Compatibility
100%
Privacy Infrastructure
0%
Better Developer Tools
0%
Real Ecosystem Demand
0%
1 Votos • Votación cerrada
12
1
1.2k
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation
Estaba leyendo el $ONG y el $ENA cuando pasé por la infraestructura de @Dusk_Foundation de SME esta semana, esperando encontrar una lista creciente de emisores tokenizados.
Esa es la narrativa que la mayoría busca: más emisores, más adopción.
En su lugar, encontré una métrica más interesante.
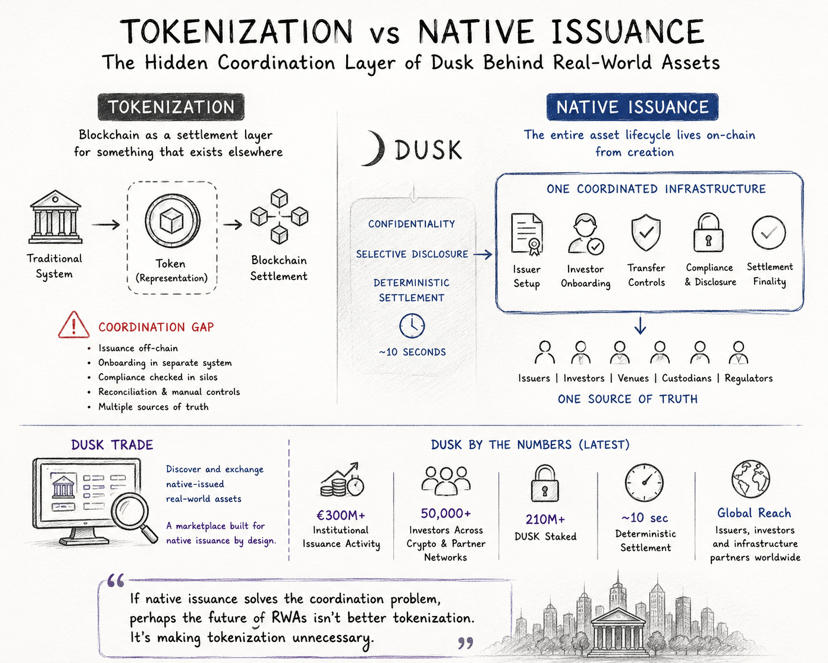
#dusk ya proporciona el stack completo para la emisión regulada: creación de activos, elegibilidad de inversores, restricciones de transferencia, controles de cumplimiento y liquidación regulada.
La infraestructura ya está lista.
Pero la preparación de la infraestructura no es lo mismo que la actividad económica.
La señal más fuerte que encontré fue NPEX, un mercado regulado de valores con alrededor de 200–300M € en inversiones listadas conectadas a la infraestructura de Dusk. Eso no es un conteo de wallets ni un hito de testnet. Es capital real operando a través de carriles regulados.
Eso cambió cómo pienso sobre la adopción.
La mayoría de las redes mide el crecimiento por cuántos activos o emisores aparecen en la cadena.
Para las finanzas de SME, una mejor pregunta es: ¿cuánto capital se mueve realmente después de que llega un emisor?
Un centenar de emisores puede generar menos valor que diez emisores emitiendo valores de forma constante, atrayendo inversores y liquidando transacciones.
La arquitectura de cumplimiento de Dusk hace que el crecimiento de emisores sea más difícil de fabricar que en la mayoría de las cadenas. Los emisores deben cumplir requisitos regulatorios y de elegibilidad, en lugar de simplemente desplegar un token y llamarlo adopción.
Lo que estoy observando no es el conteo de emisores.
Es la actividad económica por emisor.
Porque la adopción real comienza cuando el capital se mueve, no cuando un emisor se registra.
#dusk $DUSK @Dusk
Estaba leyendo el $ONG y el $ENA cuando pasé por la infraestructura de @Dusk de SME esta semana, esperando encontrar una lista creciente de emisores tokenizados.
Esa es la narrativa que la mayoría busca: más emisores, más adopción.
En su lugar, encontré una métrica más interesante.
#dusk ya proporciona el stack completo para la emisión regulada: creación de activos, elegibilidad de inversores, restricciones de transferencia, controles de cumplimiento y liquidación regulada.
La infraestructura ya está lista.
Pero la preparación de la infraestructura no es lo mismo que la actividad económica.
La señal más fuerte que encontré fue NPEX, un mercado regulado de valores con alrededor de 200–300M € en inversiones listadas conectadas a la infraestructura de Dusk. Eso no es un conteo de wallets ni un hito de testnet. Es capital real operando a través de carriles regulados.
Eso cambió cómo pienso sobre la adopción.
La mayoría de las redes mide el crecimiento por cuántos activos o emisores aparecen en la cadena.
Para las finanzas de SME, una mejor pregunta es: ¿cuánto capital se mueve realmente después de que llega un emisor?
Un centenar de emisores puede generar menos valor que diez emisores emitiendo valores de forma constante, atrayendo inversores y liquidando transacciones.
La arquitectura de cumplimiento de Dusk hace que el crecimiento de emisores sea más difícil de fabricar que en la mayoría de las cadenas. Los emisores deben cumplir requisitos regulatorios y de elegibilidad, en lugar de simplemente desplegar un token y llamarlo adopción.
Lo que estoy observando no es el conteo de emisores.
Es la actividad económica por emisor.
Porque la adopción real comienza cuando el capital se mueve, no cuando un emisor se registra.
18
6
1k
·
--
Con verificación
#termmax @termmax
Acabo de ver una bomba en $ONG $ENA y $PEOPLE , y me di cuenta de que la fragmentación de la liquidez funciona mucho como tener dinero repartido entre diez billeteras diferentes cuando necesitas hacer un pago grande.
El capital existe.
Solo que no puedes usarlo con eficiencia.
Esa idea me vino a la mente al comparar los mercados V1 de TermMax con los de V2.
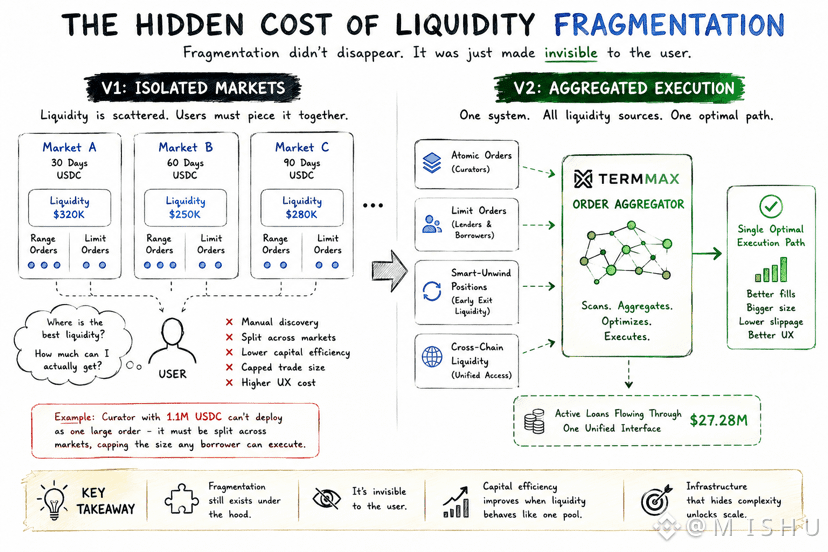
En V1, cada mercado, distinta madurez, tipo de colateral o cadena, mantenía su propia liquidez aislada. Las órdenes de rango del curador vivían por separado de las órdenes límite del prestamista y del prestatario, y los usuarios tenían que juntarlas manualmente para encontrar la mejor ejecución.
Un curador con 1.1M USDC podría tener bastante liquidez disponible en general, pero un prestatario grande aun así podría tener dificultades para acceder a ella en una sola transacción porque ese capital estaba disperso en varios mercados.
Ese es el costo oculto de la fragmentación.
No es un rendimiento más bajo.
No es un TVL más bajo.
Es una limitación en la calidad de la ejecución.
Lo que me llamó la atención es que TermMax no eliminó la fragmentación. Cambió quién tiene que lidiar con ella.
El Agregador de Órdenes ahora escanea simultáneamente órdenes atómicas, órdenes límite y posiciones de smart unwind, enrutando a través de todas las fuentes de liquidez disponibles y construyendo automáticamente una sola ruta de ejecución.
La fragmentación sigue existiendo debajo de la superficie.
Los usuarios simplemente ya no la ven.
Hoy, alrededor de $27.28M en préstamos activos se mueve a través de una interfaz que cada vez se siente como una sola capa unificada de liquidez en lugar de docenas de mercados separados.
Mientras tomaba té, conocí un dato interesante: algunas de las mejoras de infraestructura más impactantes no crean nueva liquidez; simplemente hacen que la liquidez existente se comporte como si fuera un solo mercado.
Si la fragmentación se vuelve completamente invisible mediante el enrutamiento, ¿el problema se ha resuelto o solo se ha abstraído?
#termmax @TermMax
Acabo de ver una bomba en $ONG $ENA y $PEOPLE , y me di cuenta de que la fragmentación de la liquidez funciona mucho como tener dinero repartido entre diez billeteras diferentes cuando necesitas hacer un pago grande.
El capital existe.
Solo que no puedes usarlo con eficiencia.
Esa idea me vino a la mente al comparar los mercados V1 de TermMax con los de V2.
En V1, cada mercado, distinta madurez, tipo de colateral o cadena, mantenía su propia liquidez aislada. Las órdenes de rango del curador vivían por separado de las órdenes límite del prestamista y del prestatario, y los usuarios tenían que juntarlas manualmente para encontrar la mejor ejecución.
Un curador con 1.1M USDC podría tener bastante liquidez disponible en general, pero un prestatario grande aun así podría tener dificultades para acceder a ella en una sola transacción porque ese capital estaba disperso en varios mercados.
Ese es el costo oculto de la fragmentación.
No es un rendimiento más bajo.
No es un TVL más bajo.
Es una limitación en la calidad de la ejecución.
Lo que me llamó la atención es que TermMax no eliminó la fragmentación. Cambió quién tiene que lidiar con ella.
El Agregador de Órdenes ahora escanea simultáneamente órdenes atómicas, órdenes límite y posiciones de smart unwind, enrutando a través de todas las fuentes de liquidez disponibles y construyendo automáticamente una sola ruta de ejecución.
La fragmentación sigue existiendo debajo de la superficie.
Los usuarios simplemente ya no la ven.
Hoy, alrededor de $27.28M en préstamos activos se mueve a través de una interfaz que cada vez se siente como una sola capa unificada de liquidez en lugar de docenas de mercados separados.
Mientras tomaba té, conocí un dato interesante: algunas de las mejoras de infraestructura más impactantes no crean nueva liquidez; simplemente hacen que la liquidez existente se comporte como si fuera un solo mercado.
Si la fragmentación se vuelve completamente invisible mediante el enrutamiento, ¿el problema se ha resuelto o solo se ha abstraído?
16
3
1.6k
·
--
Parcialmente cierto
#dusk $DUSK @Dusk_Foundation
¿Quién ganó beneficios por $BTC y $ETH hoy? 🥳
La mayoría de los inversores solo piensa en el consenso cuando falla.
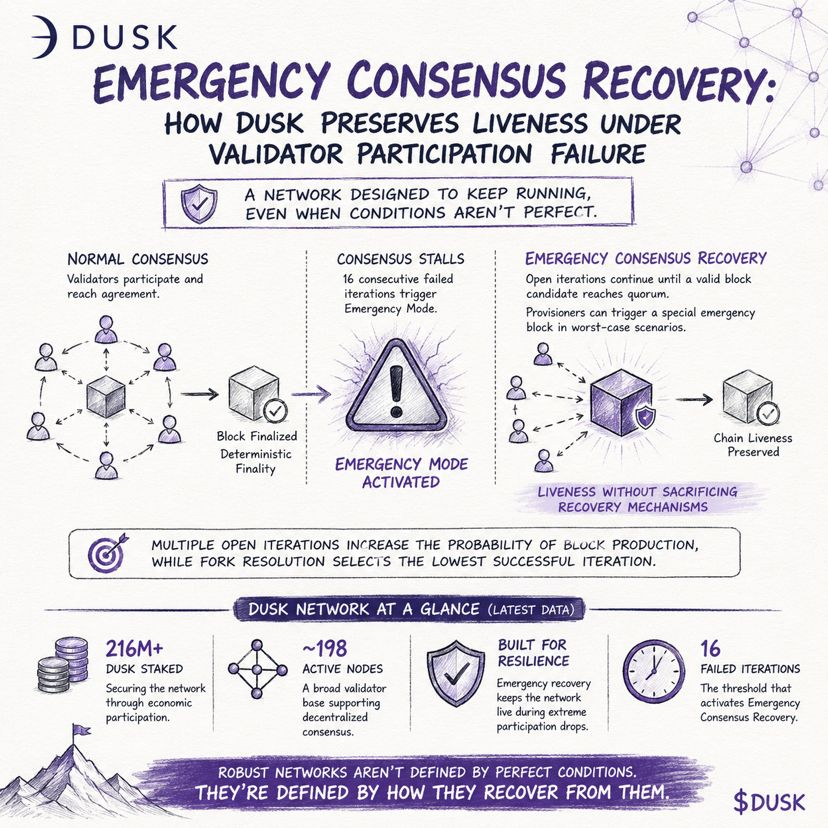
Me interesé en la Recuperación de Consenso de Emergencia de Dusk porque aborda un problema al que eventualmente se enfrenta toda blockchain: la participación de los validadores no siempre es perfecta.
Las discusiones tradicionales sobre el consenso se centran en la seguridad. Pero las redes del mundo real también necesitan capacidad de continuar operando (liveness). Una cadena que es perfectamente segura pero incapaz de producir bloques no es útil para instituciones o usuarios.
La aproximación de Dusk es interesante. Si las rondas normales de consenso fallan repetidamente para llegar a completarse, el protocolo puede entrar en un proceso de recuperación de emergencia diseñado para mantener la producción de bloques en marcha en lugar de permitir que la red se quede detenida. El objetivo no es mayor rendimiento ni una finalización más rápida: es preservar la disponibilidad de la red durante eventos anómalos de participación de validadores.
Lo que destaca es que este mecanismo existe antes de que sea necesario. Forma parte del diseño del protocolo, no es una respuesta improvisada durante una crisis.
Las estadísticas recientes de la red muestran más de 216M de DUSK en staking a través de una red de validadores de aproximadamente 198 nodos activos, lo que ayuda a distribuir la participación mientras se mantienen salvaguardas de recuperación si la participación cae inesperadamente.
Hora de esperar el té ….😀
La infraestructura más sólida no es la que nunca encuentra fallos.
Es la que está diseñada para recuperarse de ellos.
#FOMCWatch #CryptoRally
#dusk $DUSK @Dusk
¿Quién ganó beneficios por $BTC y $ETH hoy? 🥳
La mayoría de los inversores solo piensa en el consenso cuando falla.
Me interesé en la Recuperación de Consenso de Emergencia de Dusk porque aborda un problema al que eventualmente se enfrenta toda blockchain: la participación de los validadores no siempre es perfecta.
Las discusiones tradicionales sobre el consenso se centran en la seguridad. Pero las redes del mundo real también necesitan capacidad de continuar operando (liveness). Una cadena que es perfectamente segura pero incapaz de producir bloques no es útil para instituciones o usuarios.
La aproximación de Dusk es interesante. Si las rondas normales de consenso fallan repetidamente para llegar a completarse, el protocolo puede entrar en un proceso de recuperación de emergencia diseñado para mantener la producción de bloques en marcha en lugar de permitir que la red se quede detenida. El objetivo no es mayor rendimiento ni una finalización más rápida: es preservar la disponibilidad de la red durante eventos anómalos de participación de validadores.
Lo que destaca es que este mecanismo existe antes de que sea necesario. Forma parte del diseño del protocolo, no es una respuesta improvisada durante una crisis.
Las estadísticas recientes de la red muestran más de 216M de DUSK en staking a través de una red de validadores de aproximadamente 198 nodos activos, lo que ayuda a distribuir la participación mientras se mantienen salvaguardas de recuperación si la participación cae inesperadamente.
Hora de esperar el té ….😀
La infraestructura más sólida no es la que nunca encuentra fallos.
Es la que está diseñada para recuperarse de ellos.
#FOMCWatch #CryptoRally
5
6
1k
·
--
Parcialmente cierto
#termmax @termmax
Wow $BTC $ETH y $SOL realmente está en modo increíble hoy…. 🥳
Antes, pedir prestado con tasa fija significaba un costo predecible.
Después de que TermMax introdujera liquidez entre mercados (cross market liquidity), empezó a significar un costo predecible respaldado por liquidez en toda la red, en lugar de lo que hubiera en el interior de un único mercado.
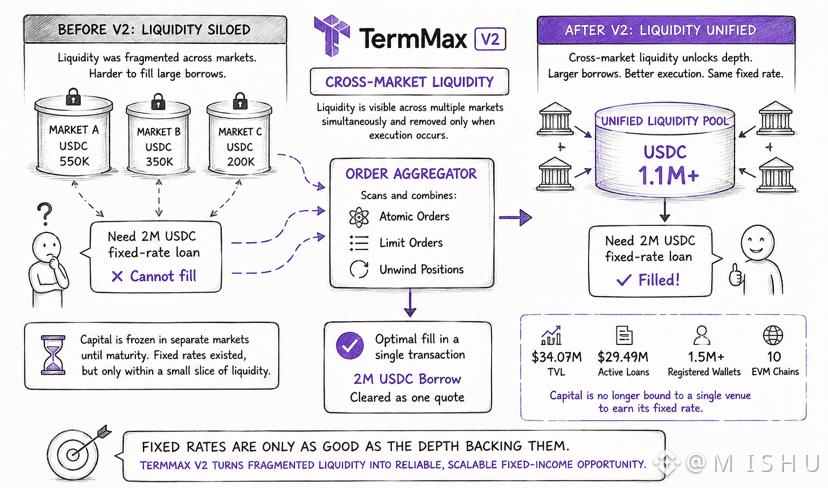
Antes de la V2, la liquidez estaba fragmentada por diseño. Un curador podría tener millones en capital, pero un prestatario aun así podría tener dificultades para completar un préstamo grande a tasa fija porque esa liquidez estaba dispersa entre distintos vencimientos y mercados.
El Order Aggregator de TermMax cambia esa dinámica.
En lugar de buscar en un único pool aislado, escanea órdenes atómicas, órdenes limitadas y posiciones de deshacer (unwind) simultáneamente, y luego arma la cotización más eficiente en una sola transacción. La liquidez puede verse en varios mercados a la vez y solo se elimina cuando ocurre la ejecución.
Lo interesante es que esto no solo mejora la ejecución.
También mejora la calidad del propio endeudamiento a tasa fija.
Una tasa fija solo es valiosa si existe suficiente liquidez para respaldarla cuando llega la demanda. Al reducir la fragmentación de liquidez, TermMax convierte el capital ocioso en capacidad de préstamo accesible sin requerir más capital para ingresar al sistema.
Espera, mi café ya se está preparando … 🙂
Así que..
Con $34.07M de TVL y $29.49M en préstamos activos, la historia no es cuánta capital existe.
Es cuánta más eficiencia se puede ahora emparejar ese capital.
Esa es la mejora oculta detrás de los DeFi de renta fija: mejores tasas no siempre provienen de más liquidez; a veces provienen de una mejor coordinación de liquidez.
#termmax @TermMax
Wow $BTC $ETH y $SOL realmente está en modo increíble hoy…. 🥳
Antes, pedir prestado con tasa fija significaba un costo predecible.
Después de que TermMax introdujera liquidez entre mercados (cross market liquidity), empezó a significar un costo predecible respaldado por liquidez en toda la red, en lugar de lo que hubiera en el interior de un único mercado.
Antes de la V2, la liquidez estaba fragmentada por diseño. Un curador podría tener millones en capital, pero un prestatario aun así podría tener dificultades para completar un préstamo grande a tasa fija porque esa liquidez estaba dispersa entre distintos vencimientos y mercados.
El Order Aggregator de TermMax cambia esa dinámica.
En lugar de buscar en un único pool aislado, escanea órdenes atómicas, órdenes limitadas y posiciones de deshacer (unwind) simultáneamente, y luego arma la cotización más eficiente en una sola transacción. La liquidez puede verse en varios mercados a la vez y solo se elimina cuando ocurre la ejecución.
Lo interesante es que esto no solo mejora la ejecución.
También mejora la calidad del propio endeudamiento a tasa fija.
Una tasa fija solo es valiosa si existe suficiente liquidez para respaldarla cuando llega la demanda. Al reducir la fragmentación de liquidez, TermMax convierte el capital ocioso en capacidad de préstamo accesible sin requerir más capital para ingresar al sistema.
Espera, mi café ya se está preparando … 🙂
Así que..
Con $34.07M de TVL y $29.49M en préstamos activos, la historia no es cuánta capital existe.
Es cuánta más eficiencia se puede ahora emparejar ese capital.
Esa es la mejora oculta detrás de los DeFi de renta fija: mejores tasas no siempre provienen de más liquidez; a veces provienen de una mejor coordinación de liquidez.
1
2
1.5k
·
--
#dusk $DUSK @Dusk_Foundation
¡Guau! $RICE y $BTW están volando en el cielo, justo me perdí la oportunidad, me siento triste ☹️ pero ahora de vuelta al trabajo
Mientras la mayoría de las conversaciones sobre Dusk se centran en la privacidad, creo que la pregunta más interesante es la gobernanza.
La divulgación selectiva suena simple en teoría: revelar información solo a las partes autorizadas mientras se mantiene todo lo demás en confidencialidad.
Pero a medida que la adopción institucional crece, el desafío cambia.
La pregunta ya no es si la criptografía puede proteger los datos.
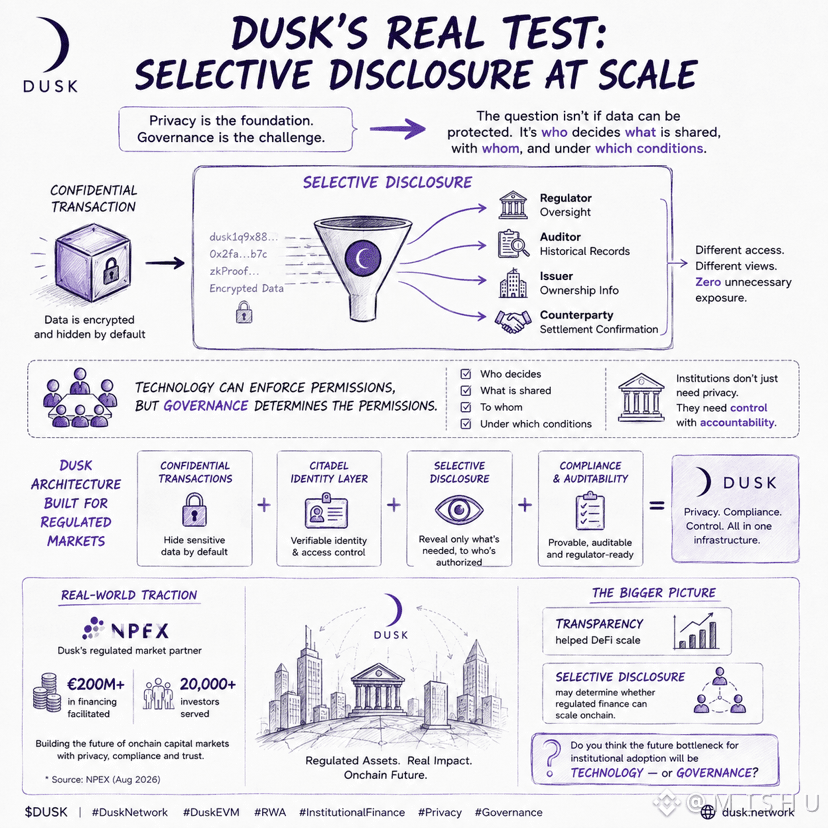
Es quién decide qué se debe divulgar, a quién y bajo qué condiciones.
Un regulador puede requerir supervisión. Un auditor puede necesitar registros históricos. Un emisor puede necesitar información de propiedad. Una contraparte puede necesitar confirmación de liquidación. Cada participante tiene requisitos distintos, pero ninguno debería recibir acceso irrestricto.
Esto es lo que hace tan interesante el enfoque de Dusk.
Su arquitectura combina transacciones confidenciales, infraestructura de identidad a través de Citadel y mecanismos de divulgación selectiva diseñados para mercados regulados. La tecnología puede hacer cumplir los permisos, pero la gobernanza determina los permisos en sí.
Por eso creo que la verdadera prueba de Dusk no es la privacidad a escala.
Es la divulgación selectiva a escala.
NPEX, el socio de mercado regulado de Dusk, ya ha facilitado más de 200M € en financiación y sirve a 20.000+ inversores. A medida que los activos regulados se mueven onchain, equilibrar privacidad, cumplimiento y divulgación puede convertirse en uno de los desafíos definitorios de la adopción de blockchain institucional.
La transparencia ayudó a que DeFi escale.
La divulgación selectiva puede determinar si las finanzas reguladas pueden escalar onchain.
Déjenme tener la cena hoy, pero ustedes creen...😀
¿Creen que el cuello de botella del futuro para la adopción de blockchain institucional será la tecnología o la gobernanza?
#dusk $DUSK @Dusk
¡Guau! $RICE y $BTW están volando en el cielo, justo me perdí la oportunidad, me siento triste ☹️ pero ahora de vuelta al trabajo
Mientras la mayoría de las conversaciones sobre Dusk se centran en la privacidad, creo que la pregunta más interesante es la gobernanza.
La divulgación selectiva suena simple en teoría: revelar información solo a las partes autorizadas mientras se mantiene todo lo demás en confidencialidad.
Pero a medida que la adopción institucional crece, el desafío cambia.
La pregunta ya no es si la criptografía puede proteger los datos.
Es quién decide qué se debe divulgar, a quién y bajo qué condiciones.
Un regulador puede requerir supervisión. Un auditor puede necesitar registros históricos. Un emisor puede necesitar información de propiedad. Una contraparte puede necesitar confirmación de liquidación. Cada participante tiene requisitos distintos, pero ninguno debería recibir acceso irrestricto.
Esto es lo que hace tan interesante el enfoque de Dusk.
Su arquitectura combina transacciones confidenciales, infraestructura de identidad a través de Citadel y mecanismos de divulgación selectiva diseñados para mercados regulados. La tecnología puede hacer cumplir los permisos, pero la gobernanza determina los permisos en sí.
Por eso creo que la verdadera prueba de Dusk no es la privacidad a escala.
Es la divulgación selectiva a escala.
NPEX, el socio de mercado regulado de Dusk, ya ha facilitado más de 200M € en financiación y sirve a 20.000+ inversores. A medida que los activos regulados se mueven onchain, equilibrar privacidad, cumplimiento y divulgación puede convertirse en uno de los desafíos definitorios de la adopción de blockchain institucional.
La transparencia ayudó a que DeFi escale.
La divulgación selectiva puede determinar si las finanzas reguladas pueden escalar onchain.
Déjenme tener la cena hoy, pero ustedes creen...😀
¿Creen que el cuello de botella del futuro para la adopción de blockchain institucional será la tecnología o la gobernanza?
24
5
1.2k
·
--
Con verificación
#termmax @termmax
Estaba comiendo un plato de $RICE , biryani, mi favorito, mientras revisaba posiciones en $BTW y $VELVET cuando me di cuenta de que estaba ganando dinero sin prestar mucha atención a lo que mis costos de endeudamiento estaban haciendo en segundo plano. Eso me pareció normal en DeFi hasta que empecé a pensar en cuánto del rendimiento apalancado depende de variables que la mayoría de la gente nunca supervisa.
Al revisar TermMax V2, me di cuenta de que el protocolo aborda el apalancamiento de forma diferente a la de la mayoría de #defi . En lugar de optimizar para el mayor rendimiento posible, optimiza para algo mucho más raro: costos de financiación predecibles.
La mayoría de las estrategias apalancadas dependen de un supuesto frágil de que las tasas de préstamo se mantienen por debajo del rendimiento que se está ganando. Cuando la utilización se dispara, ese supuesto puede desmoronarse de un día para otro. Lo que me interesó de TermMax es que ataca este riesgo a nivel estructural.
Su Token de Engranaje (GT) comprime una posición apalancada completa en un solo NFT, eliminando la complejidad de repetidos bucles de préstamo, intercambio y depósito. Debajo, los Tokens de Tasa Fija (FTs) bloquean el costo del capital al momento de la entrada, lo que significa que los prestatarios saben cuál será su costo de financiación antes de que comience la operación, en lugar de descubrirlo más tarde a través de cambios en las condiciones del mercado.
El riesgo de liquidación aún existe. El riesgo de mercado aún existe. Pero el riesgo de la tasa de interés—la variable que silenciosamente destruye muchas posiciones apalancadas—está en gran medida separado de la estrategia en sí.
La innovación real no es un apalancamiento mayor. Es lograr que el apalancamiento se comporte más como un instrumento de renta fija y menos como una apuesta de tasa flotante.
¿Cuál es el mayor riesgo oculto en las estrategias de rendimiento apalancado?
#termmax @TermMax
Estaba comiendo un plato de $RICE , biryani, mi favorito, mientras revisaba posiciones en $BTW y $VELVET cuando me di cuenta de que estaba ganando dinero sin prestar mucha atención a lo que mis costos de endeudamiento estaban haciendo en segundo plano. Eso me pareció normal en DeFi hasta que empecé a pensar en cuánto del rendimiento apalancado depende de variables que la mayoría de la gente nunca supervisa.
Al revisar TermMax V2, me di cuenta de que el protocolo aborda el apalancamiento de forma diferente a la de la mayoría de #defi . En lugar de optimizar para el mayor rendimiento posible, optimiza para algo mucho más raro: costos de financiación predecibles.
La mayoría de las estrategias apalancadas dependen de un supuesto frágil de que las tasas de préstamo se mantienen por debajo del rendimiento que se está ganando. Cuando la utilización se dispara, ese supuesto puede desmoronarse de un día para otro. Lo que me interesó de TermMax es que ataca este riesgo a nivel estructural.
Su Token de Engranaje (GT) comprime una posición apalancada completa en un solo NFT, eliminando la complejidad de repetidos bucles de préstamo, intercambio y depósito. Debajo, los Tokens de Tasa Fija (FTs) bloquean el costo del capital al momento de la entrada, lo que significa que los prestatarios saben cuál será su costo de financiación antes de que comience la operación, en lugar de descubrirlo más tarde a través de cambios en las condiciones del mercado.
El riesgo de liquidación aún existe. El riesgo de mercado aún existe. Pero el riesgo de la tasa de interés—la variable que silenciosamente destruye muchas posiciones apalancadas—está en gran medida separado de la estrategia en sí.
La innovación real no es un apalancamiento mayor. Es lograr que el apalancamiento se comporte más como un instrumento de renta fija y menos como una apuesta de tasa flotante.
¿Cuál es el mayor riesgo oculto en las estrategias de rendimiento apalancado?
Variable borrowing rates
33%
Liquidation risk
50%
Yield compression
9%
Liquidity fragmentation
8%
12 Votos • Votación cerrada
32
5
4.9k
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BinanceSAFUFundTransferCompleted7499BTC
26,696 visualizaciones
658 participa(n) en el debate
Binance informa que se completó la transferencia del fondo SAFU, por un total de 7.499 BTC
Binance News
·33 «Me gusta»
·17.1k visualizaciones
BinanceRecovery90% of stolen assets
109,925 visualizaciones
152 participa(n) en el debate
YiHe:ProofOfReserves:10TokensAt100%Backing
117,188 visualizaciones
668 participa(n) en el debate