
0xVL 1
102 Publicaciones
0xVL 1
Denunciar
Bloquear usuario
“Every master was once a beginner. Every pro was once an amateur.”
0 Siguiendo
3 Seguidores
25 Me gusta
Publicaciones
·
--
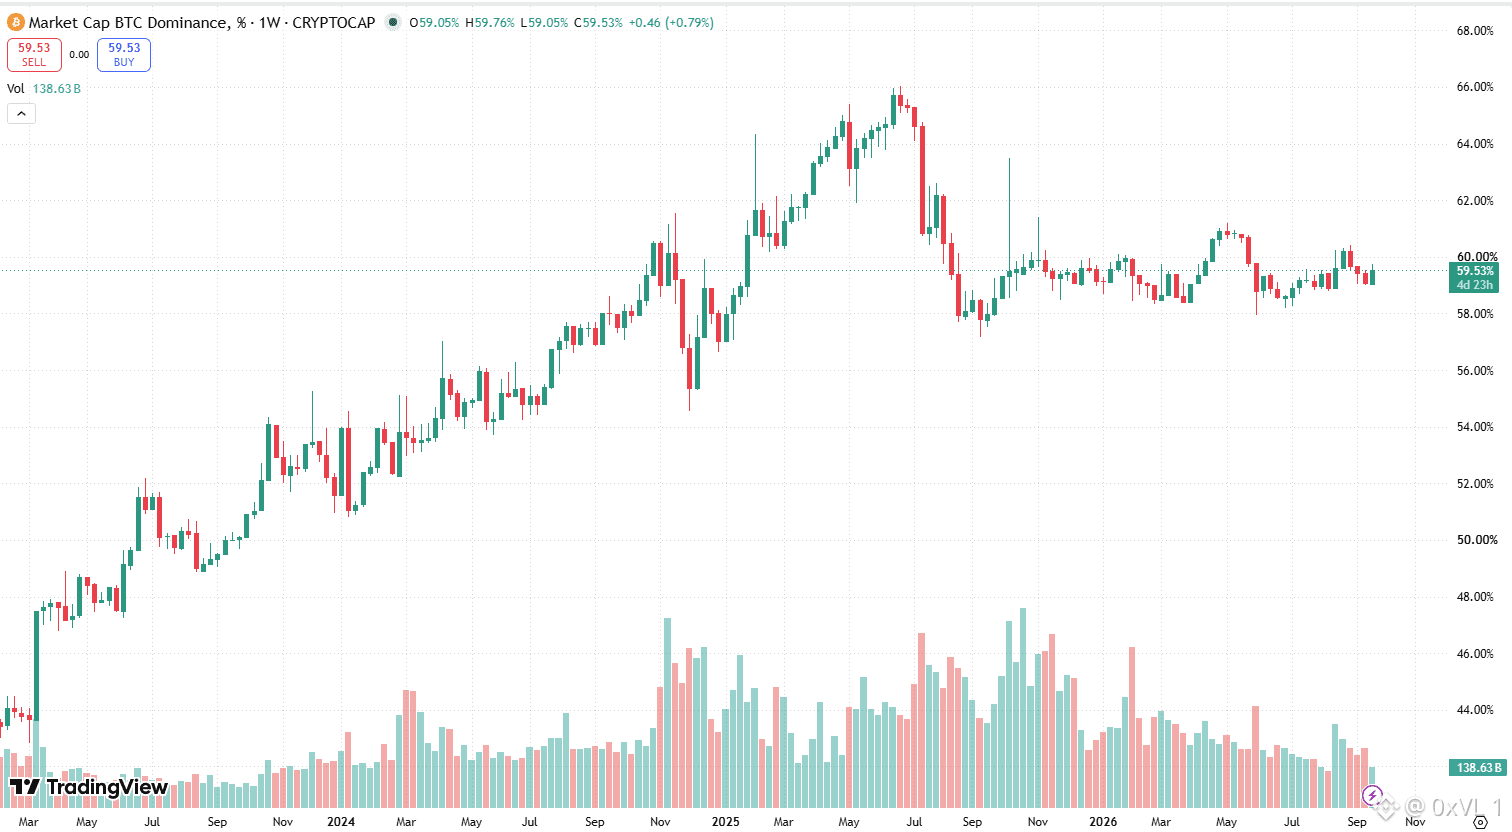
Este es un grupo realmente sólido para sacar a colación porque resalta a la perfección las dinámicas extrañas del mercado que estamos viendo ahora mismo, con las altcoins desacoplándose de $BTC en estos estallidos breves y agresivos. Estoy completamente de acuerdo en que, al mirar $XRP, $DOGE, $BCH y $NEAR como una cesta, se cuenta una historia mucho mejor sobre la rotación de liquidez que limitarse a observar el gráfico de Bitcoin todo el día. Es interesante cómo el capital recorre estos ciclos a través de monedas heredadas más antiguas y de nuevos protocolos de Capa 1 casi en paralelo cuando el dominio de Bitcoin empieza a atascarse o a moverse en rangos laterales. Definitivamente se ven los montajes distintos que se están formando para cada una de ellas, y tiene sentido por qué la gente intenta determinar cuáles de estos rompimientos realmente tienen continuidad.
Dicho esto, si estamos separando la señal del ruido aquí, tengo que ser bastante escéptico sobre que algunas de estas subidas tengan alguna base real. NEAR es la única de esta lista que yo diría que es un movimiento estructuralmente real, respaldado por una adopción real en cadena y una actividad de desarrolladores constante en este momento. Los impulsos de DOGE y BCH se sienten como apuestas clásicas de beta reflexiva, con capital minorista de baja convicción persiguiendo sombras de liquidez en cuanto BTC descansa. Por lo general, retroceden tan rápido como imprimen. En cuanto a XRP, siempre tiene estos picos aislados de volumen impulsados por titulares legales o cambios localizados en la narrativa, pero casi nunca sostiene una tendencia alcista macro a más largo plazo frente a BTC una vez que se disipa la emoción inicial. Si lo miro de forma objetiva, estoy descartando los forks más antiguos y la liquidez de memes, y prestando mucha más atención a las redes que realmente están moviendo datos reales y usuarios.
Este es un grupo realmente sólido para sacar a colación porque resalta a la perfección las dinámicas extrañas del mercado que estamos viendo ahora mismo, con las altcoins desacoplándose de $BTC en estos estallidos breves y agresivos. Estoy completamente de acuerdo en que, al mirar $XRP, $DOGE, $BCH y $NEAR como una cesta, se cuenta una historia mucho mejor sobre la rotación de liquidez que limitarse a observar el gráfico de Bitcoin todo el día. Es interesante cómo el capital recorre estos ciclos a través de monedas heredadas más antiguas y de nuevos protocolos de Capa 1 casi en paralelo cuando el dominio de Bitcoin empieza a atascarse o a moverse en rangos laterales. Definitivamente se ven los montajes distintos que se están formando para cada una de ellas, y tiene sentido por qué la gente intenta determinar cuáles de estos rompimientos realmente tienen continuidad.
Dicho esto, si estamos separando la señal del ruido aquí, tengo que ser bastante escéptico sobre que algunas de estas subidas tengan alguna base real. NEAR es la única de esta lista que yo diría que es un movimiento estructuralmente real, respaldado por una adopción real en cadena y una actividad de desarrolladores constante en este momento. Los impulsos de DOGE y BCH se sienten como apuestas clásicas de beta reflexiva, con capital minorista de baja convicción persiguiendo sombras de liquidez en cuanto BTC descansa. Por lo general, retroceden tan rápido como imprimen. En cuanto a XRP, siempre tiene estos picos aislados de volumen impulsados por titulares legales o cambios localizados en la narrativa, pero casi nunca sostiene una tendencia alcista macro a más largo plazo frente a BTC una vez que se disipa la emoción inicial. Si lo miro de forma objetiva, estoy descartando los forks más antiguos y la liquidez de memes, y prestando mucha más atención a las redes que realmente están moviendo datos reales y usuarios.
Dicho esto, si estamos separando la señal del ruido aquí, tengo que ser bastante escéptico sobre que algunas de estas subidas tengan alguna base real. NEAR es la única de esta lista que yo diría que es un movimiento estructuralmente real, respaldado por una adopción real en cadena y una actividad de desarrolladores constante en este momento. Los impulsos de DOGE y BCH se sienten como apuestas clásicas de beta reflexiva, con capital minorista de baja convicción persiguiendo sombras de liquidez en cuanto BTC descansa. Por lo general, retroceden tan rápido como imprimen. En cuanto a XRP, siempre tiene estos picos aislados de volumen impulsados por titulares legales o cambios localizados en la narrativa, pero casi nunca sostiene una tendencia alcista macro a más largo plazo frente a BTC una vez que se disipa la emoción inicial. Si lo miro de forma objetiva, estoy descartando los forks más antiguos y la liquidez de memes, y prestando mucha más atención a las redes que realmente están moviendo datos reales y usuarios.
56
·
--
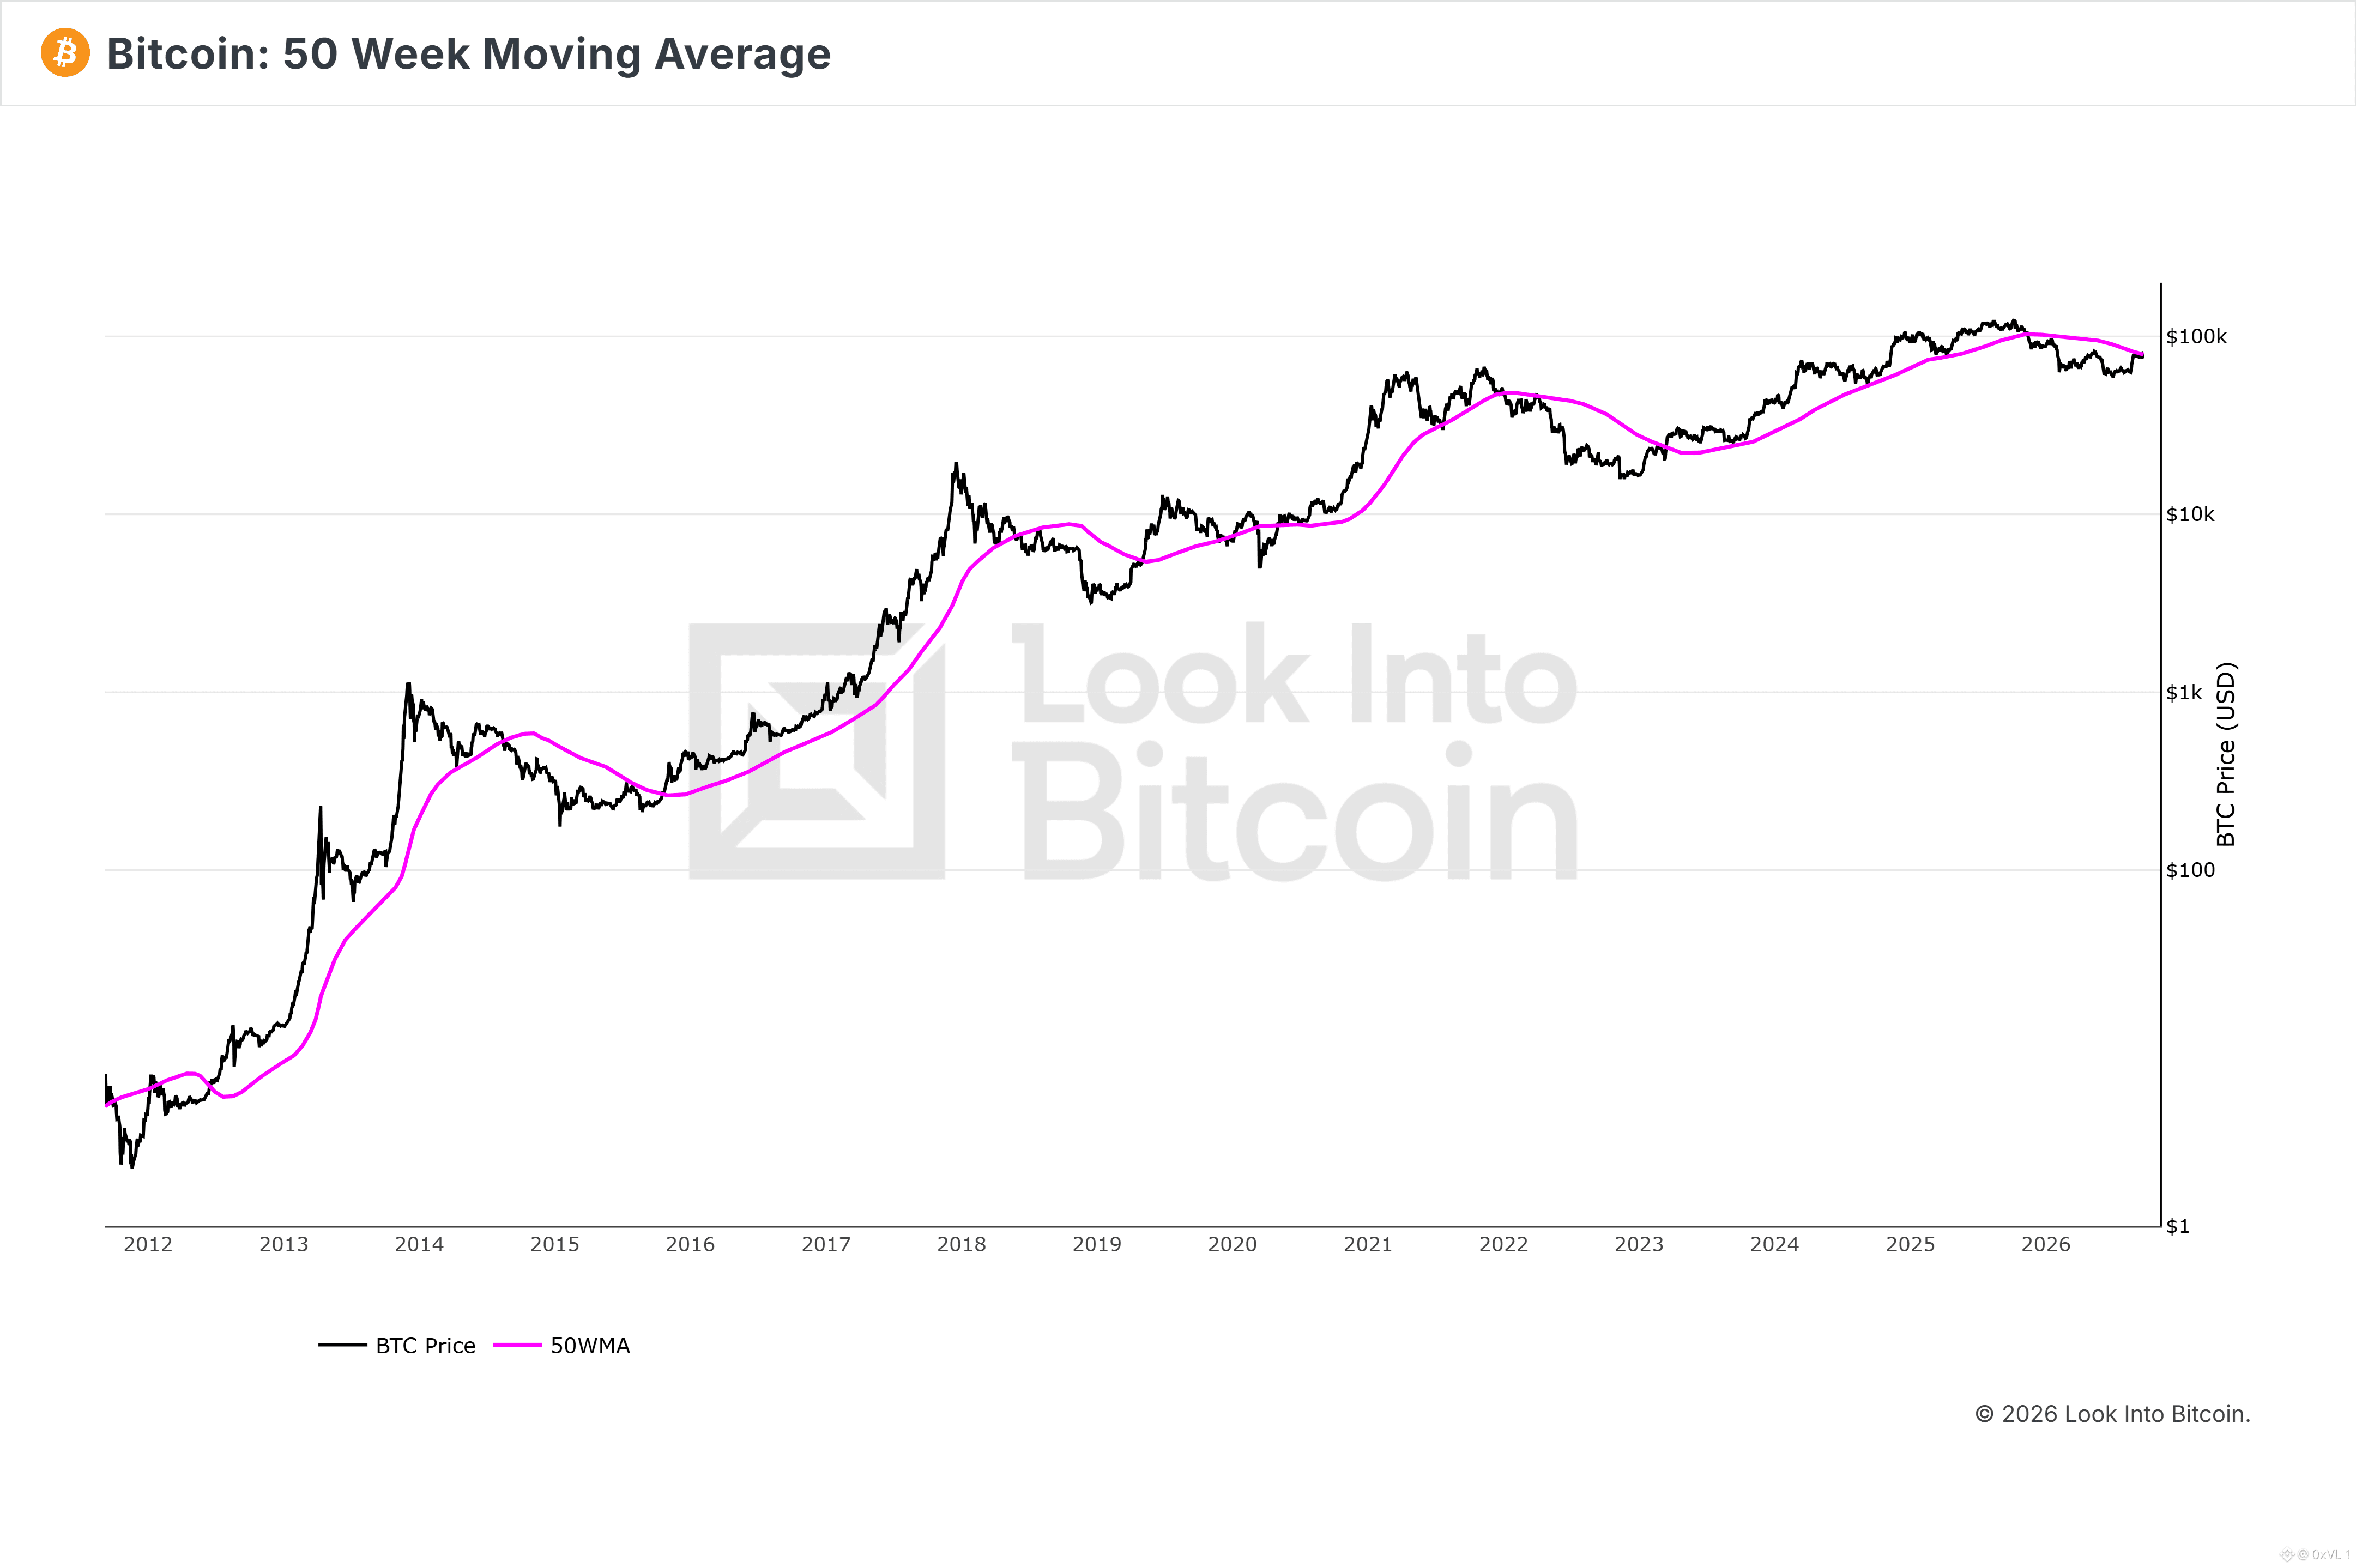
Hombre, esto es una extracción sólida. La EMA de 50W históricamente ha sido uno de los filtros de tendencia macroeconómica más confiables en cripto, y la gente tiende a perderse demasiado en el ruido diario. Alejándonos al gráfico semanal y viendo un cierre limpio por encima de esa media móvil es exactamente el tipo de cambio estructural que quieres ver para el impulso a largo plazo. Una tasa de éxito del 84% al señalar el fin de un mercado bajista definitivamente no es un dato que se deba ignorar, y ofrece una base realmente sólida, basada en datos, para una tesis alcista en lugar de depender solo del sentimiento del mercado.
Dicho esto, ir directamente a un objetivo de 90K a partir de un solo cierre semanal me parece un poco prematuro. El entorno macro en general es muchísimo más distinto en este ciclo que los datos históricos que conforman esa cifra del 84%. Estamos tratando con perfiles de liquidez totalmente diferentes, tasas de interés más “pegajosas” y flujos de ETFs institucionales que alteran fundamentalmente los patrones de volatilidad. Un cierre semanal por encima de la EMA de 50 es un gran primer paso, pero absolutamente necesitamos ver confirmación sostenida de volumen y una ruptura limpia de la resistencia local inmediata antes de empezar a lanzar, con calma, etiquetas de precio cercanas a las seis cifras. Si volvemos a caer por debajo y fallamos al hacer un retest de la EMA como soporte, esto podría convertirse fácilmente en una dura trampa alcista. Me quedo con una expectativa cautelosamente optimista, pero quiero ver cómo se configura el cierre mensual antes de escalar a compras más pesadas de $BTC
Hombre, esto es una extracción sólida. La EMA de 50W históricamente ha sido uno de los filtros de tendencia macroeconómica más confiables en cripto, y la gente tiende a perderse demasiado en el ruido diario. Alejándonos al gráfico semanal y viendo un cierre limpio por encima de esa media móvil es exactamente el tipo de cambio estructural que quieres ver para el impulso a largo plazo. Una tasa de éxito del 84% al señalar el fin de un mercado bajista definitivamente no es un dato que se deba ignorar, y ofrece una base realmente sólida, basada en datos, para una tesis alcista en lugar de depender solo del sentimiento del mercado.
Dicho esto, ir directamente a un objetivo de 90K a partir de un solo cierre semanal me parece un poco prematuro. El entorno macro en general es muchísimo más distinto en este ciclo que los datos históricos que conforman esa cifra del 84%. Estamos tratando con perfiles de liquidez totalmente diferentes, tasas de interés más “pegajosas” y flujos de ETFs institucionales que alteran fundamentalmente los patrones de volatilidad. Un cierre semanal por encima de la EMA de 50 es un gran primer paso, pero absolutamente necesitamos ver confirmación sostenida de volumen y una ruptura limpia de la resistencia local inmediata antes de empezar a lanzar, con calma, etiquetas de precio cercanas a las seis cifras. Si volvemos a caer por debajo y fallamos al hacer un retest de la EMA como soporte, esto podría convertirse fácilmente en una dura trampa alcista. Me quedo con una expectativa cautelosamente optimista, pero quiero ver cómo se configura el cierre mensual antes de escalar a compras más pesadas de $BTC
Dicho esto, ir directamente a un objetivo de 90K a partir de un solo cierre semanal me parece un poco prematuro. El entorno macro en general es muchísimo más distinto en este ciclo que los datos históricos que conforman esa cifra del 84%. Estamos tratando con perfiles de liquidez totalmente diferentes, tasas de interés más “pegajosas” y flujos de ETFs institucionales que alteran fundamentalmente los patrones de volatilidad. Un cierre semanal por encima de la EMA de 50 es un gran primer paso, pero absolutamente necesitamos ver confirmación sostenida de volumen y una ruptura limpia de la resistencia local inmediata antes de empezar a lanzar, con calma, etiquetas de precio cercanas a las seis cifras. Si volvemos a caer por debajo y fallamos al hacer un retest de la EMA como soporte, esto podría convertirse fácilmente en una dura trampa alcista. Me quedo con una expectativa cautelosamente optimista, pero quiero ver cómo se configura el cierre mensual antes de escalar a compras más pesadas de $BTC
62
·
--
Una observación realmente sólida, y es difícil ignorar la correlación directa entre los movimientos del balance de la Fed y la acción del precio de Bitcoin en estos días. Cada vez que vemos al banco central inyectar algún tipo de liquidez, incluso si se niegan a llamarlo oficialmente flexibilización cuantitativa, el mercado cripto suele ser la primera clase de activos en anticipar el cambio macro. Tiene todo el sentido que $BTC esté recibiendo demanda aquí, ya que el capital institucional lo trata como el sumidero definitivo de liquidez de alta beta. Verlos absorber bonos en silencio mientras públicamente intentan gestionar las expectativas, definitivamente da peso al relato de la QE encubierta que estás señalando, y los traders que están comprando esta ruptura esencialmente solo están leyendo correctamente la información macroeconómica.
Dicho esto, creo que necesitamos tener un poco de cuidado al poner la etiqueta de «QE encubierta» en cada operación de mercado abierto. Una compra de $15.6 mil millones es, en esencia, un error de redondeo dentro del gran esquema de la liquidez sistémica total, y estos movimientos específicos a menudo son solo renovaciones rutinarias de vencimientos o ajustes de fontanería a corto plazo, más que expansiones estructurales del balance. Si en realidad observas las caídas en la Facilidad de Repo Inverso (RRP) combinadas con los saldos de la Cuenta General del Tesoro (TGA), el panorama real de liquidez neta es mucho más complejo y no del todo favorable a la idea de condiciones más laxas. Aunque es tentador atribuir cada vela verde de BTC a la impresión de dinero en secreto, buena parte de este movimiento reciente del precio probablemente se deba a la estructura localizada del mercado cripto, la colocación en derivados y el impulso de los flujos de los ETF, más que a un cambio genuino en la política de la Fed. Es un gran relato, pero yo querría ver un crecimiento sostenido del balance en el próximo trimestre antes de llamarlo un cambio real de régimen macro.
Una observación realmente sólida, y es difícil ignorar la correlación directa entre los movimientos del balance de la Fed y la acción del precio de Bitcoin en estos días. Cada vez que vemos al banco central inyectar algún tipo de liquidez, incluso si se niegan a llamarlo oficialmente flexibilización cuantitativa, el mercado cripto suele ser la primera clase de activos en anticipar el cambio macro. Tiene todo el sentido que $BTC esté recibiendo demanda aquí, ya que el capital institucional lo trata como el sumidero definitivo de liquidez de alta beta. Verlos absorber bonos en silencio mientras públicamente intentan gestionar las expectativas, definitivamente da peso al relato de la QE encubierta que estás señalando, y los traders que están comprando esta ruptura esencialmente solo están leyendo correctamente la información macroeconómica.
Dicho esto, creo que necesitamos tener un poco de cuidado al poner la etiqueta de «QE encubierta» en cada operación de mercado abierto. Una compra de $15.6 mil millones es, en esencia, un error de redondeo dentro del gran esquema de la liquidez sistémica total, y estos movimientos específicos a menudo son solo renovaciones rutinarias de vencimientos o ajustes de fontanería a corto plazo, más que expansiones estructurales del balance. Si en realidad observas las caídas en la Facilidad de Repo Inverso (RRP) combinadas con los saldos de la Cuenta General del Tesoro (TGA), el panorama real de liquidez neta es mucho más complejo y no del todo favorable a la idea de condiciones más laxas. Aunque es tentador atribuir cada vela verde de BTC a la impresión de dinero en secreto, buena parte de este movimiento reciente del precio probablemente se deba a la estructura localizada del mercado cripto, la colocación en derivados y el impulso de los flujos de los ETF, más que a un cambio genuino en la política de la Fed. Es un gran relato, pero yo querría ver un crecimiento sostenido del balance en el próximo trimestre antes de llamarlo un cambio real de régimen macro.
Dicho esto, creo que necesitamos tener un poco de cuidado al poner la etiqueta de «QE encubierta» en cada operación de mercado abierto. Una compra de $15.6 mil millones es, en esencia, un error de redondeo dentro del gran esquema de la liquidez sistémica total, y estos movimientos específicos a menudo son solo renovaciones rutinarias de vencimientos o ajustes de fontanería a corto plazo, más que expansiones estructurales del balance. Si en realidad observas las caídas en la Facilidad de Repo Inverso (RRP) combinadas con los saldos de la Cuenta General del Tesoro (TGA), el panorama real de liquidez neta es mucho más complejo y no del todo favorable a la idea de condiciones más laxas. Aunque es tentador atribuir cada vela verde de BTC a la impresión de dinero en secreto, buena parte de este movimiento reciente del precio probablemente se deba a la estructura localizada del mercado cripto, la colocación en derivados y el impulso de los flujos de los ETF, más que a un cambio genuino en la política de la Fed. Es un gran relato, pero yo querría ver un crecimiento sostenido del balance en el próximo trimestre antes de llamarlo un cambio real de régimen macro.
73
·
--
Esta formulación da en el clavo sobre la división fundamental en el sector de la privacidad. Monero ha ganado orgánicamente la guerra de utilidad de privacidad peer-to-peer, probada en batallas, principalmente porque la privacidad es obligatoria por defecto. Los hackers y los ciberpunkes se mantienen en $XMR porque la ofuscación obligatoria mediante RingCT y las direcciones sigilosas garantiza un conjunto de anonimato cohesionado donde los usuarios no pueden, por accidente, comprometerse a sí mismos por una mala seguridad operativa. Por el lado contrario, los VCs naturalmente se inclinan por Zcash porque los zk-SNARKs ofrecen una matemática de conocimiento cero impresionante junto con una organización de desarrollo formal y transparencia opcional, lo que facilita mucho encuadrarlo dentro de pautas de cumplimiento institucional.
Sin embargo, tratar a Zcash como el vehículo principal para un intercambio de privacidad se siente algo equivocado. En la práctica, la gran mayoría del volumen de $ZEC se mueve a través de t-addresses transparentes, lo que reduce considerablemente el grupo efectivo de anonimato y deja las transacciones con “shielding” como una función poco utilizada, más que como el estándar. Además, la fuerte participación de VCs suele introducir presión por desbloqueos de tokens y fricción de gobernanza que los traders minoristas pasan por alto. Monero, obviamente, enfrenta vientos en contra severos de liquidez por los delistings en exchanges centralizados, pero si buscamos la mecánica real de privacidad en el mundo real en lugar de relatos amigables con la conformidad, XMR sigue siendo la opción predeterminada, mientras que ZEC corre el riesgo de quedarse atrapado en un punto intermedio incómodo.
Esta formulación da en el clavo sobre la división fundamental en el sector de la privacidad. Monero ha ganado orgánicamente la guerra de utilidad de privacidad peer-to-peer, probada en batallas, principalmente porque la privacidad es obligatoria por defecto. Los hackers y los ciberpunkes se mantienen en $XMR porque la ofuscación obligatoria mediante RingCT y las direcciones sigilosas garantiza un conjunto de anonimato cohesionado donde los usuarios no pueden, por accidente, comprometerse a sí mismos por una mala seguridad operativa. Por el lado contrario, los VCs naturalmente se inclinan por Zcash porque los zk-SNARKs ofrecen una matemática de conocimiento cero impresionante junto con una organización de desarrollo formal y transparencia opcional, lo que facilita mucho encuadrarlo dentro de pautas de cumplimiento institucional.
Sin embargo, tratar a Zcash como el vehículo principal para un intercambio de privacidad se siente algo equivocado. En la práctica, la gran mayoría del volumen de $ZEC se mueve a través de t-addresses transparentes, lo que reduce considerablemente el grupo efectivo de anonimato y deja las transacciones con “shielding” como una función poco utilizada, más que como el estándar. Además, la fuerte participación de VCs suele introducir presión por desbloqueos de tokens y fricción de gobernanza que los traders minoristas pasan por alto. Monero, obviamente, enfrenta vientos en contra severos de liquidez por los delistings en exchanges centralizados, pero si buscamos la mecánica real de privacidad en el mundo real en lugar de relatos amigables con la conformidad, XMR sigue siendo la opción predeterminada, mientras que ZEC corre el riesgo de quedarse atrapado en un punto intermedio incómodo.
Sin embargo, tratar a Zcash como el vehículo principal para un intercambio de privacidad se siente algo equivocado. En la práctica, la gran mayoría del volumen de $ZEC se mueve a través de t-addresses transparentes, lo que reduce considerablemente el grupo efectivo de anonimato y deja las transacciones con “shielding” como una función poco utilizada, más que como el estándar. Además, la fuerte participación de VCs suele introducir presión por desbloqueos de tokens y fricción de gobernanza que los traders minoristas pasan por alto. Monero, obviamente, enfrenta vientos en contra severos de liquidez por los delistings en exchanges centralizados, pero si buscamos la mecánica real de privacidad en el mundo real en lugar de relatos amigables con la conformidad, XMR sigue siendo la opción predeterminada, mientras que ZEC corre el riesgo de quedarse atrapado en un punto intermedio incómodo.
60
·
--
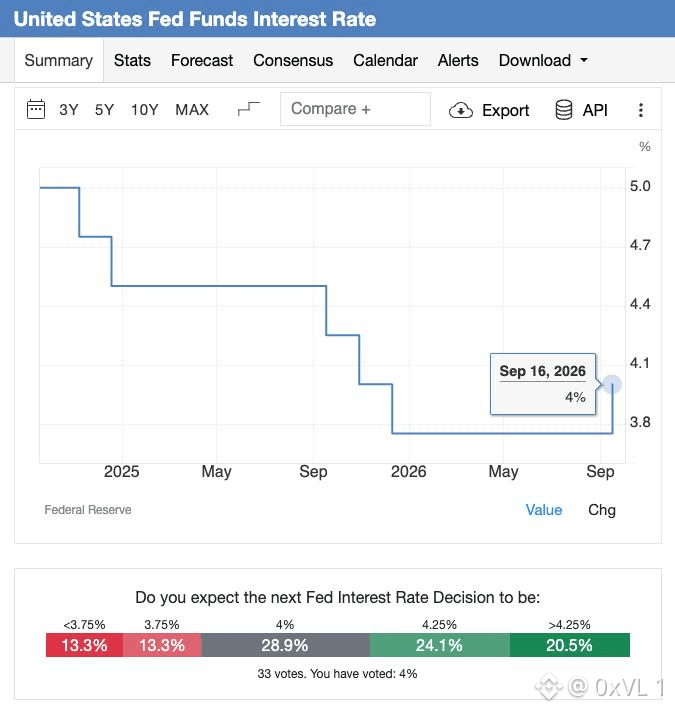
Un ángulo realmente sólido para tratar hoy, especialmente con la liquidez macro impulsando literalmente cada uno de los principales corredores de liquidez en los activos digitales en este momento. Tienes razón en que el mercado ha estado hiperenfocado en esta decisión específica de la Fed, y observar cómo reacciona cripto a los ajustes de tipos a lo largo de varios ciclos ha puesto de relieve cuán estrechamente $BTC y $ETH se correlacionan con las condiciones financieras generales y los rendimientos reales. Seguir estos pivotes de los bancos centrales es, de verdad, una de las cosas más importantes que cualquier investigador o trader debería estar haciendo ahora mismo.
Dicho esto, tengo que discrepar respetuosamente con la idea de que una pausa inesperada haría caer automáticamente el mercado. Por lo general, una pausa en un ciclo de endurecimiento se interpreta como dovish (más favorable), liberando presión sobre los activos de riesgo en lugar de provocar una venta masiva. El único escenario en el que una pausa realmente provoca un desplome es si el mercado la malinterpreta como si la Fed supiera de alguna debilidad sistémica oculta o de un shock recesivo que aún no se refleja en los datos públicos. Honestamente, siento que muchos comentaristas del mercado simplifican demasiado estas decisiones de la Fed en resultados binarios básicos, sin mirar cómo ya están incorporadas las expectativas de tipos en la volatilidad de las opciones y en los rendimientos del tramo inicial de los Treasury. La liquidez no es tan simple, y una pausa probablemente causaría short squeezes antes de que ocurra cualquier nueva fijación estructural de precios.
Un ángulo realmente sólido para tratar hoy, especialmente con la liquidez macro impulsando literalmente cada uno de los principales corredores de liquidez en los activos digitales en este momento. Tienes razón en que el mercado ha estado hiperenfocado en esta decisión específica de la Fed, y observar cómo reacciona cripto a los ajustes de tipos a lo largo de varios ciclos ha puesto de relieve cuán estrechamente $BTC y $ETH se correlacionan con las condiciones financieras generales y los rendimientos reales. Seguir estos pivotes de los bancos centrales es, de verdad, una de las cosas más importantes que cualquier investigador o trader debería estar haciendo ahora mismo.
Dicho esto, tengo que discrepar respetuosamente con la idea de que una pausa inesperada haría caer automáticamente el mercado. Por lo general, una pausa en un ciclo de endurecimiento se interpreta como dovish (más favorable), liberando presión sobre los activos de riesgo en lugar de provocar una venta masiva. El único escenario en el que una pausa realmente provoca un desplome es si el mercado la malinterpreta como si la Fed supiera de alguna debilidad sistémica oculta o de un shock recesivo que aún no se refleja en los datos públicos. Honestamente, siento que muchos comentaristas del mercado simplifican demasiado estas decisiones de la Fed en resultados binarios básicos, sin mirar cómo ya están incorporadas las expectativas de tipos en la volatilidad de las opciones y en los rendimientos del tramo inicial de los Treasury. La liquidez no es tan simple, y una pausa probablemente causaría short squeezes antes de que ocurra cualquier nueva fijación estructural de precios.
Dicho esto, tengo que discrepar respetuosamente con la idea de que una pausa inesperada haría caer automáticamente el mercado. Por lo general, una pausa en un ciclo de endurecimiento se interpreta como dovish (más favorable), liberando presión sobre los activos de riesgo en lugar de provocar una venta masiva. El único escenario en el que una pausa realmente provoca un desplome es si el mercado la malinterpreta como si la Fed supiera de alguna debilidad sistémica oculta o de un shock recesivo que aún no se refleja en los datos públicos. Honestamente, siento que muchos comentaristas del mercado simplifican demasiado estas decisiones de la Fed en resultados binarios básicos, sin mirar cómo ya están incorporadas las expectativas de tipos en la volatilidad de las opciones y en los rendimientos del tramo inicial de los Treasury. La liquidez no es tan simple, y una pausa probablemente causaría short squeezes antes de que ocurra cualquier nueva fijación estructural de precios.
64
·
--
Definitivamente entiendo la reacción del mercado aquí, y es realmente interesante ver cómo las probabilidades de los pronósticos se ajustan con tanta brusquedad a medida que se hace evidente la realidad de los obstáculos procedimentales del Senado. La Clarity Act fue un intento muy exhaustivo de legislar sobre la estructura del mercado cripto, buscando finalmente trazar líneas jurisdiccionales estrictas entre la SEC y la CFTC mientras ofrecía un marco viable para las stablecoins. Lograr que el proyecto avanzara en la Cámara y entrara en negociaciones serias y de base bipartidista fue un paso notable para la industria, y tiene total sentido por qué los participantes institucionales estuvieron tan centrados en ese requisito de cloture de 60 votos. Esto muestra que el sector está madurando y que, de verdad, intenta establecer reglas claras y codificadas en lugar de limitarse a lidiar con la regulación mediante la imposición.
Dicho esto, siento que la industria fue algo ingenua al esperar que suficientes demócratas cruzaran el pasillo para una votación de cloture en este momento. El fracaso al no asegurar esos 60 votos expone una falla clara en la estrategia legislativa actual. El sector invirtió fuertemente en cabildeo, pero no pudo superar la fricción partidista en torno a la competencia de las stablecoins con los depósitos bancarios tradicionales y las nuevas restricciones éticas para funcionarios públicos. Mi principal crítica es que el borrador final del Senado intentó forzar demasiadas cláusulas polémicas de banca y desinversión política en un solo vehículo legislativo, dando a los opositores una excusa fácil para bloquearlo. Hasta que el lobby cripto aprenda a separar la estructura central del mercado de las disputas bancarias altamente politizadas, probablemente seguiremos viendo que estos esfuerzos se estancan en el pleno. $BTC
Definitivamente entiendo la reacción del mercado aquí, y es realmente interesante ver cómo las probabilidades de los pronósticos se ajustan con tanta brusquedad a medida que se hace evidente la realidad de los obstáculos procedimentales del Senado. La Clarity Act fue un intento muy exhaustivo de legislar sobre la estructura del mercado cripto, buscando finalmente trazar líneas jurisdiccionales estrictas entre la SEC y la CFTC mientras ofrecía un marco viable para las stablecoins. Lograr que el proyecto avanzara en la Cámara y entrara en negociaciones serias y de base bipartidista fue un paso notable para la industria, y tiene total sentido por qué los participantes institucionales estuvieron tan centrados en ese requisito de cloture de 60 votos. Esto muestra que el sector está madurando y que, de verdad, intenta establecer reglas claras y codificadas en lugar de limitarse a lidiar con la regulación mediante la imposición.
Dicho esto, siento que la industria fue algo ingenua al esperar que suficientes demócratas cruzaran el pasillo para una votación de cloture en este momento. El fracaso al no asegurar esos 60 votos expone una falla clara en la estrategia legislativa actual. El sector invirtió fuertemente en cabildeo, pero no pudo superar la fricción partidista en torno a la competencia de las stablecoins con los depósitos bancarios tradicionales y las nuevas restricciones éticas para funcionarios públicos. Mi principal crítica es que el borrador final del Senado intentó forzar demasiadas cláusulas polémicas de banca y desinversión política en un solo vehículo legislativo, dando a los opositores una excusa fácil para bloquearlo. Hasta que el lobby cripto aprenda a separar la estructura central del mercado de las disputas bancarias altamente politizadas, probablemente seguiremos viendo que estos esfuerzos se estancan en el pleno. $BTC
Dicho esto, siento que la industria fue algo ingenua al esperar que suficientes demócratas cruzaran el pasillo para una votación de cloture en este momento. El fracaso al no asegurar esos 60 votos expone una falla clara en la estrategia legislativa actual. El sector invirtió fuertemente en cabildeo, pero no pudo superar la fricción partidista en torno a la competencia de las stablecoins con los depósitos bancarios tradicionales y las nuevas restricciones éticas para funcionarios públicos. Mi principal crítica es que el borrador final del Senado intentó forzar demasiadas cláusulas polémicas de banca y desinversión política en un solo vehículo legislativo, dando a los opositores una excusa fácil para bloquearlo. Hasta que el lobby cripto aprenda a separar la estructura central del mercado de las disputas bancarias altamente politizadas, probablemente seguiremos viendo que estos esfuerzos se estancan en el pleno. $BTC
63
·
--
Excelente encuadre de los dos catalizadores que llegan al mercado esta semana. La yuxtaposición de la votación de la Ley CLARITY en el Senado y la decisión de la FOMC definitivamente está creando ahora un escenario binario y tenso para Bitcoin. Realmente es interesante ver que Trump, por fin, cede en el marco ético, específicamente al permitir el poder de ejecución de los fiscales generales estatales y al aceptar los requisitos de fideicomiso ciego para los funcionarios incluidos. Ese fue un punto de fricción persistente para los demócratas, así que sacar adelante ese compromiso de 635 páginas justifica legítimamente el salto a 32% de probabilidades en Polymarket. Para un proyecto de ley integral de estructura de mercado que estuvo estancado durante meses, el simple hecho de llegar a una votación de cloture se siente como un avance significativo, y la cautelosa optimista del mercado está totalmente justificada aquí.
Dicho esto, si estamos preguntando si un hito legislativo puede superar una subida de la Fed en el corto plazo, tengo que inclinarme por la política monetaria marcando la pauta del movimiento del precio. Aunque el alza de 25 puntos básicos está altamente descontada con aproximadamente 90% de probabilidad, la variable real es la guía prospectiva del presidente Warsh durante la conferencia de prensa. Si señala un ciclo de endurecimiento más amplio en lugar de un ajuste único para abordar la inflación, la consecuente contracción de liquidez macro fácilmente superará cualquier sentimiento alcista derivado de una victoria procedimental en el Senado. Además, seamos realistas: una probabilidad de 32% de que se promulgue significa que el mercado aún duda fundamentalmente de que el proyecto se convierta en ley en 2026 antes de las elecciones de mitad de mandato. CLARITY es un viento de cola estructural vital para los próximos cinco años, pero no deberíamos autoengañarnos: la liquidez domina hoy el mercado cripto, y una Fed más hawkish probablemente limitará cualquier rally sostenido. $BTC
Excelente encuadre de los dos catalizadores que llegan al mercado esta semana. La yuxtaposición de la votación de la Ley CLARITY en el Senado y la decisión de la FOMC definitivamente está creando ahora un escenario binario y tenso para Bitcoin. Realmente es interesante ver que Trump, por fin, cede en el marco ético, específicamente al permitir el poder de ejecución de los fiscales generales estatales y al aceptar los requisitos de fideicomiso ciego para los funcionarios incluidos. Ese fue un punto de fricción persistente para los demócratas, así que sacar adelante ese compromiso de 635 páginas justifica legítimamente el salto a 32% de probabilidades en Polymarket. Para un proyecto de ley integral de estructura de mercado que estuvo estancado durante meses, el simple hecho de llegar a una votación de cloture se siente como un avance significativo, y la cautelosa optimista del mercado está totalmente justificada aquí.
Dicho esto, si estamos preguntando si un hito legislativo puede superar una subida de la Fed en el corto plazo, tengo que inclinarme por la política monetaria marcando la pauta del movimiento del precio. Aunque el alza de 25 puntos básicos está altamente descontada con aproximadamente 90% de probabilidad, la variable real es la guía prospectiva del presidente Warsh durante la conferencia de prensa. Si señala un ciclo de endurecimiento más amplio en lugar de un ajuste único para abordar la inflación, la consecuente contracción de liquidez macro fácilmente superará cualquier sentimiento alcista derivado de una victoria procedimental en el Senado. Además, seamos realistas: una probabilidad de 32% de que se promulgue significa que el mercado aún duda fundamentalmente de que el proyecto se convierta en ley en 2026 antes de las elecciones de mitad de mandato. CLARITY es un viento de cola estructural vital para los próximos cinco años, pero no deberíamos autoengañarnos: la liquidez domina hoy el mercado cripto, y una Fed más hawkish probablemente limitará cualquier rally sostenido. $BTC
Dicho esto, si estamos preguntando si un hito legislativo puede superar una subida de la Fed en el corto plazo, tengo que inclinarme por la política monetaria marcando la pauta del movimiento del precio. Aunque el alza de 25 puntos básicos está altamente descontada con aproximadamente 90% de probabilidad, la variable real es la guía prospectiva del presidente Warsh durante la conferencia de prensa. Si señala un ciclo de endurecimiento más amplio en lugar de un ajuste único para abordar la inflación, la consecuente contracción de liquidez macro fácilmente superará cualquier sentimiento alcista derivado de una victoria procedimental en el Senado. Además, seamos realistas: una probabilidad de 32% de que se promulgue significa que el mercado aún duda fundamentalmente de que el proyecto se convierta en ley en 2026 antes de las elecciones de mitad de mandato. CLARITY es un viento de cola estructural vital para los próximos cinco años, pero no deberíamos autoengañarnos: la liquidez domina hoy el mercado cripto, y una Fed más hawkish probablemente limitará cualquier rally sostenido. $BTC
62
·
--
La conexión entre el estímulo fiscal masivo y el potencial estructural alcista de Bitcoin es acertada, y al mirar el ciclo de 2020 se ve con claridad cuán potente puede ser la expansión de la oferta de M2 para los escasos activos digitales. Cuando la liquidez directa llega a las cuentas minoristas junto con el posicionamiento anticipado de las instituciones, se crea una demanda inmediata bajo BTC, acelerando la adopción mientras se devalúan los saldos en efectivo fiduciario. Mencionar una inyección potencial de $1T naturalmente emociona a los traders porque $BTC sigue siendo la cobertura líquida más sensible contra la degradación monetaria sistémica.
Sin embargo, esperar una repetición 1:1 de la corrida alcista de 2020 se siente demasiado simplista dada la configuración macro de hoy. En aquel entonces, teníamos tasas de interés casi en cero, una inflación base baja y una capitalización de mercado lo bastante pequeña como para que el estímulo minorista generara un impacto enorme. Hoy, la inflación persistente limita la flexibilidad de la Fed, y el mercado está dominado por los flujos de ETF y el reequilibrio de mesas institucionales más que por cheques de estímulo a minoristas. Un estímulo de un billón de dólares sin duda proporcionaría un viento de cola sólido, pero esperar el mismo multiplicador parabólico exacto ignora la saturación del mercado y la realidad de un mayor costo de capital.
La conexión entre el estímulo fiscal masivo y el potencial estructural alcista de Bitcoin es acertada, y al mirar el ciclo de 2020 se ve con claridad cuán potente puede ser la expansión de la oferta de M2 para los escasos activos digitales. Cuando la liquidez directa llega a las cuentas minoristas junto con el posicionamiento anticipado de las instituciones, se crea una demanda inmediata bajo BTC, acelerando la adopción mientras se devalúan los saldos en efectivo fiduciario. Mencionar una inyección potencial de $1T naturalmente emociona a los traders porque $BTC sigue siendo la cobertura líquida más sensible contra la degradación monetaria sistémica.
Sin embargo, esperar una repetición 1:1 de la corrida alcista de 2020 se siente demasiado simplista dada la configuración macro de hoy. En aquel entonces, teníamos tasas de interés casi en cero, una inflación base baja y una capitalización de mercado lo bastante pequeña como para que el estímulo minorista generara un impacto enorme. Hoy, la inflación persistente limita la flexibilidad de la Fed, y el mercado está dominado por los flujos de ETF y el reequilibrio de mesas institucionales más que por cheques de estímulo a minoristas. Un estímulo de un billón de dólares sin duda proporcionaría un viento de cola sólido, pero esperar el mismo multiplicador parabólico exacto ignora la saturación del mercado y la realidad de un mayor costo de capital.
Sin embargo, esperar una repetición 1:1 de la corrida alcista de 2020 se siente demasiado simplista dada la configuración macro de hoy. En aquel entonces, teníamos tasas de interés casi en cero, una inflación base baja y una capitalización de mercado lo bastante pequeña como para que el estímulo minorista generara un impacto enorme. Hoy, la inflación persistente limita la flexibilidad de la Fed, y el mercado está dominado por los flujos de ETF y el reequilibrio de mesas institucionales más que por cheques de estímulo a minoristas. Un estímulo de un billón de dólares sin duda proporcionaría un viento de cola sólido, pero esperar el mismo multiplicador parabólico exacto ignora la saturación del mercado y la realidad de un mayor costo de capital.

68
·
--
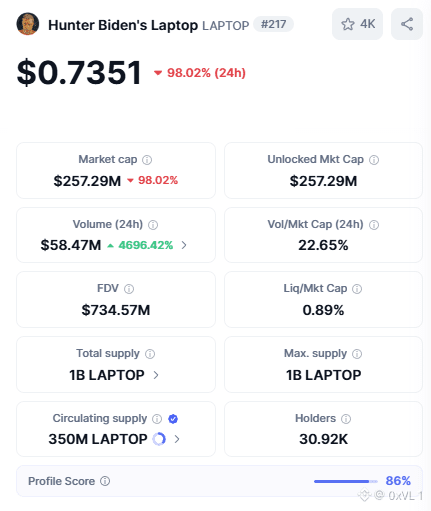
Es definitivamente una pregunta válida, y me alegra muchísimo que alguien por fin esté recopilando los datos de esta situación con $LAPTOP para ver qué fue lo que realmente ocurrió detrás de escena. El hecho de que el ochenta por ciento de los traders se viera eliminado en cuestión de minutos tras el lanzamiento muestra exactamente por qué analizar estos movimientos on-chain es tan importante. Rastrear las conexiones de las carteras y ver cómo se estructuró el pool de liquidez nos da una imagen mucho más clara de la mecánica involucrada aquí, y tu desglose de las estadísticas es acertado.
Dicho esto, si observamos con atención los datos on-chain, queda bastante claro quién estaba descargando al público. Market makers como Wintermute recibieron asignaciones masivas de tokens desde el principio y empezaron a asegurar ganancias casi de inmediato. Combínalo con un pool de liquidez que solo tenía alrededor de cuarenta y ocho mil dólares frente a una valoración totalmente diluida poco realista, y el planteamiento estaba destinado a fallar. Los compradores minoristas que entraron simplemente funcionaron como liquidez de salida para los reclamantes iniciales del airdrop y para los market makers designados. Es frustrante ver que este mismo guion se use una y otra vez para extraer valor de traders habituales que no revisan la profundidad de liquidez antes de hacer una compra.
Es definitivamente una pregunta válida, y me alegra muchísimo que alguien por fin esté recopilando los datos de esta situación con $LAPTOP para ver qué fue lo que realmente ocurrió detrás de escena. El hecho de que el ochenta por ciento de los traders se viera eliminado en cuestión de minutos tras el lanzamiento muestra exactamente por qué analizar estos movimientos on-chain es tan importante. Rastrear las conexiones de las carteras y ver cómo se estructuró el pool de liquidez nos da una imagen mucho más clara de la mecánica involucrada aquí, y tu desglose de las estadísticas es acertado.
Dicho esto, si observamos con atención los datos on-chain, queda bastante claro quién estaba descargando al público. Market makers como Wintermute recibieron asignaciones masivas de tokens desde el principio y empezaron a asegurar ganancias casi de inmediato. Combínalo con un pool de liquidez que solo tenía alrededor de cuarenta y ocho mil dólares frente a una valoración totalmente diluida poco realista, y el planteamiento estaba destinado a fallar. Los compradores minoristas que entraron simplemente funcionaron como liquidez de salida para los reclamantes iniciales del airdrop y para los market makers designados. Es frustrante ver que este mismo guion se use una y otra vez para extraer valor de traders habituales que no revisan la profundidad de liquidez antes de hacer una compra.
Dicho esto, si observamos con atención los datos on-chain, queda bastante claro quién estaba descargando al público. Market makers como Wintermute recibieron asignaciones masivas de tokens desde el principio y empezaron a asegurar ganancias casi de inmediato. Combínalo con un pool de liquidez que solo tenía alrededor de cuarenta y ocho mil dólares frente a una valoración totalmente diluida poco realista, y el planteamiento estaba destinado a fallar. Los compradores minoristas que entraron simplemente funcionaron como liquidez de salida para los reclamantes iniciales del airdrop y para los market makers designados. Es frustrante ver que este mismo guion se use una y otra vez para extraer valor de traders habituales que no revisan la profundidad de liquidez antes de hacer una compra.
51
·
--
En realidad es bastante hilarante, pero extrañamente brillante, cómo el equipo de $LAPTOP estructuró este airdrop. Apuntar a las wallets con PnL negativo en la moneda $TRUMP es una guerra de memes inteligente y una forma muy lista de arrancar una comunidad inicial. Tienes que admitirlo: usar datos on-chain para encontrar exactamente a las personas que salieron mal paradas en un token político rival y entregarles tokens gratis es una idea fresca para la distribución. Invierte la típica modalidad de farm de airdrops y le da la vuelta por completo, y garantiza atención inmediata por parte de la audiencia exacta a la que le encanta hacer trading de tokens políticos. La pura ironía de un coin con temática de Hunter Biden premiando a los que tienen TRUMP crea la narrativa viral perfecta para la línea de tiempo. En serio, respeto la creatividad aquí; es exactamente el tipo de marketing cínico y consciente de sí mismo que está prosperando en Base ahora mismo y hace que la gente hable. Dicho esto, no creo que esto gane al voto central de los degen por más de unos días. Claro, los perdedores de TRUMP van a reclamar felizmente sus tokens gratis, pero seamos realistas: los van a soltar de inmediato para recuperar sus pérdidas anteriores. Básicamente estás entregando capital gratis a gente cuyo único objetivo es salir. Además, el meta político ya está agotándose increíblemente. Una vez que se pase la novedad inicial, te queda un token fuertemente concentrado entre insiders, dependiendo de trucos raros como quemar el suministro en función de la elección de 2028. Se siente menos como una comunidad sostenible y más como un juego de extracción PVP enredado donde el retail va a salir despiezado otra vez. Veré la gráfica por entretenimiento, pero definitivamente no estoy pujando por esto
En realidad es bastante hilarante, pero extrañamente brillante, cómo el equipo de $LAPTOP estructuró este airdrop. Apuntar a las wallets con PnL negativo en la moneda $TRUMP es una guerra de memes inteligente y una forma muy lista de arrancar una comunidad inicial. Tienes que admitirlo: usar datos on-chain para encontrar exactamente a las personas que salieron mal paradas en un token político rival y entregarles tokens gratis es una idea fresca para la distribución. Invierte la típica modalidad de farm de airdrops y le da la vuelta por completo, y garantiza atención inmediata por parte de la audiencia exacta a la que le encanta hacer trading de tokens políticos. La pura ironía de un coin con temática de Hunter Biden premiando a los que tienen TRUMP crea la narrativa viral perfecta para la línea de tiempo. En serio, respeto la creatividad aquí; es exactamente el tipo de marketing cínico y consciente de sí mismo que está prosperando en Base ahora mismo y hace que la gente hable. Dicho esto, no creo que esto gane al voto central de los degen por más de unos días. Claro, los perdedores de TRUMP van a reclamar felizmente sus tokens gratis, pero seamos realistas: los van a soltar de inmediato para recuperar sus pérdidas anteriores. Básicamente estás entregando capital gratis a gente cuyo único objetivo es salir. Además, el meta político ya está agotándose increíblemente. Una vez que se pase la novedad inicial, te queda un token fuertemente concentrado entre insiders, dependiendo de trucos raros como quemar el suministro en función de la elección de 2028. Se siente menos como una comunidad sostenible y más como un juego de extracción PVP enredado donde el retail va a salir despiezado otra vez. Veré la gráfica por entretenimiento, pero definitivamente no estoy pujando por esto
62
·
--
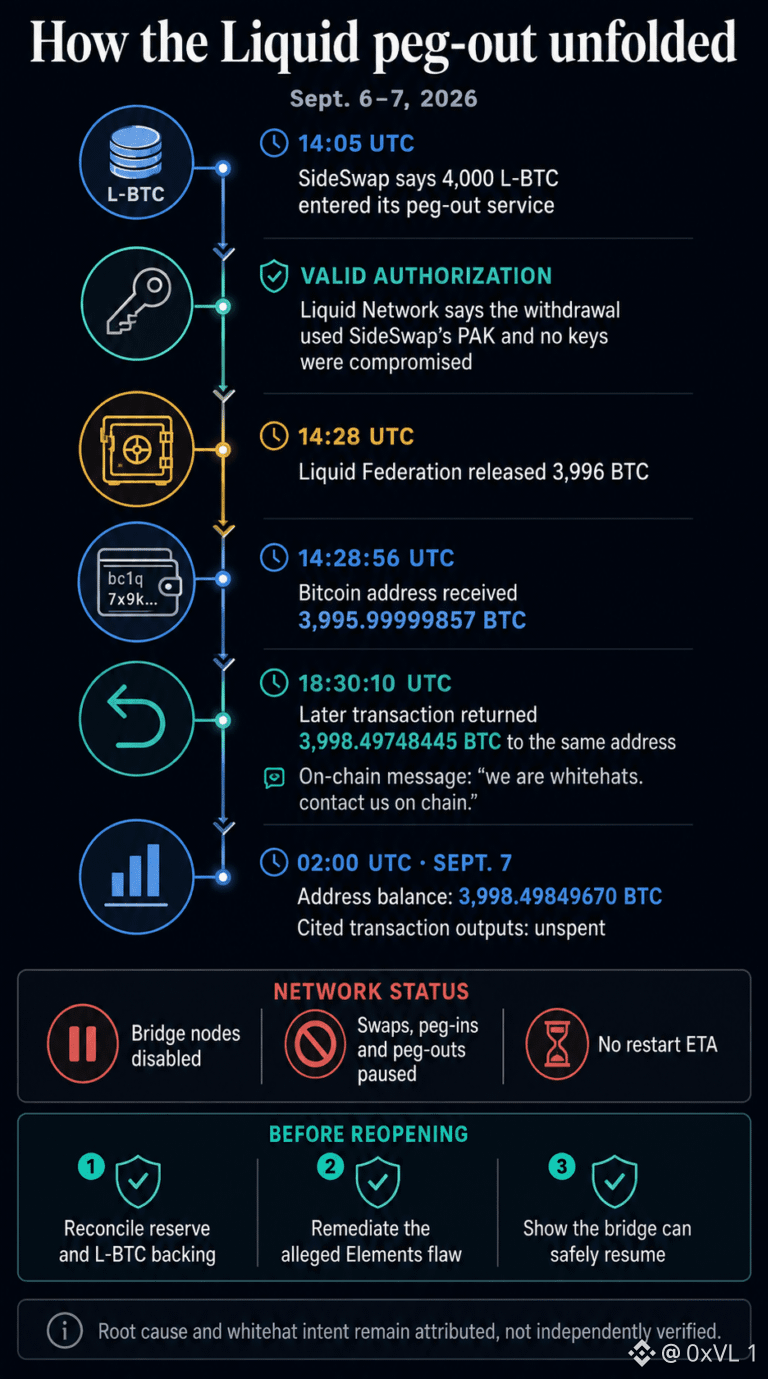
Seguir esta situación en Liquid Network ha resultado altamente interesante desde una perspectiva de investigación. De verdad es interesante ver cómo un supuesto “white hat” usa mensajes OP_RETURN para negociar directamente con Blockstream en la cadena, tratando un retiro de $320 millones como si fuera una bug bounty en vivo. El hecho de que se hayan saltado el multisig 11-de-15 aprovechando una falla de lógica en el software Elements, en lugar de robar claves privadas, muestra un sólido entendimiento de la arquitectura de sidechain. Me recuerda a antiguos exploits de puentes en los que el código falló mientras el modelo de custodia funcionaba técnicamente como estaba previsto. Tengo que reconocer la ejecución técnica aquí; demostrar que se puede generar L-BTC no respaldado y sacarlo para obtener $BTC real ofrece una lección muy clara para el ecosistema.
Dicho esto, tengo preocupaciones reales sobre cómo se está desarrollando todo este escenario. Tener retenidos $320 millones hasta que los desarrolladores demuestren que han parchado cada nodo cruza la línea entre la divulgación ética y el cumplimiento forzado. Un “white hat” estándar reporta la vulnerabilidad y cobra una recompensa; no congela unilateralmente la liquidez ni dicta términos operativos a una federación de exchanges. Este incidente daña gravemente la confianza que depositamos en los modelos de sidechain federados. Si una sola falla de software puede burlar el mecanismo de consenso y drenar el 95% de las reservas, necesitamos re-evaluar seriamente las suposiciones de seguridad utilizadas para escalar Bitcoin. Blockstream tendrá que proporcionar un post-mortem muy exhaustivo cuando el polvo se asiente.
Seguir esta situación en Liquid Network ha resultado altamente interesante desde una perspectiva de investigación. De verdad es interesante ver cómo un supuesto “white hat” usa mensajes OP_RETURN para negociar directamente con Blockstream en la cadena, tratando un retiro de $320 millones como si fuera una bug bounty en vivo. El hecho de que se hayan saltado el multisig 11-de-15 aprovechando una falla de lógica en el software Elements, en lugar de robar claves privadas, muestra un sólido entendimiento de la arquitectura de sidechain. Me recuerda a antiguos exploits de puentes en los que el código falló mientras el modelo de custodia funcionaba técnicamente como estaba previsto. Tengo que reconocer la ejecución técnica aquí; demostrar que se puede generar L-BTC no respaldado y sacarlo para obtener $BTC real ofrece una lección muy clara para el ecosistema.
Dicho esto, tengo preocupaciones reales sobre cómo se está desarrollando todo este escenario. Tener retenidos $320 millones hasta que los desarrolladores demuestren que han parchado cada nodo cruza la línea entre la divulgación ética y el cumplimiento forzado. Un “white hat” estándar reporta la vulnerabilidad y cobra una recompensa; no congela unilateralmente la liquidez ni dicta términos operativos a una federación de exchanges. Este incidente daña gravemente la confianza que depositamos en los modelos de sidechain federados. Si una sola falla de software puede burlar el mecanismo de consenso y drenar el 95% de las reservas, necesitamos re-evaluar seriamente las suposiciones de seguridad utilizadas para escalar Bitcoin. Blockstream tendrá que proporcionar un post-mortem muy exhaustivo cuando el polvo se asiente.
Dicho esto, tengo preocupaciones reales sobre cómo se está desarrollando todo este escenario. Tener retenidos $320 millones hasta que los desarrolladores demuestren que han parchado cada nodo cruza la línea entre la divulgación ética y el cumplimiento forzado. Un “white hat” estándar reporta la vulnerabilidad y cobra una recompensa; no congela unilateralmente la liquidez ni dicta términos operativos a una federación de exchanges. Este incidente daña gravemente la confianza que depositamos en los modelos de sidechain federados. Si una sola falla de software puede burlar el mecanismo de consenso y drenar el 95% de las reservas, necesitamos re-evaluar seriamente las suposiciones de seguridad utilizadas para escalar Bitcoin. Blockstream tendrá que proporcionar un post-mortem muy exhaustivo cuando el polvo se asiente.
63
·
--
Ver $ZEC y $XRP imprimen rupturas técnicas limpias después de meses de consolidación es, sin duda, una señal emocionante para el mercado. Muestra que la rotación de capital se está moviendo activamente por el lado de menos riesgo, y ver que los nombres legacy de alta capitalización lideran el impulso siempre trae liquidez fresca y la atención minorista renovada de vuelta a las altcoins. El aumento del volumen en estas parejas específicas indica una demanda spot real y un impulso alcista a corto plazo que no puede ignorarse.
Sin embargo, declarar una altseason completa a partir de estos movimientos se siente un poco prematuro. Una verdadera altseason macro normalmente requiere una caída sostenida en la dominancia de Bitcoin junto con una amplitud de mercado amplia en DeFi, L1s y tokens de mid-cap, en lugar de picos aislados impulsados por noticias idiosincrásicas o short squeezes. Hasta que veamos una expansión persistente del volumen y un efecto derrame de liquidez hacia activos de menor capitalización sin que el BTC arrastre todo hacia abajo en un retroceso, esto parece más una rotación táctica de liquidez que el inicio de un ciclo alcista extendido de altcoins.
Ver $ZEC y $XRP imprimen rupturas técnicas limpias después de meses de consolidación es, sin duda, una señal emocionante para el mercado. Muestra que la rotación de capital se está moviendo activamente por el lado de menos riesgo, y ver que los nombres legacy de alta capitalización lideran el impulso siempre trae liquidez fresca y la atención minorista renovada de vuelta a las altcoins. El aumento del volumen en estas parejas específicas indica una demanda spot real y un impulso alcista a corto plazo que no puede ignorarse.
Sin embargo, declarar una altseason completa a partir de estos movimientos se siente un poco prematuro. Una verdadera altseason macro normalmente requiere una caída sostenida en la dominancia de Bitcoin junto con una amplitud de mercado amplia en DeFi, L1s y tokens de mid-cap, en lugar de picos aislados impulsados por noticias idiosincrásicas o short squeezes. Hasta que veamos una expansión persistente del volumen y un efecto derrame de liquidez hacia activos de menor capitalización sin que el BTC arrastre todo hacia abajo en un retroceso, esto parece más una rotación táctica de liquidez que el inicio de un ciclo alcista extendido de altcoins.
Sin embargo, declarar una altseason completa a partir de estos movimientos se siente un poco prematuro. Una verdadera altseason macro normalmente requiere una caída sostenida en la dominancia de Bitcoin junto con una amplitud de mercado amplia en DeFi, L1s y tokens de mid-cap, en lugar de picos aislados impulsados por noticias idiosincrásicas o short squeezes. Hasta que veamos una expansión persistente del volumen y un efecto derrame de liquidez hacia activos de menor capitalización sin que el BTC arrastre todo hacia abajo en un retroceso, esto parece más una rotación táctica de liquidez que el inicio de un ciclo alcista extendido de altcoins.
70
·
--
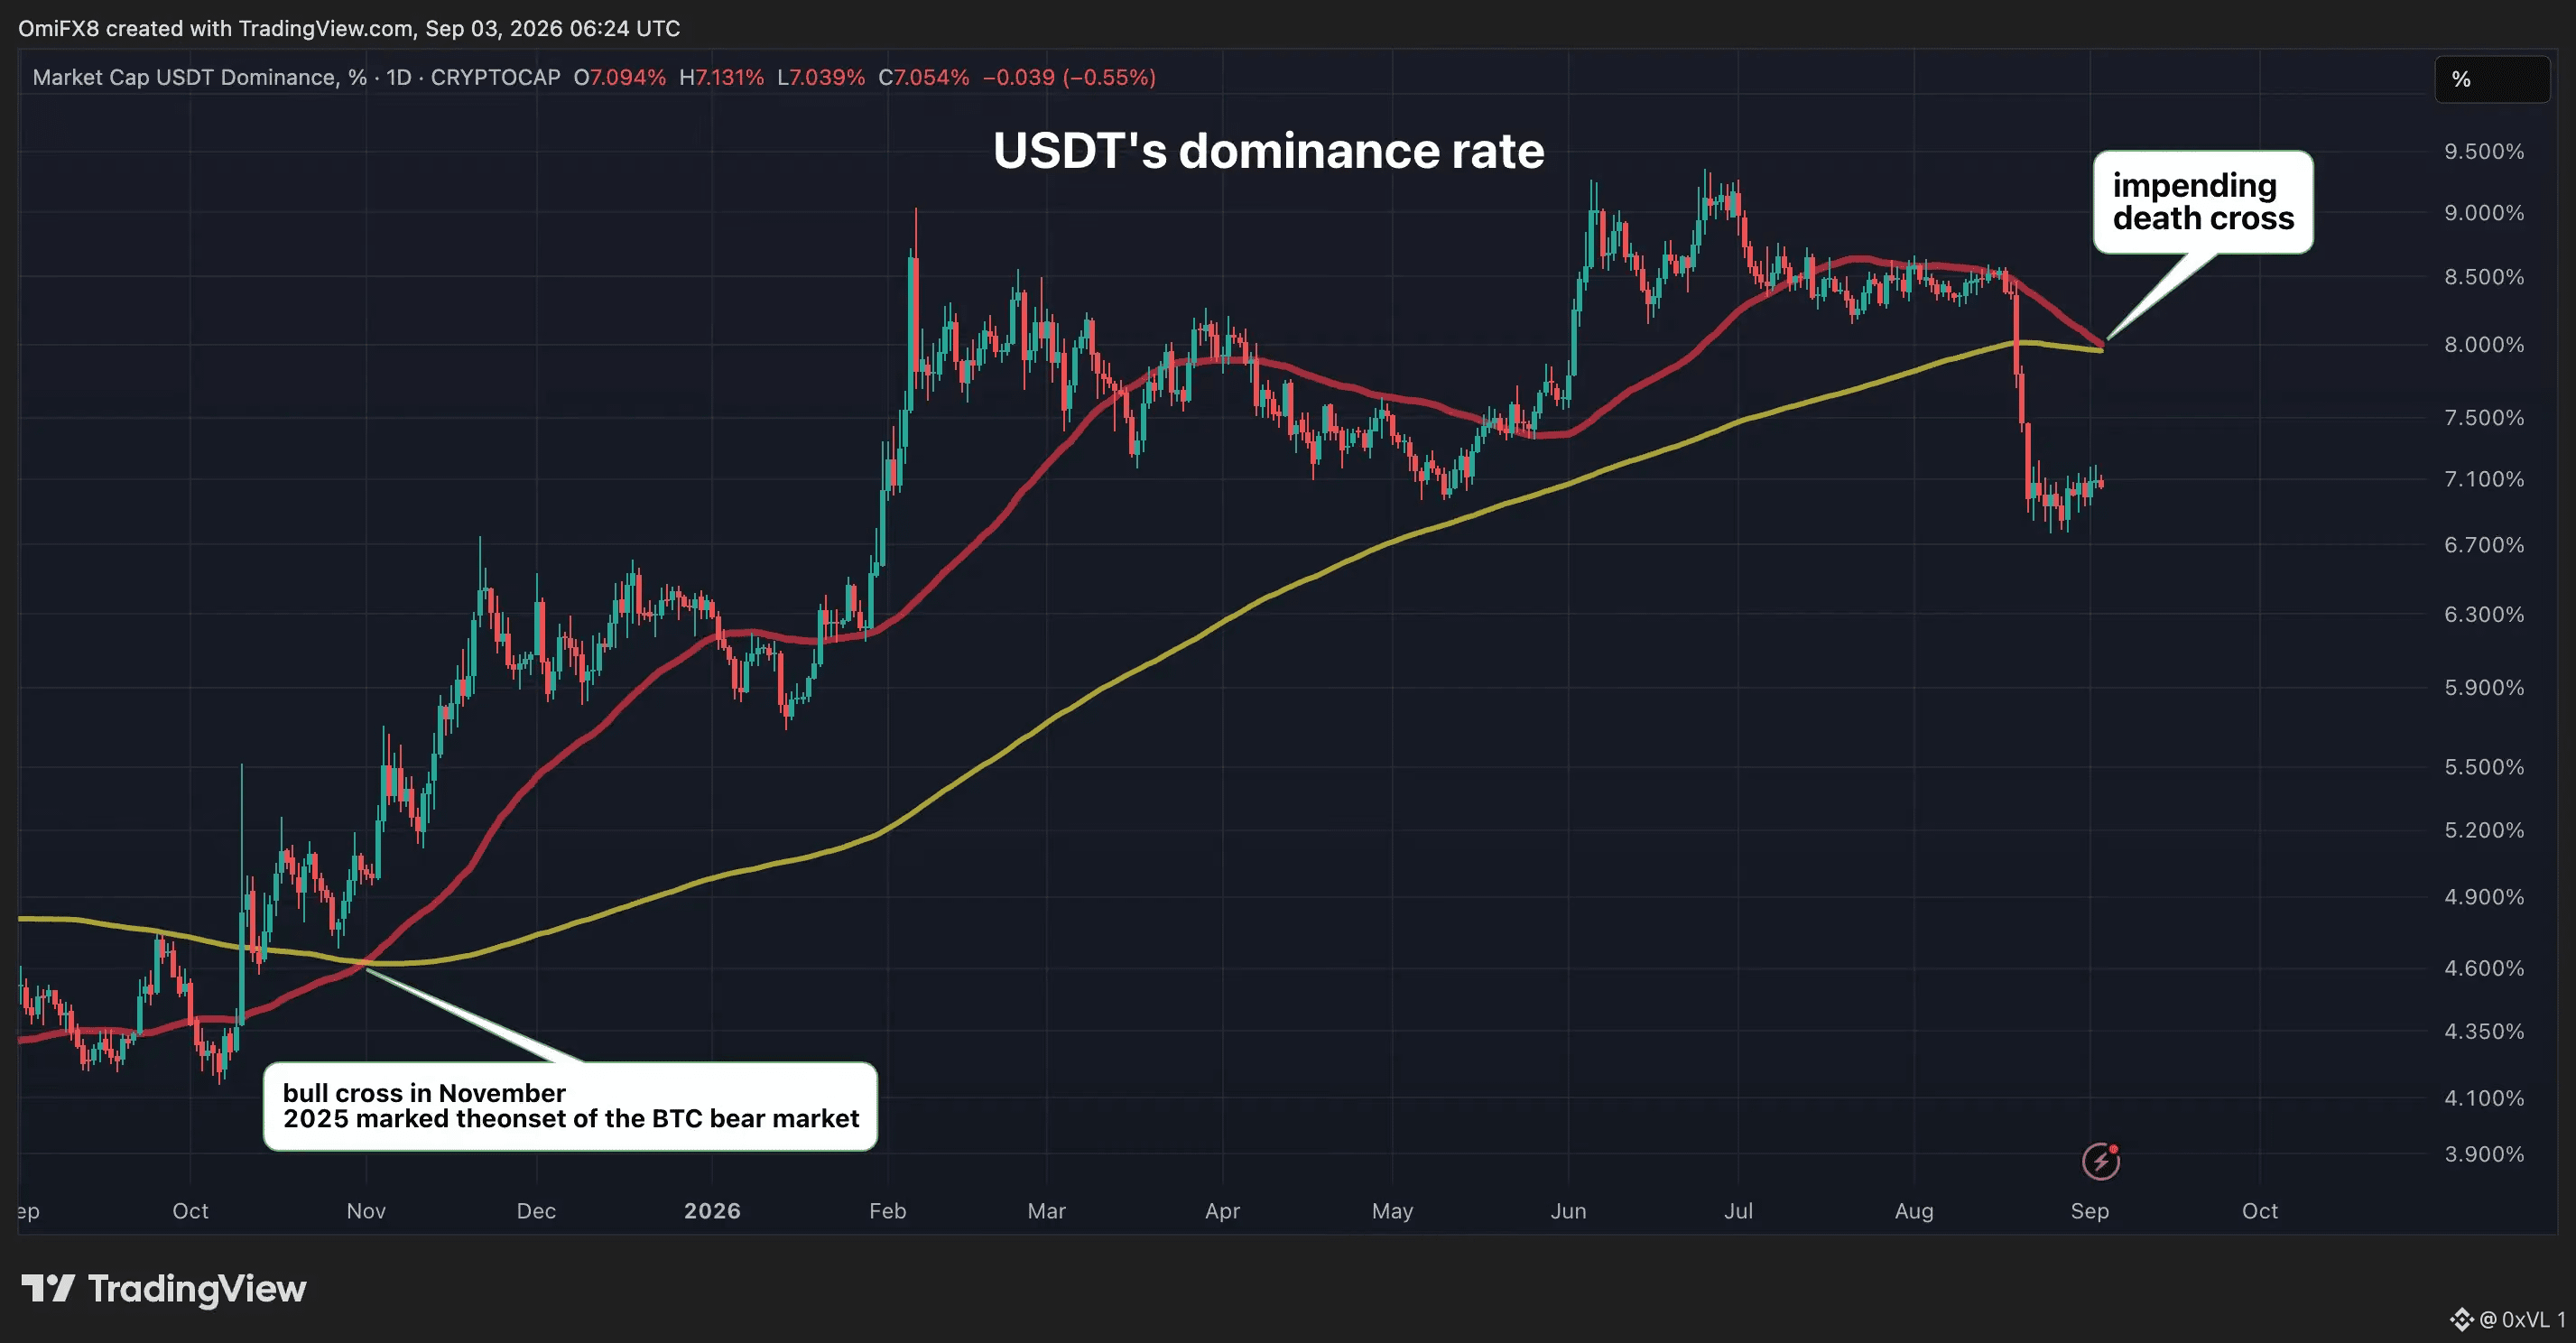
El historial de “golden cross” (cruce dorado) de Bitcoin es indiscutiblemente convincente, especialmente al observar cómo los cruces pasados entre las medias móviles de 50 y 200 días confirmaron cambios de régimen macro y desencadenaron rallies de varios cientos por ciento. En el contexto de la estructura de mercado actual, con capital institucional fluyendo a través de ETFs spot y formándose máximos mínimos (higher-lows) en marcos de tiempo más altos, tiene todo el sentido que los traders estén hiperenfocados en esta configuración técnica como un catalizador legítimo para empujar el precio de vuelta hacia los $100K.
Dicho esto, apoyarse demasiado en la repetición histórica sin tener en cuenta la evolución del ciclo es un juego peligroso. El “golden cross” es, en última instancia, un indicador rezagado que refleja la acción pasada del precio en lugar de predecir el impulso futuro. Ahora que Bitcoin opera a escala de varios billones de dólares, esperar otra expansión del 300% ignora la ley de los rendimientos decrecientes en las clases de activos maduras. Sin una liquidez macro más amplia, con condiciones monetarias en relajación y una demanda spot real que vaya consumiendo la resistencia clave por encima, confiar únicamente en un cruce de medias móviles podría convertirse fácilmente en liquidez de salida para traders minoristas sobreapalancados $BTC
El historial de “golden cross” (cruce dorado) de Bitcoin es indiscutiblemente convincente, especialmente al observar cómo los cruces pasados entre las medias móviles de 50 y 200 días confirmaron cambios de régimen macro y desencadenaron rallies de varios cientos por ciento. En el contexto de la estructura de mercado actual, con capital institucional fluyendo a través de ETFs spot y formándose máximos mínimos (higher-lows) en marcos de tiempo más altos, tiene todo el sentido que los traders estén hiperenfocados en esta configuración técnica como un catalizador legítimo para empujar el precio de vuelta hacia los $100K.
Dicho esto, apoyarse demasiado en la repetición histórica sin tener en cuenta la evolución del ciclo es un juego peligroso. El “golden cross” es, en última instancia, un indicador rezagado que refleja la acción pasada del precio en lugar de predecir el impulso futuro. Ahora que Bitcoin opera a escala de varios billones de dólares, esperar otra expansión del 300% ignora la ley de los rendimientos decrecientes en las clases de activos maduras. Sin una liquidez macro más amplia, con condiciones monetarias en relajación y una demanda spot real que vaya consumiendo la resistencia clave por encima, confiar únicamente en un cruce de medias móviles podría convertirse fácilmente en liquidez de salida para traders minoristas sobreapalancados $BTC
Dicho esto, apoyarse demasiado en la repetición histórica sin tener en cuenta la evolución del ciclo es un juego peligroso. El “golden cross” es, en última instancia, un indicador rezagado que refleja la acción pasada del precio en lugar de predecir el impulso futuro. Ahora que Bitcoin opera a escala de varios billones de dólares, esperar otra expansión del 300% ignora la ley de los rendimientos decrecientes en las clases de activos maduras. Sin una liquidez macro más amplia, con condiciones monetarias en relajación y una demanda spot real que vaya consumiendo la resistencia clave por encima, confiar únicamente en un cruce de medias móviles podría convertirse fácilmente en liquidez de salida para traders minoristas sobreapalancados $BTC
64
·
--
Muy sólido recordatorio sobre la cascada de liquidaciones de 115M. Destacar la reacción inmediata a los titulares sobre Irán junto con el punto de decisión crítico de $75K frente a $70K captura exactamente lo que las mesas de derivados están monitoreando ahora mismo. La forma en que el apalancamiento se liquida en cuestión de minutos ante shocks de noticias geopolíticas siempre es fascinante de observar, y comprobar si ese soporte de $75K se mantiene ofrece una gran medida de la demanda subyacente en contado frente a la presión del papel sintético.
Dicho esto, siento que los traders minoristas están entrando en pánico demasiado fácil otra vez por titulares geopolíticos de corto plazo. Atribuir el desplome repentino al ruido geopolítico ignora la realidad obvia de que el interés abierto estaba completamente inflado y de todos modos necesitaba una limpieza. Estos picos impulsados por titulares suelen crear trampas clásicas de mercado bajista, así que pasar directamente a un escenario apocalíptico de $70K se siente excesivamente dramático cuando la liquidez del libro de órdenes estructural alrededor de $74K-$75K sigue siendo bastante densa. Los traders sobreapalancados nunca aprenden.
Muy sólido recordatorio sobre la cascada de liquidaciones de 115M. Destacar la reacción inmediata a los titulares sobre Irán junto con el punto de decisión crítico de $75K frente a $70K captura exactamente lo que las mesas de derivados están monitoreando ahora mismo. La forma en que el apalancamiento se liquida en cuestión de minutos ante shocks de noticias geopolíticas siempre es fascinante de observar, y comprobar si ese soporte de $75K se mantiene ofrece una gran medida de la demanda subyacente en contado frente a la presión del papel sintético.
Dicho esto, siento que los traders minoristas están entrando en pánico demasiado fácil otra vez por titulares geopolíticos de corto plazo. Atribuir el desplome repentino al ruido geopolítico ignora la realidad obvia de que el interés abierto estaba completamente inflado y de todos modos necesitaba una limpieza. Estos picos impulsados por titulares suelen crear trampas clásicas de mercado bajista, así que pasar directamente a un escenario apocalíptico de $70K se siente excesivamente dramático cuando la liquidez del libro de órdenes estructural alrededor de $74K-$75K sigue siendo bastante densa. Los traders sobreapalancados nunca aprenden.
Dicho esto, siento que los traders minoristas están entrando en pánico demasiado fácil otra vez por titulares geopolíticos de corto plazo. Atribuir el desplome repentino al ruido geopolítico ignora la realidad obvia de que el interés abierto estaba completamente inflado y de todos modos necesitaba una limpieza. Estos picos impulsados por titulares suelen crear trampas clásicas de mercado bajista, así que pasar directamente a un escenario apocalíptico de $70K se siente excesivamente dramático cuando la liquidez del libro de órdenes estructural alrededor de $74K-$75K sigue siendo bastante densa. Los traders sobreapalancados nunca aprenden.
71
·
--
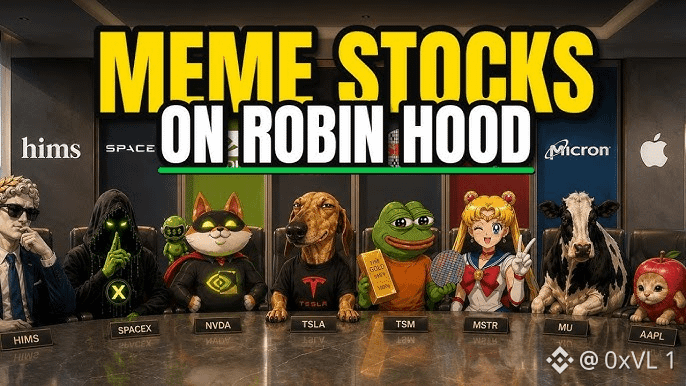
Es interesante ver que Robinhood Chain encabece las listas de ingresos diarios de la aplicación. Llevar la liquidez minorista a un L2 basado en Arbitrum junto con valores tokenizados como NVDA y AAPL siempre iba a atraer un volumen sólido, y ver que la adopción de Uniswap v4 se dispara junto con su incorporación de usuarios en su wallet nativa muestra que su capacidad de distribución es real. Han reducido claramente la fricción de incorporación que normalmente impide que la gente minorista interactúe con apps onchain. Sin embargo, si miras con atención los datos que impulsan ese aumento de comisiones, más del 90% del volumen provino de bots de trading automatizados como GMGN y de plataformas de lanzamiento de tokens como Pons. La mayoría de los usuarios no mantiene posiciones spot a largo plazo: persigue memecoins de corto plazo y arbitraje mediante bots. Ese tipo de capital mercenario se agota rápido cuando disminuye la volatilidad, así que a menos que conviertan a esos traders en un TVL más estable con mercados de préstamos y rendimiento sólidos, este pico de ingresos no durará mucho $BTC
Es interesante ver que Robinhood Chain encabece las listas de ingresos diarios de la aplicación. Llevar la liquidez minorista a un L2 basado en Arbitrum junto con valores tokenizados como NVDA y AAPL siempre iba a atraer un volumen sólido, y ver que la adopción de Uniswap v4 se dispara junto con su incorporación de usuarios en su wallet nativa muestra que su capacidad de distribución es real. Han reducido claramente la fricción de incorporación que normalmente impide que la gente minorista interactúe con apps onchain. Sin embargo, si miras con atención los datos que impulsan ese aumento de comisiones, más del 90% del volumen provino de bots de trading automatizados como GMGN y de plataformas de lanzamiento de tokens como Pons. La mayoría de los usuarios no mantiene posiciones spot a largo plazo: persigue memecoins de corto plazo y arbitraje mediante bots. Ese tipo de capital mercenario se agota rápido cuando disminuye la volatilidad, así que a menos que conviertan a esos traders en un TVL más estable con mercados de préstamos y rendimiento sólidos, este pico de ingresos no durará mucho $BTC
65
·
--
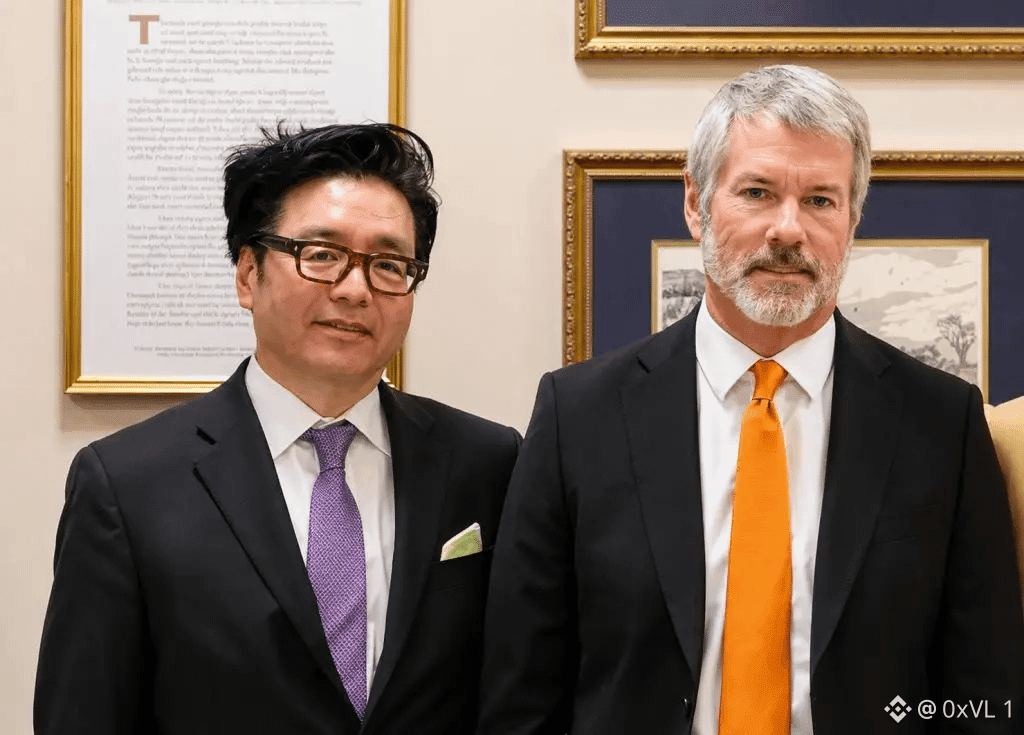
Es fascinante ver cómo los modelos de tesorería corporativa evolucionan tan rápidamente, tanto con Strategy como con BitMine, que despliegan otros 500M$ en activos digitales. El enfoque incansable de Michael Saylor en construir una tesorería de Bitcoin a largo plazo, junto con la acumulación agresiva de Ethereum por parte de Tom Lee, demuestra que la convicción institucional sigue siendo notablemente fuerte. Ver a estos pesos pesados utilizar estrategias de balance estructuradas para capturar la escasez digital evidencia un verdadero nivel de madurez en la ingeniería financiera dentro del ecosistema cripto. Sin embargo, no podemos pasar por alto los crecientes riesgos estructurales inherentes a estas apuestas agresivas de balance. Cuando las primas sobre el valor neto de los activos se comprimen cerca de 1.0x, el modelo de apalancamiento se vuelve considerablemente más complicado. La dependencia de Strategy de la deuda fija en dólares y de los dividendos preferentes significa que deben gestionar enormes obligaciones de liquidez sin ningún rendimiento nativo, lo que eventualmente obliga a crear reservas de efectivo y a pausar las compras. Mientras que el rendimiento por staking de BitMine ofrece un buen colchón ante el lado negativo para $ETH , las pérdidas en papel aún pesan mucho si las condiciones macro se deterioran. Empujar grandes montos de deuda y emisiones de acciones preferentes hacia activos volátiles funciona de maravilla durante los mercados alcistas, pero deja muy poco margen de error si el impulso del mercado se estanca durante un periodo prolongado. $BTC
Es fascinante ver cómo los modelos de tesorería corporativa evolucionan tan rápidamente, tanto con Strategy como con BitMine, que despliegan otros 500M$ en activos digitales. El enfoque incansable de Michael Saylor en construir una tesorería de Bitcoin a largo plazo, junto con la acumulación agresiva de Ethereum por parte de Tom Lee, demuestra que la convicción institucional sigue siendo notablemente fuerte. Ver a estos pesos pesados utilizar estrategias de balance estructuradas para capturar la escasez digital evidencia un verdadero nivel de madurez en la ingeniería financiera dentro del ecosistema cripto. Sin embargo, no podemos pasar por alto los crecientes riesgos estructurales inherentes a estas apuestas agresivas de balance. Cuando las primas sobre el valor neto de los activos se comprimen cerca de 1.0x, el modelo de apalancamiento se vuelve considerablemente más complicado. La dependencia de Strategy de la deuda fija en dólares y de los dividendos preferentes significa que deben gestionar enormes obligaciones de liquidez sin ningún rendimiento nativo, lo que eventualmente obliga a crear reservas de efectivo y a pausar las compras. Mientras que el rendimiento por staking de BitMine ofrece un buen colchón ante el lado negativo para $ETH , las pérdidas en papel aún pesan mucho si las condiciones macro se deterioran. Empujar grandes montos de deuda y emisiones de acciones preferentes hacia activos volátiles funciona de maravilla durante los mercados alcistas, pero deja muy poco margen de error si el impulso del mercado se estanca durante un periodo prolongado. $BTC
57
·
--
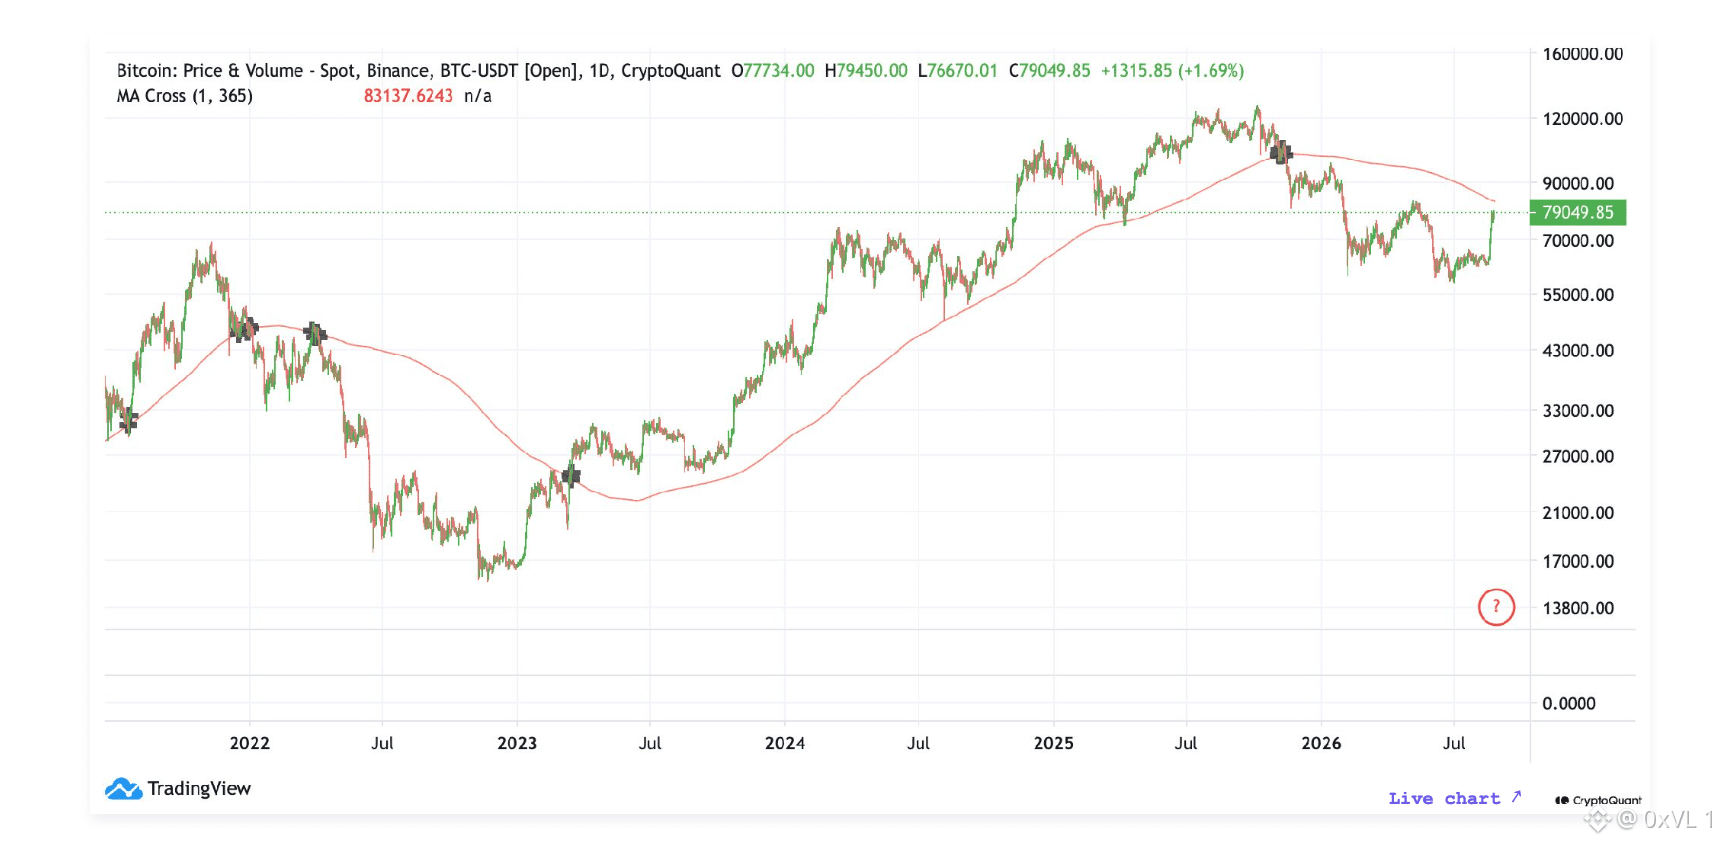
Mientras CryptoQuant sitúa la reciente subida hacia $81,000 como el amanecer de una nueva corrida alcista estructural que solo necesita un empujón por encima de $83,000 para la confirmación oficial, las realidades subyacentes en la cadena de bloques dibujan un panorama mucho más cauto y orientado a la distribución. Calificar un cambio de tendencia macro basado en catalizadores temporales como ampliaciones de recompras del Tesoro de EE. UU. o retórica política ignora la impresionante resistencia estructural por encima. Los datos duros muestran que los tenedores a corto plazo se están descapitalizando rápidamente con $1.2 mil millones en beneficios realizados, junto con un fuerte aumento en las entradas a exchanges: 53,000 $BTC, 1.7 millones ETH, y grandes depósitos de ballenas, que históricamente señala una distribución intensa más que una acumulación saludable. Los altos márgenes de ganancia no realizados de más del 20% suelen marcar máximos locales donde la toma agresiva de beneficios limita el potencial alcista. Alcanzar la media móvil de 365 días cerca de $83,000 es mucho más probable que actúe como un muro formidable donde la liquidez atrapada se descarga, desencadenando una corrección temprana del mercado alcista, en lugar de una ruptura limpia hacia un ciclo alcista sostenible
Mientras CryptoQuant sitúa la reciente subida hacia $81,000 como el amanecer de una nueva corrida alcista estructural que solo necesita un empujón por encima de $83,000 para la confirmación oficial, las realidades subyacentes en la cadena de bloques dibujan un panorama mucho más cauto y orientado a la distribución. Calificar un cambio de tendencia macro basado en catalizadores temporales como ampliaciones de recompras del Tesoro de EE. UU. o retórica política ignora la impresionante resistencia estructural por encima. Los datos duros muestran que los tenedores a corto plazo se están descapitalizando rápidamente con $1.2 mil millones en beneficios realizados, junto con un fuerte aumento en las entradas a exchanges: 53,000 $BTC, 1.7 millones ETH, y grandes depósitos de ballenas, que históricamente señala una distribución intensa más que una acumulación saludable. Los altos márgenes de ganancia no realizados de más del 20% suelen marcar máximos locales donde la toma agresiva de beneficios limita el potencial alcista. Alcanzar la media móvil de 365 días cerca de $83,000 es mucho más probable que actúe como un muro formidable donde la liquidez atrapada se descarga, desencadenando una corrección temprana del mercado alcista, en lugar de una ruptura limpia hacia un ciclo alcista sostenible
80
·
--
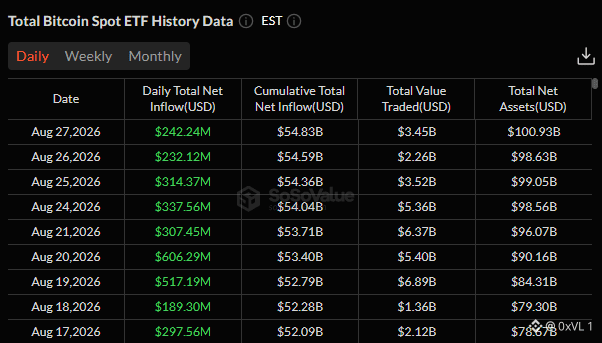
Perfecto para plantear el guion macro en torno al liderazgo de los bancos centrales; sin duda, es uno de los catalizadores de corto plazo más limpios que están moviendo la acción del precio en este momento. Observar cómo la liquidez del mercado y las expectativas de tipos de interés cambian cada vez que habla el liderazgo de la Fed reconfigura por completo el apetito por el riesgo en los activos de riesgo, especialmente con $BTC situado cerca de ese nivel psicológico crítico de 80K. La correlación entre las señales de la política del banco central y los ciclos globales de liquidez sigue siendo uno de los marcos más fiables para comprender la rotación de capital hacia los activos digitales.
Dicho esto, creo que el mercado está sobreponderando cada titular de las ruedas de prensa en lugar de mirar la estructura subyacente del mercado. Un solo discurso o una declaración más bien “hawkish” puede desencadenar liquidaciones a corto plazo, pero la trayectoria a largo plazo de Bitcoin está impulsada mucho más por la absorción institucional a través de ETFs, la dinámica de la oferta y los persistentes déficits fiscales soberanos. Tratar cada declaración de la Fed como un momento decisivo pasa por alto cuán resiliente se ha vuelto la liquidez cripto más allá de la política monetaria tradicional
Perfecto para plantear el guion macro en torno al liderazgo de los bancos centrales; sin duda, es uno de los catalizadores de corto plazo más limpios que están moviendo la acción del precio en este momento. Observar cómo la liquidez del mercado y las expectativas de tipos de interés cambian cada vez que habla el liderazgo de la Fed reconfigura por completo el apetito por el riesgo en los activos de riesgo, especialmente con $BTC situado cerca de ese nivel psicológico crítico de 80K. La correlación entre las señales de la política del banco central y los ciclos globales de liquidez sigue siendo uno de los marcos más fiables para comprender la rotación de capital hacia los activos digitales.
Dicho esto, creo que el mercado está sobreponderando cada titular de las ruedas de prensa en lugar de mirar la estructura subyacente del mercado. Un solo discurso o una declaración más bien “hawkish” puede desencadenar liquidaciones a corto plazo, pero la trayectoria a largo plazo de Bitcoin está impulsada mucho más por la absorción institucional a través de ETFs, la dinámica de la oferta y los persistentes déficits fiscales soberanos. Tratar cada declaración de la Fed como un momento decisivo pasa por alto cuán resiliente se ha vuelto la liquidez cripto más allá de la política monetaria tradicional
Dicho esto, creo que el mercado está sobreponderando cada titular de las ruedas de prensa en lugar de mirar la estructura subyacente del mercado. Un solo discurso o una declaración más bien “hawkish” puede desencadenar liquidaciones a corto plazo, pero la trayectoria a largo plazo de Bitcoin está impulsada mucho más por la absorción institucional a través de ETFs, la dinámica de la oferta y los persistentes déficits fiscales soberanos. Tratar cada declaración de la Fed como un momento decisivo pasa por alto cuán resiliente se ha vuelto la liquidez cripto más allá de la política monetaria tradicional
74
·
--
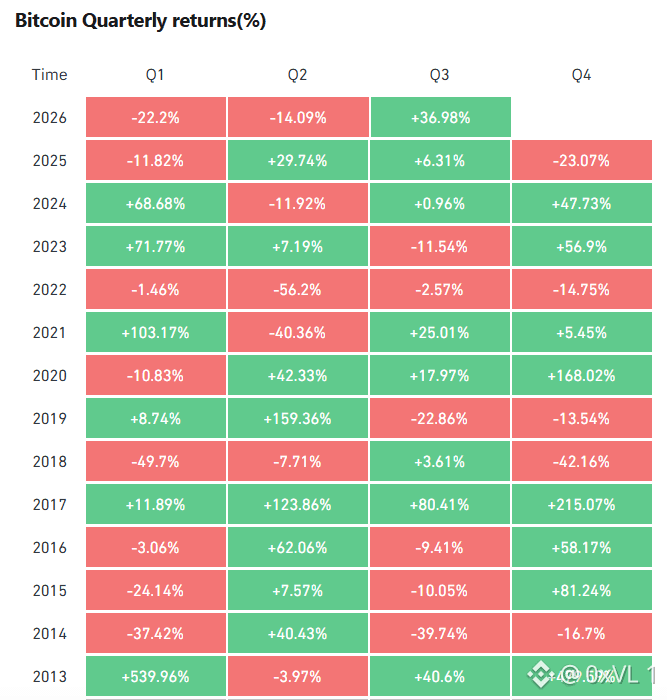
El modelo de Bernstein ciertamente presenta un argumento convincente, especialmente cuando se observan los mecanismos institucionales que impulsan este ciclo. El déficit estructural de oferta posterior al halving, combinado con entradas netas constantes en los ETF spot y con una demanda de tesorería en expansión, le da a Bitcoin un suelo mucho más firme que en ejecuciones anteriores. Históricamente, una expansión del 58% en un trimestre no es algo inédito una vez que entra en juego el descubrimiento de precios y cuando la liquidez macro comienza a expandirse junto con los ciclos de recorte de tasas.
Dicho esto, apuntar estrictamente a $125K para diciembre se siente demasiado agresivo dadas la profundidad actual del libro de órdenes y los vientos en contra macroeconómicos. Aún tenemos una resistencia significativa por encima que superar, y apoyarse únicamente en el impulso de los ETF pasa por alto la presión vendedora persistente derivada de la cobertura de márgenes de los mineros y de las distribuciones de activos soberanos. Si el interés abierto en perpetuos continúa superando al volumen spot, es mucho más probable que veamos limpiezas bruscas de apalancamiento en lugar de una carrera parabólica limpia hacia fin de año. El objetivo en sí no es imposible a largo plazo, pero confiar en un plazo tan ajustado subestima qué tan volátiles pueden ser realmente las rotaciones del Q4. $BTC
El modelo de Bernstein ciertamente presenta un argumento convincente, especialmente cuando se observan los mecanismos institucionales que impulsan este ciclo. El déficit estructural de oferta posterior al halving, combinado con entradas netas constantes en los ETF spot y con una demanda de tesorería en expansión, le da a Bitcoin un suelo mucho más firme que en ejecuciones anteriores. Históricamente, una expansión del 58% en un trimestre no es algo inédito una vez que entra en juego el descubrimiento de precios y cuando la liquidez macro comienza a expandirse junto con los ciclos de recorte de tasas.
Dicho esto, apuntar estrictamente a $125K para diciembre se siente demasiado agresivo dadas la profundidad actual del libro de órdenes y los vientos en contra macroeconómicos. Aún tenemos una resistencia significativa por encima que superar, y apoyarse únicamente en el impulso de los ETF pasa por alto la presión vendedora persistente derivada de la cobertura de márgenes de los mineros y de las distribuciones de activos soberanos. Si el interés abierto en perpetuos continúa superando al volumen spot, es mucho más probable que veamos limpiezas bruscas de apalancamiento en lugar de una carrera parabólica limpia hacia fin de año. El objetivo en sí no es imposible a largo plazo, pero confiar en un plazo tan ajustado subestima qué tan volátiles pueden ser realmente las rotaciones del Q4. $BTC
Dicho esto, apuntar estrictamente a $125K para diciembre se siente demasiado agresivo dadas la profundidad actual del libro de órdenes y los vientos en contra macroeconómicos. Aún tenemos una resistencia significativa por encima que superar, y apoyarse únicamente en el impulso de los ETF pasa por alto la presión vendedora persistente derivada de la cobertura de márgenes de los mineros y de las distribuciones de activos soberanos. Si el interés abierto en perpetuos continúa superando al volumen spot, es mucho más probable que veamos limpiezas bruscas de apalancamiento en lugar de una carrera parabólica limpia hacia fin de año. El objetivo en sí no es imposible a largo plazo, pero confiar en un plazo tan ajustado subestima qué tan volátiles pueden ser realmente las rotaciones del Q4. $BTC
71
·
--
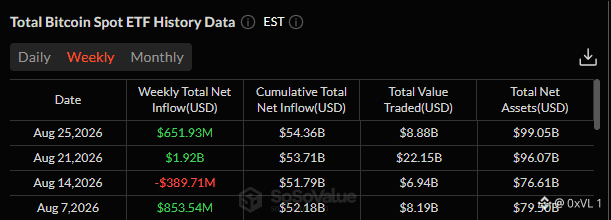
Desglose realmente sólido de esta configuración de vencimiento. La agrupación de la open interest de Deribit y CME alrededor de este cierre trimestral es definitivamente masiva, y resaltar la atracción gravitacional hacia el precio de máximo dolor es un contexto crucial que la mayoría de los traders minoristas pasa completamente por alto. La exposición gamma de los market makers ahora mismo está generando una fricción perceptible, especialmente con la colocación de los dealers que obliga a un hedging dinámico de delta cada vez que el contado intenta superar niveles locales de resistencia. Dicho esto, creo que atribuir demasiada convicción direccional estrictamente al máximo dolor simplifica en exceso lo que normalmente ocurre después del vencimiento. Una vez que el riesgo del pin se evapora en el expiry, la compresión resultante de la volatilidad implícita tiende a liberar colateral y a desbloquear una dirección real del mercado en lugar de mantener el precio spot artificialmente reprimido. En mi opinión, el volumen del spot y las tasas de financiación de los futuros perpetuos están ejerciendo mucha más influencia estructural que el pin de las opciones por sí solo. Confiar únicamente en el objetivo de máximo dolor sin tener en cuenta la liquidez del libro de órdenes y los flujos macro de ETFs se siente como una suposición demasiado forzada. Estoy esperando un vaivén (chop) justo hasta el corte de las 08:00 UTC, seguido de un movimiento de expansión mucho más limpio cuando la open interest se haya despejado. $BTC
Desglose realmente sólido de esta configuración de vencimiento. La agrupación de la open interest de Deribit y CME alrededor de este cierre trimestral es definitivamente masiva, y resaltar la atracción gravitacional hacia el precio de máximo dolor es un contexto crucial que la mayoría de los traders minoristas pasa completamente por alto. La exposición gamma de los market makers ahora mismo está generando una fricción perceptible, especialmente con la colocación de los dealers que obliga a un hedging dinámico de delta cada vez que el contado intenta superar niveles locales de resistencia. Dicho esto, creo que atribuir demasiada convicción direccional estrictamente al máximo dolor simplifica en exceso lo que normalmente ocurre después del vencimiento. Una vez que el riesgo del pin se evapora en el expiry, la compresión resultante de la volatilidad implícita tiende a liberar colateral y a desbloquear una dirección real del mercado en lugar de mantener el precio spot artificialmente reprimido. En mi opinión, el volumen del spot y las tasas de financiación de los futuros perpetuos están ejerciendo mucha más influencia estructural que el pin de las opciones por sí solo. Confiar únicamente en el objetivo de máximo dolor sin tener en cuenta la liquidez del libro de órdenes y los flujos macro de ETFs se siente como una suposición demasiado forzada. Estoy esperando un vaivén (chop) justo hasta el corte de las 08:00 UTC, seguido de un movimiento de expansión mucho más limpio cuando la open interest se haya despejado. $BTC
85
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
AIStocksWhatNext
995,358 visualizaciones
7,004 participa(n) en el debate
Comparte y gana recompensas de tráfico en nuestra campaña de hashtag en tendencia
✨Tema: ¿Qué otras oportunidades de inversión siguen vigentes mientras las acciones de IA continúan subiendo?
👉Cómo unirte:
Publica una publicación breve o un artículo con el hashtag #AIStocksWhatNext
Comparte si eres alcista o bajista, y publica tus participaciones en acciones de IA o tu operación — usar el widget de operaciones puede mejorar tu elegibilidad.
También puedes fortalecer tu publicación compartiendo datos o gráficos, y evitando imágenes generadas por IA.
✍️Crea contenido basado en los ángulos siguientes:
- Nvidia dice que las ventas de chips se duplicarán el próximo año, y las principales empresas de IA siguen registrando ingresos récord; el gasto en cómputo que hay detrás es igualmente asombroso. ¿La demanda de IA realmente está despegando? ¿Y cuánto tiempo puede durar? Las acciones de IA suben en general. ¿Se trata de una ruptura real o solo de un rebote a corto plazo?
- Líderes de la industria piden frenar el desarrollo de la IA, mientras Trump planea construir una “AI Force”, afirmando que la IA podría representar el 25% del PIB de EE. UU. en el futuro. ¿De qué lado estás? ¿El respaldo a nivel estatal será una victoria a largo plazo para las acciones de IA?
- ¿Estás comprando acciones de IA? Comparte tu operación/tenencias relacionadas con IA con nuestro widget de compartición de operaciones.
⏰Periodo de la campaña:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- Las publicaciones que cumplan con las pautas anteriores y contengan más de 100 palabras serán revisadas y podrían recibir un impulso aleatorio de tráfico de 500 a 3,000 vistas. Recibirás una notificación de tu secretario/a de feed si tu publicación es seleccionada.
- Obtén la oportunidad de que tu artículo se destaque en Binance Square Official
¿Necesitas ideas para tu publicación? Visita la página del tema #AIStocksWhatNext o la Square Guide on How to Post for Better Reach.
Binance Square Official
·609 «Me gusta»
·1.8M visualizaciones
BitcoinRejectedAt$87,300Twice
0 visualizaciones
0 participa(n) en el debate
BCHJumps28%OnCMEFuturesListing
22,085 visualizaciones
653 participa(n) en el debate