
TVBee
 Verificado de Square
数据分析、宏观、投研,
人肉码字、人肉图表、非AI内容,
100%文章原创、拒绝人云亦云,
从未刷过粉丝和阅读量等数据,
PANews、Foresightnews、AIcoin等媒体专栏作者,
也是韭菜,分析能力大于交易水平,不撸毛。

Creator of the Year

原创之星
Abrir operación
Trader frecuente
7.5 años
238 Siguiendo
9.0K+ Seguidores
8.8K+ Me gusta
2 Insignias
Publicaciones
Cartera
Todo
Cotizaciones
Vídeos
Directo
Con verificación
Con verificación
TVBee
·
--
No puedo hacerlo... De verdad, no encuentro motivos para pensar que el IPC vaya a mejorar. Es posible que el IPC de esta noche no sea alentador
#CPI前瞻,12月利率走向迎关键考验
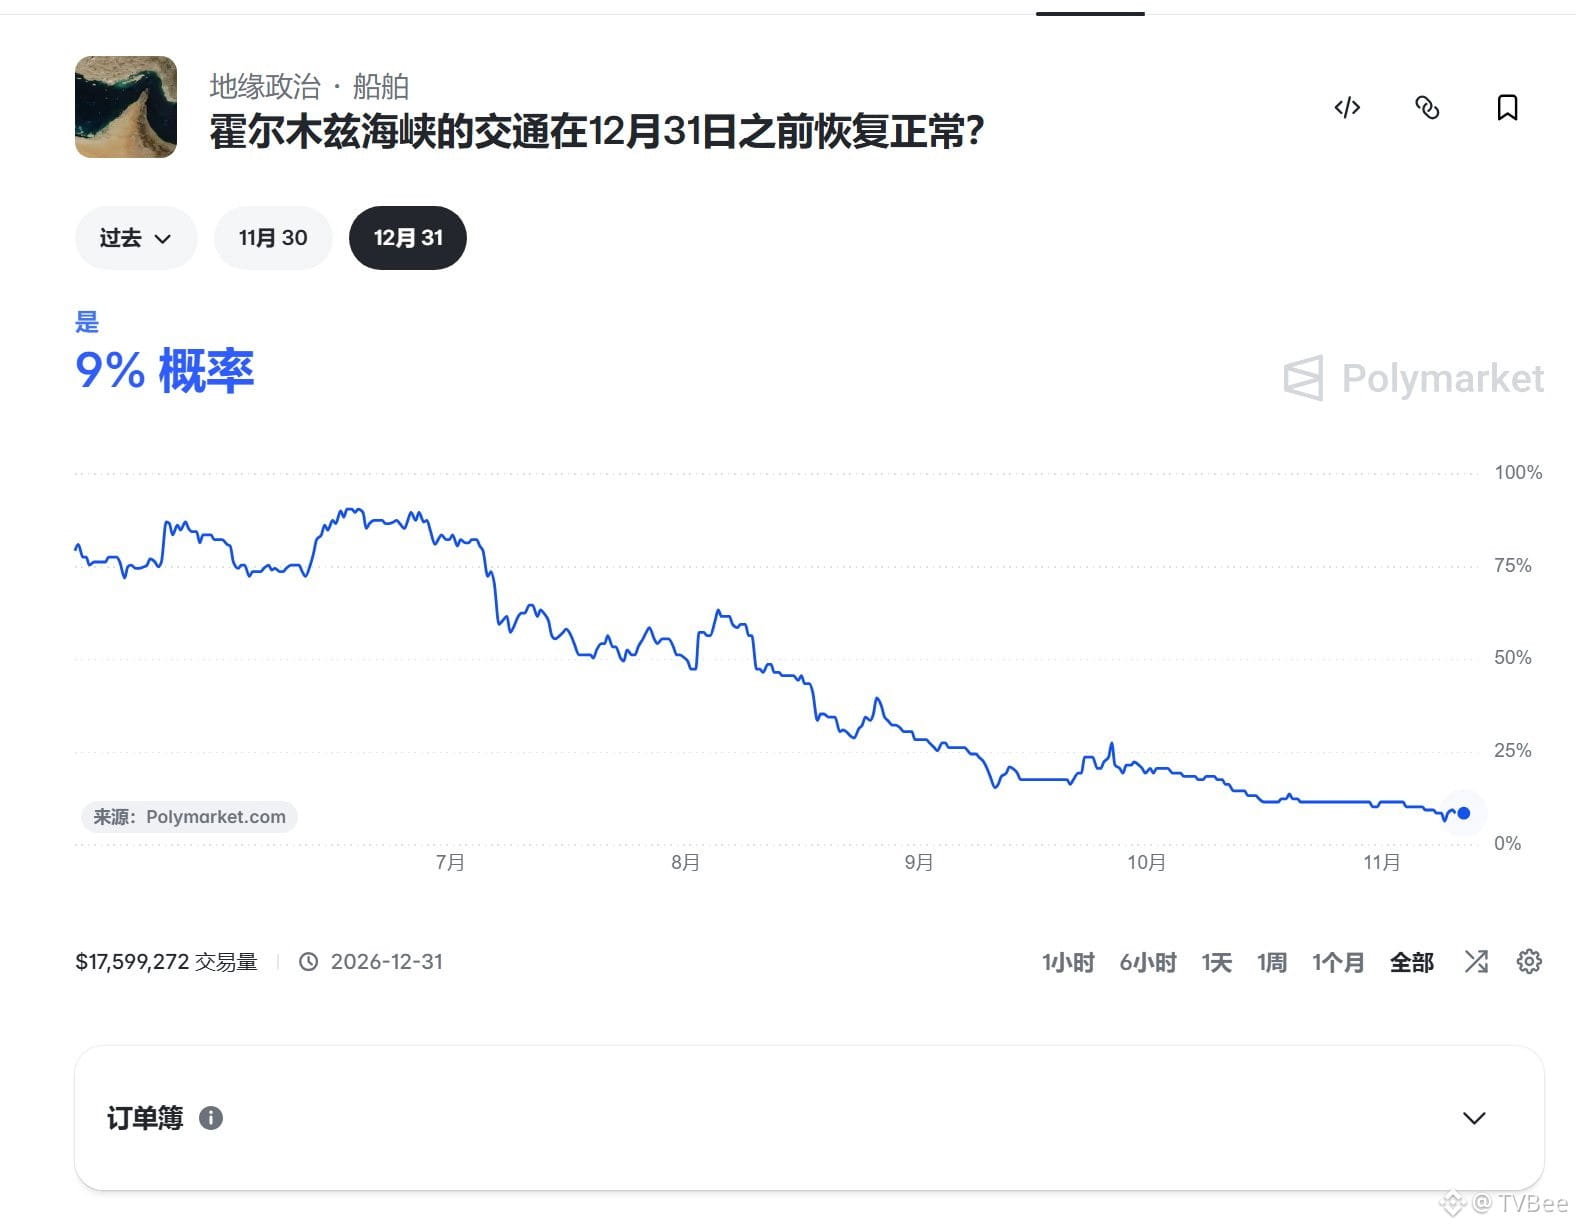
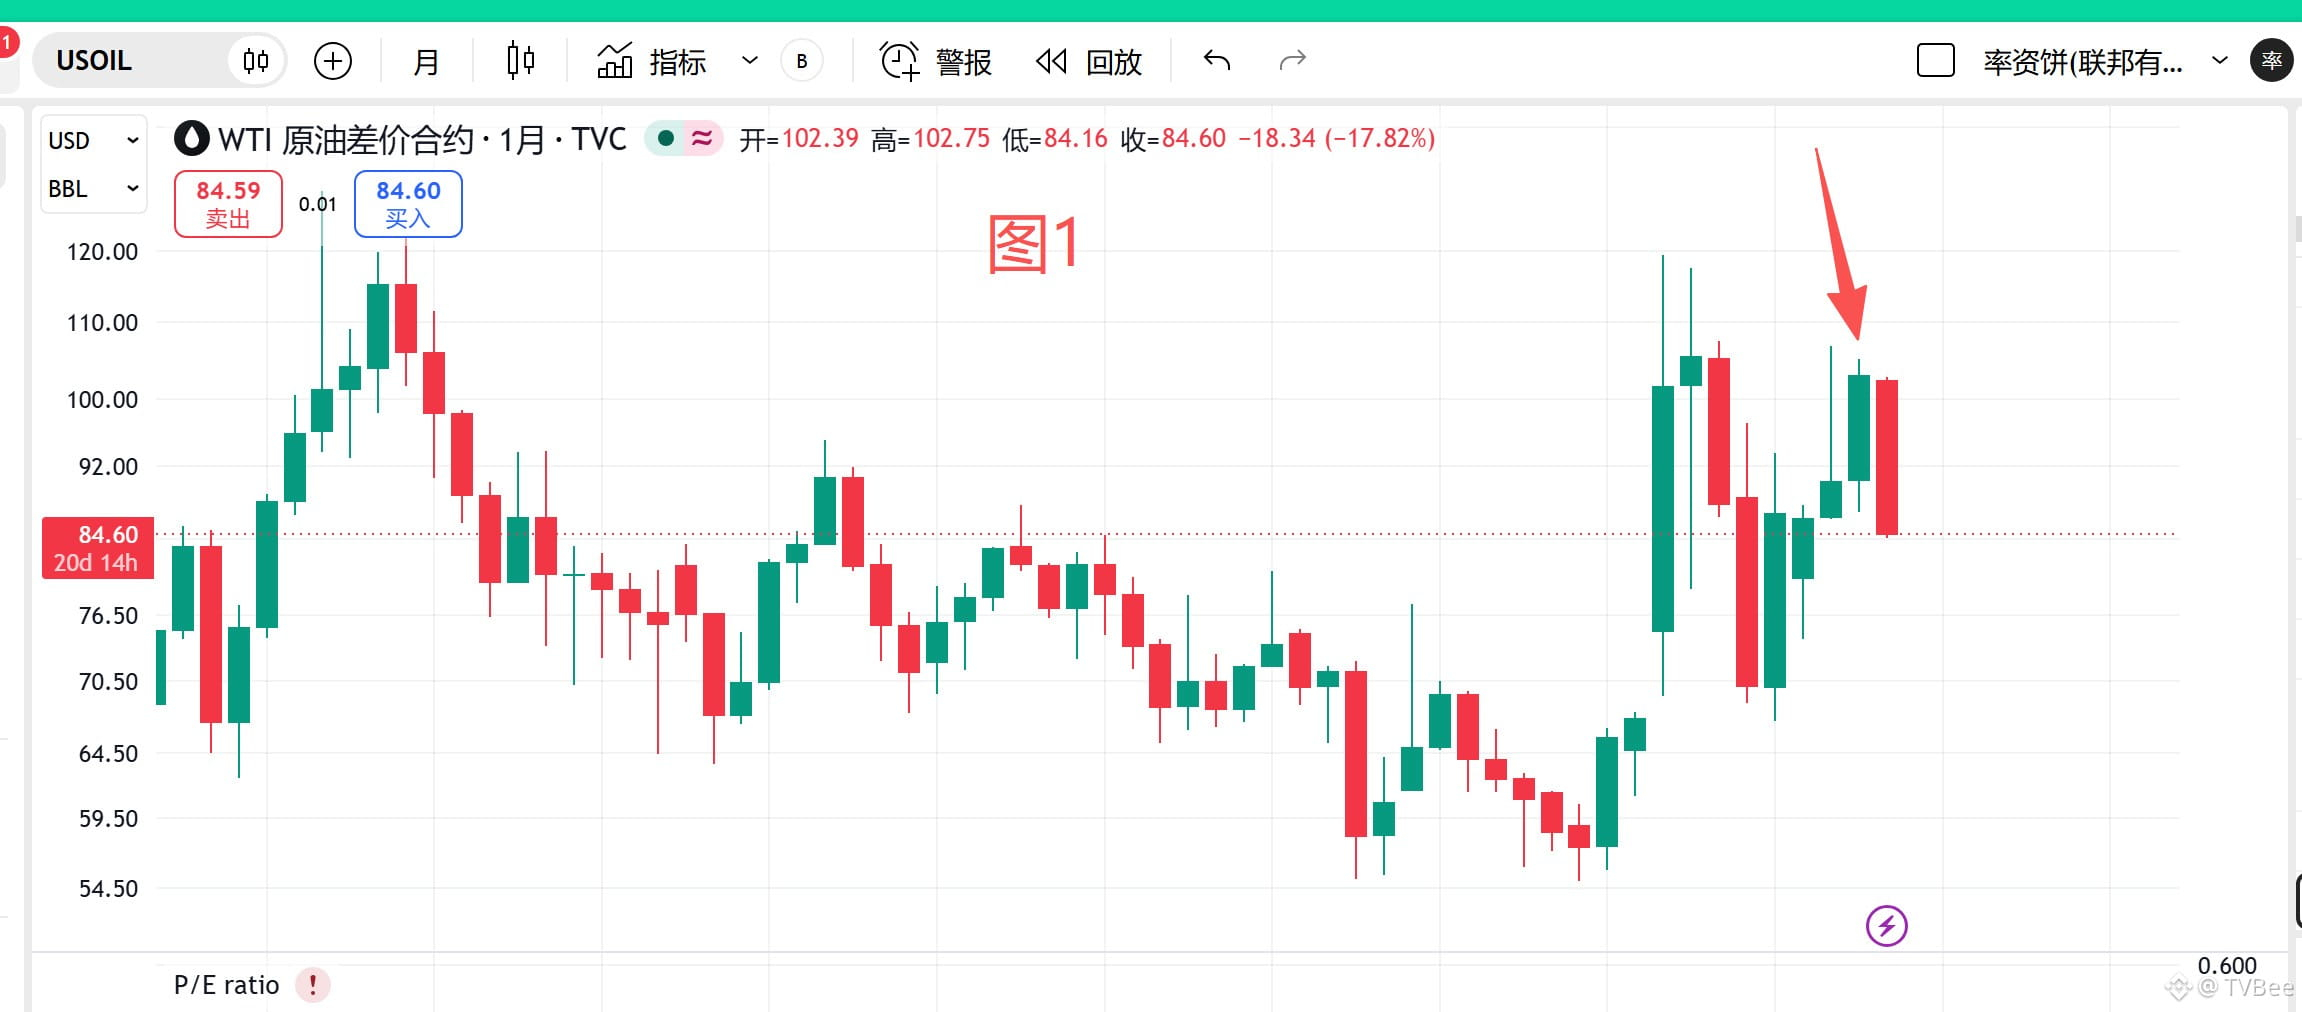
Primero, los precios del petróleo siguieron una tendencia alcista de agosto a octubre, y el precio medio en octubre fue alto. Véase la figura 1.
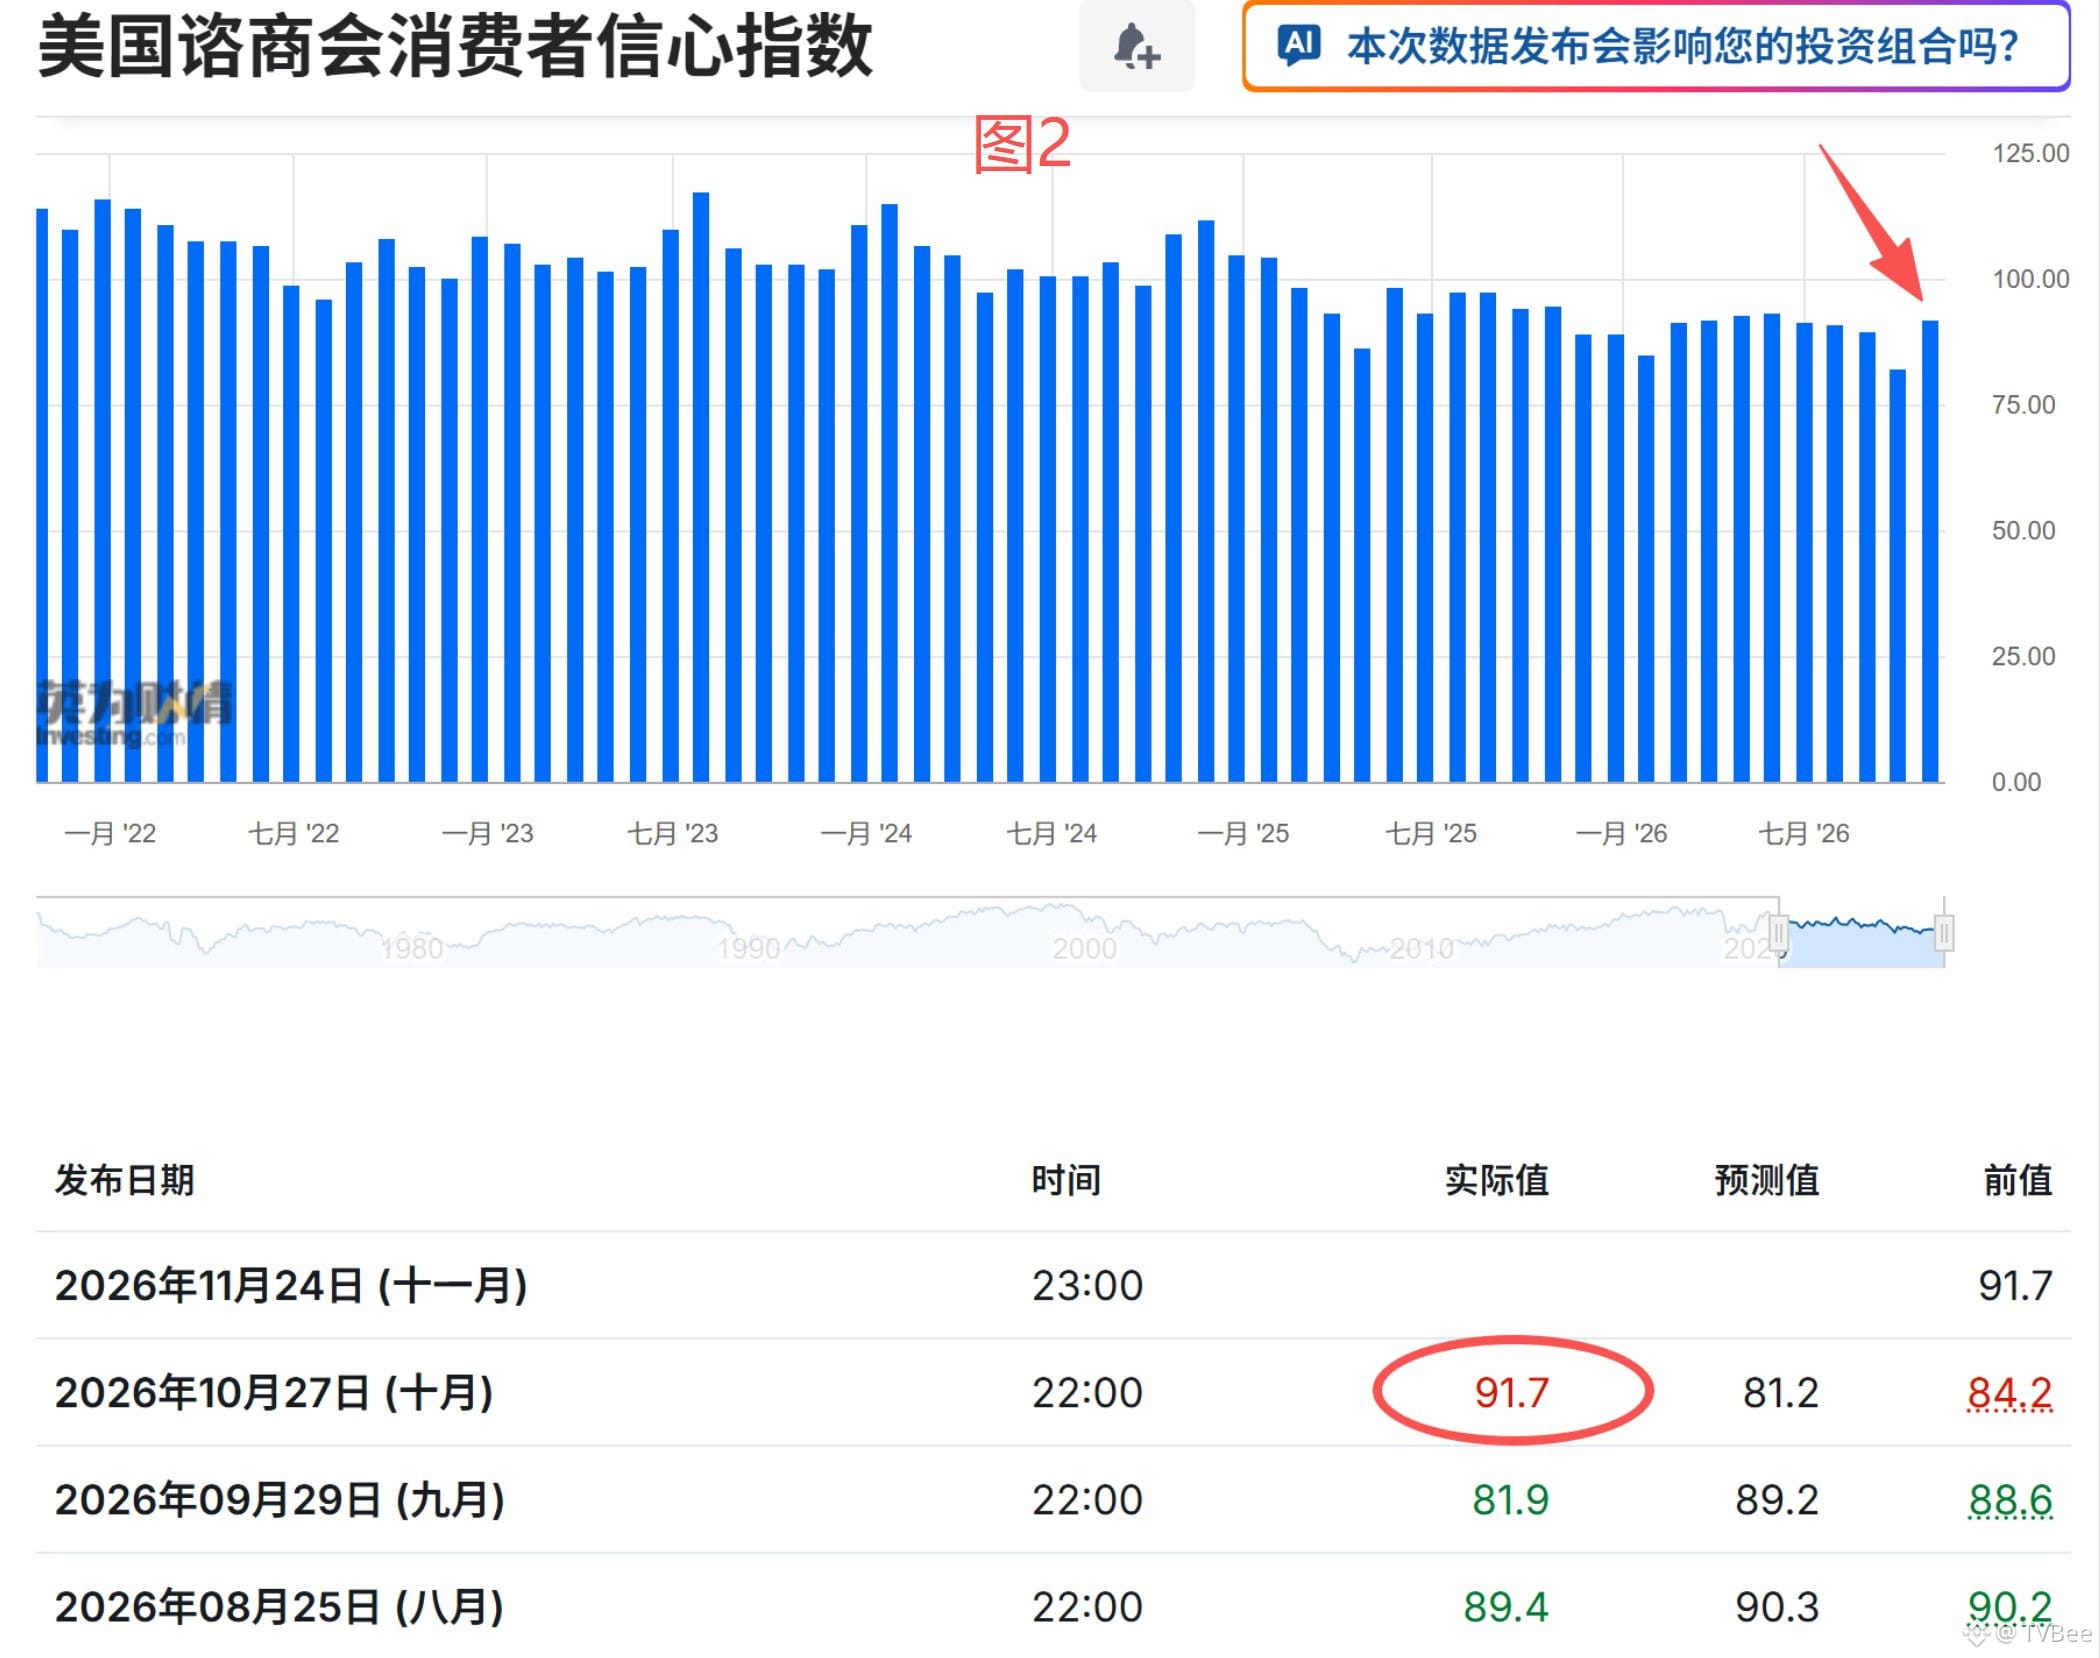
Segundo, el índice de confianza del consumidor de octubre, publicado a finales de ese mes, repuntó. Un consumo fuerte puede elevar los precios al aumentar la demanda. Véase la figura 2.
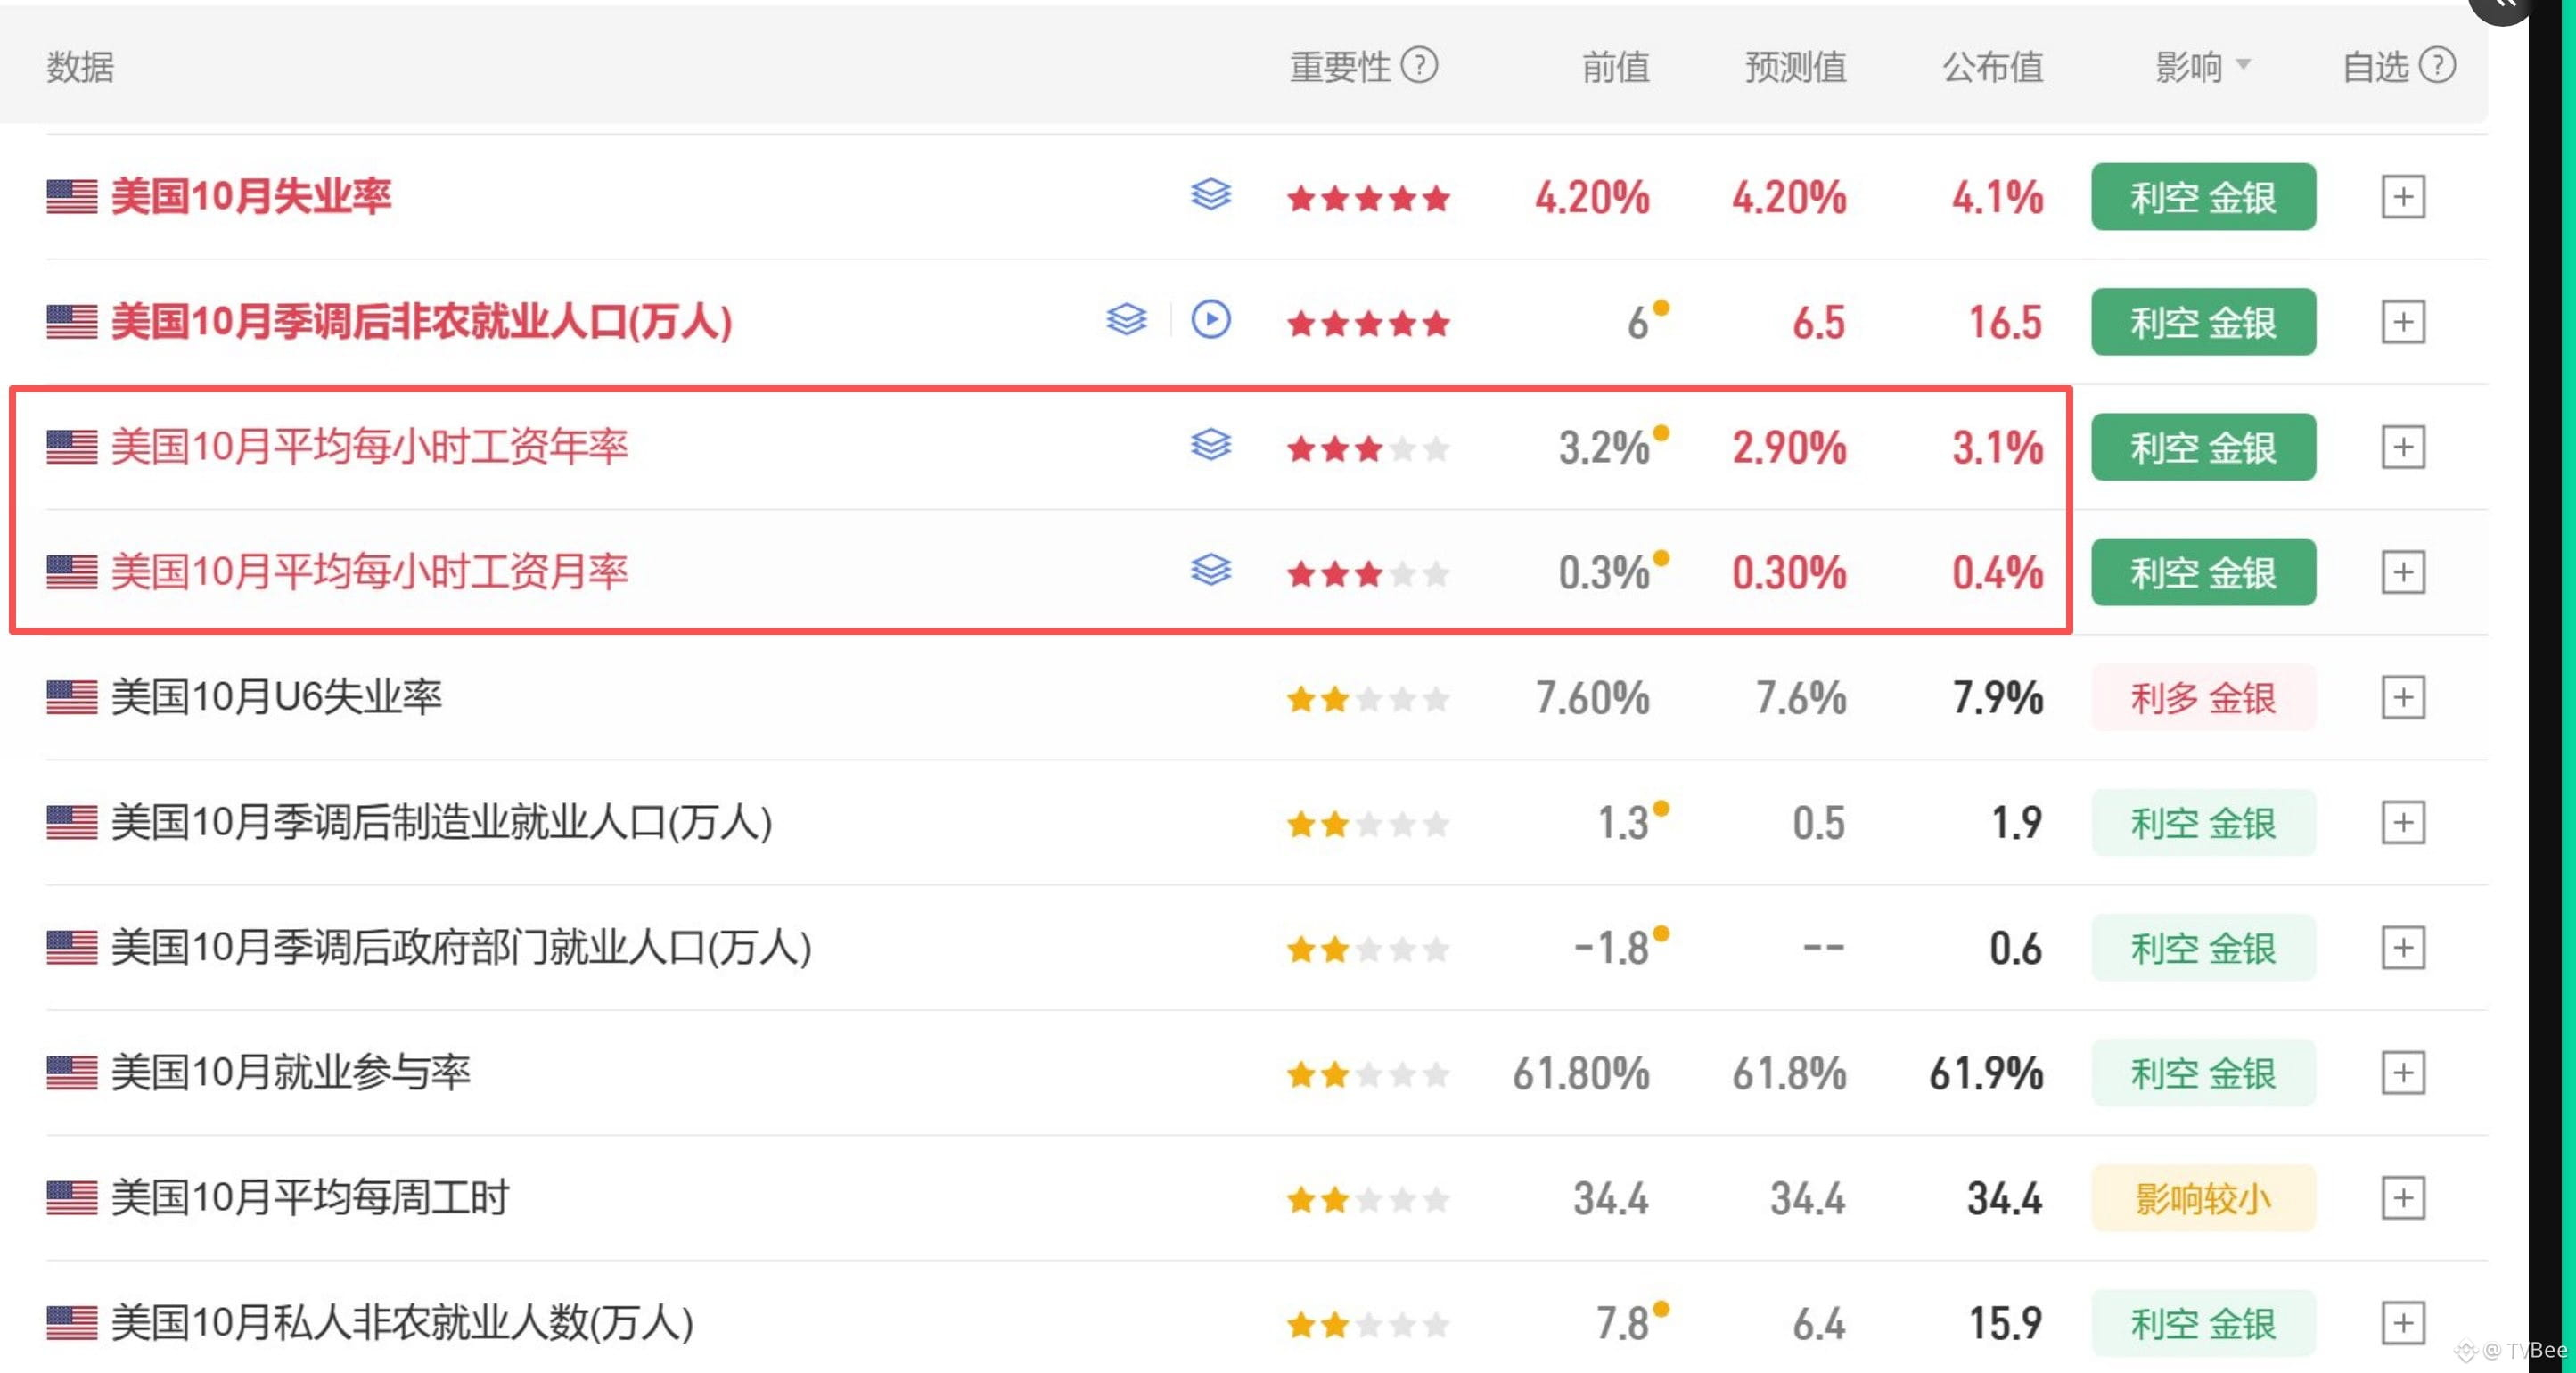
Tercero, los datos anteriores de empleo no agrícola mostraron que tanto la variación mensual como la interanual de los salarios fueron elevadas. El crecimiento de los ingresos fue considerable, lo que podría ser una de las razones de la fuerte confianza del consumidor. Véase la figura 3.
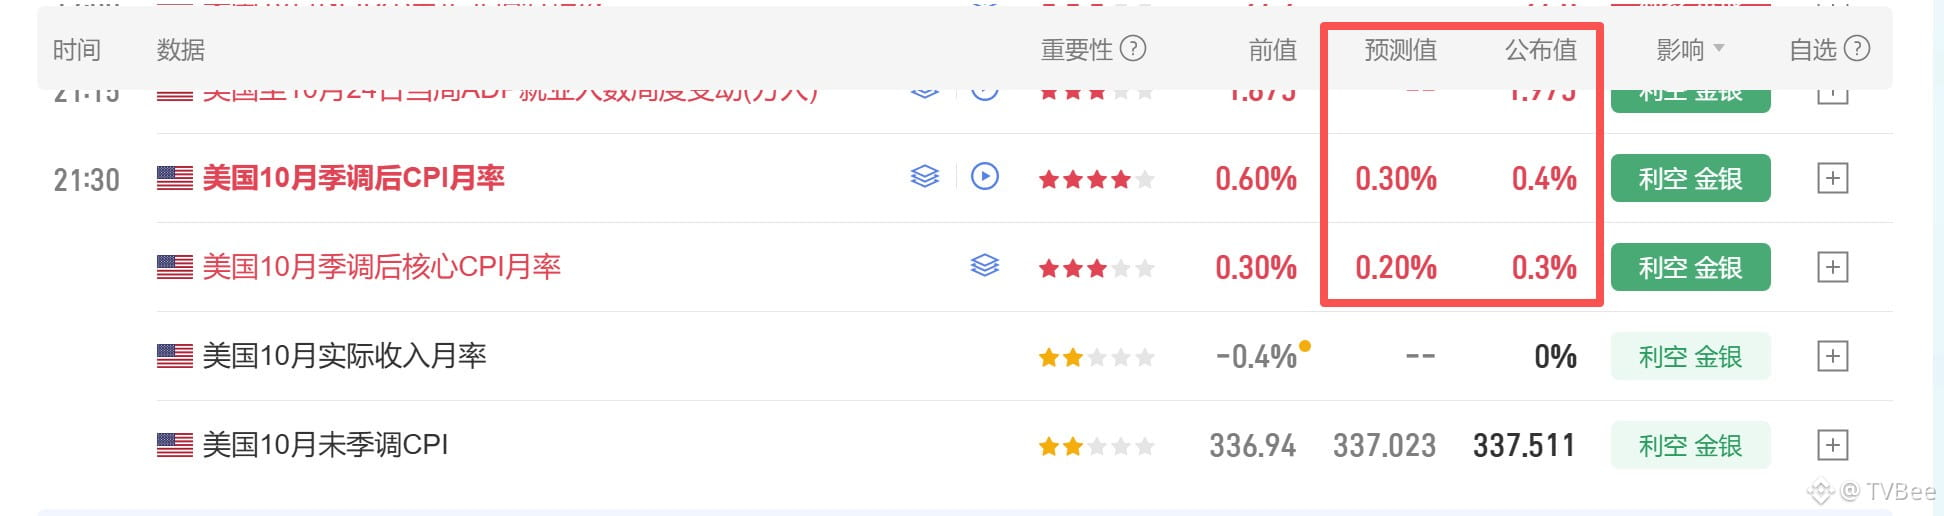
Las previsiones de las tasas interanuales del IPC general y del IPC subyacente son del 3,9 % y el 2,8 %, respectivamente; ambas son elevadas. Sin embargo, las previsiones de las tasas mensuales son del 0,3 % y el 0,2 %, respectivamente. Personalmente, me parecen demasiado optimistas.
#CPI前瞻,12月利率走向迎关键考验
Primero, los precios del petróleo siguieron una tendencia alcista de agosto a octubre, y el precio medio en octubre fue alto. Véase la figura 1.
Segundo, el índice de confianza del consumidor de octubre, publicado a finales de ese mes, repuntó. Un consumo fuerte puede elevar los precios al aumentar la demanda. Véase la figura 2.
Tercero, los datos anteriores de empleo no agrícola mostraron que tanto la variación mensual como la interanual de los salarios fueron elevadas. El crecimiento de los ingresos fue considerable, lo que podría ser una de las razones de la fuerte confianza del consumidor. Véase la figura 3.
Las previsiones de las tasas interanuales del IPC general y del IPC subyacente son del 3,9 % y el 2,8 %, respectivamente; ambas son elevadas. Sin embargo, las previsiones de las tasas mensuales son del 0,3 % y el 0,2 %, respectivamente. Personalmente, me parecen demasiado optimistas.
Con verificación
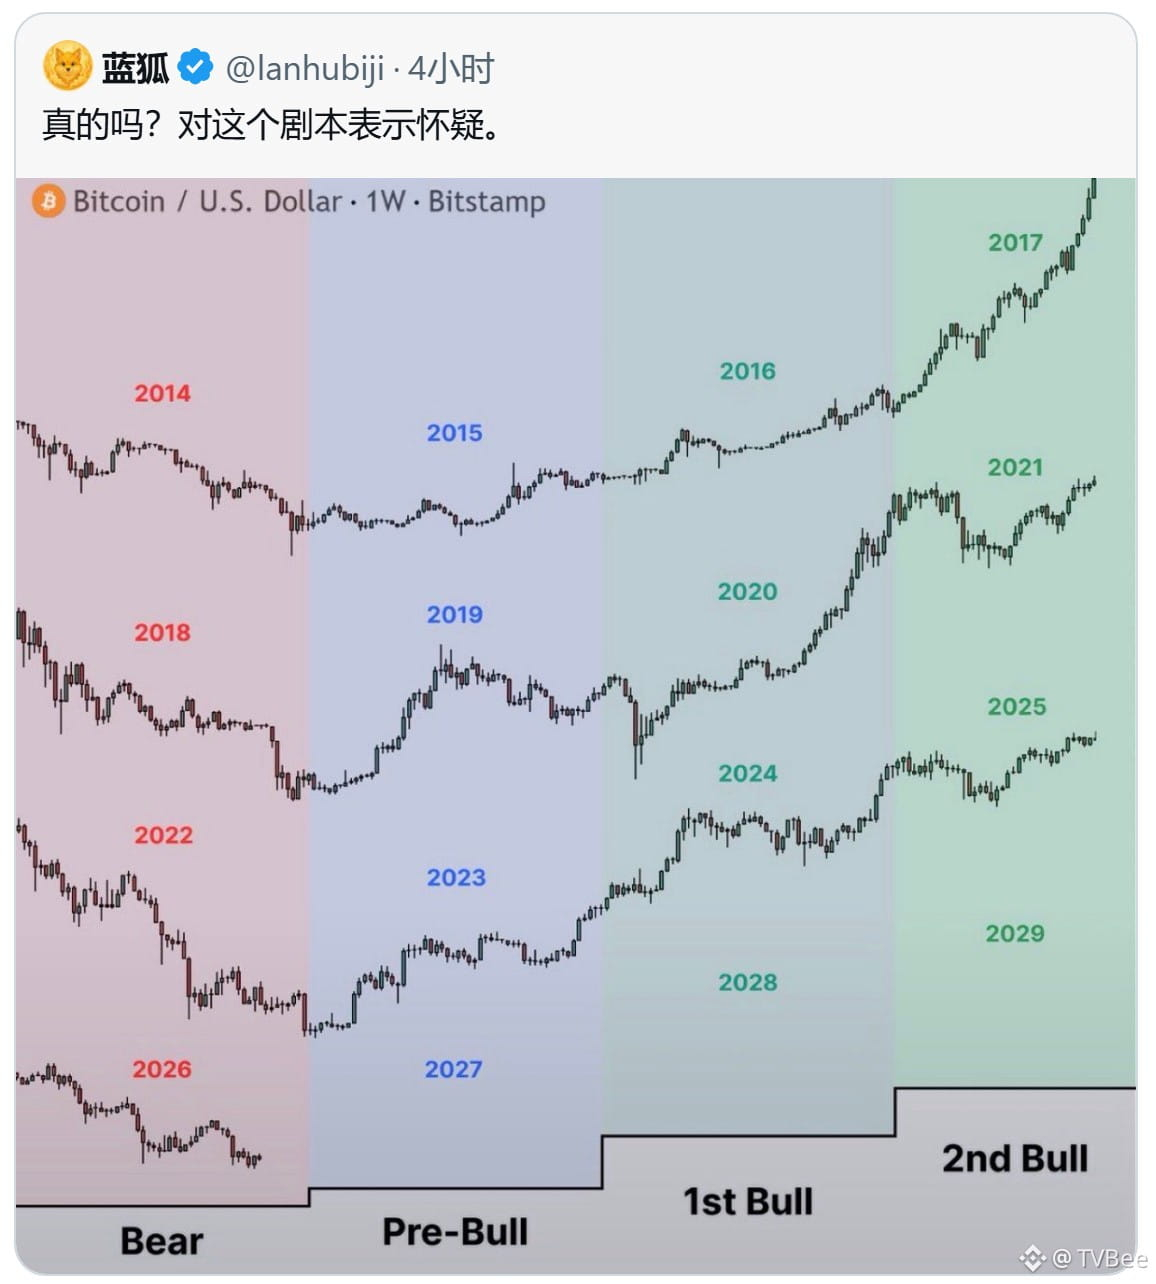
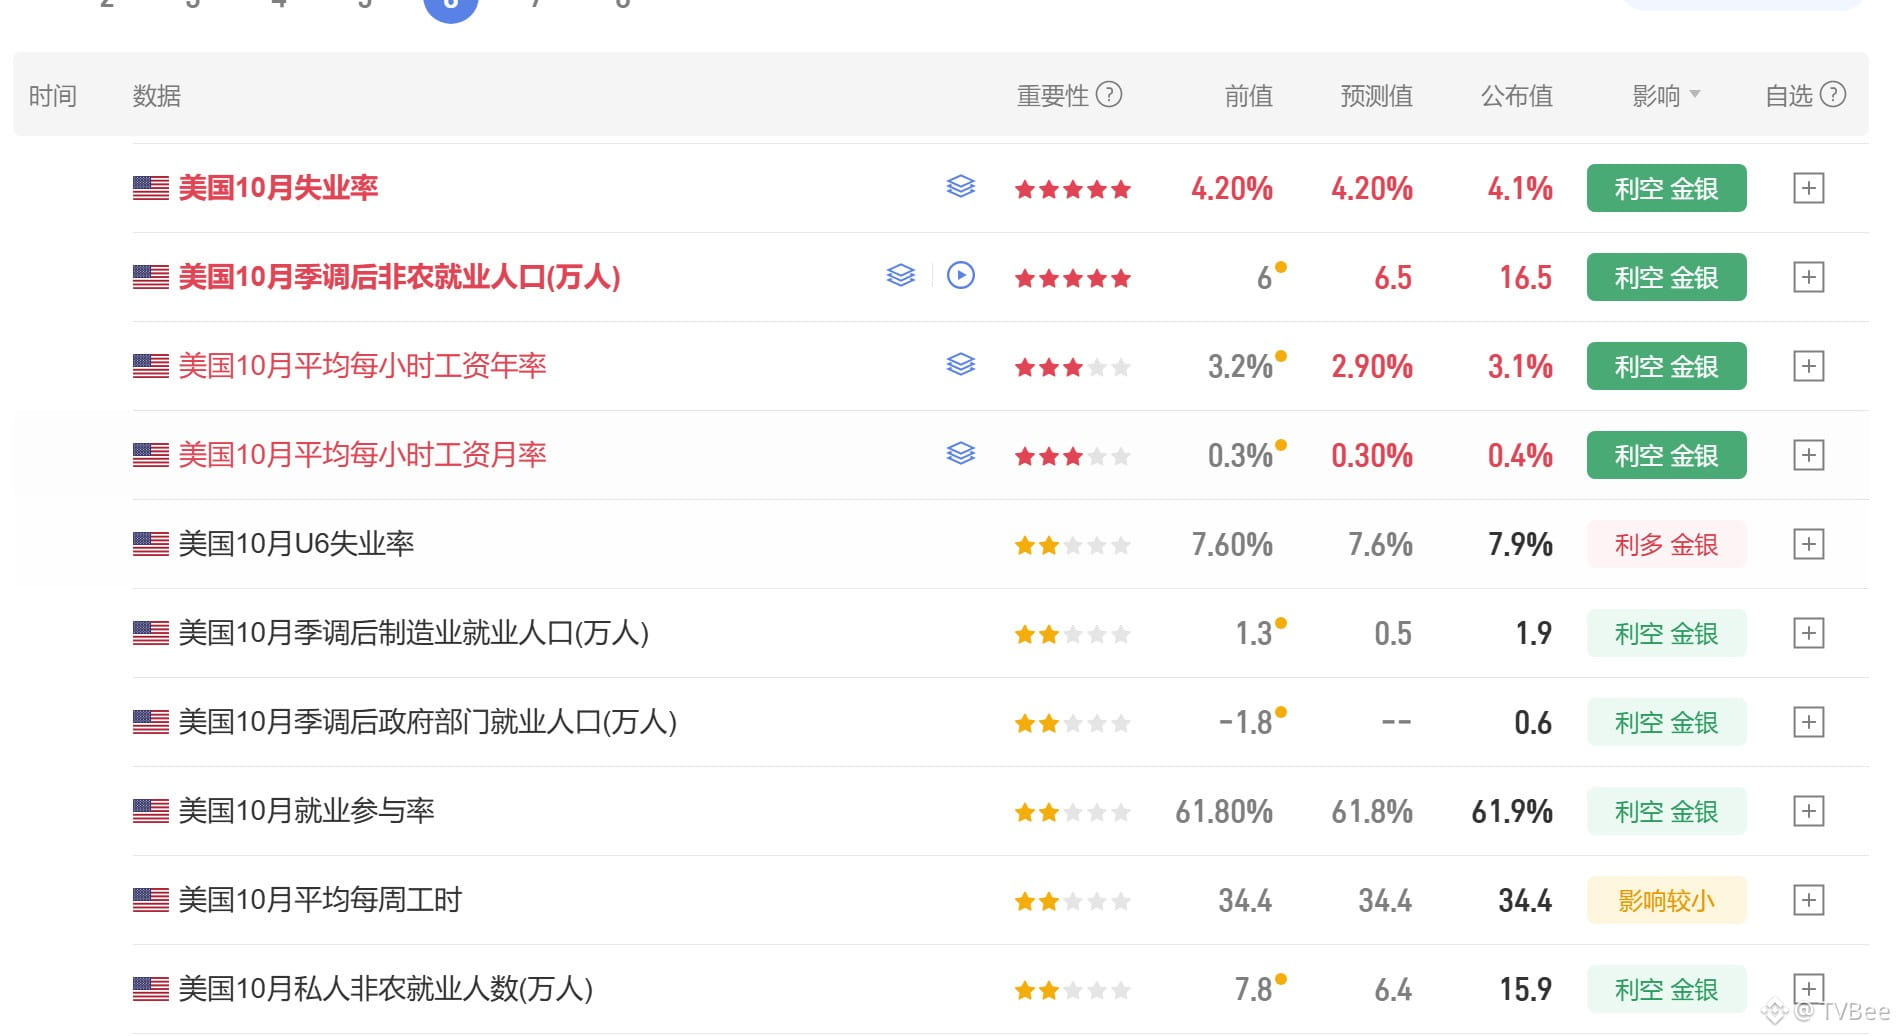
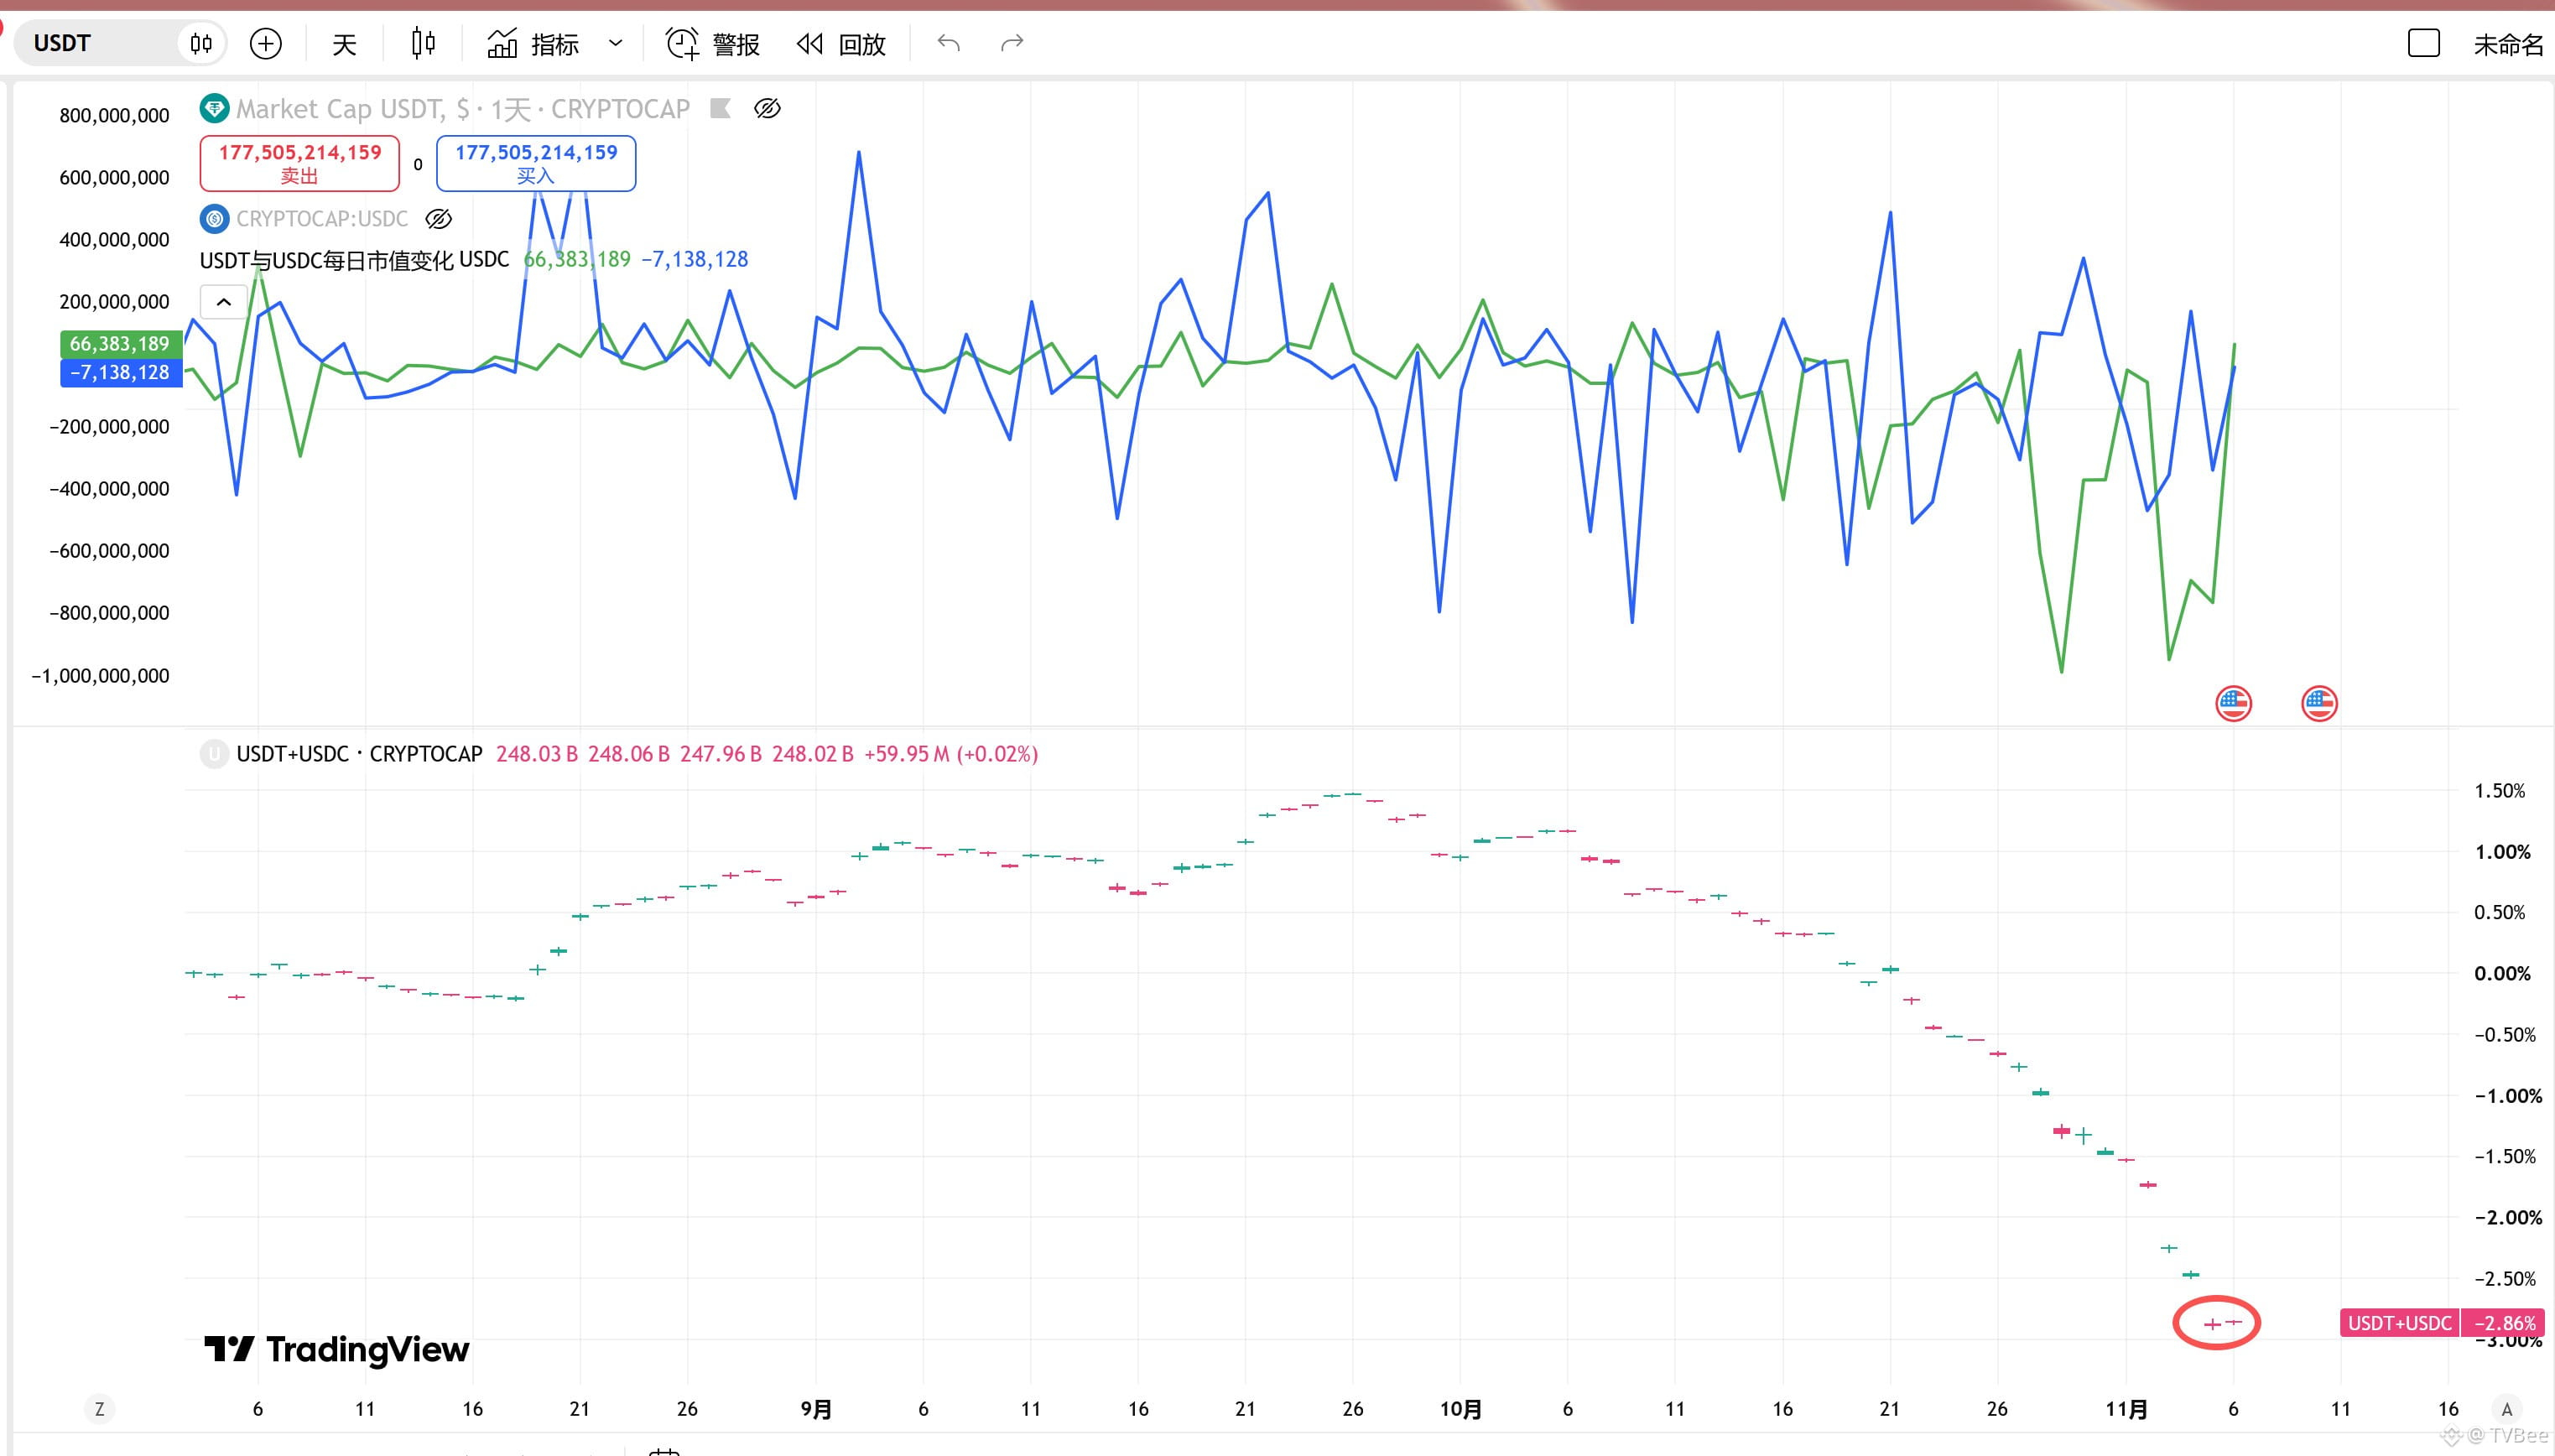
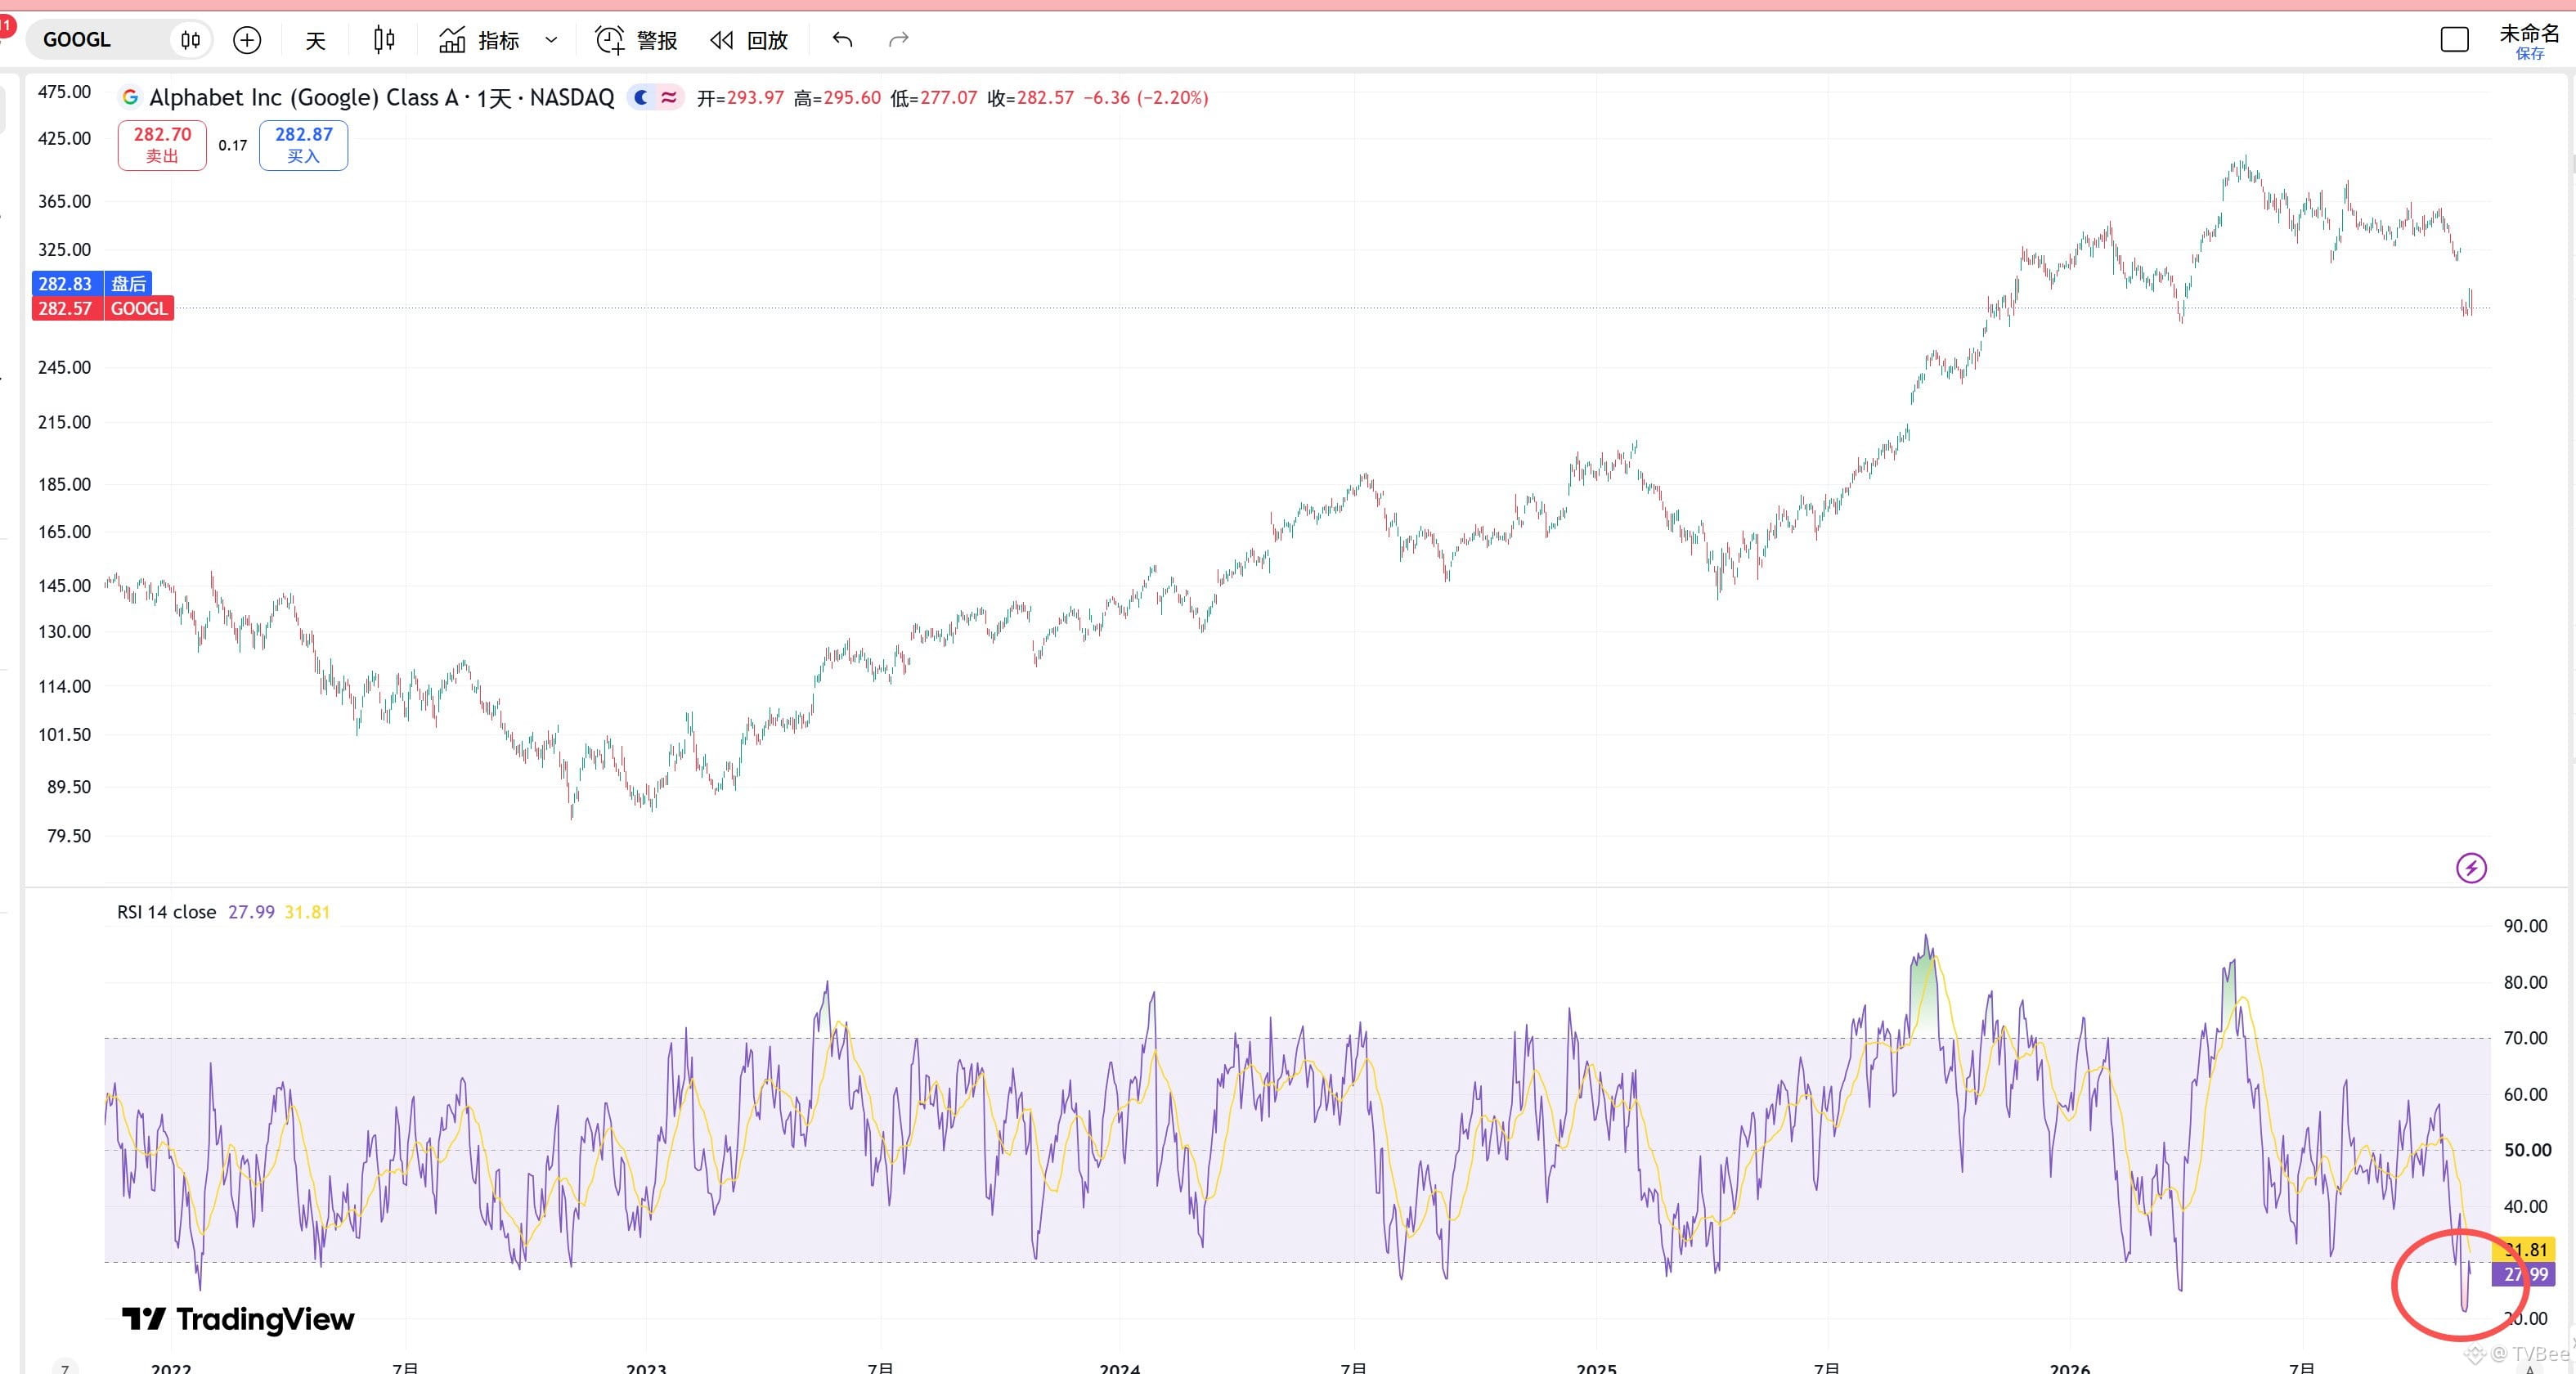
Parcialmente cierto
TVBee
·
--
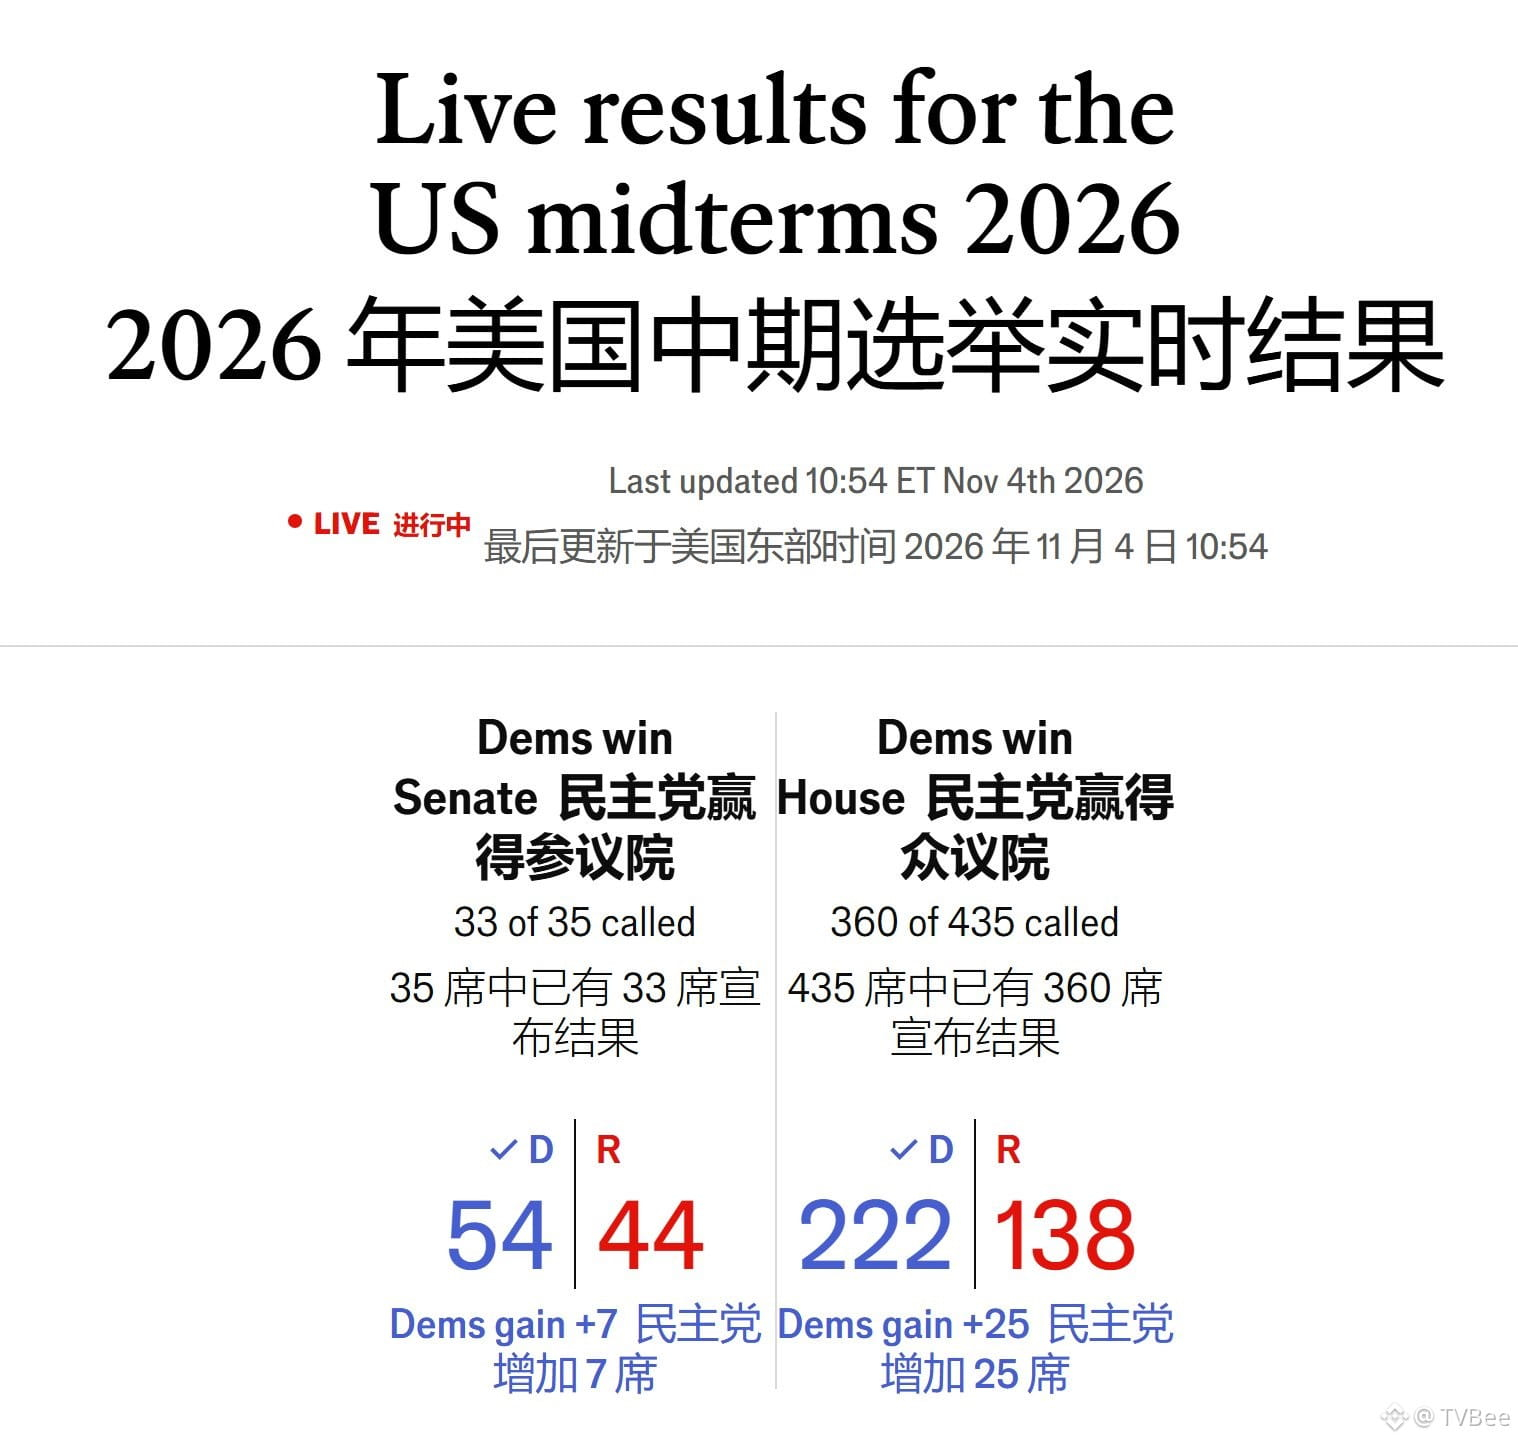
La historia rima con fuerza: Trump perdió ambas cámaras. ¿Rebote o cambio de tendencia?
┈➤¿Por qué perdió Trump?
La historia rima: no era la primera vez que Trump afrontaba unas elecciones de mitad de mandato, pero en 2018 solo perdió la Cámara de Representantes y logró conservar el Senado.
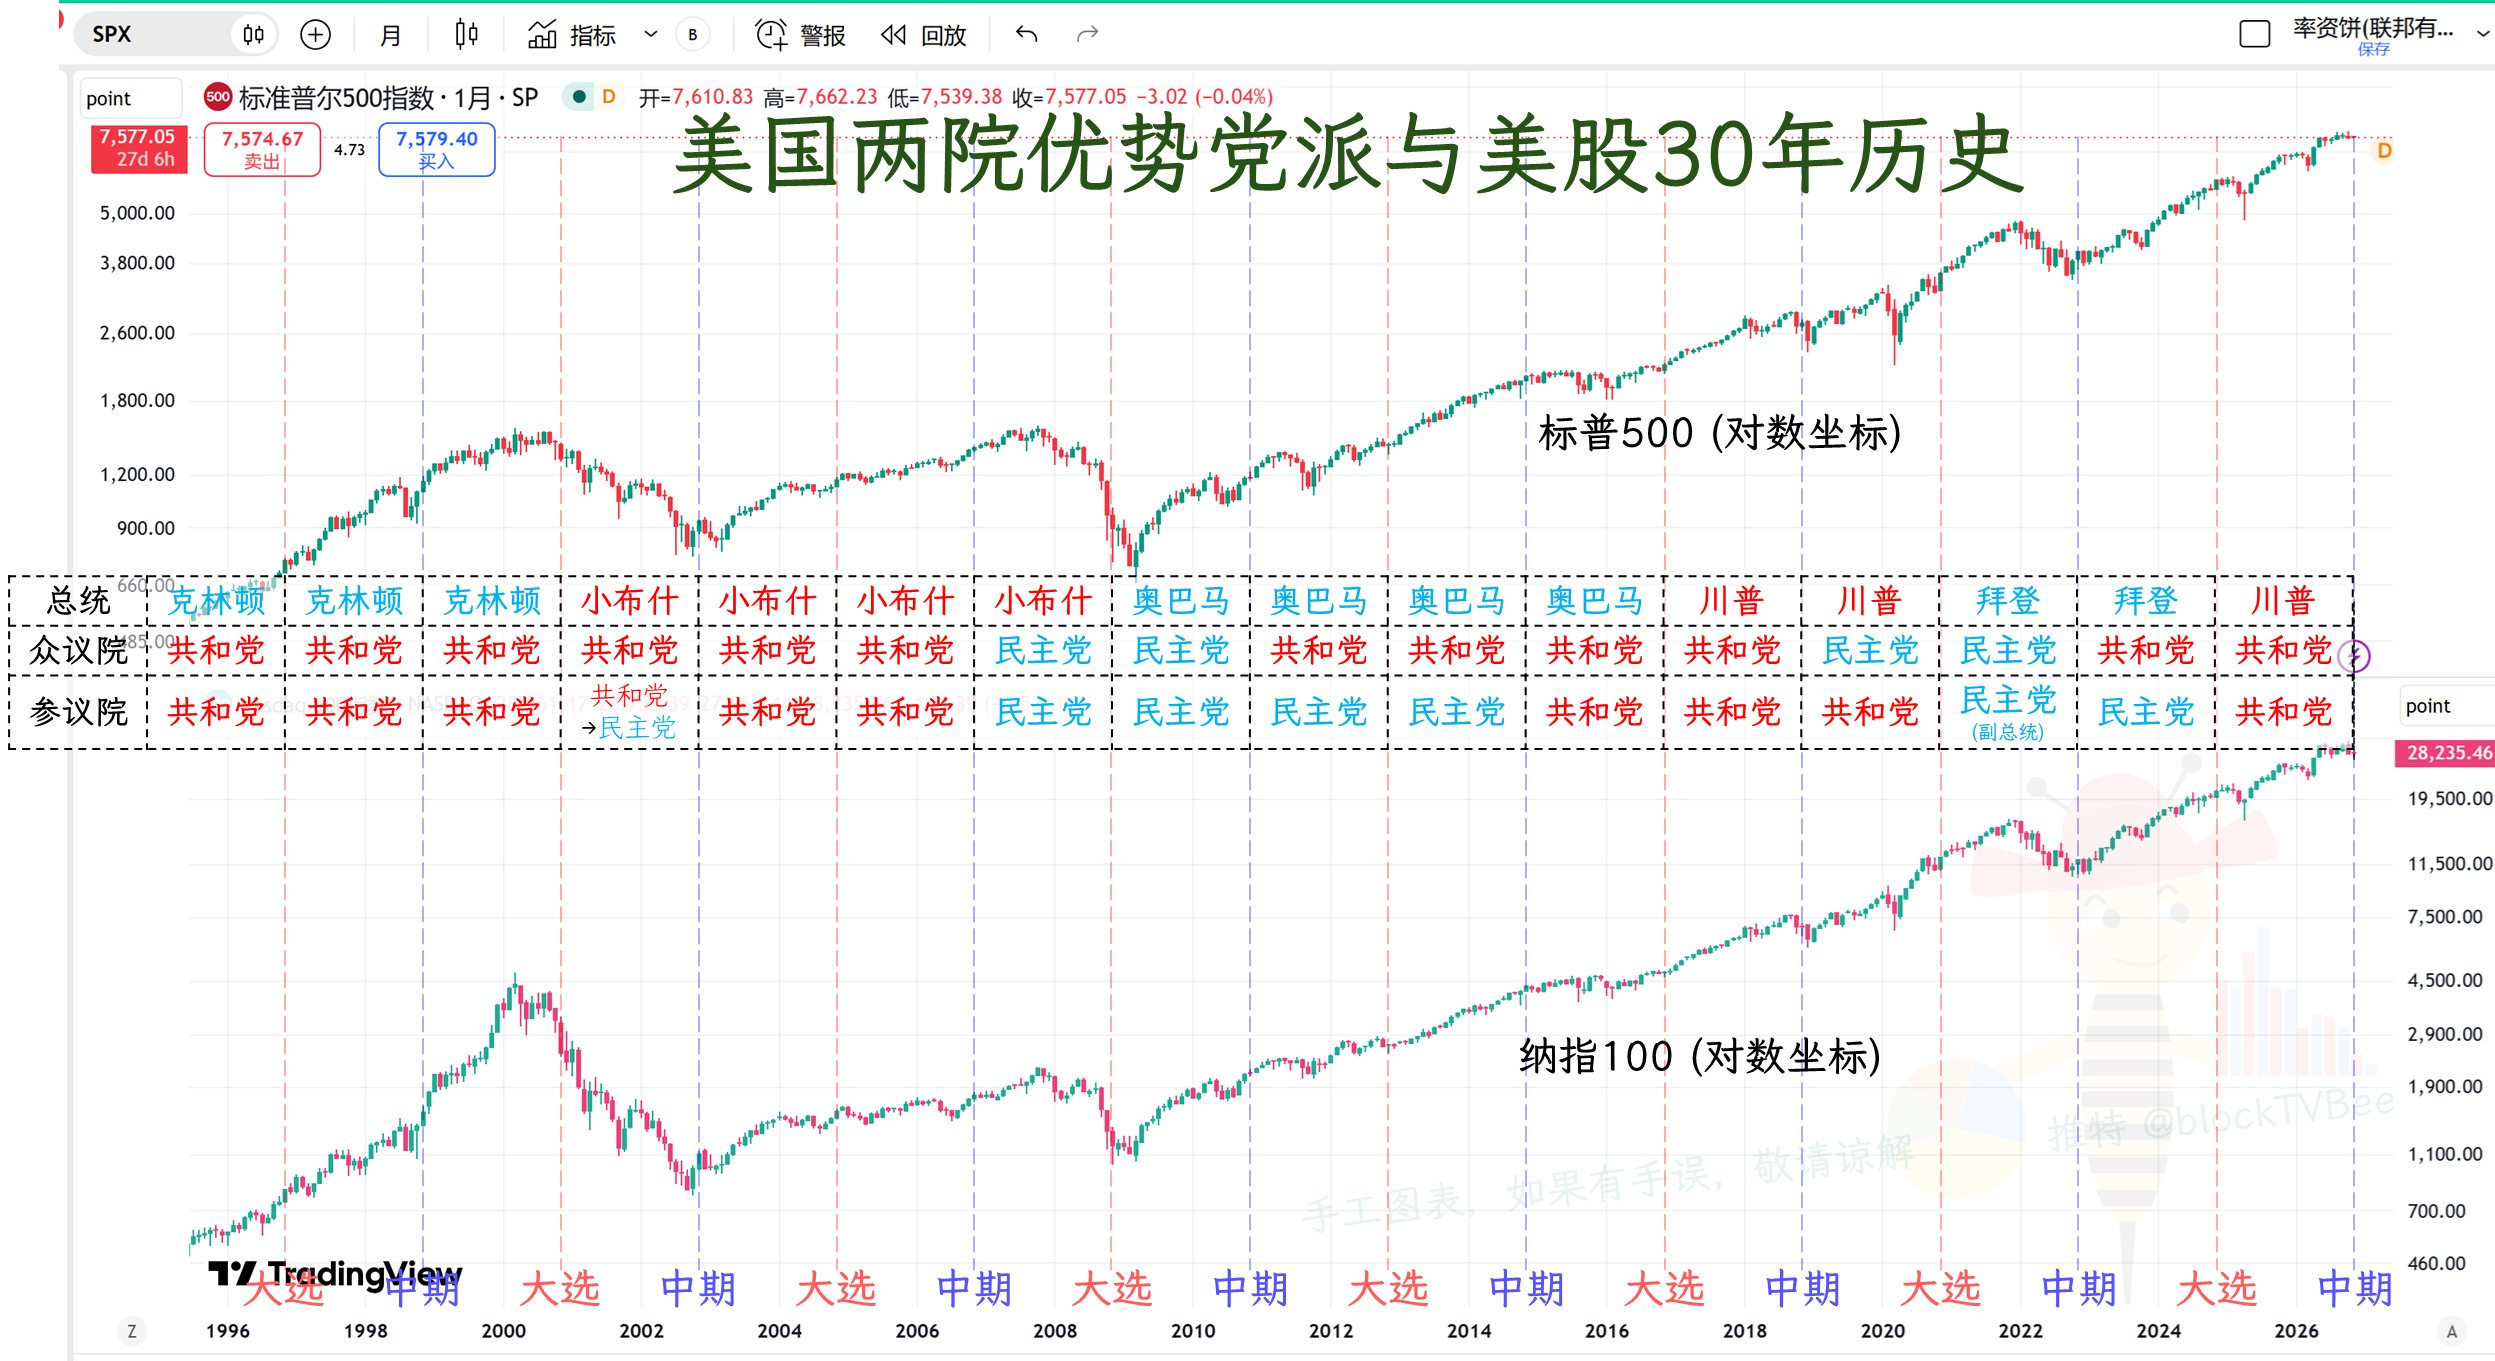
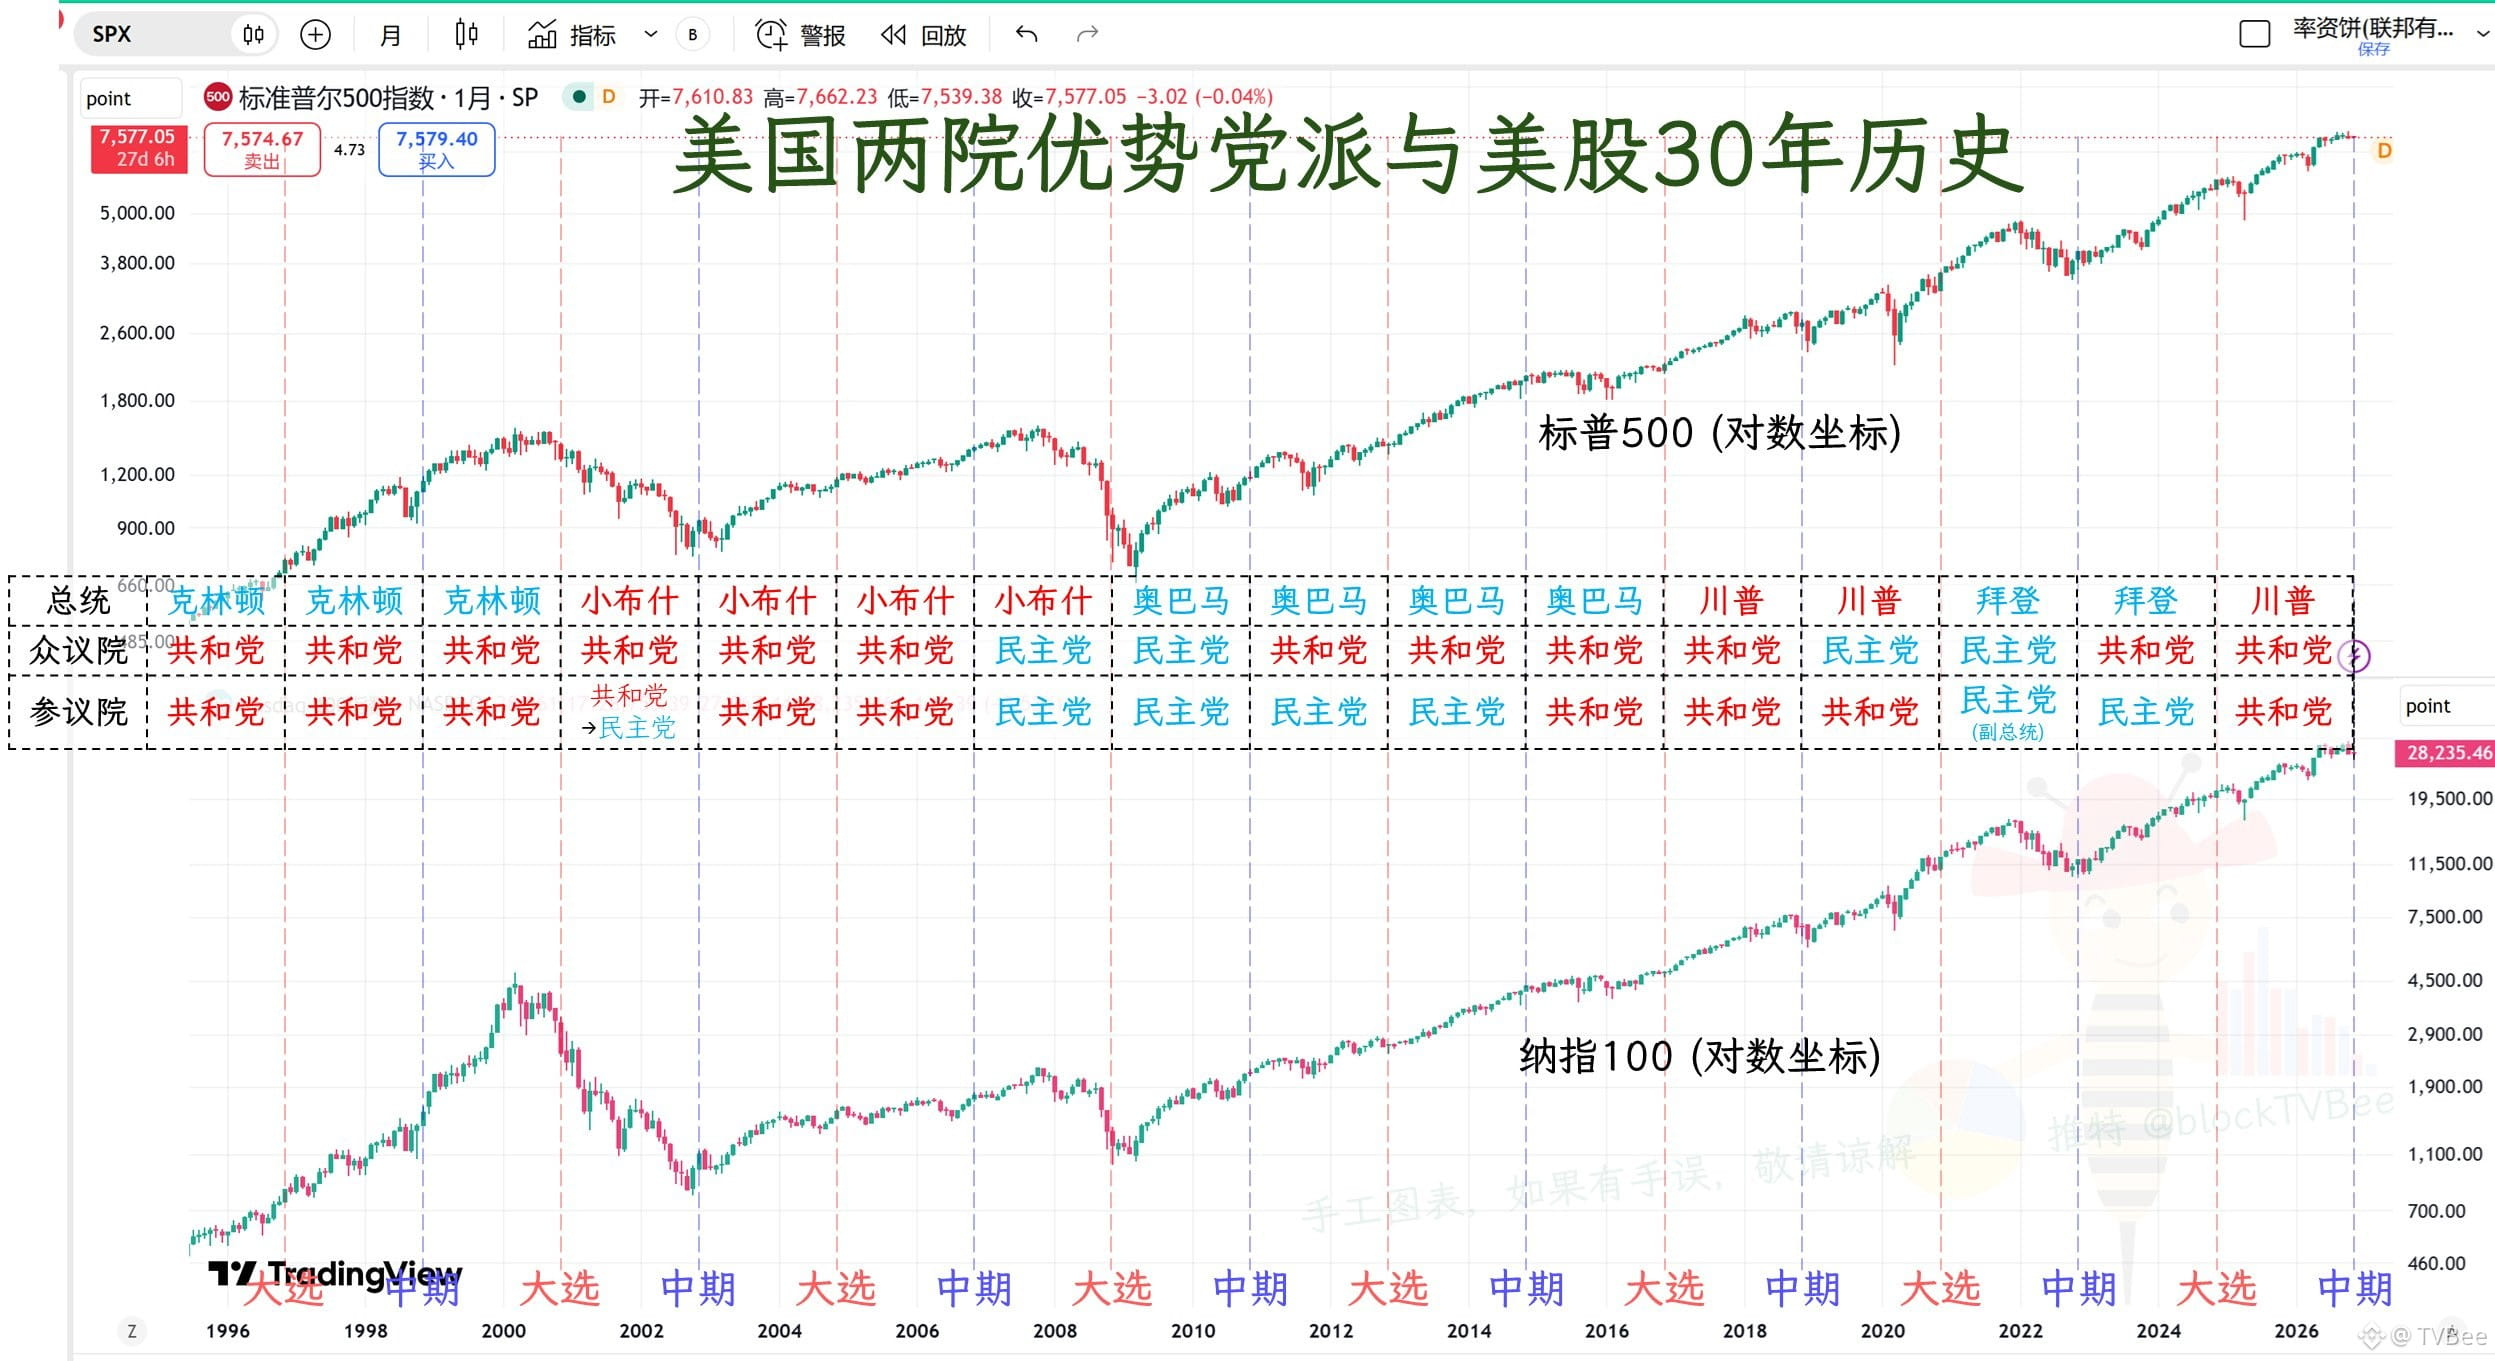
En los últimos 30 años, la única vez que el partido mayoritario perdió el control de ambas cámaras al mismo tiempo fue en 2006, con George W. Bush. Quizá no sea una coincidencia: en 2003, Bush invadió Irak.
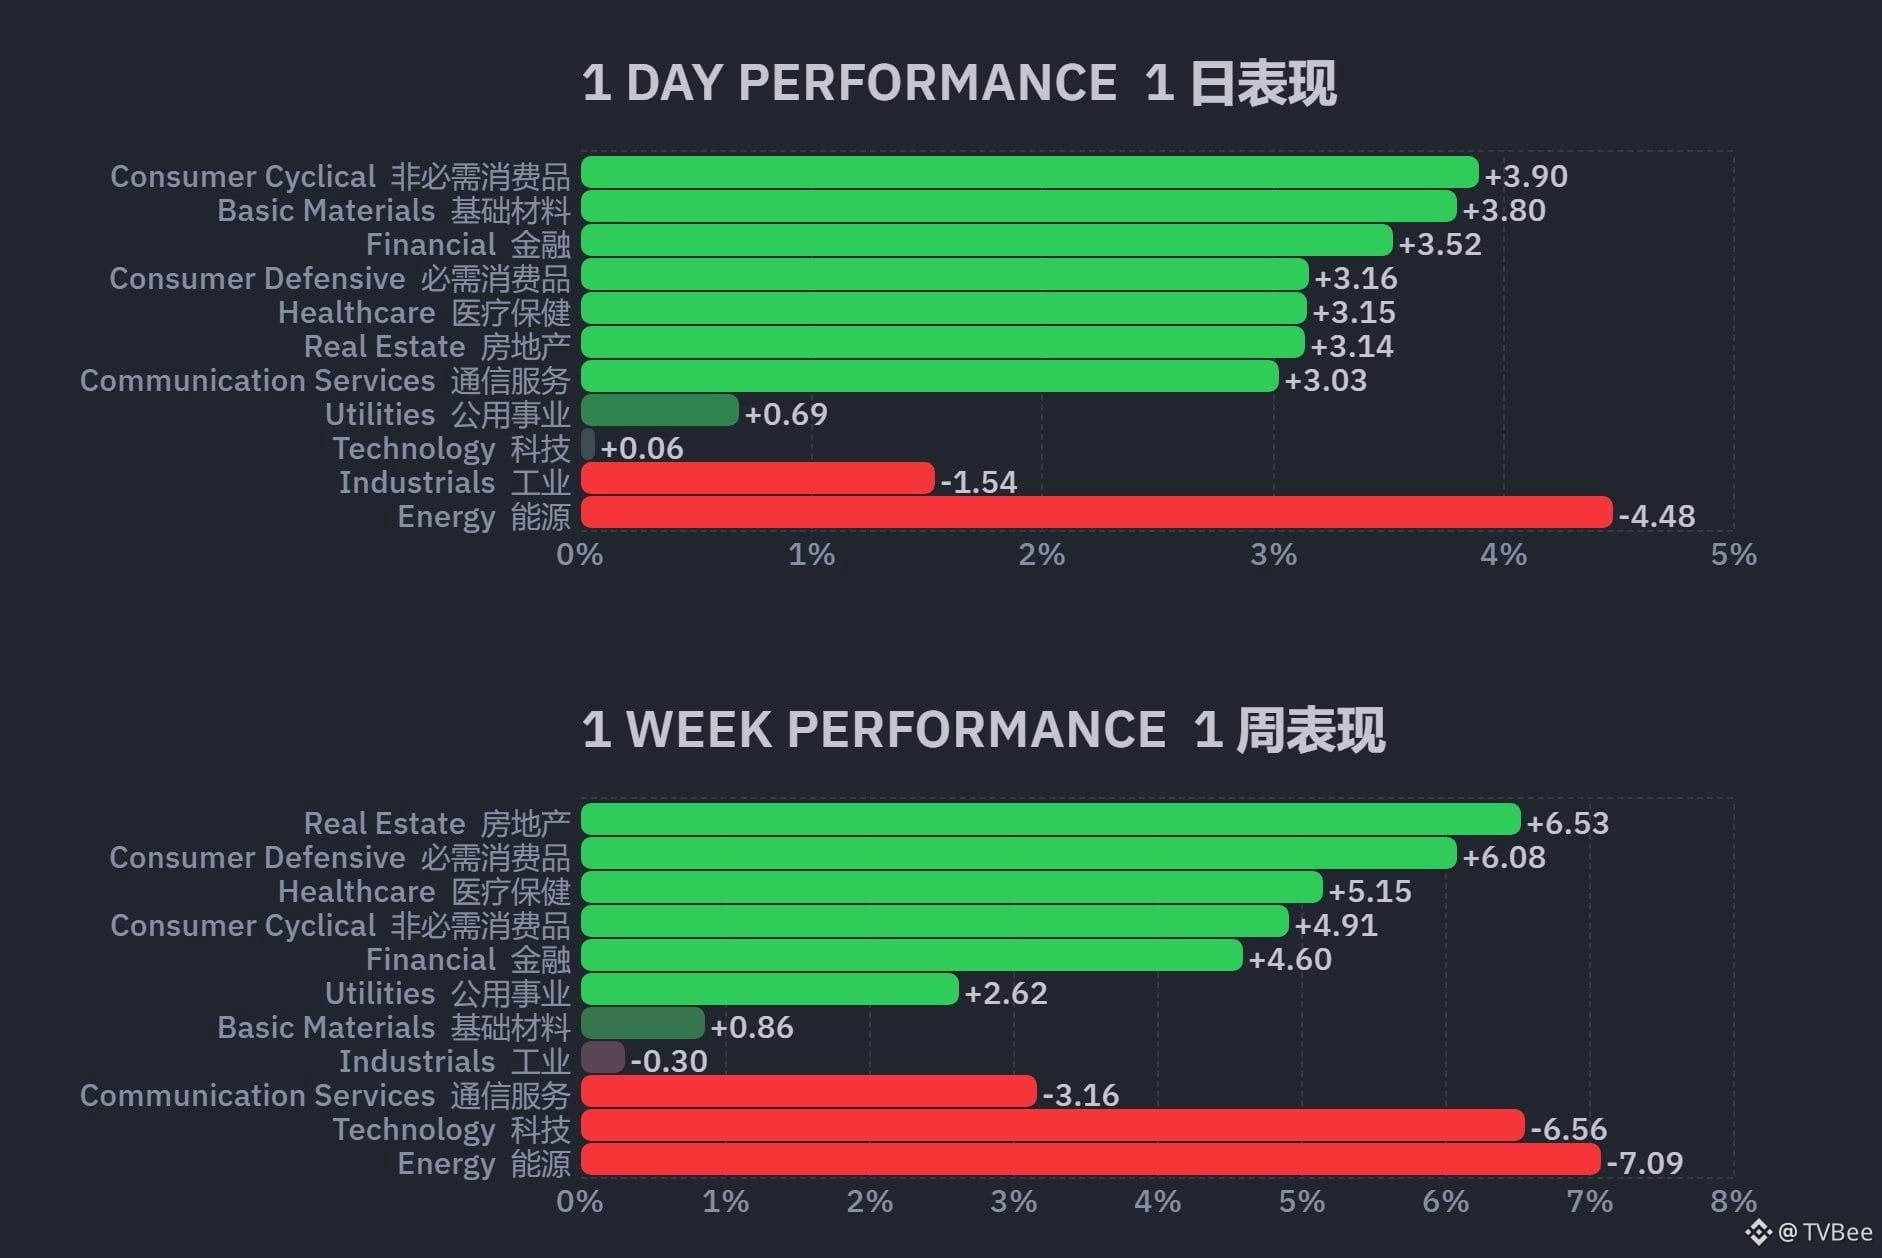
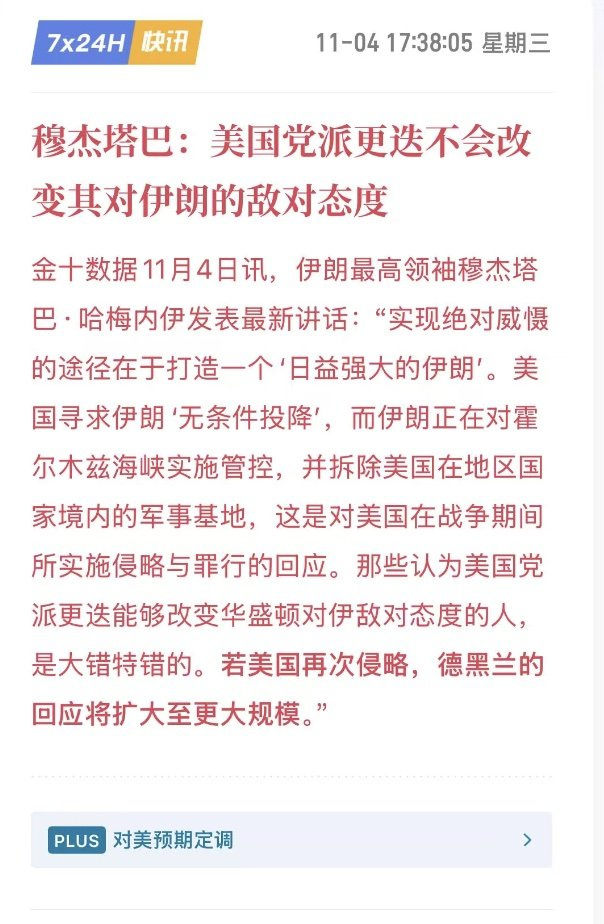
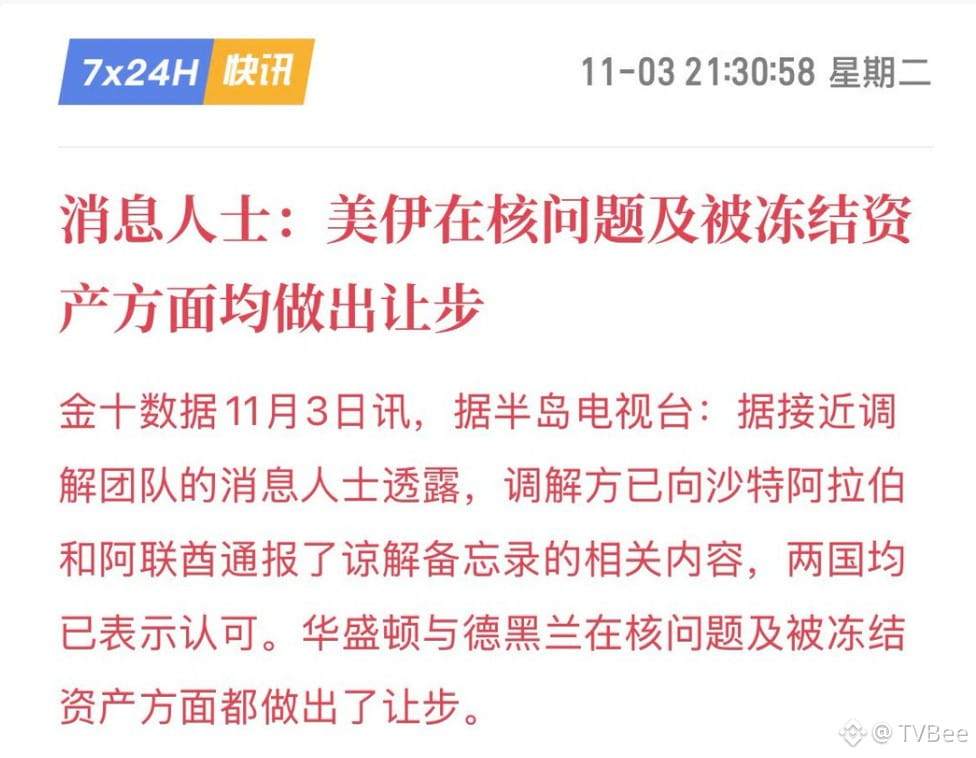
Trump provocó un conflicto con Irán hace ya ocho meses, pero el problema nuclear sigue sin resolverse, el estrecho continúa cerrado y los precios del petróleo y la inflación siguen elevados.
Pero, en realidad, Trump también ha conseguido algunos resultados. Por ejemplo, se llevó a Maduro a un costo muy bajo. Aunque Venezuela aún no ha elegido a un nuevo presidente, básicamente se puso fin a la era de Chávez. Además, firmó un acuerdo con Venezuela en nombre del Gobierno, y es probable que más adelante empresas petroleras colaboren en la extracción de petróleo en el país (Chevron es una de las más activas).
A través de DOGE y los aranceles, aumentó considerablemente los ingresos del Gobierno federal.
También interceptó a un gran número de inmigrantes indocumentados y redujo considerablemente los delitos violentos en Estados Unidos (según se afirma, hasta su nivel más bajo en 125 años).
┈➤¿Rebote o cambio de tendencia?
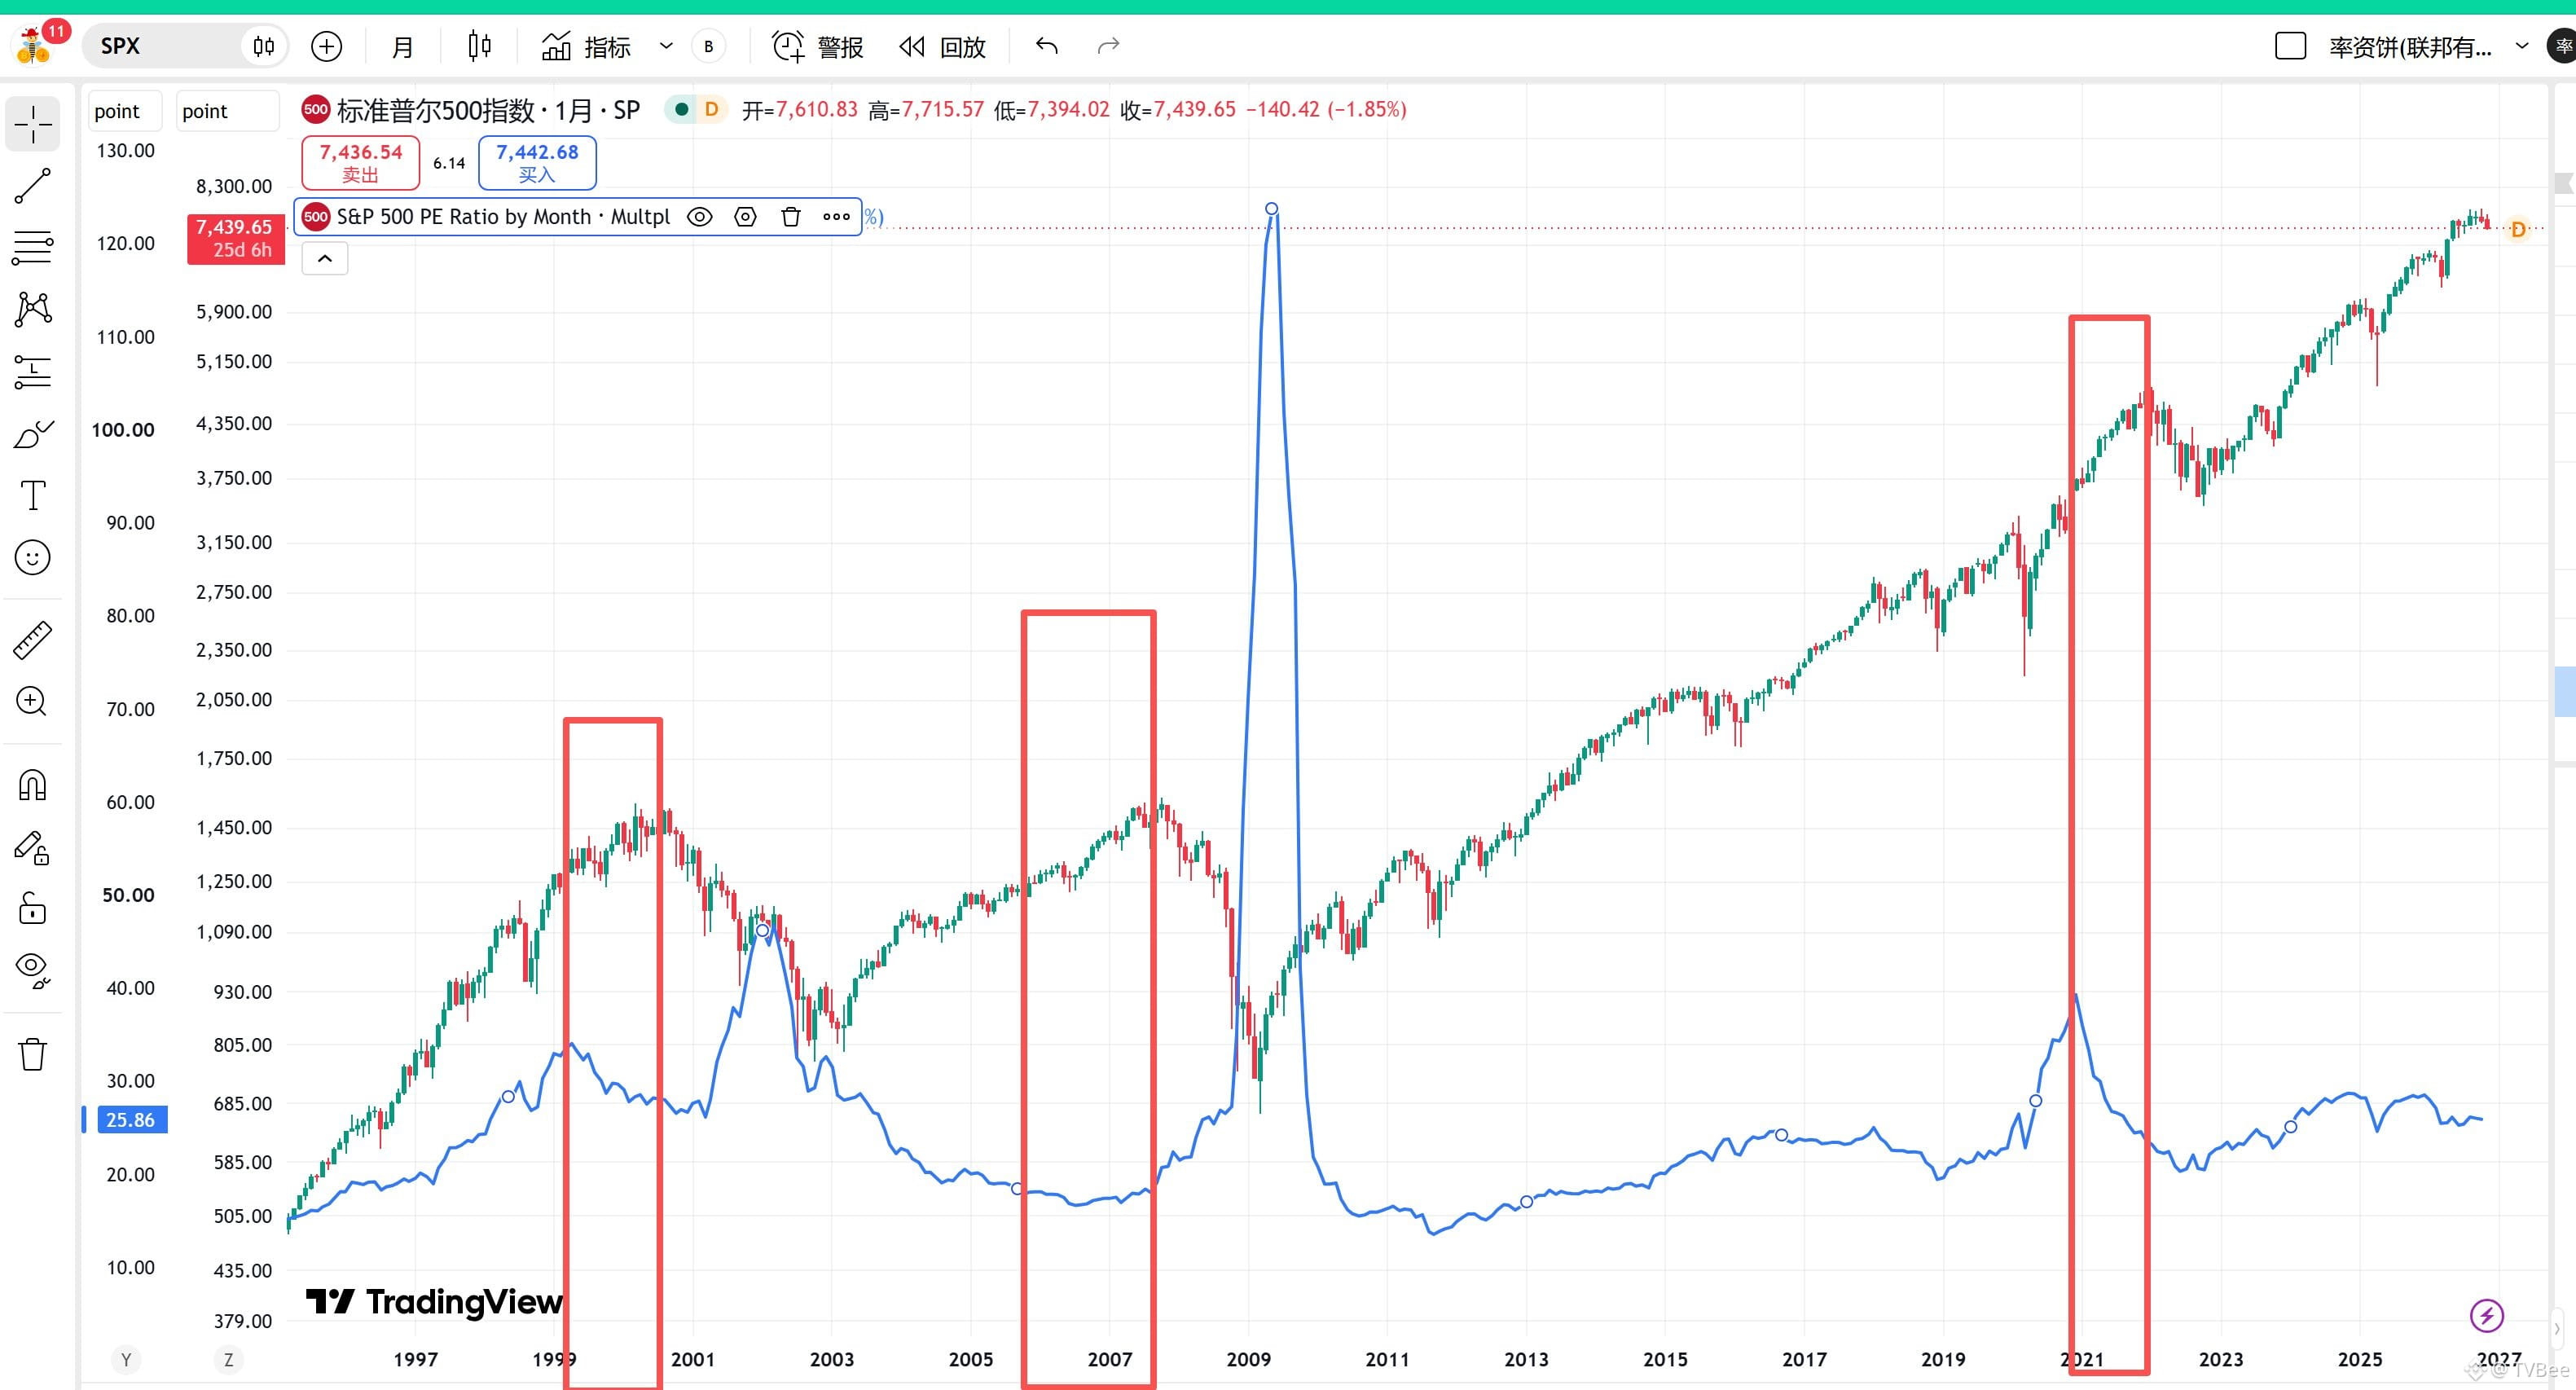
Primero, no creo que vaya a producirse un cambio de tendencia inmediato. En el gráfico de Feng, en su artículo anterior, se ve claramente que, después de las elecciones de mitad de mandato, salvo que el partido mayoritario cambie por completo en ambas cámaras, históricamente nunca se ha iniciado de inmediato una gran subida del mercado.
Por suerte, el cambio de control de ambas cámaras al mismo tiempo se parece más a 2006 que a 2018, si nos guiamos por los precedentes históricos. Tras las elecciones de mitad de mandato de 2018, el mercado siguió cayendo con fuerza; en 2006 predominó la volatilidad lateral.
Segundo, aunque las elecciones de mitad de mandato cambiaron la composición de ambas cámaras, el presidente sigue siendo Trump. El presupuesto provisional aprobado anteriormente vence a finales de diciembre, y habrá que esperar para ver cómo será la propuesta presupuestaria de Trump.
Ahora hay pocas tensiones entre las dos cámaras, porque los demócratas tienen mayoría en ambas. El principal conflicto es entre las cámaras y Trump, pero es posible que las fricciones sean algo menores. Quizá esta sea una de las razones por las que el comportamiento del mercado tras las elecciones de mitad de mandato de 2006 y 2018 fue distinto.
Tercero, ¿tienen las dos cámaras capacidad para frenar las acciones de Trump contra Irán? Si la tienen, ¿podrían hacerlo a corto plazo? Y si lo logran a corto plazo, ¿eso haría bajar el IPC en ese mismo periodo?
Así que, en opinión de Feng, es posible que aún haya un periodo de fricciones entre las dos cámaras y Trump. Si todo va rápido, el mercado podría mejorar en el primer trimestre del próximo año; si va más lento, en el segundo.
┈➤¿Por qué perdió Trump?
La historia rima: no era la primera vez que Trump afrontaba unas elecciones de mitad de mandato, pero en 2018 solo perdió la Cámara de Representantes y logró conservar el Senado.
En los últimos 30 años, la única vez que el partido mayoritario perdió el control de ambas cámaras al mismo tiempo fue en 2006, con George W. Bush. Quizá no sea una coincidencia: en 2003, Bush invadió Irak.
Trump provocó un conflicto con Irán hace ya ocho meses, pero el problema nuclear sigue sin resolverse, el estrecho continúa cerrado y los precios del petróleo y la inflación siguen elevados.
Pero, en realidad, Trump también ha conseguido algunos resultados. Por ejemplo, se llevó a Maduro a un costo muy bajo. Aunque Venezuela aún no ha elegido a un nuevo presidente, básicamente se puso fin a la era de Chávez. Además, firmó un acuerdo con Venezuela en nombre del Gobierno, y es probable que más adelante empresas petroleras colaboren en la extracción de petróleo en el país (Chevron es una de las más activas).
A través de DOGE y los aranceles, aumentó considerablemente los ingresos del Gobierno federal.
También interceptó a un gran número de inmigrantes indocumentados y redujo considerablemente los delitos violentos en Estados Unidos (según se afirma, hasta su nivel más bajo en 125 años).
┈➤¿Rebote o cambio de tendencia?
Primero, no creo que vaya a producirse un cambio de tendencia inmediato. En el gráfico de Feng, en su artículo anterior, se ve claramente que, después de las elecciones de mitad de mandato, salvo que el partido mayoritario cambie por completo en ambas cámaras, históricamente nunca se ha iniciado de inmediato una gran subida del mercado.
Por suerte, el cambio de control de ambas cámaras al mismo tiempo se parece más a 2006 que a 2018, si nos guiamos por los precedentes históricos. Tras las elecciones de mitad de mandato de 2018, el mercado siguió cayendo con fuerza; en 2006 predominó la volatilidad lateral.
Segundo, aunque las elecciones de mitad de mandato cambiaron la composición de ambas cámaras, el presidente sigue siendo Trump. El presupuesto provisional aprobado anteriormente vence a finales de diciembre, y habrá que esperar para ver cómo será la propuesta presupuestaria de Trump.
Ahora hay pocas tensiones entre las dos cámaras, porque los demócratas tienen mayoría en ambas. El principal conflicto es entre las cámaras y Trump, pero es posible que las fricciones sean algo menores. Quizá esta sea una de las razones por las que el comportamiento del mercado tras las elecciones de mitad de mandato de 2006 y 2018 fue distinto.
Tercero, ¿tienen las dos cámaras capacidad para frenar las acciones de Trump contra Irán? Si la tienen, ¿podrían hacerlo a corto plazo? Y si lo logran a corto plazo, ¿eso haría bajar el IPC en ese mismo periodo?
Así que, en opinión de Feng, es posible que aún haya un periodo de fricciones entre las dos cámaras y Trump. Si todo va rápido, el mercado podría mejorar en el primer trimestre del próximo año; si va más lento, en el segundo.
Con verificación
TVBee
·
--
La historia rima con fuerza: Trump perdió ambas cámaras. ¿Rebote o cambio de tendencia?
┈➤¿Por qué perdió Trump?
La historia rima: no era la primera vez que Trump afrontaba unas elecciones de mitad de mandato, pero en 2018 solo perdió la Cámara de Representantes y logró conservar el Senado.
En los últimos 30 años, la única vez que el partido mayoritario perdió el control de ambas cámaras al mismo tiempo fue en 2006, con George W. Bush. Quizá no sea una coincidencia: en 2003, Bush invadió Irak.
Trump provocó un conflicto con Irán hace ya ocho meses, pero el problema nuclear sigue sin resolverse, el estrecho continúa cerrado y los precios del petróleo y la inflación siguen elevados.
Pero, en realidad, Trump también ha conseguido algunos resultados. Por ejemplo, se llevó a Maduro a un costo muy bajo. Aunque Venezuela aún no ha elegido a un nuevo presidente, básicamente se puso fin a la era de Chávez. Además, firmó un acuerdo con Venezuela en nombre del Gobierno, y es probable que más adelante empresas petroleras colaboren en la extracción de petróleo en el país (Chevron es una de las más activas).
A través de DOGE y los aranceles, aumentó considerablemente los ingresos del Gobierno federal.
También interceptó a un gran número de inmigrantes indocumentados y redujo considerablemente los delitos violentos en Estados Unidos (según se afirma, hasta su nivel más bajo en 125 años).
┈➤¿Rebote o cambio de tendencia?
Primero, no creo que vaya a producirse un cambio de tendencia inmediato. En el gráfico de Feng, en su artículo anterior, se ve claramente que, después de las elecciones de mitad de mandato, salvo que el partido mayoritario cambie por completo en ambas cámaras, históricamente nunca se ha iniciado de inmediato una gran subida del mercado.
Por suerte, el cambio de control de ambas cámaras al mismo tiempo se parece más a 2006 que a 2018, si nos guiamos por los precedentes históricos. Tras las elecciones de mitad de mandato de 2018, el mercado siguió cayendo con fuerza; en 2006 predominó la volatilidad lateral.
Segundo, aunque las elecciones de mitad de mandato cambiaron la composición de ambas cámaras, el presidente sigue siendo Trump. El presupuesto provisional aprobado anteriormente vence a finales de diciembre, y habrá que esperar para ver cómo será la propuesta presupuestaria de Trump.
Ahora hay pocas tensiones entre las dos cámaras, porque los demócratas tienen mayoría en ambas. El principal conflicto es entre las cámaras y Trump, pero es posible que las fricciones sean algo menores. Quizá esta sea una de las razones por las que el comportamiento del mercado tras las elecciones de mitad de mandato de 2006 y 2018 fue distinto.
Tercero, ¿tienen las dos cámaras capacidad para frenar las acciones de Trump contra Irán? Si la tienen, ¿podrían hacerlo a corto plazo? Y si lo logran a corto plazo, ¿eso haría bajar el IPC en ese mismo periodo?
Así que, en opinión de Feng, es posible que aún haya un periodo de fricciones entre las dos cámaras y Trump. Si todo va rápido, el mercado podría mejorar en el primer trimestre del próximo año; si va más lento, en el segundo.
┈➤¿Por qué perdió Trump?
La historia rima: no era la primera vez que Trump afrontaba unas elecciones de mitad de mandato, pero en 2018 solo perdió la Cámara de Representantes y logró conservar el Senado.
En los últimos 30 años, la única vez que el partido mayoritario perdió el control de ambas cámaras al mismo tiempo fue en 2006, con George W. Bush. Quizá no sea una coincidencia: en 2003, Bush invadió Irak.
Trump provocó un conflicto con Irán hace ya ocho meses, pero el problema nuclear sigue sin resolverse, el estrecho continúa cerrado y los precios del petróleo y la inflación siguen elevados.
Pero, en realidad, Trump también ha conseguido algunos resultados. Por ejemplo, se llevó a Maduro a un costo muy bajo. Aunque Venezuela aún no ha elegido a un nuevo presidente, básicamente se puso fin a la era de Chávez. Además, firmó un acuerdo con Venezuela en nombre del Gobierno, y es probable que más adelante empresas petroleras colaboren en la extracción de petróleo en el país (Chevron es una de las más activas).
A través de DOGE y los aranceles, aumentó considerablemente los ingresos del Gobierno federal.
También interceptó a un gran número de inmigrantes indocumentados y redujo considerablemente los delitos violentos en Estados Unidos (según se afirma, hasta su nivel más bajo en 125 años).
┈➤¿Rebote o cambio de tendencia?
Primero, no creo que vaya a producirse un cambio de tendencia inmediato. En el gráfico de Feng, en su artículo anterior, se ve claramente que, después de las elecciones de mitad de mandato, salvo que el partido mayoritario cambie por completo en ambas cámaras, históricamente nunca se ha iniciado de inmediato una gran subida del mercado.
Por suerte, el cambio de control de ambas cámaras al mismo tiempo se parece más a 2006 que a 2018, si nos guiamos por los precedentes históricos. Tras las elecciones de mitad de mandato de 2018, el mercado siguió cayendo con fuerza; en 2006 predominó la volatilidad lateral.
Segundo, aunque las elecciones de mitad de mandato cambiaron la composición de ambas cámaras, el presidente sigue siendo Trump. El presupuesto provisional aprobado anteriormente vence a finales de diciembre, y habrá que esperar para ver cómo será la propuesta presupuestaria de Trump.
Ahora hay pocas tensiones entre las dos cámaras, porque los demócratas tienen mayoría en ambas. El principal conflicto es entre las cámaras y Trump, pero es posible que las fricciones sean algo menores. Quizá esta sea una de las razones por las que el comportamiento del mercado tras las elecciones de mitad de mandato de 2006 y 2018 fue distinto.
Tercero, ¿tienen las dos cámaras capacidad para frenar las acciones de Trump contra Irán? Si la tienen, ¿podrían hacerlo a corto plazo? Y si lo logran a corto plazo, ¿eso haría bajar el IPC en ese mismo periodo?
Así que, en opinión de Feng, es posible que aún haya un periodo de fricciones entre las dos cámaras y Trump. Si todo va rápido, el mercado podría mejorar en el primer trimestre del próximo año; si va más lento, en el segundo.
Con verificación
TVBee
·
--
La historia rima con fuerza: Trump perdió ambas cámaras. ¿Rebote o cambio de tendencia?
┈➤¿Por qué perdió Trump?
La historia rima: no era la primera vez que Trump afrontaba unas elecciones de mitad de mandato, pero en 2018 solo perdió la Cámara de Representantes y logró conservar el Senado.
En los últimos 30 años, la única vez que el partido mayoritario perdió el control de ambas cámaras al mismo tiempo fue en 2006, con George W. Bush. Quizá no sea una coincidencia: en 2003, Bush invadió Irak.
Trump provocó un conflicto con Irán hace ya ocho meses, pero el problema nuclear sigue sin resolverse, el estrecho continúa cerrado y los precios del petróleo y la inflación siguen elevados.
Pero, en realidad, Trump también ha conseguido algunos resultados. Por ejemplo, se llevó a Maduro a un costo muy bajo. Aunque Venezuela aún no ha elegido a un nuevo presidente, básicamente se puso fin a la era de Chávez. Además, firmó un acuerdo con Venezuela en nombre del Gobierno, y es probable que más adelante empresas petroleras colaboren en la extracción de petróleo en el país (Chevron es una de las más activas).
A través de DOGE y los aranceles, aumentó considerablemente los ingresos del Gobierno federal.
También interceptó a un gran número de inmigrantes indocumentados y redujo considerablemente los delitos violentos en Estados Unidos (según se afirma, hasta su nivel más bajo en 125 años).
┈➤¿Rebote o cambio de tendencia?
Primero, no creo que vaya a producirse un cambio de tendencia inmediato. En el gráfico de Feng, en su artículo anterior, se ve claramente que, después de las elecciones de mitad de mandato, salvo que el partido mayoritario cambie por completo en ambas cámaras, históricamente nunca se ha iniciado de inmediato una gran subida del mercado.
Por suerte, el cambio de control de ambas cámaras al mismo tiempo se parece más a 2006 que a 2018, si nos guiamos por los precedentes históricos. Tras las elecciones de mitad de mandato de 2018, el mercado siguió cayendo con fuerza; en 2006 predominó la volatilidad lateral.
Segundo, aunque las elecciones de mitad de mandato cambiaron la composición de ambas cámaras, el presidente sigue siendo Trump. El presupuesto provisional aprobado anteriormente vence a finales de diciembre, y habrá que esperar para ver cómo será la propuesta presupuestaria de Trump.
Ahora hay pocas tensiones entre las dos cámaras, porque los demócratas tienen mayoría en ambas. El principal conflicto es entre las cámaras y Trump, pero es posible que las fricciones sean algo menores. Quizá esta sea una de las razones por las que el comportamiento del mercado tras las elecciones de mitad de mandato de 2006 y 2018 fue distinto.
Tercero, ¿tienen las dos cámaras capacidad para frenar las acciones de Trump contra Irán? Si la tienen, ¿podrían hacerlo a corto plazo? Y si lo logran a corto plazo, ¿eso haría bajar el IPC en ese mismo periodo?
Así que, en opinión de Feng, es posible que aún haya un periodo de fricciones entre las dos cámaras y Trump. Si todo va rápido, el mercado podría mejorar en el primer trimestre del próximo año; si va más lento, en el segundo.
┈➤¿Por qué perdió Trump?
La historia rima: no era la primera vez que Trump afrontaba unas elecciones de mitad de mandato, pero en 2018 solo perdió la Cámara de Representantes y logró conservar el Senado.
En los últimos 30 años, la única vez que el partido mayoritario perdió el control de ambas cámaras al mismo tiempo fue en 2006, con George W. Bush. Quizá no sea una coincidencia: en 2003, Bush invadió Irak.
Trump provocó un conflicto con Irán hace ya ocho meses, pero el problema nuclear sigue sin resolverse, el estrecho continúa cerrado y los precios del petróleo y la inflación siguen elevados.
Pero, en realidad, Trump también ha conseguido algunos resultados. Por ejemplo, se llevó a Maduro a un costo muy bajo. Aunque Venezuela aún no ha elegido a un nuevo presidente, básicamente se puso fin a la era de Chávez. Además, firmó un acuerdo con Venezuela en nombre del Gobierno, y es probable que más adelante empresas petroleras colaboren en la extracción de petróleo en el país (Chevron es una de las más activas).
A través de DOGE y los aranceles, aumentó considerablemente los ingresos del Gobierno federal.
También interceptó a un gran número de inmigrantes indocumentados y redujo considerablemente los delitos violentos en Estados Unidos (según se afirma, hasta su nivel más bajo en 125 años).
┈➤¿Rebote o cambio de tendencia?
Primero, no creo que vaya a producirse un cambio de tendencia inmediato. En el gráfico de Feng, en su artículo anterior, se ve claramente que, después de las elecciones de mitad de mandato, salvo que el partido mayoritario cambie por completo en ambas cámaras, históricamente nunca se ha iniciado de inmediato una gran subida del mercado.
Por suerte, el cambio de control de ambas cámaras al mismo tiempo se parece más a 2006 que a 2018, si nos guiamos por los precedentes históricos. Tras las elecciones de mitad de mandato de 2018, el mercado siguió cayendo con fuerza; en 2006 predominó la volatilidad lateral.
Segundo, aunque las elecciones de mitad de mandato cambiaron la composición de ambas cámaras, el presidente sigue siendo Trump. El presupuesto provisional aprobado anteriormente vence a finales de diciembre, y habrá que esperar para ver cómo será la propuesta presupuestaria de Trump.
Ahora hay pocas tensiones entre las dos cámaras, porque los demócratas tienen mayoría en ambas. El principal conflicto es entre las cámaras y Trump, pero es posible que las fricciones sean algo menores. Quizá esta sea una de las razones por las que el comportamiento del mercado tras las elecciones de mitad de mandato de 2006 y 2018 fue distinto.
Tercero, ¿tienen las dos cámaras capacidad para frenar las acciones de Trump contra Irán? Si la tienen, ¿podrían hacerlo a corto plazo? Y si lo logran a corto plazo, ¿eso haría bajar el IPC en ese mismo periodo?
Así que, en opinión de Feng, es posible que aún haya un periodo de fricciones entre las dos cámaras y Trump. Si todo va rápido, el mercado podría mejorar en el primer trimestre del próximo año; si va más lento, en el segundo.
TVBee
·
--
¡Aunque no quieras, tendrás que creerlo! A la bolsa estadounidense le da por caer antes de las elecciones de mitad de mandato. Entonces, ¿qué pasa después?
┈➤ Es muy probable que caiga antes de las elecciones de mitad de mandato
En los últimos 30 años, contando este año, ha habido 8 elecciones de mitad de mandato. Solo en 2014 la bolsa estadounidense no cayó antes de las elecciones, aunque el Nasdaq 100 también dejó una mecha en octubre.
En 1998 hubo una corrección en medio de una fuerte tendencia alcista.
En 2002 cayó hasta tocar fondo.
En 2006 cayó seis meses antes de las elecciones y se recuperó en los tres meses previos.
En 2010 también cayó con antelación y se recuperó en los tres meses previos a las elecciones.
En 2018 cayó durante tres meses seguidos antes de las elecciones.
En 2022 también tocó fondo.
Aunque la tendencia general de la bolsa estadounidense en los últimos 30 años ha sido alcista, es bastante probable que las grandes caídas o correcciones importantes se produzcan cerca de las elecciones de mitad de mandato.
Entonces, ¿la caída actual de la bolsa estadounidense se debe a las elecciones de mitad de mandato o al estallido de la burbuja de la IA?
┈➤ ¿Y después de las elecciones de mitad de mandato?
En 1998, los partidos dominantes en ambas cámaras no cambiaron y la bolsa estadounidense despegó de inmediato.
En 2006, cambió el partido dominante en ambas cámaras. La bolsa estadounidense se movió lateralmente durante 4 o 5 meses (primero, el S&P subió moderadamente) y luego subió.
En las otras 5 ocasiones, el partido dominante en una de las cámaras se mantuvo, mientras que en la otra cambió. Salvo en 2010, la bolsa estadounidense generalmente tuvo una corrección de dos o tres meses después de las elecciones de mitad de mandato y luego subió.
┈➤ ¿Y este año?
Es muy probable que los demócratas dominen la Cámara de Representantes este año. También es probable que ganen el Senado, aunque hay cierta incertidumbre. Esto se debe a que se renueva la totalidad de los miembros de la Cámara de Representantes, mientras que en el Senado solo se renueva un tercio.
Si los republicanos conservan el Senado pero pierden la Cámara de Representantes, sería exactamente igual que en las elecciones de mitad de mandato de 2018. Después de aquellas elecciones, la bolsa estadounidense cayó durante dos meses.
En cambio, si los republicanos pierden ambas cámaras, el escenario se parecería mucho al de 2006. Después de las elecciones de mitad de mandato de ese año, la bolsa estadounidense se consolidó durante unos cuatro meses.
Por supuesto, no se puede predecir el futuro basándose mecánicamente en el pasado, pero sí se puede afirmar que, después de las elecciones de mitad de mandato, es muy probable que la bolsa estadounidense no despegue de inmediato.
En general, el hermano Feng cree que a partir del segundo trimestre del año que viene las cosas empezarán a mejorar gradualmente con bastante certeza. Antes de eso, aún no se sabe. En el escenario pesimista, habrá otras dos semanas de caídas; en el optimista, el mercado se moverá lateralmente.
En cuanto a las criptomonedas, no intentemos predecirlas basándonos en el pasado. Mientras no haya un cisne negro de liquidez importante, BTC caerá, pero no sufrirá una caída especialmente exagerada.
┈➤ Es muy probable que caiga antes de las elecciones de mitad de mandato
En los últimos 30 años, contando este año, ha habido 8 elecciones de mitad de mandato. Solo en 2014 la bolsa estadounidense no cayó antes de las elecciones, aunque el Nasdaq 100 también dejó una mecha en octubre.
En 1998 hubo una corrección en medio de una fuerte tendencia alcista.
En 2002 cayó hasta tocar fondo.
En 2006 cayó seis meses antes de las elecciones y se recuperó en los tres meses previos.
En 2010 también cayó con antelación y se recuperó en los tres meses previos a las elecciones.
En 2018 cayó durante tres meses seguidos antes de las elecciones.
En 2022 también tocó fondo.
Aunque la tendencia general de la bolsa estadounidense en los últimos 30 años ha sido alcista, es bastante probable que las grandes caídas o correcciones importantes se produzcan cerca de las elecciones de mitad de mandato.
Entonces, ¿la caída actual de la bolsa estadounidense se debe a las elecciones de mitad de mandato o al estallido de la burbuja de la IA?
┈➤ ¿Y después de las elecciones de mitad de mandato?
En 1998, los partidos dominantes en ambas cámaras no cambiaron y la bolsa estadounidense despegó de inmediato.
En 2006, cambió el partido dominante en ambas cámaras. La bolsa estadounidense se movió lateralmente durante 4 o 5 meses (primero, el S&P subió moderadamente) y luego subió.
En las otras 5 ocasiones, el partido dominante en una de las cámaras se mantuvo, mientras que en la otra cambió. Salvo en 2010, la bolsa estadounidense generalmente tuvo una corrección de dos o tres meses después de las elecciones de mitad de mandato y luego subió.
┈➤ ¿Y este año?
Es muy probable que los demócratas dominen la Cámara de Representantes este año. También es probable que ganen el Senado, aunque hay cierta incertidumbre. Esto se debe a que se renueva la totalidad de los miembros de la Cámara de Representantes, mientras que en el Senado solo se renueva un tercio.
Si los republicanos conservan el Senado pero pierden la Cámara de Representantes, sería exactamente igual que en las elecciones de mitad de mandato de 2018. Después de aquellas elecciones, la bolsa estadounidense cayó durante dos meses.
En cambio, si los republicanos pierden ambas cámaras, el escenario se parecería mucho al de 2006. Después de las elecciones de mitad de mandato de ese año, la bolsa estadounidense se consolidó durante unos cuatro meses.
Por supuesto, no se puede predecir el futuro basándose mecánicamente en el pasado, pero sí se puede afirmar que, después de las elecciones de mitad de mandato, es muy probable que la bolsa estadounidense no despegue de inmediato.
En general, el hermano Feng cree que a partir del segundo trimestre del año que viene las cosas empezarán a mejorar gradualmente con bastante certeza. Antes de eso, aún no se sabe. En el escenario pesimista, habrá otras dos semanas de caídas; en el optimista, el mercado se moverá lateralmente.
En cuanto a las criptomonedas, no intentemos predecirlas basándonos en el pasado. Mientras no haya un cisne negro de liquidez importante, BTC caerá, pero no sufrirá una caída especialmente exagerada.
Inicia sesión para explorar más contenidos