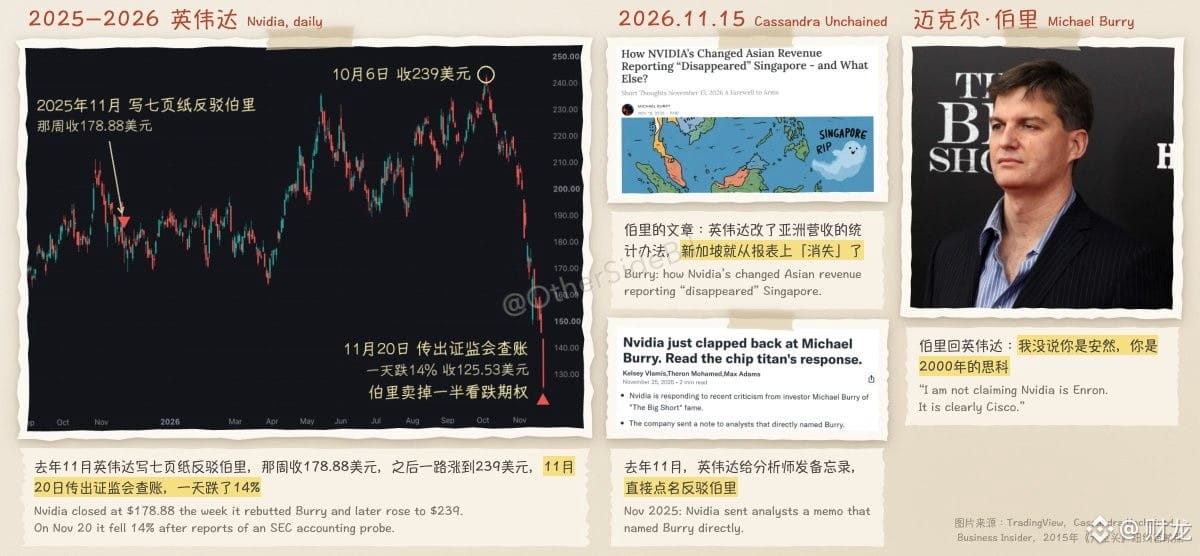
Nvidia cae un 14% en un solo día y vuelven a salir a la luz las dudas que Burry planteó hace un año
Nvidia cayó un 14% el viernes en una sola jornada. El detonante fue un rumor: la Comisión de Bolsa y Valores de Estados Unidos estaba investigando sus cuentas.
Para entenderlo, hay que remontarse a hace un año.
Quien puso en duda las cuentas de Nvidia fue Michael Burry, el mismo que apostó contra las hipotecas subprime en 2008 y cuya historia se convirtió después en la película *La gran apuesta*. En noviembre del año pasado cerró su fondo y empezó a escribir una columna de pago. Nvidia fue el blanco de su primer artículo, y además tenía opciones de venta sobre sus acciones.
Su argumento era muy directo: los resultados de Nvidia no eran tan buenos como parecían en los informes. Y daba dos razones.
La primera: entregaba demasiadas acciones a sus empleados. Desde 2018, Nvidia ha gastado más de 100.000 millones de dólares en recomprar acciones. En teoría, el número de acciones debería haber disminuido, pero en realidad aumentó en 47 millones. Una gran parte de ese dinero se destinó, en la práctica, a recomprar las acciones que la propia empresa había entregado a sus empleados. Al incluir ese coste en sus cálculos, Burry concluyó que las ganancias que realmente quedaban para los accionistas eran apenas el 50% de las cifras declaradas.
La segunda: de dónde venía el dinero de sus clientes. Nvidia ha invertido en empresas de IA como OpenAI, que después usan ese dinero para volver a comprar chips de Nvidia. El dinero sale como inversión y, tras dar una vuelta, aparece como ingresos. La demanda parece muy fuerte, pero Nvidia misma ha contribuido a impulsarla en parte.
Nvidia respondió con rapidez. Su equipo de relaciones con los inversores redactó un memorando de siete páginas y se lo envió en privado a analistas de Wall Street, respondiendo punto por punto: el importe de las recompras era de 91.000 millones de dólares; los 112.500 millones de los que hablaba Burry incluían también los impuestos sobre las acciones de los empleados; la proporción de acciones en manos de empleados era similar a la de sus competidores; y no existía financiación circular. El memorando también hacía hincapié en que Nvidia no era una empresa fraudulenta como Enron.
Burry respondió: «No he dicho que seas Enron; eres Cisco en el año 2000».
Cisco era el principal fabricante de equipos de red durante la burbuja de internet. En aquella época también concedía préstamos a sus clientes para que compraran sus equipos. Cuando estalló la burbuja, los pedidos se evaporaron de golpe y las acciones cayeron un 89% desde su máximo.
Pero en aquel momento el mercado ni siquiera le prestó atención. Durante el año siguiente, Nvidia siguió subiendo hasta alcanzar los 239 dólares a principios de octubre de este año, un 34% más que cuando se publicó el memorando.
El giro llegó el domingo pasado. Burry señaló un tercer problema: el criterio geográfico utilizado para contabilizar los ingresos.
El año pasado Nvidia cambió su método de cálculo: pasó de contabilizar las ventas según la dirección de facturación a hacerlo según la sede del cliente. Con este cambio, Singapur, que antes representaba el 22% de los ingresos trimestrales —más de 10.000 millones de dólares—, desapareció de los informes. Nvidia sostiene que muchos clientes solo centralizan la facturación en Singapur, aunque los productos se envíen a otros lugares.
Burry cree que una parte considerable de esas ventas corresponde a empresas chinas. Al cambiar el criterio, resulta más difícil para el público evaluar hasta qué punto Nvidia depende de China. También reconoció que, por ahora, no hay pruebas de que Nvidia haya llevado mal sus cuentas.
Cinco días después se conoció la noticia de la investigación de la Comisión de Bolsa y Valores. Todavía no está claro si la investigación se centra en alguno de estos puntos.
Esta semana, las acciones de Nvidia ya habían caído un 30% por debajo del nivel que tenían cuando la empresa respondió a Burry.
Las operaciones del propio Burry también son curiosas. El día de la fuerte caída de Nvidia, vendió la mitad de sus opciones de venta sobre Nvidia y sobre un ETF de semiconductores, y conservó la otra mitad. En cambio, no tocó ninguna de sus opciones de venta que apuestan por una caída del Nasdaq 100.
De principio a fin, Burry no discutió si los chips de Nvidia se vendían bien o no. Siempre se fijó en de dónde venía ese dinero y cómo se contabilizaba. Hace un año el mercado apenas se interesaba por estas cuestiones; ahora hay gente que empieza a hacerse las mismas preguntas.
Nvidia cayó un 14% el viernes en una sola jornada. El detonante fue un rumor: la Comisión de Bolsa y Valores de Estados Unidos estaba investigando sus cuentas.
Para entenderlo, hay que remontarse a hace un año.
Quien puso en duda las cuentas de Nvidia fue Michael Burry, el mismo que apostó contra las hipotecas subprime en 2008 y cuya historia se convirtió después en la película *La gran apuesta*. En noviembre del año pasado cerró su fondo y empezó a escribir una columna de pago. Nvidia fue el blanco de su primer artículo, y además tenía opciones de venta sobre sus acciones.
Su argumento era muy directo: los resultados de Nvidia no eran tan buenos como parecían en los informes. Y daba dos razones.
La primera: entregaba demasiadas acciones a sus empleados. Desde 2018, Nvidia ha gastado más de 100.000 millones de dólares en recomprar acciones. En teoría, el número de acciones debería haber disminuido, pero en realidad aumentó en 47 millones. Una gran parte de ese dinero se destinó, en la práctica, a recomprar las acciones que la propia empresa había entregado a sus empleados. Al incluir ese coste en sus cálculos, Burry concluyó que las ganancias que realmente quedaban para los accionistas eran apenas el 50% de las cifras declaradas.
La segunda: de dónde venía el dinero de sus clientes. Nvidia ha invertido en empresas de IA como OpenAI, que después usan ese dinero para volver a comprar chips de Nvidia. El dinero sale como inversión y, tras dar una vuelta, aparece como ingresos. La demanda parece muy fuerte, pero Nvidia misma ha contribuido a impulsarla en parte.
Nvidia respondió con rapidez. Su equipo de relaciones con los inversores redactó un memorando de siete páginas y se lo envió en privado a analistas de Wall Street, respondiendo punto por punto: el importe de las recompras era de 91.000 millones de dólares; los 112.500 millones de los que hablaba Burry incluían también los impuestos sobre las acciones de los empleados; la proporción de acciones en manos de empleados era similar a la de sus competidores; y no existía financiación circular. El memorando también hacía hincapié en que Nvidia no era una empresa fraudulenta como Enron.
Burry respondió: «No he dicho que seas Enron; eres Cisco en el año 2000».
Cisco era el principal fabricante de equipos de red durante la burbuja de internet. En aquella época también concedía préstamos a sus clientes para que compraran sus equipos. Cuando estalló la burbuja, los pedidos se evaporaron de golpe y las acciones cayeron un 89% desde su máximo.
Pero en aquel momento el mercado ni siquiera le prestó atención. Durante el año siguiente, Nvidia siguió subiendo hasta alcanzar los 239 dólares a principios de octubre de este año, un 34% más que cuando se publicó el memorando.
El giro llegó el domingo pasado. Burry señaló un tercer problema: el criterio geográfico utilizado para contabilizar los ingresos.
El año pasado Nvidia cambió su método de cálculo: pasó de contabilizar las ventas según la dirección de facturación a hacerlo según la sede del cliente. Con este cambio, Singapur, que antes representaba el 22% de los ingresos trimestrales —más de 10.000 millones de dólares—, desapareció de los informes. Nvidia sostiene que muchos clientes solo centralizan la facturación en Singapur, aunque los productos se envíen a otros lugares.
Burry cree que una parte considerable de esas ventas corresponde a empresas chinas. Al cambiar el criterio, resulta más difícil para el público evaluar hasta qué punto Nvidia depende de China. También reconoció que, por ahora, no hay pruebas de que Nvidia haya llevado mal sus cuentas.
Cinco días después se conoció la noticia de la investigación de la Comisión de Bolsa y Valores. Todavía no está claro si la investigación se centra en alguno de estos puntos.
Esta semana, las acciones de Nvidia ya habían caído un 30% por debajo del nivel que tenían cuando la empresa respondió a Burry.
Las operaciones del propio Burry también son curiosas. El día de la fuerte caída de Nvidia, vendió la mitad de sus opciones de venta sobre Nvidia y sobre un ETF de semiconductores, y conservó la otra mitad. En cambio, no tocó ninguna de sus opciones de venta que apuestan por una caída del Nasdaq 100.
De principio a fin, Burry no discutió si los chips de Nvidia se vendían bien o no. Siempre se fijó en de dónde venía ese dinero y cómo se contabilizaba. Hace un año el mercado apenas se interesaba por estas cuestiones; ahora hay gente que empieza a hacerse las mismas preguntas.