
#solanasets2027roadmaptodoublecomputecapacity
Análisis a fondo de la hoja de ruta de Solana para 2027: la narrativa tecnológica está al límite, pero los traders deberían prestar atención a la «demanda», no a la «duplicación» 🧐
Resumen en una línea: Anza presentó una hoja de ruta para 2027 en Breakpoint 2026 que entusiasma a los fanáticos de la tecnología: duplicar la capacidad de cómputo, reducir en un 80 % las unidades de cómputo (CU) de las cuentas de tokens y ofrecer compatibilidad nativa con IA en la cadena. Pero SOL tiene dificultades cerca de los 70 $, y la actividad en la cadena se ha enfriado drásticamente de octubre a noviembre. El «panorama general» de la oferta ya está trazado; el dinero del lado de la demanda aún no ha llegado.
🗺️ Lo que realmente dice la hoja de ruta (sin ruido)
La postura del director ejecutivo de Anza, Brennan Watt, en Breakpoint Londres fue clara:
⚡ Duplicación de la capacidad de cómputo: de aproximadamente 250 millones de CU/s a 500 millones de CU/s. Nota: la referencia oficial no incluye datos de pruebas comparativas ni indica cuánto TPS real supondría.
💸 Reducción del 80 % del CU en las transacciones de cuentas de tokens: dirigida a las operaciones de cuentas de tokens asociadas. La pregunta es: ¿abarca solo las transferencias básicas o también las operaciones con tokens dentro de protocolos DeFi? Si se trata de lo primero, los usuarios habituales apenas notarán el espacio liberado.
🧠 Compatibilidad nativa con IA on-chain: el procesamiento vectorial permite ejecutar modelos directamente on-chain. Esto se complementa con la plataforma del ecosistema SolanaAI de la Fundación Solana y Pay.sh (que admite pagos de agentes de IA para más de 100 API). El ecosistema de Solana ya cuenta con más de 120 equipos que desarrollan productos relacionados con la IA.
🔗 Límite de cuentas: de 64 a 96. Una transacción puede interactuar con más pools de liquidez, lo que favorece a los agregadores.
🏗️ Rotor reemplaza a Turbine + Constellation: reduce la latencia e incorpora un segundo proponente de bloques para intensificar la competencia entre validadores.
⚠️ La frase más importante viene del propio Watt: «No hacemos hojas de ruta plurianuales; lanzamos actualizaciones directamente». Traducción: sin calendario de entrega, sin secuencia ni criterios de aceptación.
📉 El mercado vota con los pies: vientos técnicos favorables ≠ presión compradora
En torno al anuncio de la hoja de ruta, la situación de SOL es incómoda:
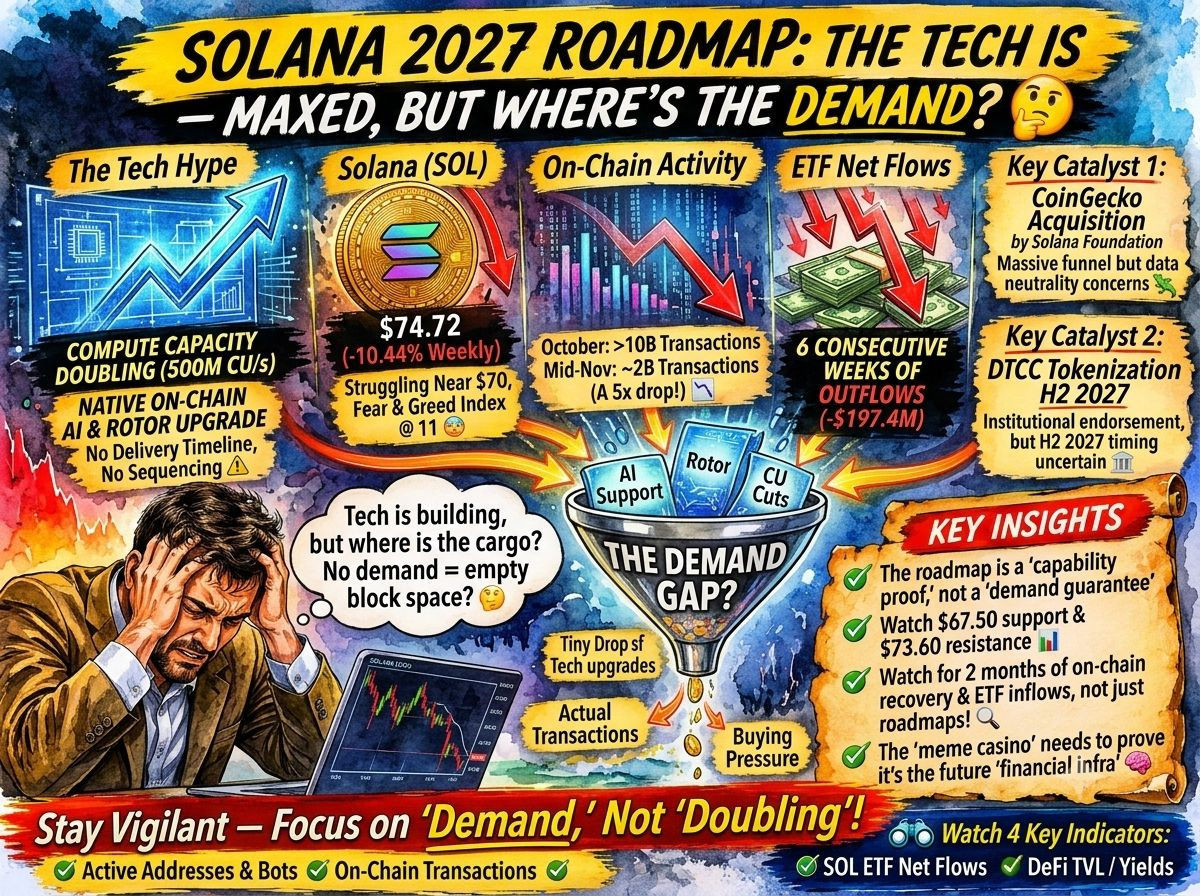
Acción del precio: SOL cayó a 67,37 $ el 15 de noviembre, su nivel más bajo desde junio. Al 18 de noviembre, rondaba los 74,72 $, todavía con una caída semanal del 10,44 %. El Índice de Miedo y Codicia llegó a marcar 11 (miedo extremo).
Actividad on-chain: En octubre, Solana procesó más de 10.000 millones de transacciones, pero a mediados de noviembre apenas había superado los 2.000 millones: una brecha de 5 veces. Por supuesto, el retroceso de la actividad de los bots puede ser un factor, pero lo que ve el mercado es una «actividad en enfriamiento».
Flujos de ETF: Los ETF al contado de Solana en EE. UU. registraron salidas netas de 32,1 millones de dólares en la semana que terminó el 13 de noviembre, prolongando la racha negativa a seis semanas consecutivas, con salidas acumuladas de 197,4 millones de dólares. Los activos netos combinados cayeron de 1.310 millones a 1.140 millones de dólares.
Señales de derivados: En OKX, la proporción de cuentas largas/cortas de SOL cayó de 3,77 el 11 de noviembre a 2,74 el 15 de noviembre, y la tasa de financiación se volvió negativa. Sigue habiendo posiciones largas, pero la confianza se está evaporando.
🏢 Tenencias/acciones de «Solana Company»: sin divulgación oficial de una «cartera», pero con movimientos concretos
Preguntaste por la «cartera publicada en el sitio web de la empresa»: ni la Fundación Solana ni Anza han divulgado públicamente una cartera de tokens. Pero durante Breakpoint hubo dos movimientos oficiales concretos que los operadores deberían tener en cuenta:
1. La Fundación Solana adquiere una participación mayoritaria en CoinGecko
La noticia se dio a conocer el 17 de noviembre, último día de Breakpoint. No se divulgaron el importe ni la valoración. El plan es integrar funciones de trading basadas en Solana en CoinGecko, GeckoTerminal y la aplicación. CoinGecko tiene aproximadamente 18 millones de usuarios registrados y proporciona datos a unas 180.000 aplicaciones. El impacto directo en SOL está en el canal de distribución: si los usuarios de CoinGecko pueden operar con activos de Solana directamente en la plataforma, se crea una enorme vía de acceso al ecosistema. Sin embargo, han surgido inquietudes sobre la «neutralidad de los datos», con comparaciones con la adquisición de CoinMarketCap por parte de Binance, y conviene vigilar el costo que esto pueda tener para la confianza a largo plazo.
2. El servicio de tokenización de DTCC se conectará a Solana (segundo semestre de 2027)
Esta noticia la publicó el propio sitio web de Solana. En 2025, la filial depositaria de DTCC prestó servicios de custodia y administración de activos para valores por valor de 114 billones de dólares. El plan es permitir la tokenización en Solana de los activos elegibles bajo custodia de DTC durante el segundo semestre de 2027. Este es uno de los respaldos institucionales de mayor peso que Solana ha recibido hasta la fecha, pero el calendario coincide con el «2027» de la hoja de ruta; el ritmo real de implementación es incierto.
🥊 Frentes paralelos: ¿con quién compite realmente Solana por cuota de mercado?
Ethereum + L2: La «liquidez unificada en una sola capa» de Solana la diferencia, pero Base/Arbitrum ya ofrecen a los usuarios una experiencia «barata y rápida» mediante L2, sin exigir los requisitos de hardware de Solana. Si la hoja de ruta de 2027 eleva aún más los requisitos de hardware de los validadores (la compatibilidad con IA requiere más capacidad de cómputo), el coeficiente de Nakamoto podría seguir cayendo desde el nivel actual, de aproximadamente 20, lo que sería negativo para la adopción institucional.
Sui / Aptos: Ambas impulsan la ejecución paralela, pero la profundidad de sus ecosistemas y su liquidez están muy por detrás de las de Solana. No representan una amenaza directa a corto plazo.
Hyperliquid: Una cadena vertical especializada en derivados que ha captado parte del volumen de trading gracias a su enfoque extremo. La hoja de ruta de Solana incluye «modelos de fijación de precios de opciones on-chain», en cierta medida como respuesta a este frente, pero la ventaja de ser pionero de Hyperliquid ya está bien consolidada.
BNB Chain / Tron: El foso defensivo de la liquidación con monedas estables es muy profundo. La circulación de USDT en Tron es algo que Solana no puede alcanzar a corto plazo.
❓ Preguntas que los operadores deberían hacerse, pero nadie responde
«Se duplica la capacidad de cómputo, ¿y luego qué?». Si no hay suficiente demanda real on-chain para llenar esos 500 millones de CU/s, ¿de qué sirve duplicarla? La brecha en el volumen de transacciones entre octubre y noviembre ya lo demuestra: el cuello de botella de Solana no es «si puede procesar más», sino «si alguien necesita usarla».
«El espacio liberado al reducir un 80 % el CU: ¿quién lo usará?». Las operaciones con cuentas de tokens ahorran recursos, pero si los rendimientos de DeFi no son atractivos, el trading de memecoins está retrocediendo y los pagos de agentes de IA todavía están «muy verdes» (en palabras del propio Raoul Pal en la misma conferencia), el espacio liberado en los bloques simplemente quedará vacío.
«Seis semanas de salidas de ETF + retiros de staking de grandes inversores»: estas presiones por el lado de la oferta son cosas que la hoja de ruta no puede resolver.
🎯 Una frase para los operadores
La hoja de ruta de Solana para 2027 es una «prueba de capacidad», no una «garantía de demanda». A largo plazo, si se concreta la tokenización de DTCC, los pagos de agentes de IA realmente escalan y funciona el canal de distribución de CoinGecko, la lógica de valoración de SOL podría pasar de «casino de memecoins» a «infraestructura financiera». Pero ahora mismo lo que vemos es esto: el equipo técnico construye barcos frenéticamente, pero la carga aún no ha llegado al muelle. Los operadores a corto plazo deberían vigilar el soporte de 67,50 $ (mínimo de noviembre) y la resistencia de 73,60 $; quienes mantengan posiciones a medio y largo plazo deben esperar dos meses consecutivos de recuperación de la actividad on-chain y entradas netas sostenidas en los ETF, no otra hoja de ruta. 🚢📉


#BTCReboundsAbove$60KAmidWhaleDipBuying #CaliforniaNvidiaProbeExaminesPotentialCriminalViolations #BlackRockLaunchesHKDollarDigitalLiquidityFund #NvidiaLoses$2.7TrillionInMonthAndAHalf