Hoy alguien está promocionando PENDLE con el argumento de que «la relación capitalización de mercado/TVL es de solo 0,24x, el 80 % de los ingresos se destina a recompras y será una apuesta clave para el próximo mercado alcista». Revisé las cifras y, en general, son correctas. Mi conclusión: no compro.
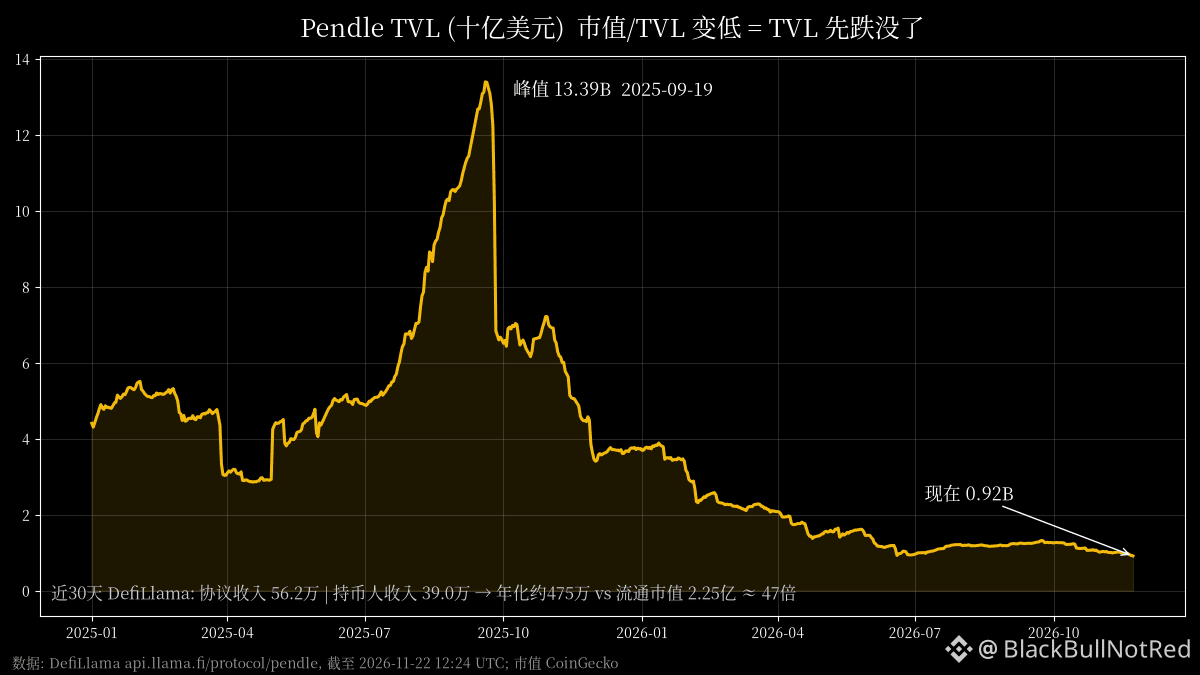
Primero, veamos de dónde sale ese 0,24x. Según DefiLlama, el TVL de Pendle alcanzó un máximo de 13.390 millones de dólares el 19 de septiembre de 2025; ahora está en 916 millones, una caída del 93 %. La relación es baja no porque el token esté barato, sino porque el denominador se desplomó primero. Además, el TVL de Pendle consiste en el capital que los usuarios depositan para crear PT/YT, no es dinero del protocolo. Comparar la capitalización de mercado con esa cifra no tiene mucho sentido. Lo que realmente importa es cuántas comisiones puede generar ese capital en un año.
Según los datos de DefiLlama, los ingresos del protocolo en los últimos 30 días fueron de 562.000 dólares, lo que equivale a unos 6,83 millones anualizados. En el último año fueron 11,84 millones. Es decir, el ritmo actual de ingresos está más de un 40 % por debajo del promedio del último año.
Ahora veamos lo de las «recompras del 80 %». La documentación oficial lo deja muy claro: el 80 % de las comisiones de Yield y Swap se destina a recomprar PENDLE, y luego se distribuye hasta el 100 % en forma de sPENDLE a los titulares activos de sPENDLE. Ojo: se distribuye entre quienes hacen staking, no se quema. La oferta circulante no disminuye con las recompras; los tokens simplemente pasan de manos de vendedores a las de quienes hacen staking. Quienes tienen tokens sin hacer staking no reciben nada.
Hagamos las cuentas de cuánto reciben los titulares: los ingresos para los titulares, según DefiLlama, fueron de 390.000 dólares en los últimos 30 días, unos 4,75 millones anualizados. Con una capitalización de mercado circulante de 225 millones, la relación es de unas 47 veces y el rendimiento por recompras apenas supera el 2 %. Si usamos los 8,94 millones del último año, la relación sigue siendo de 25 veces. ¿A esto le llaman una veterana de DeFi infravalorada? Es una valoración normal para un mercado bajista, donde los ingresos se contraen junto con el TVL.
Además, hay 174 millones de tokens en circulación de un suministro total de 282 millones; el 38 % todavía no está en circulación.
El producto de Pendle no tiene nada de malo, y el sector del trading de tipos de interés es real. Pero sus ingresos dependen casi por completo del TVL y de las fluctuaciones de los tipos de interés on-chain. Para que se recupere, primero hay que ver que vuelvan el TVL y las comisiones, en lugar de fijarse en un denominador que ya se ha reducido a la mitad varias veces y decir que está barato.
#PENDLE
Primero, veamos de dónde sale ese 0,24x. Según DefiLlama, el TVL de Pendle alcanzó un máximo de 13.390 millones de dólares el 19 de septiembre de 2025; ahora está en 916 millones, una caída del 93 %. La relación es baja no porque el token esté barato, sino porque el denominador se desplomó primero. Además, el TVL de Pendle consiste en el capital que los usuarios depositan para crear PT/YT, no es dinero del protocolo. Comparar la capitalización de mercado con esa cifra no tiene mucho sentido. Lo que realmente importa es cuántas comisiones puede generar ese capital en un año.
Según los datos de DefiLlama, los ingresos del protocolo en los últimos 30 días fueron de 562.000 dólares, lo que equivale a unos 6,83 millones anualizados. En el último año fueron 11,84 millones. Es decir, el ritmo actual de ingresos está más de un 40 % por debajo del promedio del último año.
Ahora veamos lo de las «recompras del 80 %». La documentación oficial lo deja muy claro: el 80 % de las comisiones de Yield y Swap se destina a recomprar PENDLE, y luego se distribuye hasta el 100 % en forma de sPENDLE a los titulares activos de sPENDLE. Ojo: se distribuye entre quienes hacen staking, no se quema. La oferta circulante no disminuye con las recompras; los tokens simplemente pasan de manos de vendedores a las de quienes hacen staking. Quienes tienen tokens sin hacer staking no reciben nada.
Hagamos las cuentas de cuánto reciben los titulares: los ingresos para los titulares, según DefiLlama, fueron de 390.000 dólares en los últimos 30 días, unos 4,75 millones anualizados. Con una capitalización de mercado circulante de 225 millones, la relación es de unas 47 veces y el rendimiento por recompras apenas supera el 2 %. Si usamos los 8,94 millones del último año, la relación sigue siendo de 25 veces. ¿A esto le llaman una veterana de DeFi infravalorada? Es una valoración normal para un mercado bajista, donde los ingresos se contraen junto con el TVL.
Además, hay 174 millones de tokens en circulación de un suministro total de 282 millones; el 38 % todavía no está en circulación.
El producto de Pendle no tiene nada de malo, y el sector del trading de tipos de interés es real. Pero sus ingresos dependen casi por completo del TVL y de las fluctuaciones de los tipos de interés on-chain. Para que se recupere, primero hay que ver que vuelvan el TVL y las comisiones, en lugar de fijarse en un denominador que ya se ha reducido a la mitad varias veces y decir que está barato.
#PENDLE