$AAVE y $ZEC generó todo el dinero fuera de muestra, y aun así la estrategia fracasó.
Laboratorio de backtesting n.º 2: cuando una altcoin se desvía del BTC, ¿vuelve a su nivel?
La idea: descontar el BTC de cada altcoin (beta de los 90 días anteriores), sumar el movimiento restante durante 5 o 7 días y, cuando se desvíe entre 1,5 y 2,5 desviaciones estándar, tomar la posición contraria con una cobertura en BTC. Mantenerla durante 1, 3 o 5 días. Comisiones y deslizamiento del 0,25 % por operación.
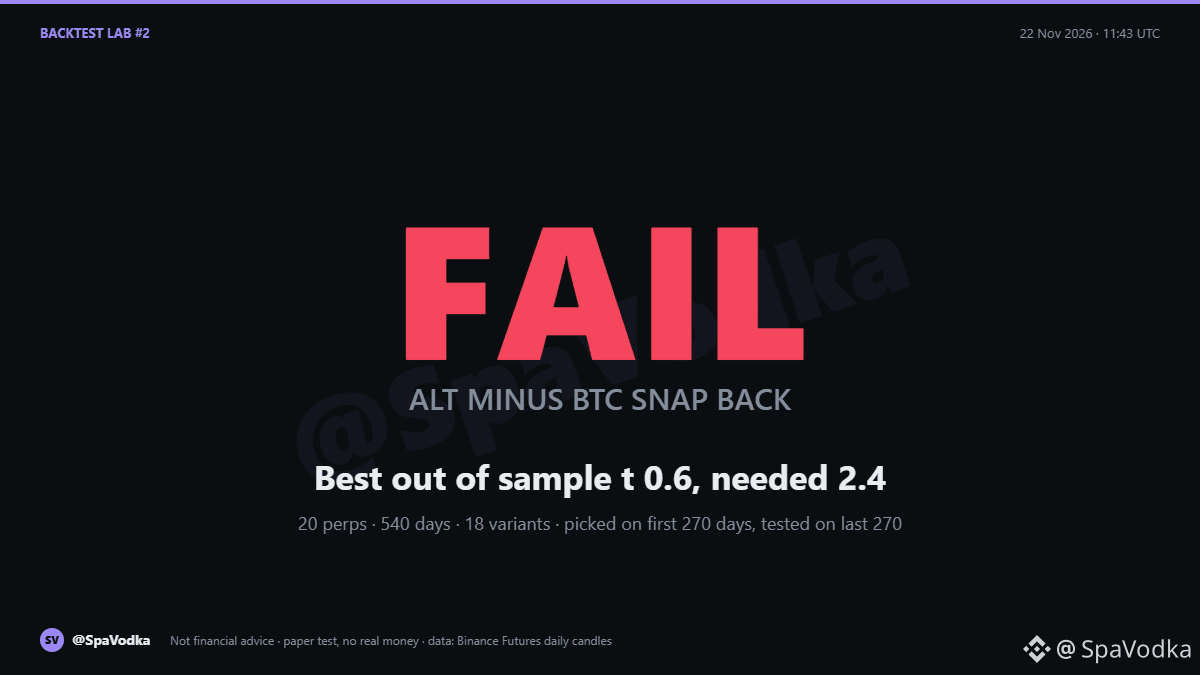
Datos: 20 contratos perpetuos en USDT, 540 días de velas diarias, 18 variantes. Los parámetros se eligieron usando los primeros 270 días y se probaron en los últimos 270, que el modelo nunca había visto. Con 18 variantes, una ventaja real necesita un valor t de al menos 2,4.
Resultado: las 18 variantes perdieron dinero en la primera mitad. La elegida con esos datos (desviación de 5 días, 2,5 sigmas, mantenimiento de 5 días) rindió +1,7 % por semana fuera de muestra (rendimientos de las operaciones sumados por semana), t = 0,6, 59 % de operaciones ganadoras y un 33 % de probabilidad de atravesar un período de 30 días con pérdidas. 9 de las 18 variantes terminaron en positivo fuera de muestra, lo que equivale a lanzar una moneda. Casi todo el resultado vino de dos pares: AAVE y ZEC aportaron 98 puntos; los demás pares perdieron 32 en conjunto.
Veredicto: FRACASO. No hay ventaja en la primera mitad, y la segunda se debe a dos monedas con suerte.
Qué hago con esto: no la opero.
Lo siguiente de la lista: extremos de financiación, períodos de desbloqueo, de viernes a lunes. ¿Cuál debería probar después?
Esto no es asesoramiento financiero.
#Backtesting #TradingStrategy #AAVE
Laboratorio de backtesting n.º 2: cuando una altcoin se desvía del BTC, ¿vuelve a su nivel?
La idea: descontar el BTC de cada altcoin (beta de los 90 días anteriores), sumar el movimiento restante durante 5 o 7 días y, cuando se desvíe entre 1,5 y 2,5 desviaciones estándar, tomar la posición contraria con una cobertura en BTC. Mantenerla durante 1, 3 o 5 días. Comisiones y deslizamiento del 0,25 % por operación.
Datos: 20 contratos perpetuos en USDT, 540 días de velas diarias, 18 variantes. Los parámetros se eligieron usando los primeros 270 días y se probaron en los últimos 270, que el modelo nunca había visto. Con 18 variantes, una ventaja real necesita un valor t de al menos 2,4.
Resultado: las 18 variantes perdieron dinero en la primera mitad. La elegida con esos datos (desviación de 5 días, 2,5 sigmas, mantenimiento de 5 días) rindió +1,7 % por semana fuera de muestra (rendimientos de las operaciones sumados por semana), t = 0,6, 59 % de operaciones ganadoras y un 33 % de probabilidad de atravesar un período de 30 días con pérdidas. 9 de las 18 variantes terminaron en positivo fuera de muestra, lo que equivale a lanzar una moneda. Casi todo el resultado vino de dos pares: AAVE y ZEC aportaron 98 puntos; los demás pares perdieron 32 en conjunto.
Veredicto: FRACASO. No hay ventaja en la primera mitad, y la segunda se debe a dos monedas con suerte.
Qué hago con esto: no la opero.
Lo siguiente de la lista: extremos de financiación, períodos de desbloqueo, de viernes a lunes. ¿Cuál debería probar después?
Esto no es asesoramiento financiero.
#Backtesting #TradingStrategy #AAVE