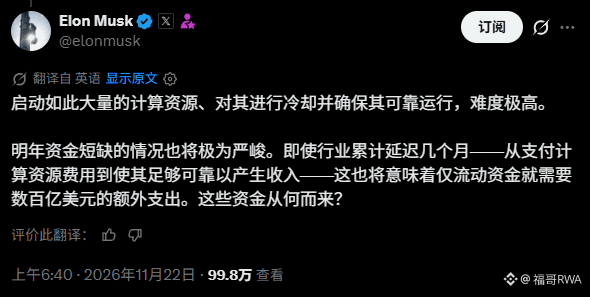
换个角度看:不是AI行业“缺钱”,而是AI的融资逻辑正在从“风投叙事”切换成“基础设施债务”。 钱并没有消失,只是不再愿意为“买GPU—等收入”的中间空窗期承担股权风险。
真正稀缺的不是美元,而是能签长期购电协议、拿到并网许可、锁定大客户长约的资产。资本市场暴跌,未必是担心需求证伪,而是在重估分母:AI公司从成长股变成重资产公用事业,估值体系当然要换。
所以“全行业集体延迟几个月”更像局部风险,不是全局必然。超大厂会用自有现金流和长约优先保交付,被挤出的是没有长约、没有电力、没有非算力收入的纯租赁商。
我的意见:别只盯“谁现金先见底”,更要看“谁手里有电、有地、有长协”。 未来一年,钱会继续流向能源和电网侧,而不是均匀流向所有AI公司。股价不涨不等于技术停步,只说明资本市场开始给“物理基础设施”定价。
真正稀缺的不是美元,而是能签长期购电协议、拿到并网许可、锁定大客户长约的资产。资本市场暴跌,未必是担心需求证伪,而是在重估分母:AI公司从成长股变成重资产公用事业,估值体系当然要换。
所以“全行业集体延迟几个月”更像局部风险,不是全局必然。超大厂会用自有现金流和长约优先保交付,被挤出的是没有长约、没有电力、没有非算力收入的纯租赁商。
我的意见:别只盯“谁现金先见底”,更要看“谁手里有电、有地、有长协”。 未来一年,钱会继续流向能源和电网侧,而不是均匀流向所有AI公司。股价不涨不等于技术停步,只说明资本市场开始给“物理基础设施”定价。