Saylor dice de boquilla que nunca venderá monedas, pero en realidad ya está preparando una salida por si tiene que hacerlo.
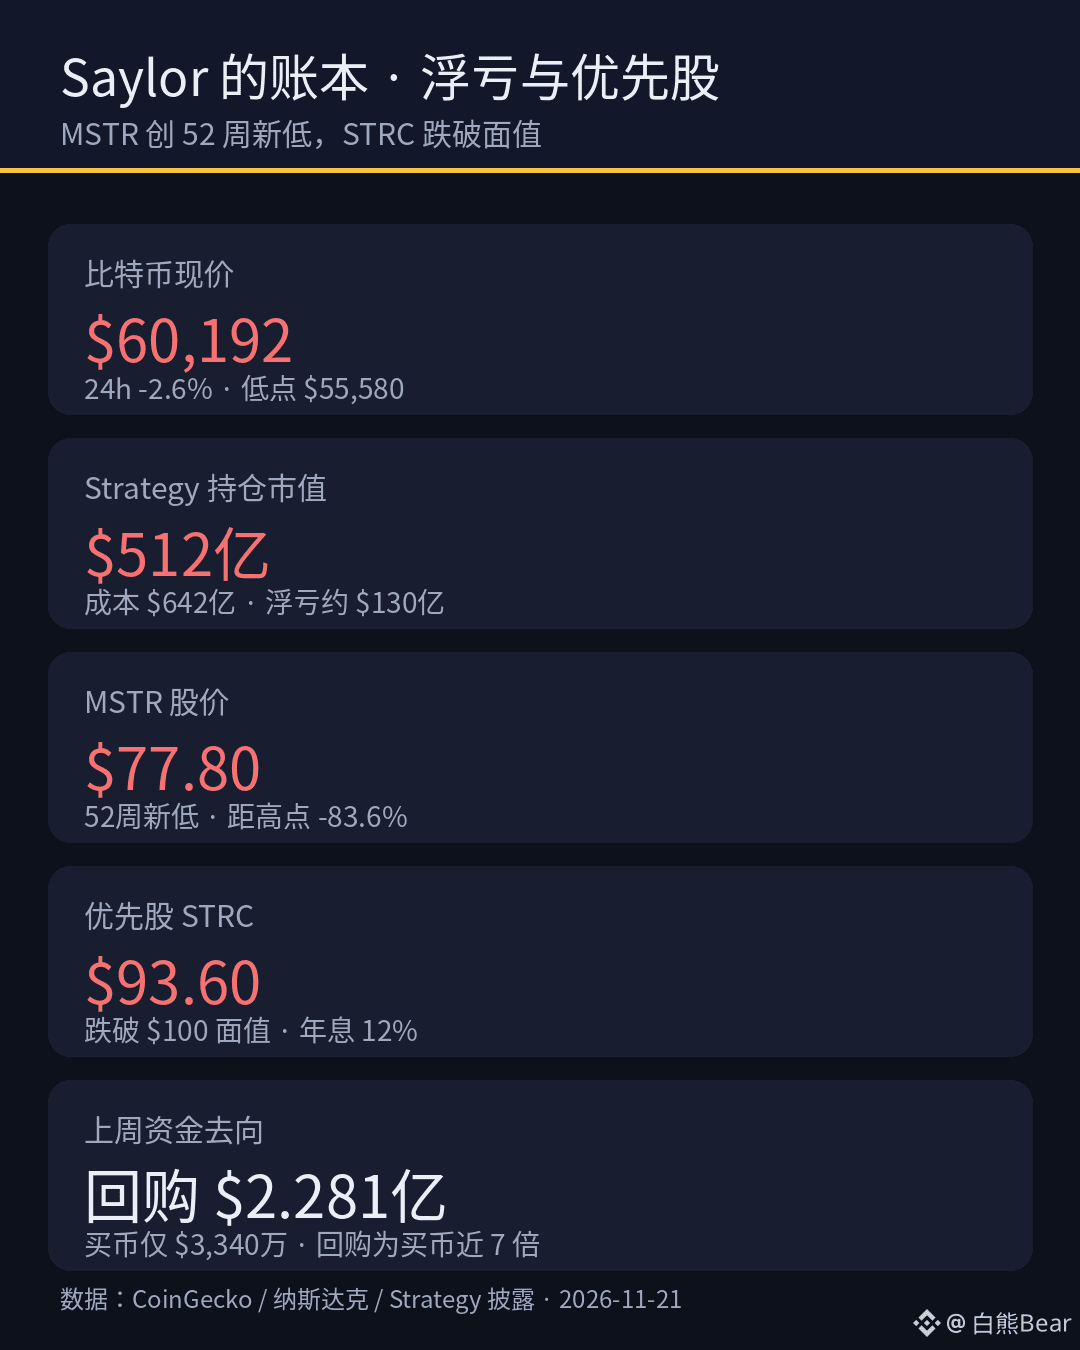
Strategy tiene 850,849 bitcoins en sus manos, con un precio medio de 75,454 dólares y un costo de 64.2 mil millones de dólares. Cuando Bitcoin cayó al mínimo de 55,580 dólares, ese montón de monedas solo valía 47.3 mil millones de dólares, dejando una pérdida no realizada de unos 17 mil millones de dólares. Incluso tomando la recuperación actual hasta 60,192 dólares, la pérdida no realizada sigue siendo de unos 13 mil millones de dólares.
Lo que más llama la atención es la acción. MSTR cerró el viernes pasado en 77.80 dólares, marcando un mínimo de 52 semanas; cayó un 31% en cinco días y ya está un 83.6% por debajo del máximo de 473.83 dólares de noviembre de 2024. Bitcoin ha bajado alrededor de un 55% desde su máximo en esta ronda, pero las acciones de Saylor han caído aún más que la moneda, lo que indica que el mercado ya no la compra como una posición larga apalancada en Bitcoin, sino que está descontando su balance.
El verdadero punto de presión no está en el precio de la moneda, sino en la acción preferente STRC. Esta acción preferente, con un cupón anual del 12% y anclada a un valor nominal de 100 dólares, ya ha caído a 93.60 dólares. La semana pasada Strategy gastó 228.1 millones de dólares en recomprar STRC, mientras que solo gastó 33.4 millones de dólares en comprar Bitcoin; el dinero destinado a la recompra fue casi 7 veces el destinado a comprar monedas. El propio Saylor también aflojó el discurso: se puede reducir el tamaño de STRC a 5 mil millones de dólares, e incluso se pueden vender monedas para proteger la acción preferente. Con eso, la imagen de “nunca vender monedas” ya quedó rota.
No creo que Saylor venda de inmediato; todavía tiene 5.07 mil millones de dólares en reservas de efectivo, suficientes para pagar unos 40 meses de dividendos e intereses. Además, tiene reservas netas de 35 mil millones de dólares, y todos sus bitcoins están libres de garantías, así que está mucho más sólido que en 2022. Pero la lógica ya cambió: antes era emitir acciones para comprar monedas; ahora es emitir acciones para recomprar acciones preferentes. La velocidad a la que se diluye a los accionistas no ha cambiado, pero el dinero ya no fluye hacia Bitcoin. El 30 de noviembre, MSCI también sacará a MSTR del índice, y la presión vendedora de los fondos pasivos aún no ha llegado.
Mi conclusión es que, ahora mismo, MSTR no es un amplificador de Bitcoin, sino un barómetro del juego de capital de Saylor. Si el precio de la moneda se estabiliza, no necesariamente la seguirá al alza; si vuelve a bajar, el agujero de la acción preferente lo obligará a actuar primero.
¿Qué creen ustedes: Saylor venderá primero monedas, o seguirá diluyendo a los accionistas para proteger STRC?
$BTC #Strategy #比特币财库
Strategy tiene 850,849 bitcoins en sus manos, con un precio medio de 75,454 dólares y un costo de 64.2 mil millones de dólares. Cuando Bitcoin cayó al mínimo de 55,580 dólares, ese montón de monedas solo valía 47.3 mil millones de dólares, dejando una pérdida no realizada de unos 17 mil millones de dólares. Incluso tomando la recuperación actual hasta 60,192 dólares, la pérdida no realizada sigue siendo de unos 13 mil millones de dólares.
Lo que más llama la atención es la acción. MSTR cerró el viernes pasado en 77.80 dólares, marcando un mínimo de 52 semanas; cayó un 31% en cinco días y ya está un 83.6% por debajo del máximo de 473.83 dólares de noviembre de 2024. Bitcoin ha bajado alrededor de un 55% desde su máximo en esta ronda, pero las acciones de Saylor han caído aún más que la moneda, lo que indica que el mercado ya no la compra como una posición larga apalancada en Bitcoin, sino que está descontando su balance.
El verdadero punto de presión no está en el precio de la moneda, sino en la acción preferente STRC. Esta acción preferente, con un cupón anual del 12% y anclada a un valor nominal de 100 dólares, ya ha caído a 93.60 dólares. La semana pasada Strategy gastó 228.1 millones de dólares en recomprar STRC, mientras que solo gastó 33.4 millones de dólares en comprar Bitcoin; el dinero destinado a la recompra fue casi 7 veces el destinado a comprar monedas. El propio Saylor también aflojó el discurso: se puede reducir el tamaño de STRC a 5 mil millones de dólares, e incluso se pueden vender monedas para proteger la acción preferente. Con eso, la imagen de “nunca vender monedas” ya quedó rota.
No creo que Saylor venda de inmediato; todavía tiene 5.07 mil millones de dólares en reservas de efectivo, suficientes para pagar unos 40 meses de dividendos e intereses. Además, tiene reservas netas de 35 mil millones de dólares, y todos sus bitcoins están libres de garantías, así que está mucho más sólido que en 2022. Pero la lógica ya cambió: antes era emitir acciones para comprar monedas; ahora es emitir acciones para recomprar acciones preferentes. La velocidad a la que se diluye a los accionistas no ha cambiado, pero el dinero ya no fluye hacia Bitcoin. El 30 de noviembre, MSCI también sacará a MSTR del índice, y la presión vendedora de los fondos pasivos aún no ha llegado.
Mi conclusión es que, ahora mismo, MSTR no es un amplificador de Bitcoin, sino un barómetro del juego de capital de Saylor. Si el precio de la moneda se estabiliza, no necesariamente la seguirá al alza; si vuelve a bajar, el agujero de la acción preferente lo obligará a actuar primero.
¿Qué creen ustedes: Saylor venderá primero monedas, o seguirá diluyendo a los accionistas para proteger STRC?
$BTC #Strategy #比特币财库