Qué hizo Buffett cuando se desplomó el mercado
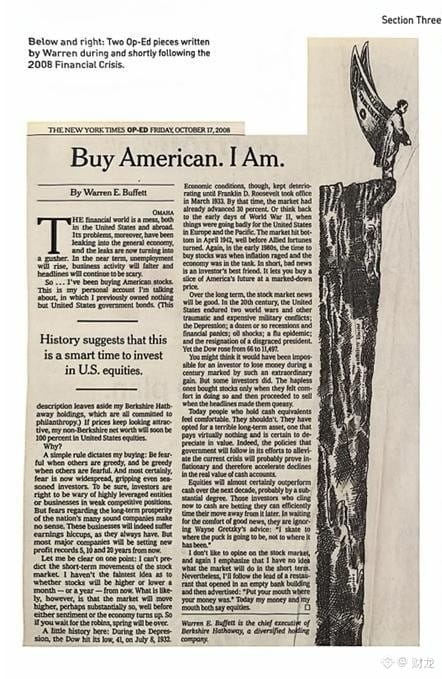
El 16 de octubre de 2008, mientras las acciones estadounidenses se desplomaban, Buffett publicó un artículo en The New York Times. El título era una sola frase: «Buy American. I Am.», que significa «Compra estadounidense. Yo lo hago».
Todo el mundo conoce el contexto de entonces: la crisis de las hipotecas subprime había estallado por completo y los mercados financieros de Estados Unidos y del extranjero estaban hechos un desastre. El problema se extendió del sistema financiero a la economía real. Según sus propias palabras, «las filtraciones se habían convertido en un torrente». Tampoco pasó por alto el lado negativo: a corto plazo, el desempleo aumentaría, la actividad comercial se estancaría y los titulares seguirían siendo aterradores.
Precisamente en ese momento, empezó a comprar acciones estadounidenses con su cuenta personal. Hasta entonces, esa cuenta solo contenía bonos del Tesoro de Estados Unidos. Las posiciones de Berkshire no estaban incluidas: hacía tiempo que había decidido donar esa parte a organizaciones benéficas. También dijo que, mientras las acciones siguieran siendo tan atractivas, pronto convertiría todo su patrimonio neto, fuera de Berkshire, en acciones estadounidenses.
La razón era sencilla: su célebre frase, «Sé temeroso cuando otros sean codiciosos y codicioso cuando otros sean temerosos».
En aquel entonces, el pánico estaba por todas partes, y ni siquiera los veteranos podían soportarlo. A su juicio, no había nada de malo en evitar las empresas muy apalancadas y con poca competitividad, pero no tenía sentido temer por las perspectivas a largo plazo de un gran número de compañías excelentes. Sus beneficios fluctuarían a corto plazo, como siempre, pero, si mirabas a cinco, diez o veinte años vista, la mayoría de las empresas líderes acabarían registrando beneficios récord.
También dejó algo claro de antemano: no sabía si el mercado subiría o bajaría dentro de un mes o de un año. Solo estaba seguro de una cosa: el mercado se recuperaría antes que el estado de ánimo de los inversores y que la economía real, y posiblemente mucho antes y con una subida considerable. Puso un ejemplo: si esperas a que lleguen los petirrojos para actuar, la primavera ya habrá terminado.
Citó algunos ejemplos históricos.
Durante la Gran Depresión, el Dow Jones tocó fondo en 41 puntos el 8 de julio de 1932. Sin embargo, la economía siguió deteriorándose hasta que Roosevelt asumió la presidencia en marzo de 1933. Para entonces, el mercado ya había subido un 30 %.
Al comienzo de la Segunda Guerra Mundial, las fuerzas estadounidenses sufrieron una derrota tras otra en Europa y el Pacífico, pero el mercado tocó fondo en abril de 1942, mucho antes de que los Aliados cambiaran el rumbo de la guerra.
A principios de los años ochenta, con la inflación descontrolada y la economía hundida en el fango, visto en retrospectiva, era precisamente un buen momento para comprar acciones.
Así que su conclusión era que las malas noticias son las mejores amigas del inversor, porque permiten comprar una parte del futuro de Estados Unidos a precio de rebaja.
Ampliemos ahora la perspectiva. A lo largo del siglo XX, Estados Unidos libró dos guerras mundiales y varios conflictos militares muy costosos; atravesó la Gran Depresión, más de una decena de recesiones y pánicos financieros; sufrió crisis del petróleo y epidemias de gripe, y vio a un presidente dimitir por un escándalo. Aun así, el índice Dow Jones subió de 66 a 11.497 puntos.
Después de más de cien años de subidas, en teoría debería ser difícil perder dinero, pero no fueron pocos los que lo perdieron. La razón es sencilla: siempre compraban cuando el mercado iba bien y se sentían tranquilos, y vendían cuando las noticias daban miedo y se dejaban llevar por el pánico.
Buffett pensaba que quienes se sentían seguros aferrándose al efectivo estaban equivocados. El efectivo casi no genera rendimientos y su valor sin duda se erosiona. Además, las políticas que el Gobierno puso en marcha para rescatar el mercado probablemente impulsarían la inflación, que reduciría aún más su poder adquisitivo real.
Su pronóstico era que, en los próximos diez años, las acciones casi con toda seguridad superarían al efectivo, y a menudo por un margen amplio. Quienes se aferraban al efectivo apostaban, en el fondo, a que podrían acertar el momento preciso para volver a entrar en el mercado, esperando a que llegaran buenas noticias para darse valor. Citó al legendario jugador de hockey Wayne Gretzky: «Patino hacia donde va a estar el disco, no hacia donde está ahora».
Al final del artículo, volvió a recalcar que no le gustaba hacer pronósticos sobre el mercado y que realmente no sabía qué pasaría a corto plazo. Citó el eslogan publicitario de un restaurante ubicado en un antiguo edificio bancario vacío: «Cumplimos lo que decimos: el dinero sigue a las palabras». Ese día, tanto su dinero como sus opiniones apostaron por las acciones.
Cada vez que se desploma el mercado, volver a leer este artículo sigue siendo útil, sobre todo por la manera de actuar de Buffett: admitía que no podía predecir las subidas y bajadas a corto plazo, pero respaldaba sus convicciones a largo plazo con dinero contante y sonante.
El 16 de octubre de 2008, mientras las acciones estadounidenses se desplomaban, Buffett publicó un artículo en The New York Times. El título era una sola frase: «Buy American. I Am.», que significa «Compra estadounidense. Yo lo hago».
Todo el mundo conoce el contexto de entonces: la crisis de las hipotecas subprime había estallado por completo y los mercados financieros de Estados Unidos y del extranjero estaban hechos un desastre. El problema se extendió del sistema financiero a la economía real. Según sus propias palabras, «las filtraciones se habían convertido en un torrente». Tampoco pasó por alto el lado negativo: a corto plazo, el desempleo aumentaría, la actividad comercial se estancaría y los titulares seguirían siendo aterradores.
Precisamente en ese momento, empezó a comprar acciones estadounidenses con su cuenta personal. Hasta entonces, esa cuenta solo contenía bonos del Tesoro de Estados Unidos. Las posiciones de Berkshire no estaban incluidas: hacía tiempo que había decidido donar esa parte a organizaciones benéficas. También dijo que, mientras las acciones siguieran siendo tan atractivas, pronto convertiría todo su patrimonio neto, fuera de Berkshire, en acciones estadounidenses.
La razón era sencilla: su célebre frase, «Sé temeroso cuando otros sean codiciosos y codicioso cuando otros sean temerosos».
En aquel entonces, el pánico estaba por todas partes, y ni siquiera los veteranos podían soportarlo. A su juicio, no había nada de malo en evitar las empresas muy apalancadas y con poca competitividad, pero no tenía sentido temer por las perspectivas a largo plazo de un gran número de compañías excelentes. Sus beneficios fluctuarían a corto plazo, como siempre, pero, si mirabas a cinco, diez o veinte años vista, la mayoría de las empresas líderes acabarían registrando beneficios récord.
También dejó algo claro de antemano: no sabía si el mercado subiría o bajaría dentro de un mes o de un año. Solo estaba seguro de una cosa: el mercado se recuperaría antes que el estado de ánimo de los inversores y que la economía real, y posiblemente mucho antes y con una subida considerable. Puso un ejemplo: si esperas a que lleguen los petirrojos para actuar, la primavera ya habrá terminado.
Citó algunos ejemplos históricos.
Durante la Gran Depresión, el Dow Jones tocó fondo en 41 puntos el 8 de julio de 1932. Sin embargo, la economía siguió deteriorándose hasta que Roosevelt asumió la presidencia en marzo de 1933. Para entonces, el mercado ya había subido un 30 %.
Al comienzo de la Segunda Guerra Mundial, las fuerzas estadounidenses sufrieron una derrota tras otra en Europa y el Pacífico, pero el mercado tocó fondo en abril de 1942, mucho antes de que los Aliados cambiaran el rumbo de la guerra.
A principios de los años ochenta, con la inflación descontrolada y la economía hundida en el fango, visto en retrospectiva, era precisamente un buen momento para comprar acciones.
Así que su conclusión era que las malas noticias son las mejores amigas del inversor, porque permiten comprar una parte del futuro de Estados Unidos a precio de rebaja.
Ampliemos ahora la perspectiva. A lo largo del siglo XX, Estados Unidos libró dos guerras mundiales y varios conflictos militares muy costosos; atravesó la Gran Depresión, más de una decena de recesiones y pánicos financieros; sufrió crisis del petróleo y epidemias de gripe, y vio a un presidente dimitir por un escándalo. Aun así, el índice Dow Jones subió de 66 a 11.497 puntos.
Después de más de cien años de subidas, en teoría debería ser difícil perder dinero, pero no fueron pocos los que lo perdieron. La razón es sencilla: siempre compraban cuando el mercado iba bien y se sentían tranquilos, y vendían cuando las noticias daban miedo y se dejaban llevar por el pánico.
Buffett pensaba que quienes se sentían seguros aferrándose al efectivo estaban equivocados. El efectivo casi no genera rendimientos y su valor sin duda se erosiona. Además, las políticas que el Gobierno puso en marcha para rescatar el mercado probablemente impulsarían la inflación, que reduciría aún más su poder adquisitivo real.
Su pronóstico era que, en los próximos diez años, las acciones casi con toda seguridad superarían al efectivo, y a menudo por un margen amplio. Quienes se aferraban al efectivo apostaban, en el fondo, a que podrían acertar el momento preciso para volver a entrar en el mercado, esperando a que llegaran buenas noticias para darse valor. Citó al legendario jugador de hockey Wayne Gretzky: «Patino hacia donde va a estar el disco, no hacia donde está ahora».
Al final del artículo, volvió a recalcar que no le gustaba hacer pronósticos sobre el mercado y que realmente no sabía qué pasaría a corto plazo. Citó el eslogan publicitario de un restaurante ubicado en un antiguo edificio bancario vacío: «Cumplimos lo que decimos: el dinero sigue a las palabras». Ese día, tanto su dinero como sus opiniones apostaron por las acciones.
Cada vez que se desploma el mercado, volver a leer este artículo sigue siendo útil, sobre todo por la manera de actuar de Buffett: admitía que no podía predecir las subidas y bajadas a corto plazo, pero respaldaba sus convicciones a largo plazo con dinero contante y sonante.