
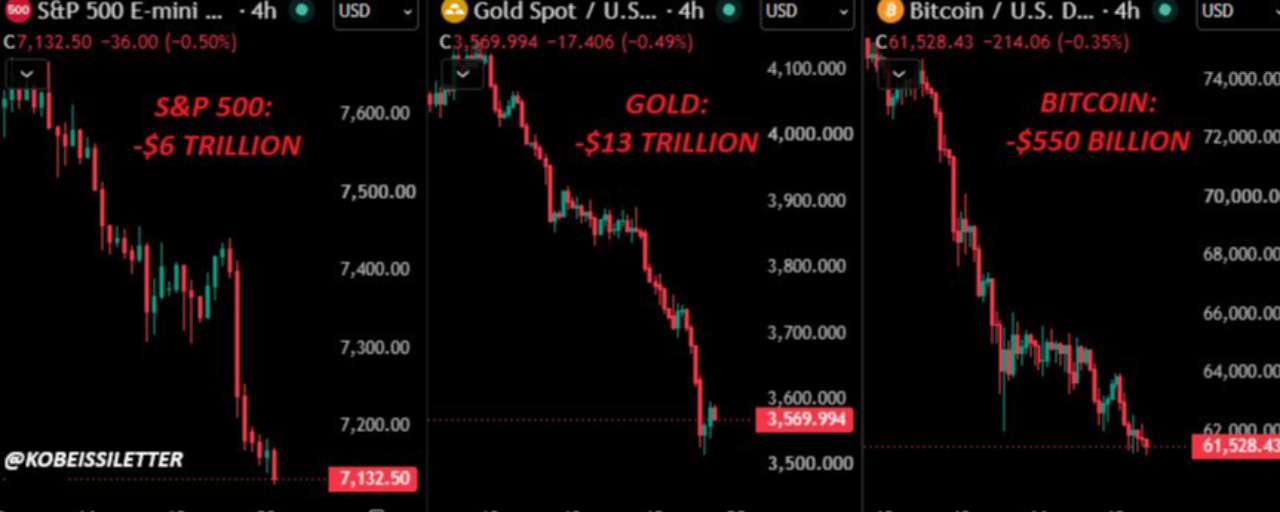


Las acciones estadounidenses han perdido un promedio de 225.000 millones de dólares de valor de mercado al día durante 31 sesiones consecutivas, y 6 billones de dólares desde que el S&P 500 marcó un récord por última vez el 6 de octubre. The Kobeissi Letter sostiene en una nueva nota que este movimiento es una corrección normal, no el estallido de una burbuja de IA.
La carta de análisis señala el gasto de capital como detonante. El capex combinado de Amazon, Alphabet, Meta y Microsoft aumentó 36.900 millones de dólares en el tercer trimestre, hasta alcanzar un récord de 201.900 millones, más del doble que un año antes y un 356% más que en el primer trimestre de 2024. Las grandes tecnológicas han gastado 1,6 billones de dólares en tres años, y los inversores han empezado a preguntarse cuándo llegarán los retornos.
Los beneficios se han mantenido firmes. Las empresas del S&P 500 han informado de un crecimiento interanual del BPA del 31,9 % en el tercer trimestre, el más fuerte en al menos cuatro años, y han superado las estimaciones durante 13 trimestres consecutivos.
A juicio de la carta, la política explica otro tramo de la caída. Sostiene que la victoria demócrata en las elecciones de medio mandato puso fin a lo que llama el «Trump Put»: la suposición de que el presidente intervendría cuando cayeran los mercados. Ahora, los inversores descuentan una regulación agresiva de la IA e incluso una prohibición cuando los demócratas tomen el control en enero de 2027. La carta considera exagerados esos temores, pues una prohibición en Estados Unidos dejaría la carrera de la IA en manos de China.
La Fed añade presión. El presidente Warsh ha hecho de una inflación del 2 % su prioridad; la inflación estadounidense lleva 67 meses consecutivos por encima del objetivo y la guerra con Irán se acerca a su día 300. Se prevé que las emisiones de bonos con grado de inversión alcancen los 175.000 millones de dólares en noviembre, un 27 % más que un año antes y la cifra más alta registrada para ese mes.
La salida a bolsa de Anthropic drenó liquidez en el peor momento. La demanda institucional alcanzó los 400.000 millones de dólares y las órdenes minoristas, los 100.000 millones, casi ocho veces los 64.400 millones que la empresa buscaba inicialmente a 78 dólares por acción.
En el sector de los chips, Nvidia ha caído un 40 % en cuestión de semanas después de que la junta directiva destituyera a Jensen Huang, y un informe de un vendedor en corto publicado el 19 de noviembre acusó a AMD de introducir chips de contrabando en China, una afirmación que la carta describe como carente de fundamento. La relación precio-beneficio a futuro del sector tecnológico es la más baja desde marzo de 2020, y Nvidia cotiza a 9 veces sus beneficios, lo que, según la carta, indica que el mercado se niega a creer su previsión de unos 750.000 millones de dólares en ingresos para el año fiscal 2028.
Los indicadores de sentimiento están en niveles extremos. El VIX ha subido más de un 100 % desde su mínimo de octubre y registró el 5 de noviembre su mayor subida en un solo día desde febrero de 2018, mientras que los fondos de cobertura anotaron su mayor salida neta de inversiones tecnológicas en seis semanas en más de una década.
La carta no llega a declarar que se haya tocado fondo y advierte que la volatilidad seguirá elevada y que son posibles nuevas pérdidas. Afirma que otra caída del 10 % aún dejaría al S&P 500 dentro del rango de una corrección saludable y cuestiona las previsiones de caídas superiores al 30 % que circulan actualmente. Según sostiene, los tipos de interés persistentemente más altos, la regulación agresiva, los bajos rendimientos de la IA y la incertidumbre en torno a grandes empresas ya están reflejados en los precios, lo que deja margen para sorpresas positivas. Cuando vuelva la liquidez, espera que los compradores aprovechen las caídas para volver a invertir en empresas tecnológicas de calidad, como hicieron en abril de 2025.