

La pregunta más común ahora mismo: ¿Hay una «burbuja de IA» y ya estalló? Las acciones estadounidenses han perdido ahora un promedio de -$225 mil millones al día durante 31 días de negociación consecutivos. A continuación, ofrecemos un análisis exhaustivo de cómo llegamos hasta aquí, qué está pasando y qué creemos que ocurrirá después.
Desde noviembre de 2022, hemos mantenido una postura muy optimista sobre la IA y la hemos calificado como la mayor revolución tecnológica de la historia. Nuestra idea de «poseer activos o quedarse atrás» se basaba en la combinación de rendimientos impulsados por la innovación e inflación acumulativa.
En las últimas 6 semanas, la inversión en IA ha afrontado una de sus mayores pruebas desde sus inicios, comparable a la de abril de 2025 durante la guerra comercial. Guarda este artículo y consúltalo durante las próximas semanas.
La realidad es que la IA está alterando el statu quo del mercado global, la economía y la civilización. La disrupción genera polarización en el sentimiento, y las fluctuaciones en los precios de los activos no hacen más que exacerbarla.
Eso es exactamente lo que estamos viendo ahora mismo.
Los últimos 45 días han sido caóticos:
Antes de empezar, es importante comprender todo lo que ha ocurrido desde el 6 de octubre, la última vez que el S&P 500 alcanzó un máximo histórico.
S&P 500 y acontecimientos recientes - desde el 6 de octubre de 2026
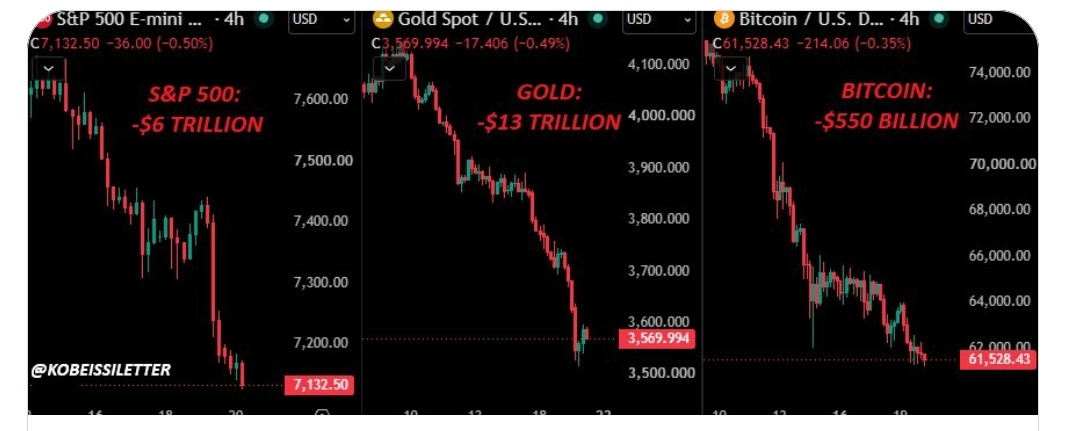
En los últimos 45 días, el mercado ha visto innumerables noticias sobre la guerra con Irán, la temporada de resultados del tercer trimestre de 2026, preocupaciones en torno al CapEx de IA y al flujo de caja libre, la reunión de octubre de la Fed, las elecciones de mitad de mandato en EE. UU., la polémica de Nvidia, $NVDA, y, finalmente, una pérdida de 6 billones de dólares en capitalización bursátil.
Además, la salida a bolsa de Anthropic acaba de captar más de 100.000 millones de dólares, en la mayor OPV de la historia, lo que ha ejercido una clara presión sobre la liquidez del mercado durante las últimas sesiones.
Como inversor en momentos como este, es importante dar un paso atrás y hacerse una pregunta clave: ¿qué ha cambiado y qué está descontado?
Mucho ya está descontado: preocupaciones sobre CapEx y flujo de caja libre:
La venta masiva comenzó principalmente por la preocupación acerca del gasto de capital en IA de las grandes empresas tecnológicas estadounidenses y sus implicaciones para el flujo de caja libre y la rentabilidad en 2027 y 2028.
Son preocupaciones reales.
CapEx y flujo de caja libre - grandes empresas tecnológicas
El CapEx combinado de Amazon, $AMZN, Alphabet, $GOOGL, Meta, $META, y Microsoft, $MSFT, aumentó en 36.900 millones de dólares en el tercer trimestre de 2026, hasta alcanzar un récord de 201.900 millones de dólares.
Esta cifra se ha más que duplicado en los últimos 12 meses y ha aumentado un 356% desde el primer trimestre de 2024. Las grandes tecnológicas ya han gastado 1,6 billones de dólares en CapEx en los últimos 3 años.
Sin embargo, también es importante reconocer que un gasto récord en infraestructura es una condición necesaria para la mayor revolución tecnológica de la historia. Un breve período de flujo de caja libre negativo es el costo a corto plazo de un desarrollo a largo plazo.
Muchos de estos temores ya están descontados, pero persistirán hasta que haya más claridad sobre el retorno de la inversión de este CapEx, probablemente hasta el primer o segundo trimestre de 2027.
Crecimiento del BPA del S&P 500 - tercer trimestre de 2026
Nunca ha habido un mercado con tanto temor y, a la vez, tanto crecimiento. Las empresas del S&P 500 han comunicado hasta ahora un crecimiento interanual del BPA del 31,9% en el tercer trimestre de 2026, la tasa de crecimiento interanual más alta en al menos 4 años.
Los beneficios reales han superado las estimaciones durante 13 trimestres consecutivos; el desarrollo de la IA es más sólido de lo que la mayoría cree.
Los demócratas «arrasaron» en las elecciones de mitad de mandato de EE. UU.: termina la «protección Trump»:
A continuación, creemos que el catalizador de gran parte de la reciente caída de las acciones tecnológicas está relacionado con el resultado de las elecciones de mitad de mandato en EE. UU., que puso fin, en la práctica, a lo que llamamos la «protección Trump».
Como se vio durante el primer mandato del presidente Trump, de 2016 a 2020, y también en lo que va de su segundo mandato, los mercados encuentran objetivamente cierto alivio en momentos de volatilidad cuando el presidente Trump puede influir en ellos. La «protección Trump» es una cobertura: la idea de que, si el mercado se deteriora, el presidente Trump intervendrá, porque para él la estabilidad de los mercados ha sido una prioridad fundamental.
Con la «victoria arrolladora» de los demócratas en las elecciones de mitad de mandato, creemos que la «protección Trump» ha llegado efectivamente a su fin. La siguiente publicación del 4 de noviembre también contribuyó a acelerar el fin de este respaldo:
Congresista de EE. UU. pide prohibir la IA - 4 de noviembre de 2026
La capacidad del presidente Trump para intervenir en los mercados se ha visto parcialmente erosionada por el cambio de control del Senado y la Cámara de Representantes de EE. UU. Los llamamientos a prohibir la IA han ganado fuerza y los mercados han descontado una regulación agresiva y posibles prohibiciones de la IA cuando los demócratas asuman el control en enero de 2027.
Aunque el fin de la «protección Trump» no se revertirá y provocará caídas más pronunciadas en la renta variable estadounidense, creemos que las preocupaciones regulatorias son exageradas.
EE. UU. no prohibirá la IA. Una prohibición así, aunque fuera posible hacerla cumplir, equivaldría a que EE. UU. cediera a China su posición en la carrera mundial por la IA.
Habrá más regulación y probablemente nuevos impuestos, pero el mercado está dando por hecho un escenario más extremo que el que creemos que se hará realidad.
En última instancia, EE. UU. debería querer ganar, independientemente de quién esté en el poder.
La Fed sube los tipos en un mercado inquieto:
Además de las preocupaciones en torno a la inversión en IA y al cambio en el panorama político, la Fed está subiendo los tipos de interés de forma agresiva.
A medida que la guerra con Irán se acerca a su día 300 y la inflación de EE. UU. supera el objetivo del 2% de la Fed por 67 meses consecutivos, el presidente de la Fed, Warsh, ha dejado claro que su máxima prioridad es reducir la inflación al 2%, sin excepciones.
Esto significa que el costo, ya elevado, de construir infraestructura de IA se encarece aún más. Por si fuera poco, la situación de la deuda federal de EE. UU. es todavía peor.
El desarrollo de la IA exige una emisión récord de deuda
Como se muestra arriba, se prevé que las ventas de bonos corporativos de grado de inversión de EE. UU. aumenten en 37.000 millones de dólares interanuales en noviembre, o un 27%, hasta alcanzar los 175.000 millones de dólares, la cifra más alta registrada en cualquier mes de noviembre. Creemos que las subidas de tipos de la Fed en este contexto han contribuido aún más a la inestabilidad reciente. ¿Podría cambiar esto?
Precios del petróleo en EE. UU. - noviembre de 2026
El cambio en el poder político y la reciente caída del mercado han provocado un descenso de alrededor del 22% en los precios del petróleo este mes. Si a esto se suman la inestabilidad del mercado y las perspectivas de la Fed para 2027, estas probablemente cambiarán, sobre todo si queda claro que la guerra con Irán está más cerca de terminar.
El 2 de noviembre publicamos el siguiente análisis sobre los precios del petróleo en EE. UU. de cara a las elecciones de mitad de mandato, en el que anticipábamos una caída por debajo de los 93,00 dólares. Desde entonces, los precios han alcanzado su nivel más bajo desde agosto de 2026. El domingo publicaremos la última edición de The Kobeissi Letter. Considera suscribirte para acceder aquí.
The Kobeissi Letter - 2 de noviembre de 2026
Incluso con la caída de los precios del petróleo, por ahora se mantendrá la tendencia de «tipos más altos durante más tiempo», pero creemos que aumenta la posibilidad de una política menos restrictiva de la Fed hacia mediados de 2027.
Nvidia, AMD y la situación de los chips en China:
En las últimas dos semanas, Nvidia ha perdido a Jensen Huang, el líder de la revolución de la IA; sus acciones han caído un 40% en cuestión de semanas; ahora se acusa a AMD de introducir chips de contrabando en China, y los mercados han descontado importantes preocupaciones sobre las implicaciones.
Nvidia y AMD desde el 6 de octubre de 2026
Como seguramente todos han visto, hemos sido muy contundentes respecto a la situación de Nvidia y adoptamos desde el principio la postura de que Jensen Huang es inocente hasta que se demuestre lo contrario. Pedimos a la junta directiva que mantuviera abierta la posibilidad de que Jensen regresara hasta que una investigación independiente y concluyente estableciera los hechos.
Adoptamos esta postura por lo innovador e influyente que ha sido Jensen Huang para la revolución de la IA y para el éxito de Estados Unidos. El precio de las acciones de Nvidia ahora refleja prácticamente la certeza de que Jensen Huang no regresará y, en la práctica, ha descartado por completo las previsiones futuras de la empresa.
Lo mismo está ocurriendo con AMD, tras un informe de un vendedor en corto publicado el 19 de noviembre que acusaba a la empresa de introducir chips de contrabando en China, una afirmación que dista mucho de estar demostrada.
Como resultado de estos acontecimientos, la relación precio-beneficio a futuro del sector tecnológico ha caído a su nivel más bajo desde marzo de 2020.
Tecnología del S&P 500 - relación precio-beneficio a futuro
La relación precio-beneficio a futuro de Nvidia ha caído a 9x, lo que la convierte en una de las acciones más baratas del S&P 500 y, con diferencia, en la más barata en relación con el crecimiento de las ganancias que está registrando la empresa.
¿Qué significa esto? El mercado no cree en la parte de «beneficios» de la relación precio-beneficio a futuro. A pesar de que Nvidia prevé unos ingresos de alrededor de 750.000 millones de dólares para el año fiscal 2028, incluso sin Jensen Huang, el mercado se niega a creerlo.
Ahora mismo, este mercado ofrece muchísimo margen para sorpresas.
El sentimiento está en niveles críticos:
El 15 de octubre publicamos nuestro análisis titulado «Mercado bajista sigiloso», en el que identificamos un mercado bajista oculto bajo la superficie del S&P 500, especialmente en las acciones tecnológicas. Esto marcó el comienzo del cambio en el sentimiento. No empezó con las elecciones de mitad de mandato ni con la situación de Nvidia.
Como se muestra a continuación, esos acontecimientos no hicieron más que acelerar el cambio en el sentimiento.
Índice de volatilidad del S&P 500
El índice de volatilidad, $VIX, ha subido ahora más de un 100% desde su mínimo de octubre y registró el mayor avance diario desde febrero de 2018 el 5 de noviembre. A este repentino aumento del temor se suma la salida a bolsa de Anthropic, $ANT, que redujo significativamente la liquidez del mercado.
La demanda institucional de la salida a bolsa alcanzó los 400.000 millones de dólares, mientras que las órdenes minoristas llegaron a los 100.000 millones de dólares después del cierre de los libros el martes, casi 8 veces la captación inicial de 64.400 millones de dólares, al precio previsto entonces de 78 dólares por acción.
Demanda de la salida a bolsa de Anthropic
La combinación de un cambio repentino en el sentimiento y una fuerte caída de la liquidez provocó los movimientos de precios que vimos esta semana: todo bajó, desde las acciones hasta el oro, las criptomonedas y otros activos.
Flujos de acciones tecnológicas de los fondos de cobertura
Este mes, los fondos de cobertura registraron sus mayores salidas netas acumuladas en 6 semanas en más de una década. Fue, sencillamente, una estampida hacia la salida.
Creemos que el mercado se estabilizará una vez que vuelva la liquidez.
Conclusión: ¿qué viene ahora?
Esto nos lleva de vuelta a la pregunta original: ¿hay una «burbuja de IA» y estalló?
Nuestra respuesta es no.
No cabe duda de que la revolución de la IA está afrontando una de las pruebas más importantes hasta la fecha. Sin embargo, creemos que el mercado ha empezado a descontar un escenario mucho más pesimista de lo que sugieren actualmente los fundamentos subyacentes.
Creemos que el mercado está atravesando una corrección normal. Aunque el S&P 500 cayera otro 10% desde los niveles actuales, seguiría dentro del rango de una corrección saludable.
Prever un mercado bajista prolongado hasta bien entrado 2027 implica apostar a que los factores anteriores no solo se materializarán, sino que empeorarán. Las valoraciones actuales de los activos ya reflejan mucho sentimiento negativo, por lo que conviene ser cautelosos con las predicciones de una caída superior al 30% del S&P 500 que se están extendiendo rápidamente.
La realidad es que el sentimiento se ha polarizado enormemente, y creemos que esta polarización creará una oportunidad, como siempre ocurre.
En los niveles actuales, el mercado descuenta una combinación de tipos de interés persistentemente altos, una regulación agresiva de la IA, rendimientos decepcionantes de la inversión en infraestructura de IA y una incertidumbre prolongada en torno a algunas de las empresas más importantes del sector tecnológico. Hay mucho margen para sorpresas positivas de cara a 2027.