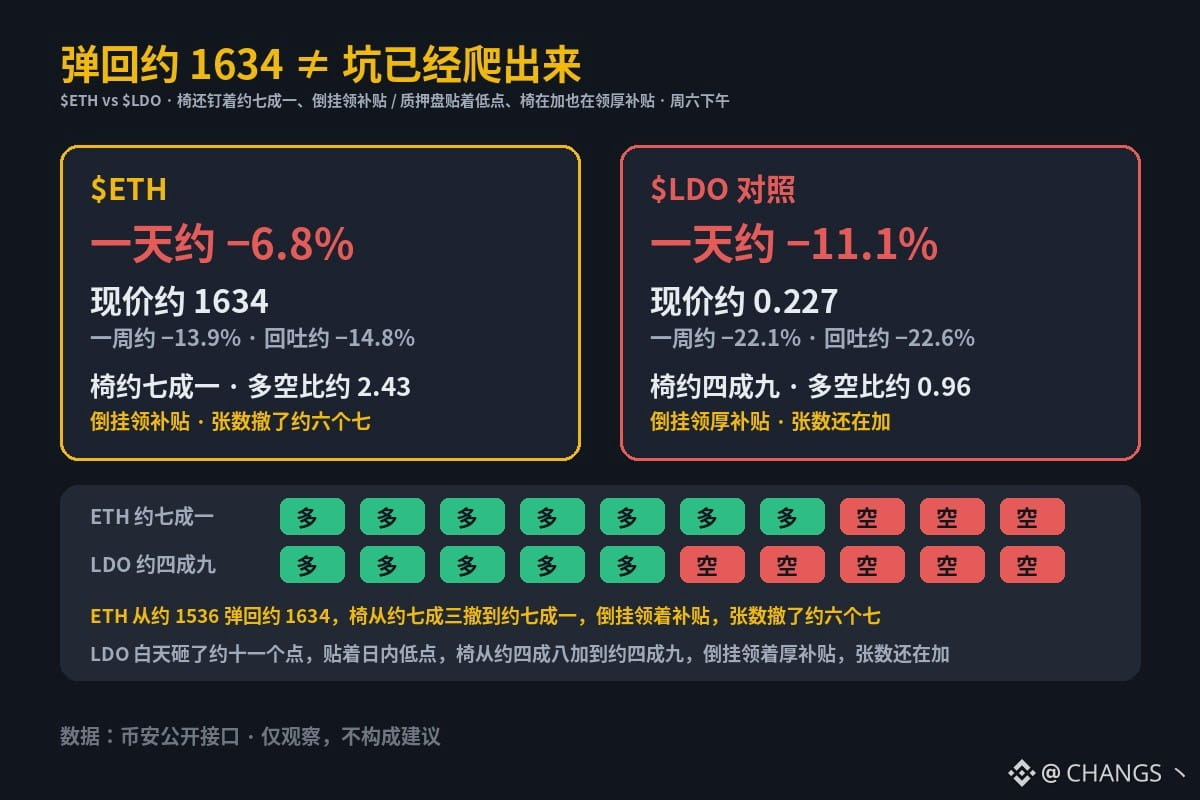
En este tramo del sábado por la tarde, algunos tomaron que Ethereum tocara durante el día unos 1536 y rebotara hasta unos 1634 como señal de que ya había salido del agujero y podían dar por terminado el fin de semana. Los datos no dicen lo mismo: por un lado, la proporción de largos retrocedió de alrededor del 73 % al 71 %, pero sigue clavada cerca del 71 %; la tasa de financiación invertida sigue pagando una compensación, y el número de contratos cayó alrededor de un 6,7 %, aunque sigue lejos del máximo semanal. Por otro lado, el activo en staking volvió a desplomarse durante el día cerca de un 11 %, sigue pegado al mínimo intradía y la proporción de largos subió del 48 % al 49 %, apenas inclinándose hacia el lado corto; la tasa invertida paga una compensación elevada, el número de contratos sigue aumentando y el activo continúa en el agujero semanal.
$ETH: alrededor de −6,8 % en un día y −13,9 % en una semana; precio actual: unos 1634. Máximo semanal: unos 1919; retroceso: alrededor de −14,8 %. La proporción de largos y cortos entre las cuentas es de unos 2,43 (alrededor del 71 % en largo; hace aproximadamente un día era de unos 2,66/73 %, y la proporción de largos está bajando). La tasa de financiación está invertida, en torno a −0,0033 %/8 h, y paga una compensación. El número de contratos de interés abierto (OI) cayó alrededor de un 6,7 % en el último día (en contratos con margen en USDT, alrededor de un 12,7 %; se está retirando dinero y también están disminuyendo los contratos). El precio bajó desde el máximo intradía de unos 1763, tocó un mínimo de unos 1536 durante el día y volvió a unos 1634; sigue lejos del máximo semanal. La proporción de largos bajó de alrededor del 73 % al 71 %, mientras la tasa invertida sigue pagando una compensación: que 1634 haya rebotado desde unos 1536 en el mismo día no significa que ya haya salido del agujero; y menos aún que una leve bajada en la proporción de largos y un descenso de alrededor del 6,7 % en los contratos signifiquen que ya se haya deshecho todo el apalancamiento.
En el mismo periodo, $LDO : alrededor de −11,1 % en un día y −22,1 % en una semana; precio actual: unos 0,227. Máximo semanal: unos 0,2933; retroceso: alrededor de −22,6 %. La proporción de largos es de alrededor del 49 % (relación entre largos y cortos de unos 0,96; hace aproximadamente un día era de unos 0,91/48 %, y la proporción de largos está subiendo). La tasa de financiación está invertida, en torno a −0,0081 %/8 h, y paga una compensación elevada. El número de contratos de OI aumentó alrededor de un 1,6 % en el último día (en contratos con margen en USDT, alrededor de −8,2 %; probablemente se deba sobre todo a la caída del precio, mientras el número de contratos aumenta). El precio bajó desde el máximo intradía de unos 0,2568, está cerca del mínimo intradía de unos 0,2199 y sigue en el agujero semanal. La proporción de largos subió del 48 % al 49 %, inclinándose apenas hacia el lado corto; la tasa invertida paga una compensación elevada, los contratos siguen aumentando y, tras desplomarse alrededor de un 11 % durante el día, no ha acompañado este rebote.
Por un lado, la cadena principal rebotó desde unos 1536 hasta unos 1634; la proporción de largos sigue clavada cerca del 71 % y la tasa invertida continúa pagando una compensación. Por otro, el activo en staking sigue pegado al mínimo; la proporción de largos aumenta, la tasa invertida paga una compensación elevada, los contratos siguen aumentando y continúa en el agujero semanal. ¿Que haya rebotado hasta unos 1634 significa que ya salió del agujero, o solo que la cadena principal rebotó un tramo mientras la proporción de largos sigue cerca del 71 % y el activo en staking continúa pegado al mínimo, cobrando una compensación elevada y sin haber salido todavía del agujero? Deja un contraejemplo en los comentarios.
$ETH: alrededor de −6,8 % en un día y −13,9 % en una semana; precio actual: unos 1634. Máximo semanal: unos 1919; retroceso: alrededor de −14,8 %. La proporción de largos y cortos entre las cuentas es de unos 2,43 (alrededor del 71 % en largo; hace aproximadamente un día era de unos 2,66/73 %, y la proporción de largos está bajando). La tasa de financiación está invertida, en torno a −0,0033 %/8 h, y paga una compensación. El número de contratos de interés abierto (OI) cayó alrededor de un 6,7 % en el último día (en contratos con margen en USDT, alrededor de un 12,7 %; se está retirando dinero y también están disminuyendo los contratos). El precio bajó desde el máximo intradía de unos 1763, tocó un mínimo de unos 1536 durante el día y volvió a unos 1634; sigue lejos del máximo semanal. La proporción de largos bajó de alrededor del 73 % al 71 %, mientras la tasa invertida sigue pagando una compensación: que 1634 haya rebotado desde unos 1536 en el mismo día no significa que ya haya salido del agujero; y menos aún que una leve bajada en la proporción de largos y un descenso de alrededor del 6,7 % en los contratos signifiquen que ya se haya deshecho todo el apalancamiento.
En el mismo periodo, $LDO : alrededor de −11,1 % en un día y −22,1 % en una semana; precio actual: unos 0,227. Máximo semanal: unos 0,2933; retroceso: alrededor de −22,6 %. La proporción de largos es de alrededor del 49 % (relación entre largos y cortos de unos 0,96; hace aproximadamente un día era de unos 0,91/48 %, y la proporción de largos está subiendo). La tasa de financiación está invertida, en torno a −0,0081 %/8 h, y paga una compensación elevada. El número de contratos de OI aumentó alrededor de un 1,6 % en el último día (en contratos con margen en USDT, alrededor de −8,2 %; probablemente se deba sobre todo a la caída del precio, mientras el número de contratos aumenta). El precio bajó desde el máximo intradía de unos 0,2568, está cerca del mínimo intradía de unos 0,2199 y sigue en el agujero semanal. La proporción de largos subió del 48 % al 49 %, inclinándose apenas hacia el lado corto; la tasa invertida paga una compensación elevada, los contratos siguen aumentando y, tras desplomarse alrededor de un 11 % durante el día, no ha acompañado este rebote.
Por un lado, la cadena principal rebotó desde unos 1536 hasta unos 1634; la proporción de largos sigue clavada cerca del 71 % y la tasa invertida continúa pagando una compensación. Por otro, el activo en staking sigue pegado al mínimo; la proporción de largos aumenta, la tasa invertida paga una compensación elevada, los contratos siguen aumentando y continúa en el agujero semanal. ¿Que haya rebotado hasta unos 1634 significa que ya salió del agujero, o solo que la cadena principal rebotó un tramo mientras la proporción de largos sigue cerca del 71 % y el activo en staking continúa pegado al mínimo, cobrando una compensación elevada y sin haber salido todavía del agujero? Deja un contraejemplo en los comentarios.