

Investigación independiente | @AlphaCyl
La pregunta central que plantea esta investigación es si $BTC Bitcoin está atravesando otra transición conocida del ciclo de mercado o si las fuerzas que configuran su mercado actual han cambiado lo suficiente como para que las comparaciones con 2021 sean engañosas.
Quiero analizar esto desde la estructura del mercado, la liquidez, la participación institucional, el apalancamiento, la regulación, el comportamiento de los inversores y la relación de Bitcoin con los mercados financieros tradicionales.
Una distinción guiará todo el análisis: un comportamiento similar de los precios no significa necesariamente que las condiciones del mercado sean similares. Para determinar si la historia se repite, debemos comparar las fuerzas que impulsan los movimientos de precios, no simplemente los gráficos.
I. LA SIMILITUD DE PRECIOS: LO QUE MUESTRAN REALMENTE LOS GRÁFICOS
El mercado alcista de 2021 alcanzó su máximo histórico de noviembre, de aproximadamente 68.789 $, el 10 de noviembre. Posteriormente, Bitcoin cayó y cerró el año en aproximadamente 46.306 $. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
Sin embargo, el máximo de noviembre no fue la primera corrección importante de ese ciclo.
En abril de 2021, Bitcoin ya había alcanzado aproximadamente los 64.000 dólares antes de caer bruscamente en mayo. El mercado sufrió una corrección superior al 50%, seguida de varios meses de recuperación y un nuevo máximo histórico en noviembre.
Esto importa porque 2021 demostró que una corrección sustancial no puso fin de inmediato al mercado alcista.
Ahora veamos el ciclo actual.
Bitcoin alcanzó aproximadamente los 126.198 dólares el 6 de octubre de 2025. Para el 21 de noviembre de 2026, su precio había caído hasta unos 55.830 dólares, lo que representa una caída de aproximadamente el 55,8% desde ese máximo. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
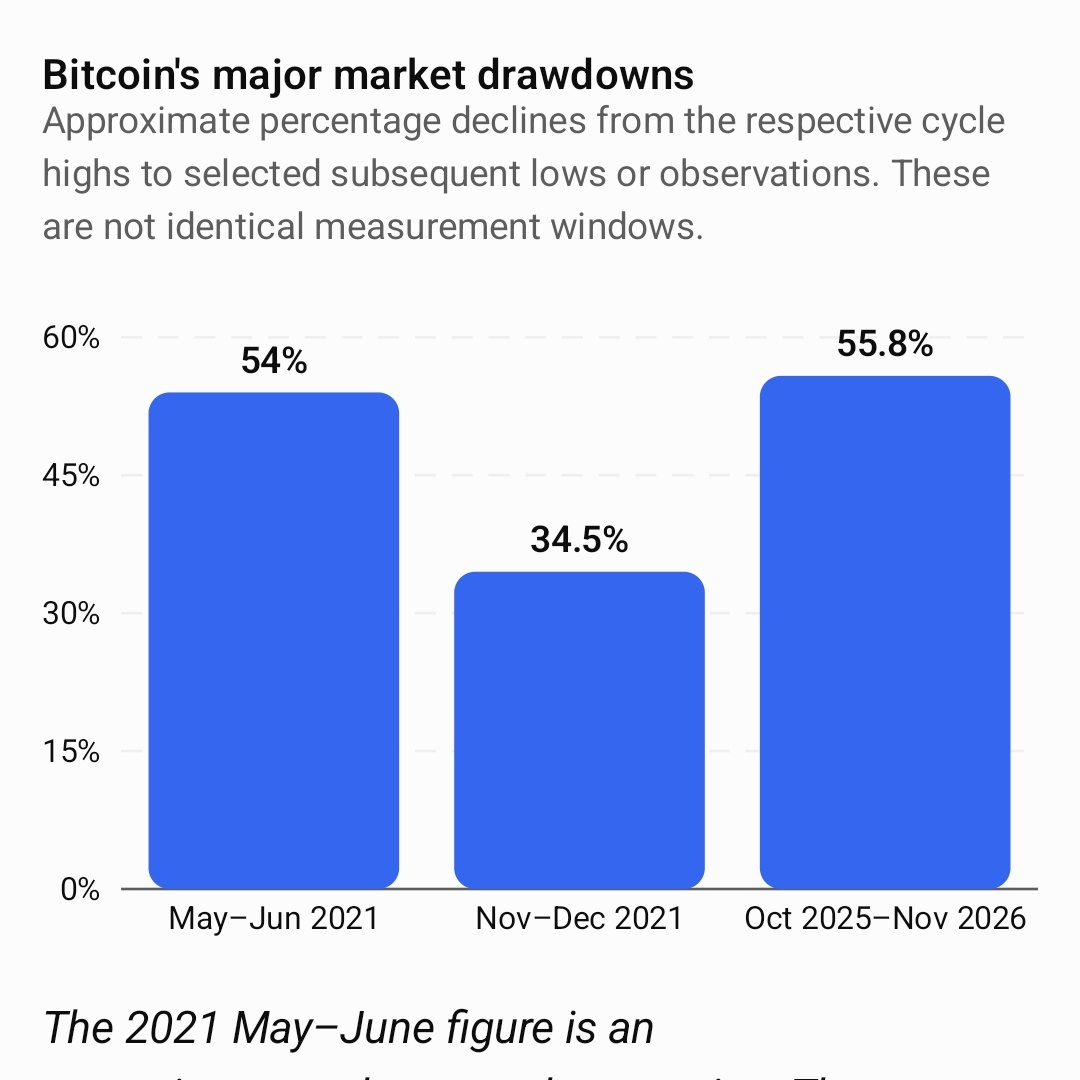
La cifra de mayo-junio de 2021 es una estimación de la corrección desde el máximo hasta el mínimo. La cifra de noviembre-diciembre usa la caída desde el máximo histórico de noviembre informada por Glassnode en diciembre de 2021. La cifra de 2026 usa el máximo histórico de octubre de 2025 y el precio del 21 de noviembre de 2026.
La magnitud de las correcciones es similar, pero la posición del mercado dentro del ciclo es distinta.
El máximo de octubre de 2025 se produjo aproximadamente 18 meses después del halving de abril de 2024. El máximo de noviembre de 2021 también se produjo unos 18 meses después del halving de mayo de 2020. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
Esta coincidencia histórica es interesante.
Ambos ciclos registraron un máximo importante del precio unos 18 meses después de sus respectivos halvings. Sin embargo, en noviembre de 2026 el mercado actual ya está a más de un año de su máximo de octubre de 2025.
Mi interpretación: Bitcoin ha seguido una cronología comparable de máximos posteriores al halving, pero la caída actual ha avanzado hasta convertirse en una bajada mucho más profunda. El ciclo de cuatro años sigue siendo una referencia histórica útil, pero no un calendario fiable para predecir el próximo mínimo.
II. EL ENTORNO DE LIQUIDEZ: 2021 Y 2026 SON MERCADOS DISTINTOS
Una de las mayores diferencias entre estos períodos es el entorno monetario.
En noviembre de 2021, la Reserva Federal mantuvo el rango objetivo de la tasa de fondos federales entre el 0% y el 0,25%.
También había comenzado a reducir sus compras de activos, recortando las compras mensuales de bonos del Tesoro y de títulos respaldados por hipotecas en 10.000 y 5.000 millones de dólares, respectivamente. La Fed seguía describiendo las condiciones financieras como acomodaticias.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
Esto es importante porque el repunte de Bitcoin en 2021 se desarrolló en un entorno de tasas de interés excepcionalmente bajas, un apoyo considerable de los bancos centrales y abundante liquidez.
En comparación, los datos de noviembre de 2026 de la Reserva Federal muestran:
Rango objetivo de la tasa de fondos federales: 3,75–4,00%.
Inflación PCE de septiembre: 3,6%.
Desempleo de octubre: 4,1%.
https://www.federalreserve.gov/
Las actas de la reunión de octubre de la Fed, publicadas el 18 de noviembre, ofrecen contexto adicional sobre sus consideraciones actuales de política monetaria. federalreserve.gov
La diferencia es considerable.
En 2021, los inversores podían acceder a capital relativamente barato mientras buscaban activos que ofrecieran mayores rendimientos. Bitcoin y otros activos especulativos se beneficiaron de ese entorno.
En 2026, el costo de oportunidad del capital es mayor. Los inversores pueden obtener rendimientos de instrumentos tradicionales de renta fija sin tener que aceptar necesariamente la volatilidad de Bitcoin.
Esto cambia la decisión de inversión.
Cuando las tasas de interés son elevadas, Bitcoin debe competir más directamente por el capital. Los inversores deben considerar si el rendimiento esperado justifica la volatilidad y las posibles caídas.
También hay una segunda consideración: el endurecimiento monetario no afecta a Bitcoin de forma aislada. Puede influir en las valoraciones de las acciones, los costos de endeudamiento, la liquidez en dólares, las posiciones apalancadas y la disposición de los inversores a mantener activos especulativos.
La caída actual ha coincidido con la preocupación por las valoraciones de la IA, la rentabilidad del gasto en infraestructura y el aumento de los costos de endeudamiento. Reuters informó que estas preocupaciones estaban afectando a las acciones tecnológicas y a otros activos de riesgo, además de las criptomonedas.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Esto apunta a una reevaluación generalizada del riesgo, en lugar de a un acontecimiento exclusivamente relacionado con las criptomonedas.
III. PARTICIPACIÓN INSTITUCIONAL: EL MAYOR CAMBIO ESTRUCTURAL
Quizás la diferencia más importante entre 2021 y 2026 sea quién participa ahora en el mercado de Bitcoin.
En 2021, la adopción institucional ya estaba desarrollándose. Tesla, #MicroStrategy y otras empresas habían adoptado estrategias corporativas de tesorería en Bitcoin. Los futuros de Bitcoin del CME también ofrecían exposición institucional regulada.
Sin embargo, todavía no existía el mercado estadounidense de ETF de Bitcoin al contado.
Eso cambió en enero de 2024, cuando comenzaron a negociarse los ETF de Bitcoin al contado en Estados Unidos.
El resultado es un sistema de distribución de capital fundamentalmente distinto.
Ahora los inversores pueden obtener exposición a Bitcoin mediante productos de inversión regulados, sin administrar directamente claves privadas, operar cuentas en exchanges ni mantener Bitcoin por cuenta propia.
Esto ha ampliado el acceso a través de gestores patrimoniales, asesores financieros y plataformas de inversión tradicionales.
Veamos los datos de propiedad institucional.
Según el análisis de Galaxy Research de las declaraciones SEC Form 13F del tercer trimestre de 2026:
- Los gestores de inversión declarantes mantenían un récord de 356.491 BTC equivalentes en ETP de Bitcoin al contado de EE. UU. al 30 de septiembre.
- Añadieron 49.229 BTC equivalentes durante el tercer trimestre, revirtiendo los 47.054 BTC equivalentes que habían vendido en los tres trimestres anteriores.
- 2.166 gestores declararon tenencias, 191 más que el trimestre anterior.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
Son cifras significativas.
Pero deben interpretarse con cuidado.
El Form 13F informa las posiciones largas que cumplen los requisitos al cierre del trimestre. No revela todas las posiciones cortas, la exposición a derivados ni las intenciones económicas completas de las instituciones declarantes.
Un fondo que declara tener ETF de Bitcoin podría mantener una posición compensatoria en otro lugar.
Por consiguiente, las cifras de propiedad institucional no pueden interpretarse automáticamente como una exposición alcista direccional.
La pregunta más interesante es si el acceso institucional ha cambiado la sensibilidad de Bitcoin a los mercados financieros tradicionales.
Creo que esto merece atención seria.
La estructura de los ETF conecta la demanda de Bitcoin con la asignación de carteras, las decisiones de gestión patrimonial, los límites de riesgo y los flujos de inversión tradicionales.
También introduce otro canal por el que el capital puede salir del mercado.
IV. ¿ESTÁN VENDIENDO LAS INSTITUCIONES #bitcoin ?
Aquí es donde el mercado actual se vuelve particularmente interesante.
Hay indicios de ventas institucionales, pero los datos también muestran que el comportamiento de las instituciones no es uniforme.
El informe de octubre de 2026 sobre adopción institucional de @CoinDesk Research concluyó que:
- La exposición combinada a ETP y tesorerías de activos digitales cayó un 10,3%, hasta los 279.000 millones de dólares.
- Los ETP registraron salidas netas de 1.860 millones de dólares.
- Las tesorerías corporativas de activos digitales añadieron aproximadamente 1.160 millones de dólares a sus tenencias.
- Los ETP de Bitcoin aun así registraron entradas netas de 87,4 millones de dólares en octubre.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
El informe también estimó que los ETP que cotizan en bolsa y las empresas con tesorerías de activos digitales representaban conjuntamente aproximadamente el 13,7% del suministro circulante de Bitcoin.
Eso supone un cambio estructural considerable en comparación con 2021.
Pero en noviembre se produjo un deterioro más pronunciado de los flujos de ETF.
Al 20 de noviembre, los ETF de Bitcoin al contado de EE. UU. #ETFs habían registrado salidas netas de aproximadamente 3.470 millones de dólares en el mes. Solo la sesión del 19 de noviembre registró reembolsos netos de 582,2 millones de dólares.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
Estas cifras indican una reducción significativa de la demanda de ETF.
Sin embargo, hay que distinguir entre tres cosas:
- Instituciones que reducen su exposición mediante reembolsos de ETF.
- Tesorerías corporativas que venden Bitcoin de sus balances.
- Inversores institucionales que mantienen su exposición a Bitcoin mientras se cubren mediante derivados.
Son operaciones distintas, con implicaciones diferentes.
Por ejemplo, un reembolso de un ETF puede hacer que el fondo venda Bitcoin para completar el proceso de reembolso. Pero eso no demuestra que el propio gestor de activos haya cambiado su perspectiva a largo plazo sobre Bitcoin.
Del mismo modo, una reducción del valor en dólares de las tenencias corporativas de Bitcoin puede deberse a la caída de los precios, y no a ventas reales de BTC.
Los datos institucionales de octubre respaldan esta distinción: gran parte de la reducción de la exposición se debió a las valoraciones.
Los datos respaldan que las instituciones están reajustando sus posiciones y que la demanda de ETF se está debilitando. Todavía no demuestran que haya una salida institucional coordinada de Bitcoin.
V. APALANCAMIENTO Y ESTRUCTURA DEL MERCADO: ¿HEMOS APRENDIDO ALGO?
El mercado de Bitcoin de 2021 estuvo muy influido por las posiciones en derivados.
El análisis del mercado de diciembre de 2021 de Glassnode informó que el interés abierto en futuros de Bitcoin casi se había duplicado durante el año, con un aumento de 9.570 millones de dólares, o del 97%.
El mismo análisis documentó un importante evento de liquidaciones a principios de diciembre, cuando Bitcoin cayó aproximadamente 8.800 dólares en un día y se cerraron forzosamente contratos de futuros por más de 5.400 millones de dólares.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Esto ilustra una característica importante de los mercados de criptomonedas: las caídas de precios pueden retroalimentarse cuando los operadores apalancados se ven obligados a cerrar sus posiciones.
Veamos cómo funciona:
- Bitcoin cae y las posiciones largas apalancadas pierden garantías.
- Los exchanges liquidan las posiciones que ya no cumplen los requisitos de margen.
- Las liquidaciones generan presión vendedora adicional.
- Los precios siguen cayendo, poniendo en riesgo otras posiciones apalancadas.
- El proceso puede convertirse en una cascada de liquidaciones.
Este mecanismo existía en 2021 y sigue siendo relevante en 2026.
Sin embargo, no debemos suponer que el mercado actual tiene el mismo perfil de apalancamiento solo porque los precios estén cayendo.
Para hacer una comparación adecuada se necesitan datos contemporáneos sobre el interés abierto en futuros, las tasas de financiación, la base de los futuros perpetuos, las posiciones en opciones y las liquidaciones.
Para los operadores, es especialmente importante distinguir entre las ventas en el mercado al contado y las liquidaciones forzosas de derivados.
Un mercado que experimenta una fuerte distribución en el mercado al contado tiene un problema de demanda subyacente distinto al de uno que atraviesa una cascada temporal de liquidaciones impulsadas por derivados.
VI. LA ECONOMÍA DE LAS MONEDAS ESTABLES: UN MERCADO MUCHO MÁS GRANDE
Otro cambio estructural es el crecimiento de las monedas estables.
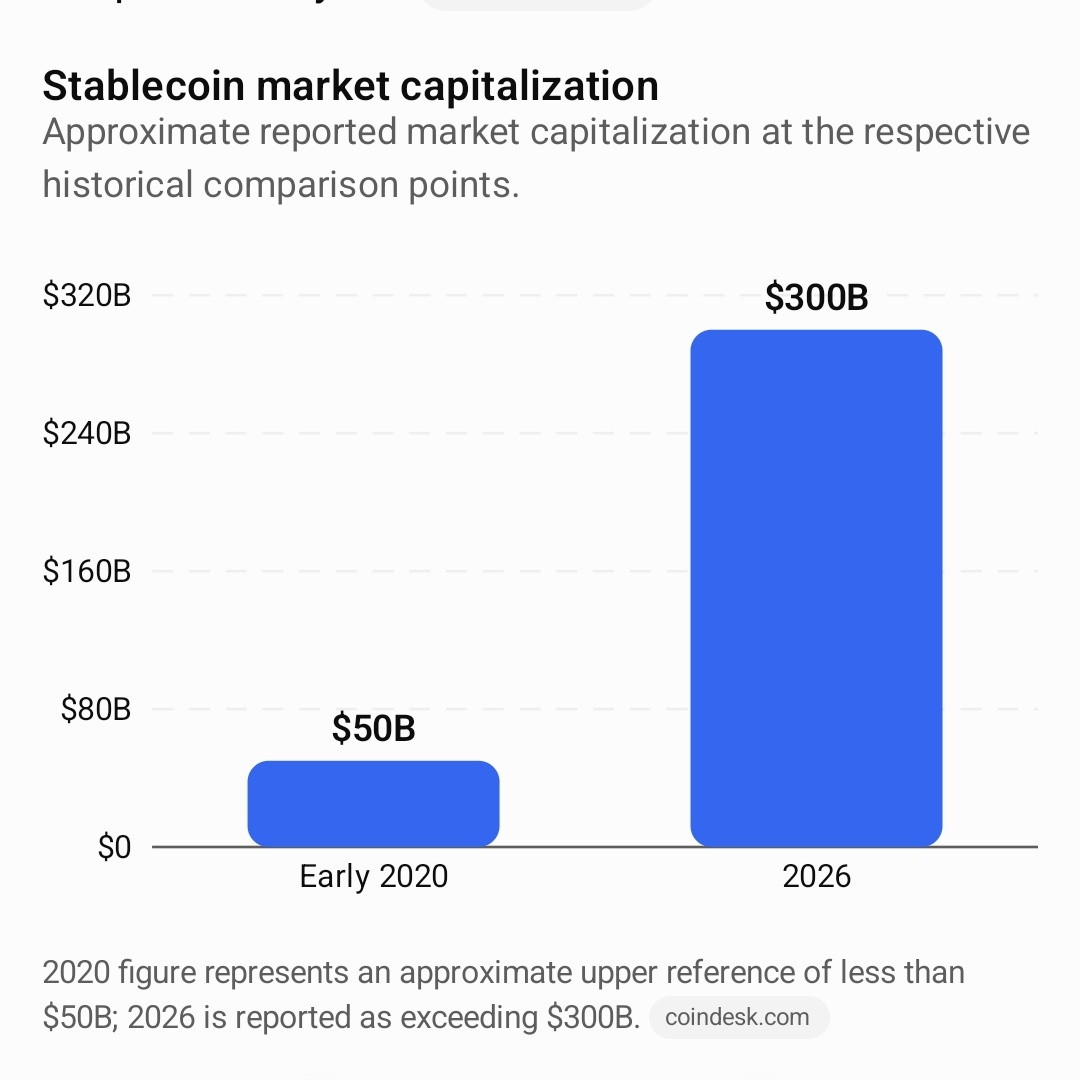
Según el informe sectorial de febrero de 2026 de CoinDesk Research, la capitalización de mercado de las monedas estables había superado los 300.000 millones de dólares, frente a menos de 50.000 millones a principios de 2020.
El mismo informe estimó que el volumen semanal de transacciones con monedas estables promediaba aproximadamente 60.000 millones de dólares, frente a unos 30.000 millones durante el ciclo anterior.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
La cifra de 2020 representa una referencia aproximada de menos de 50.000 millones de dólares; la de 2026 supera los 300.000 millones. coindesk.com
¿Por qué importa esto?
Las monedas estables proporcionan liquidez para liquidaciones, garantías para operaciones y un medio de intercambio denominado en dólares en los mercados de criptomonedas.
Su crecimiento indica que el ecosistema ha desarrollado una infraestructura de liquidez considerablemente mayor.
Pero hay una salvedad importante.
La capitalización de mercado de las monedas estables no equivale a capital que esté esperando para comprar Bitcoin.
Las monedas estables también se utilizan para pagos, liquidaciones en exchanges, préstamos DeFi, fondos de liquidez y transferencias transfronterizas. Algunos saldos permanecen inactivos o se mantienen con fines no relacionados con una inversión direccional en Bitcoin.
Por lo tanto, una economía de monedas estables más grande aumenta la capacidad potencial de los mercados de criptomonedas, pero no garantiza una demanda inmediata de BTC.
Esta es una de las áreas en las que el mercado de 2026 cuenta con una infraestructura subyacente más sólida que la de 2021, aunque el desempeño del precio de Bitcoin se haya deteriorado.
VII. REGULACIÓN: ¿SE REPITE LA HISTORIA DE 2021 EN LAS POLÍTICAS GUBERNAMENTALES?
La incertidumbre regulatoria afectó a Bitcoin en 2021, pero las circunstancias eran distintas.
Uno de los acontecimientos más importantes fue la ofensiva de China contra la minería de criptomonedas y las actividades relacionadas.
Las restricciones provocaron una importante redistribución geográfica de las operaciones de minería de Bitcoin. El análisis de Glassnode de 2021 documentó un cierre de aproximadamente el 53% de la minería durante la migración, seguido de una recuperación sustancial del hashrate de la red para fin de año.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Ese episodio demostró que las políticas gubernamentales podían afectar considerablemente a la industria minera de Bitcoin, su infraestructura y el sentimiento del mercado.
Pero no otorgó a China el control de la política monetaria ni de las reglas de transacción de Bitcoin.
La red siguió funcionando.
En 2026, el entorno regulatorio está más desarrollado, sobre todo en Estados Unidos.
Bitcoin cuenta con productos cotizados regulados, canales de custodia institucional más establecidos y una infraestructura de servicios financieros más amplia.
Sin embargo, la incertidumbre regulatoria sigue siendo relevante.
Reuters señaló los riesgos políticos y regulatorios tras las elecciones de mitad de mandato de Estados Unidos de noviembre de 2026 como una de las varias preocupaciones que afectan a los mercados de criptomonedas.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Debemos distinguir tres efectos regulatorios:
- Acceso al mercado: normas que afectan a la posibilidad de que bancos, fondos y plataformas de inversión ofrezcan servicios de criptomonedas.
- Movimiento de capitales: normas que afectan a la custodia, los impuestos, las monedas estables y la participación institucional.
- Confianza en el mercado: incertidumbre política que modifica las expectativas sobre el entorno operativo futuro.
Estos factores pueden influir en el precio de Bitcoin sin cambiar el protocolo subyacente.
Actualmente no hay pruebas suficientes para atribuir la caída de noviembre principalmente a intentos gubernamentales de controlar Bitcoin.
La incertidumbre regulatoria es un factor que merece seguimiento, pero las pruebas del mismo período también apuntan a presiones macroeconómicas, reembolsos de ETF y una disminución del apetito por el riesgo.
VIII. ¿QUÉ HA CAMBIADO REALMENTE ENTRE LOS DOS CICLOS?
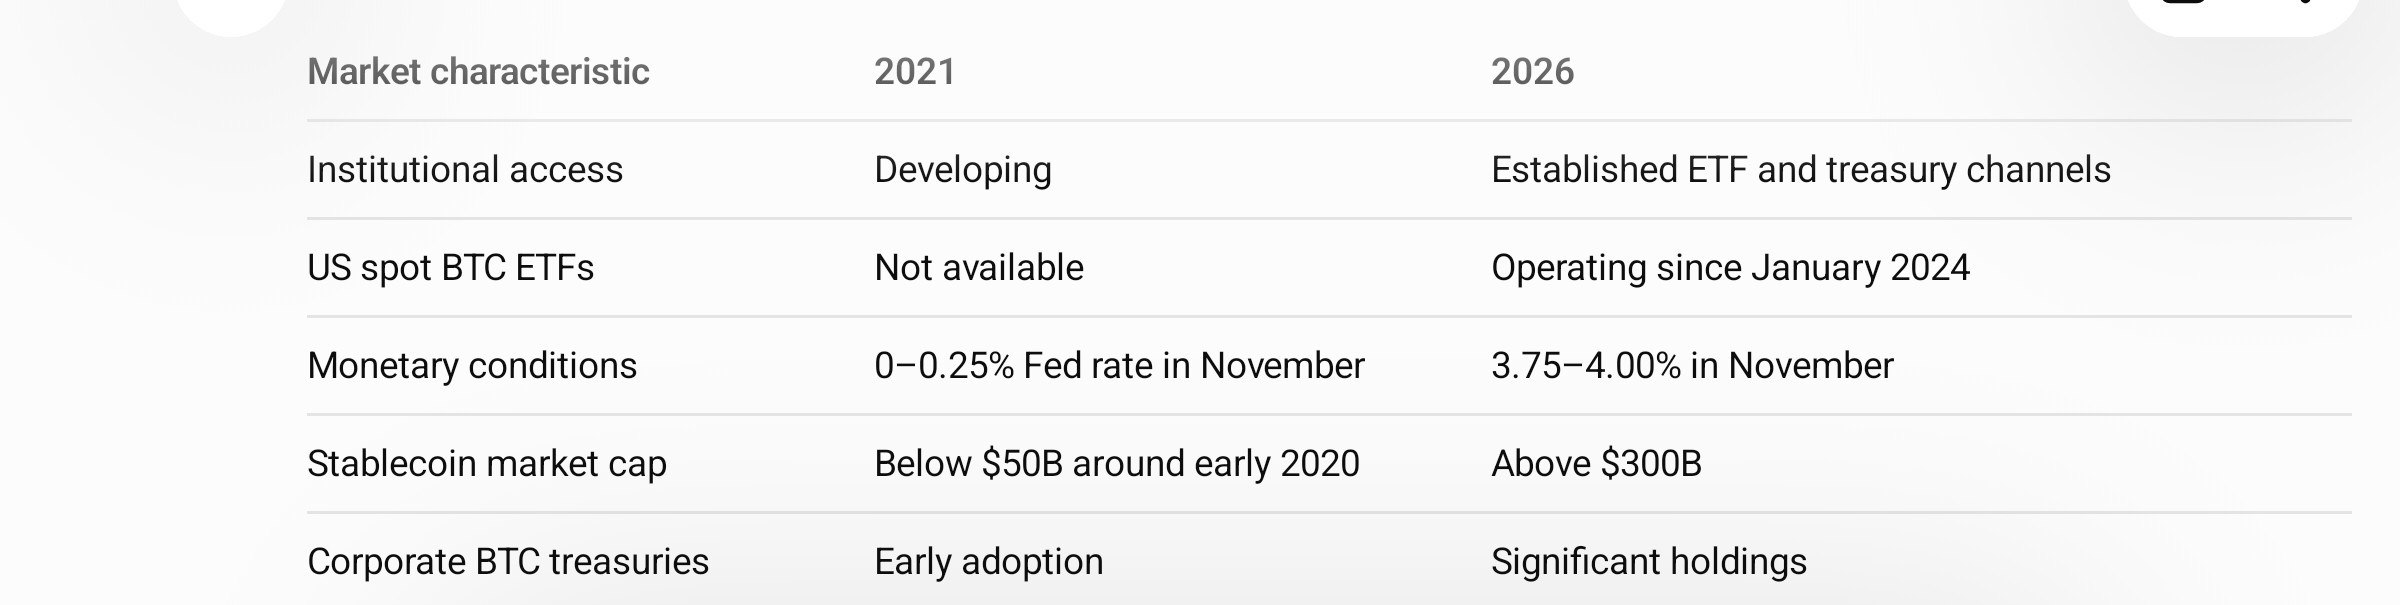
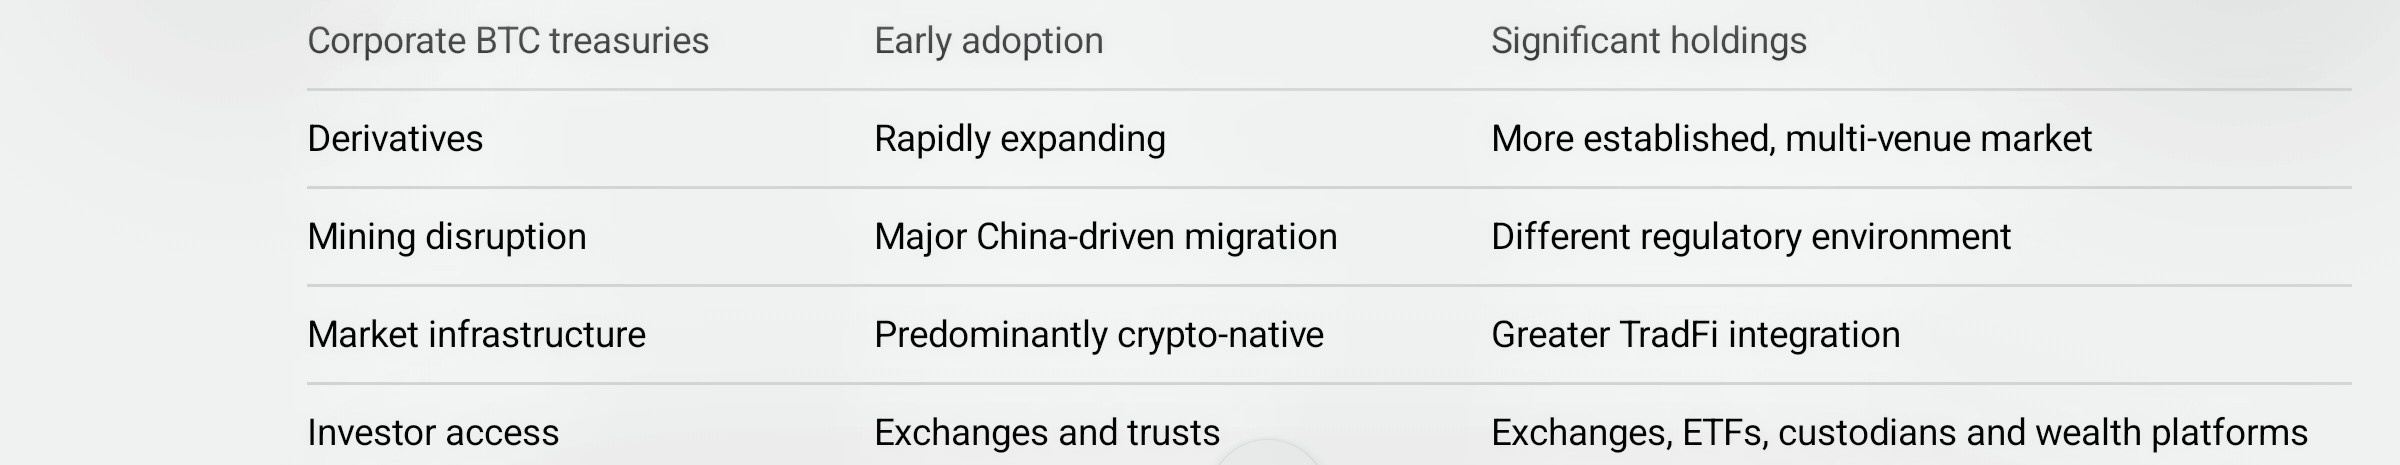
La comparación se aclara cuando separamos la estructura del mercado de Bitcoin de su infraestructura subyacente.
Fuentes:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
La tabla revela algo importante.
Bitcoin se ha integrado más en los mercados financieros tradicionales, pero esa integración ha creado canales adicionales por los que las condiciones macroeconómicas y las decisiones de cartera pueden influir en su precio.
Un mercado más grande no implica automáticamente un mercado menos volátil.
Una base de capital más amplia no garantiza que los inversores mantengan sus asignaciones en períodos de incertidumbre.
Y la propiedad institucional no elimina la posibilidad de caídas sustanciales.
IX. ENTONCES, ¿ESTAMOS REPITIENDO 2021?
Mi conclusión es que Bitcoin está repitiendo algunos rasgos históricos del ciclo, pero el mercado en sí ha cambiado fundamentalmente.
Hay tres similitudes importantes.
Primero, el momento del ciclo. Los máximos de noviembre de 2021 y octubre de 2025 se produjeron aproximadamente 18 meses después de sus respectivos halvings.
Segundo, el apalancamiento y la liquidez. Ambos mercados muestran cómo los cambios en el apetito por el riesgo, las posiciones en derivados y la liquidez pueden acelerar las caídas de precios.
Tercero, las influencias institucionales y macroeconómicas. Ambos ciclos se vieron afectados por la política monetaria y los cambios en las expectativas de los inversores, aunque los canales por los que operan esas fuerzas se han ampliado considerablemente.
Pero las diferencias tienen mayores consecuencias.
El mercado de 2021 se desarrolló en un entorno monetario excepcionalmente acomodaticio, con una infraestructura de inversión institucional relativamente limitada.
El mercado de 2026 cuenta con una economía de monedas estables mucho mayor, ETF al contado regulados, tesorerías corporativas en Bitcoin y vínculos mucho más profundos con los mercados financieros tradicionales.
Sin embargo, estos avances no han impedido una caída superior al 55% desde el máximo de octubre de 2025.
Esto plantea una pregunta importante sobre la evolución de la propuesta de inversión de Bitcoin.
La adopción institucional ha ampliado el acceso y creado fuentes adicionales de demanda. También ha vinculado más estrechamente a Bitcoin con las decisiones convencionales de asignación de carteras.
Cuando los inversores institucionales reducen el riesgo, Bitcoin puede sufrir presión vendedora junto con las acciones y otros activos de riesgo.
Esto no invalida las propiedades monetarias de Bitcoin ni su tesis de inversión a largo plazo. Sí significa que su comportamiento en el mercado debe entenderse dentro de un marco financiero más amplio.
Qué deberían seguir ahora los operadores
En lugar de basarme únicamente en predicciones de ciclos históricos, seguiría estos indicadores:
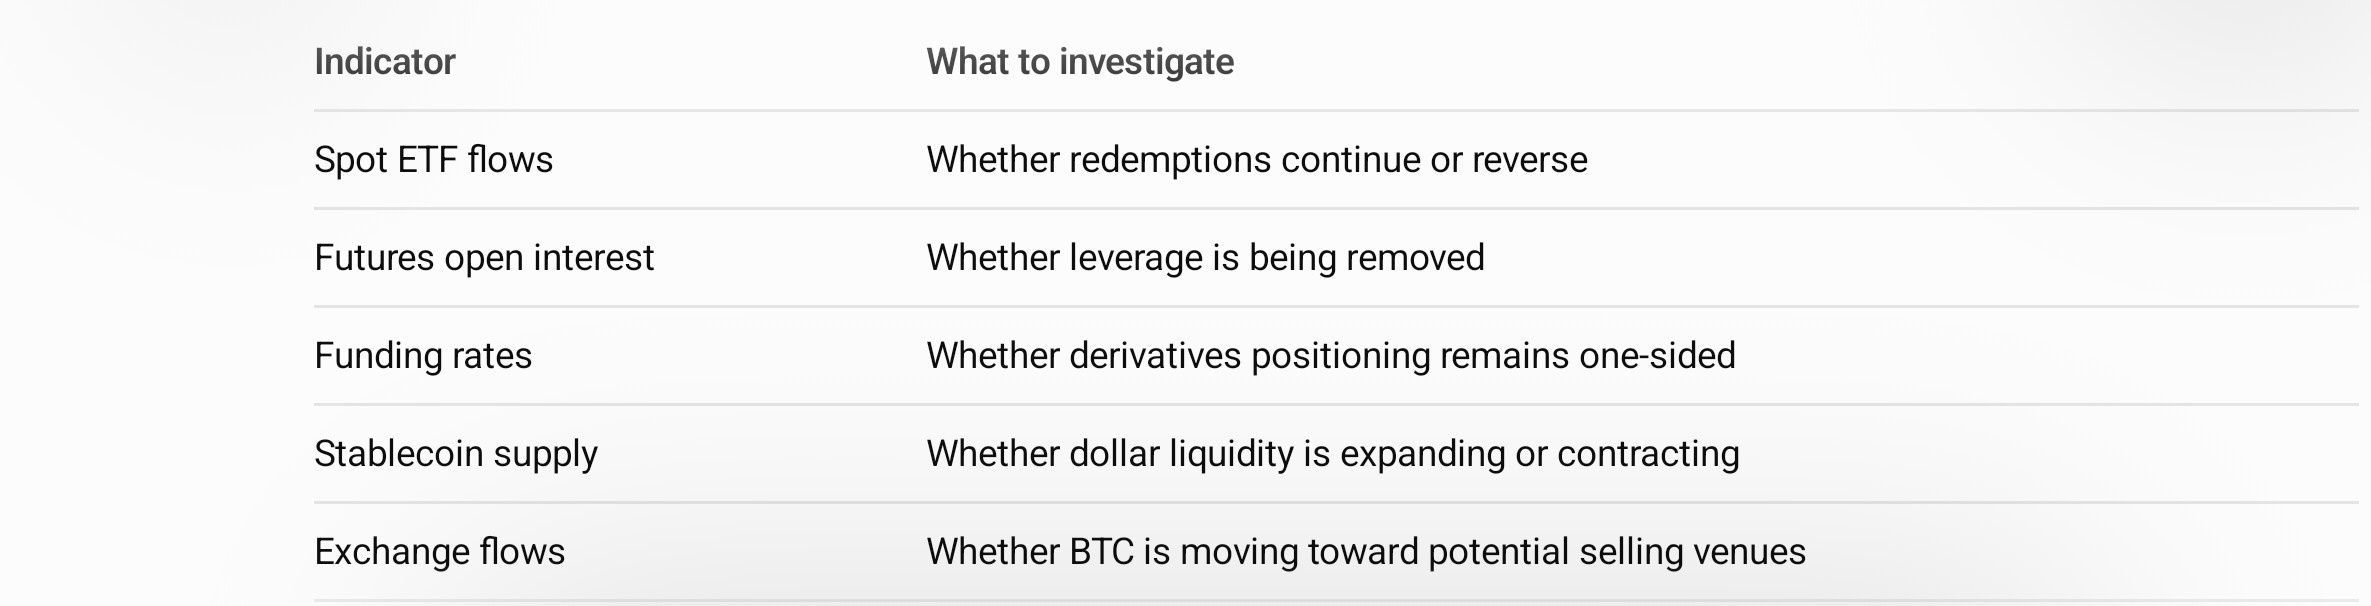
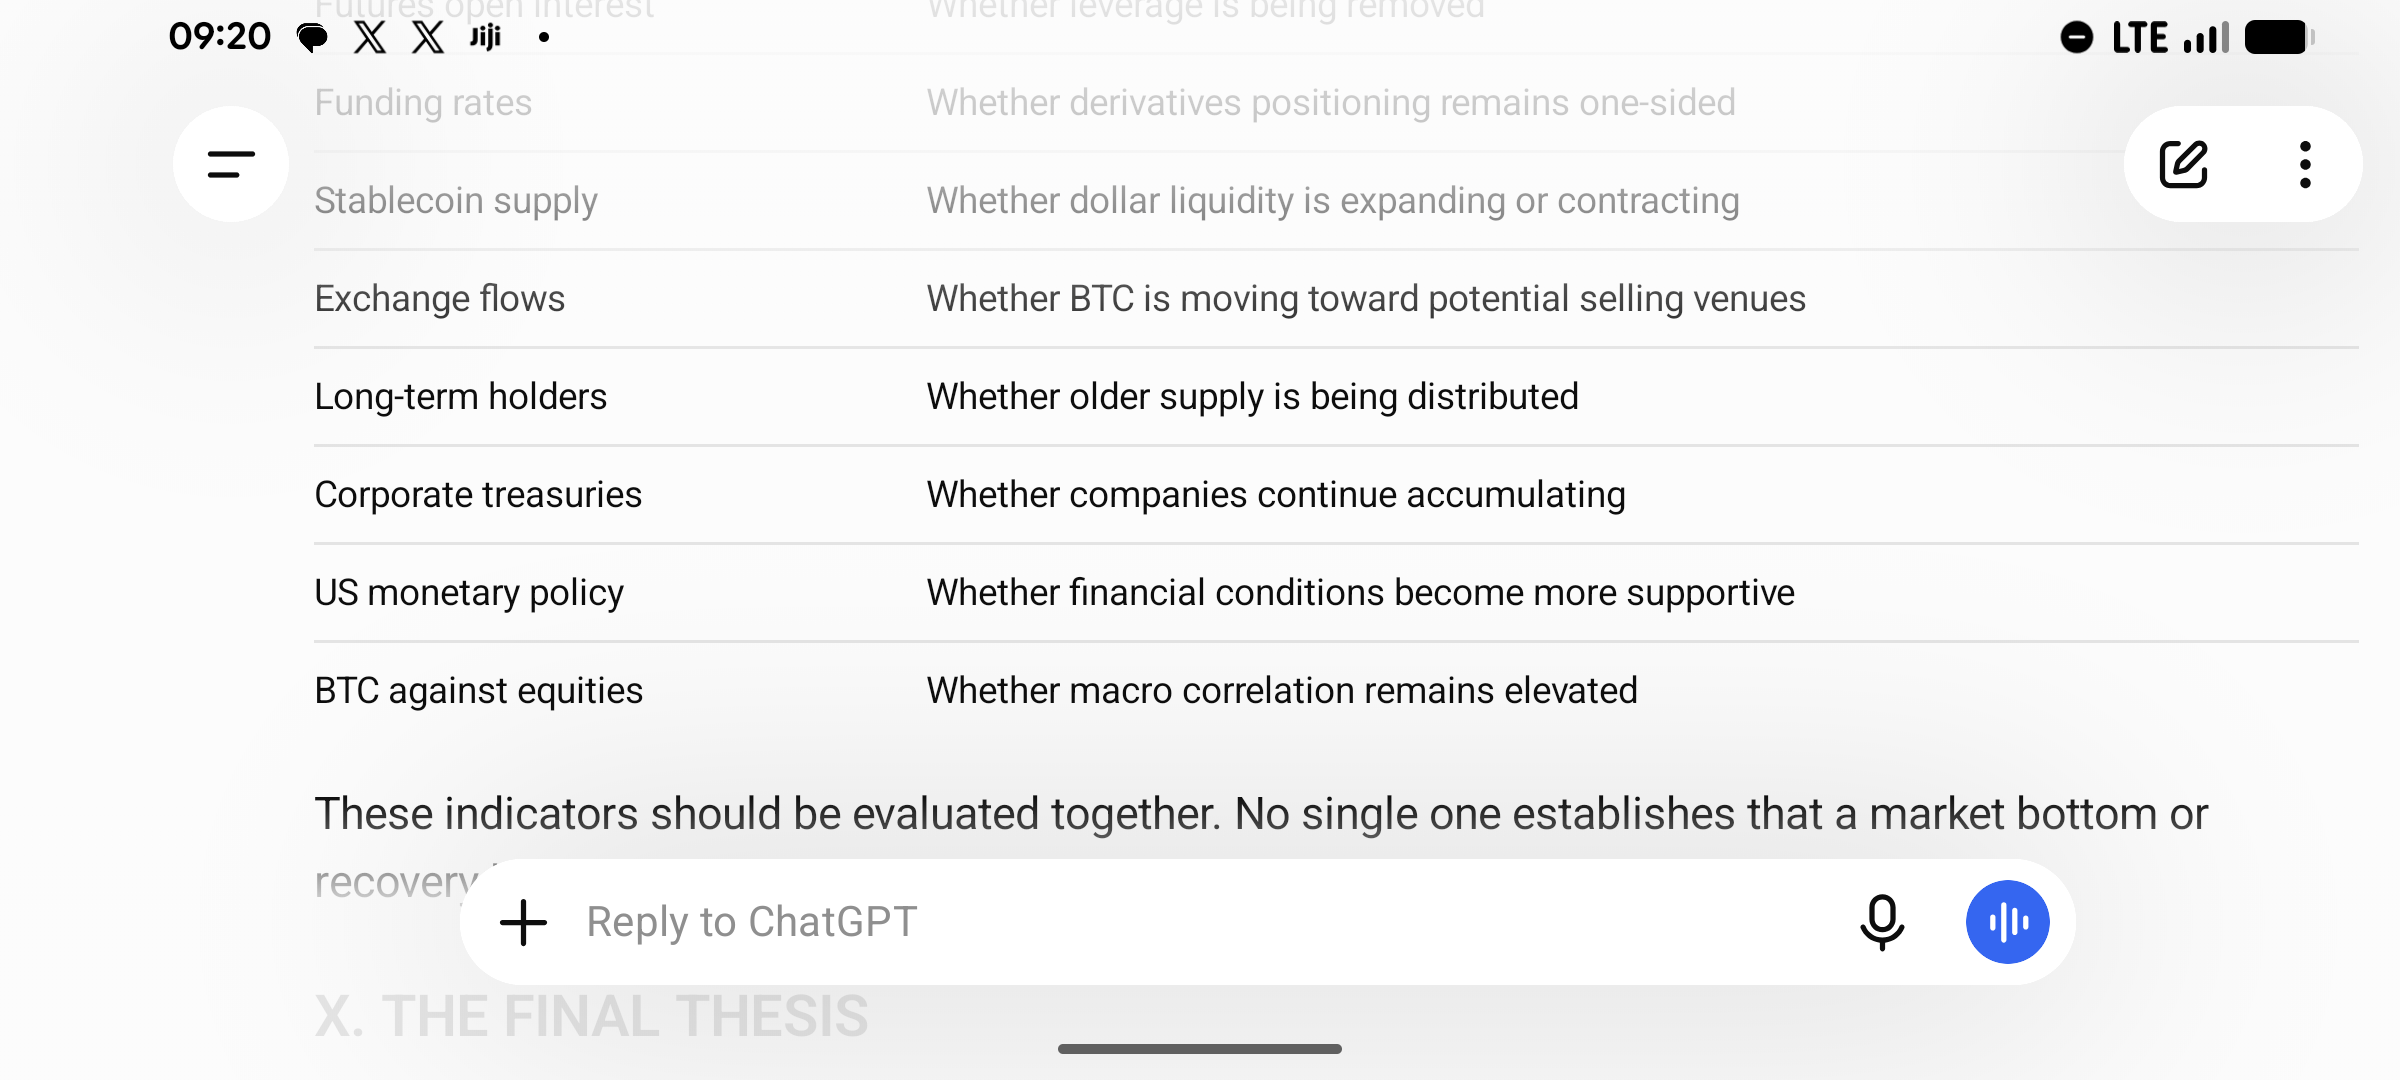
Estos indicadores deben evaluarse en conjunto. Ninguno por sí solo demuestra que haya llegado el mínimo del mercado o que haya comenzado la recuperación.
X. LA TESIS FINAL
Vale la pena analizar la caída actual de Bitcoin más allá de la conocida narrativa del ciclo de cuatro años.
El mercado de 2021 estuvo marcado por la especulación minorista, la expansión de la exposición a derivados, la liquidez de la era pandémica y un mercado institucional incipiente.
El mercado de 2026 funciona con una arquitectura financiera considerablemente distinta. Los ETF, las tesorerías corporativas, las monedas estables, la custodia institucional y las plataformas de inversión tradicionales desempeñan ahora un papel mucho más importante.
Pero la participación institucional no ha vuelto a Bitcoin inmune a las condiciones financieras tradicionales. De hecho, ha creado canales adicionales de transmisión entre los mercados convencionales y las criptomonedas.
Los datos actuales apuntan a un debilitamiento de la demanda de ETF, a un entorno monetario más restrictivo que en 2021 y a una reevaluación generalizada de los activos de riesgo. Los datos sobre acumulación corporativa y propiedad institucional también demuestran que el capital no se mueve en una sola dirección.
Por eso evitaría declarar que el ciclo de cuatro años ha quedado invalidado o que Bitcoin necesariamente repetirá el mercado bajista de 2021–2022.
La conclusión más útil es que los patrones históricos del ciclo siguen siendo relevantes, pero la estructura de mercado que los produce ha evolucionado.
Bitcoin se ha institucionalizado más sin quedar menos expuesto al riesgo de mercado.
Y esa podría ser la distinción más importante que los operadores deben comprender al comparar 2021 con 2026.
Investigación independiente. No es asesoramiento financiero. Datos y condiciones del mercado hasta el 21 de noviembre de 2026.
Referencias de investigación y verificación
[CoinGlass – Datos históricos del precio de Bitcoin, 2021](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – Datos históricos del precio de Bitcoin, 2025–2026](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode – La semana en cadena, semana 52, 2021](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode – La semana en cadena, semana 49, 2021](https://research.glassnode.com/week-onchain-week-49-2021/).
[Reserva Federal – Comunicado del FOMC del 3 de noviembre de 2021](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[Reserva Federal – Indicadores económicos actuales, noviembre de 2026](https://www.federalreserve.gov/).
[Galaxy Research – Las tenencias institucionales de ETP de Bitcoin alcanzan un nuevo máximo histórico, 19 de noviembre](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research – Adopción institucional de activos digitales, octubre de 2026](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research – Activos digitales 2026: por encima del ruido](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[Reuters – Bitcoin cae a su nivel más bajo en dos años, 21 de noviembre de 2026](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).