
¿Cuál es el nivel para comprar Nvidia en mínimos a largo plazo? $NVDA ¿Se puede vender en corto? $ANT
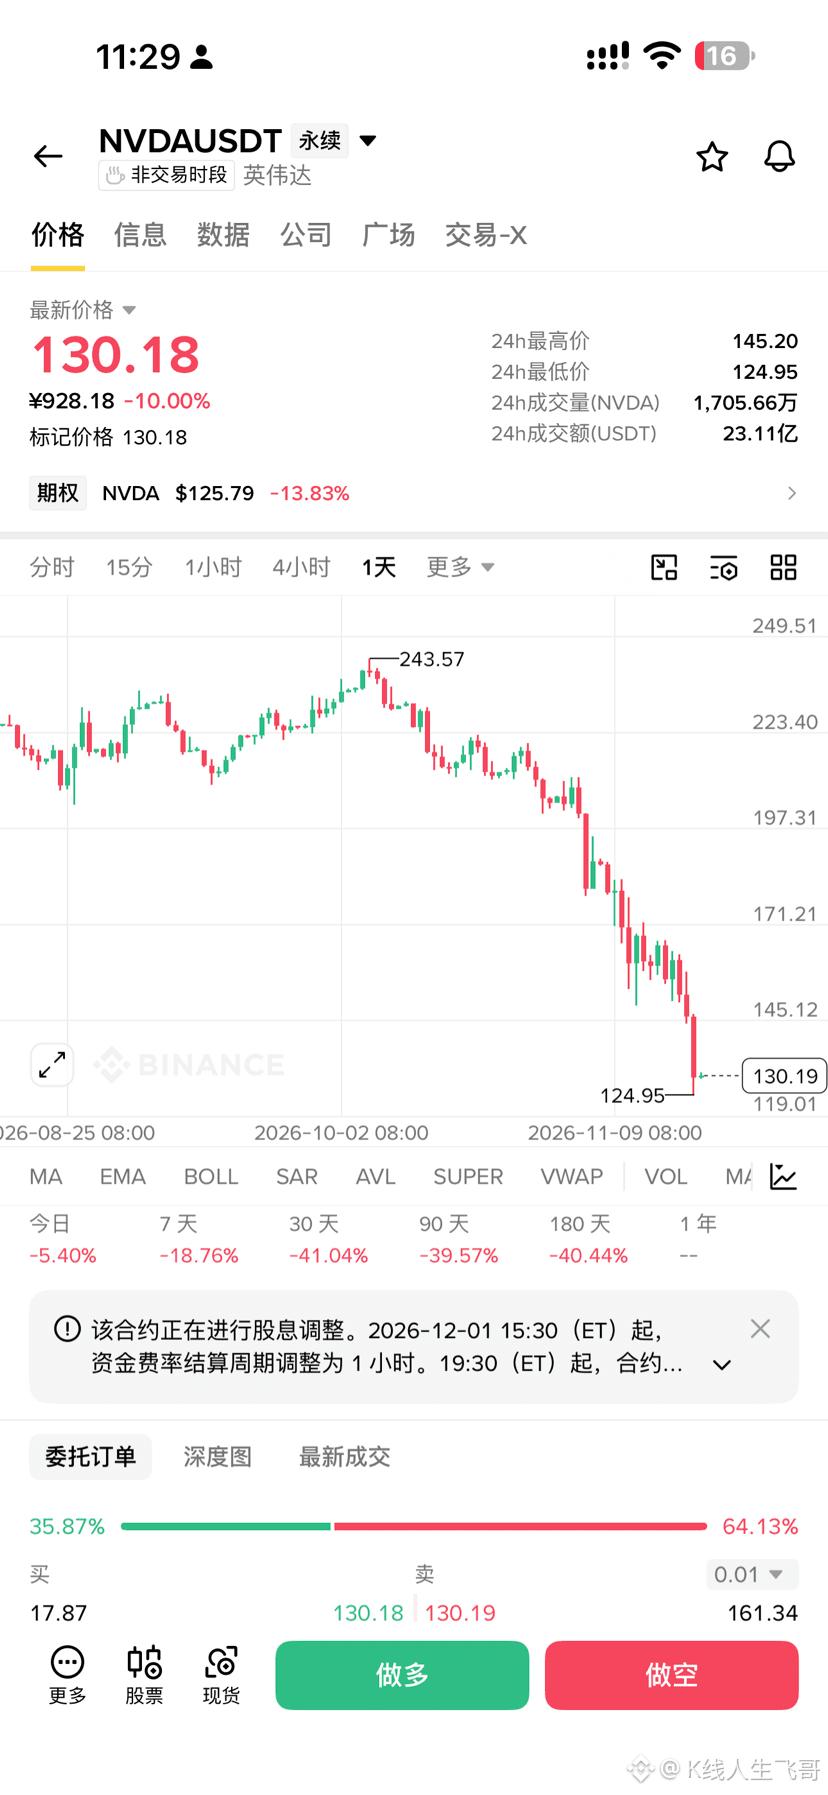
Ya les había dicho que Nvidia tenía cierto soporte a corto plazo cerca de 150 y que desde ese nivel podía rebotar, pero que para comprar en mínimos a largo plazo había que esperar a que se acercara a 100. Repasemos la evolución de Nvidia durante este tiempo: encontró un breve soporte cerca de 150, luego rebotó hasta cerca de 170 y, después de rebotar varias veces cerca de 150, finalmente rompió ese nivel a la baja. Ahora ya ha caído hasta cerca de 130. Les había dicho que el nivel para comprar en mínimos a largo plazo era 100. Algunos pensaron que me arriesgaba demasiado o que era demasiado pesimista. Ahora, mirando atrás, la opinión de que llegaría a 100 era muy acertada.
La mayor ventaja de Nvidia en el pasado no eran solo sus chips y su tecnología, sino también el criterio estratégico y la influencia en el sector que aporta Jensen Huang.
Si Jensen Huang se marchara, Nvidia quizá seguiría siendo una excelente empresa tecnológica, pero la confianza y la prima que el mercado estaba dispuesto a concederle probablemente ya no serían tan sólidas.
Sin Jensen Huang, a Nvidia le faltaría su alma más importante.
Por eso, mi opinión a largo plazo no cambia: sigo pensando que hay que comprar cerca de 100.
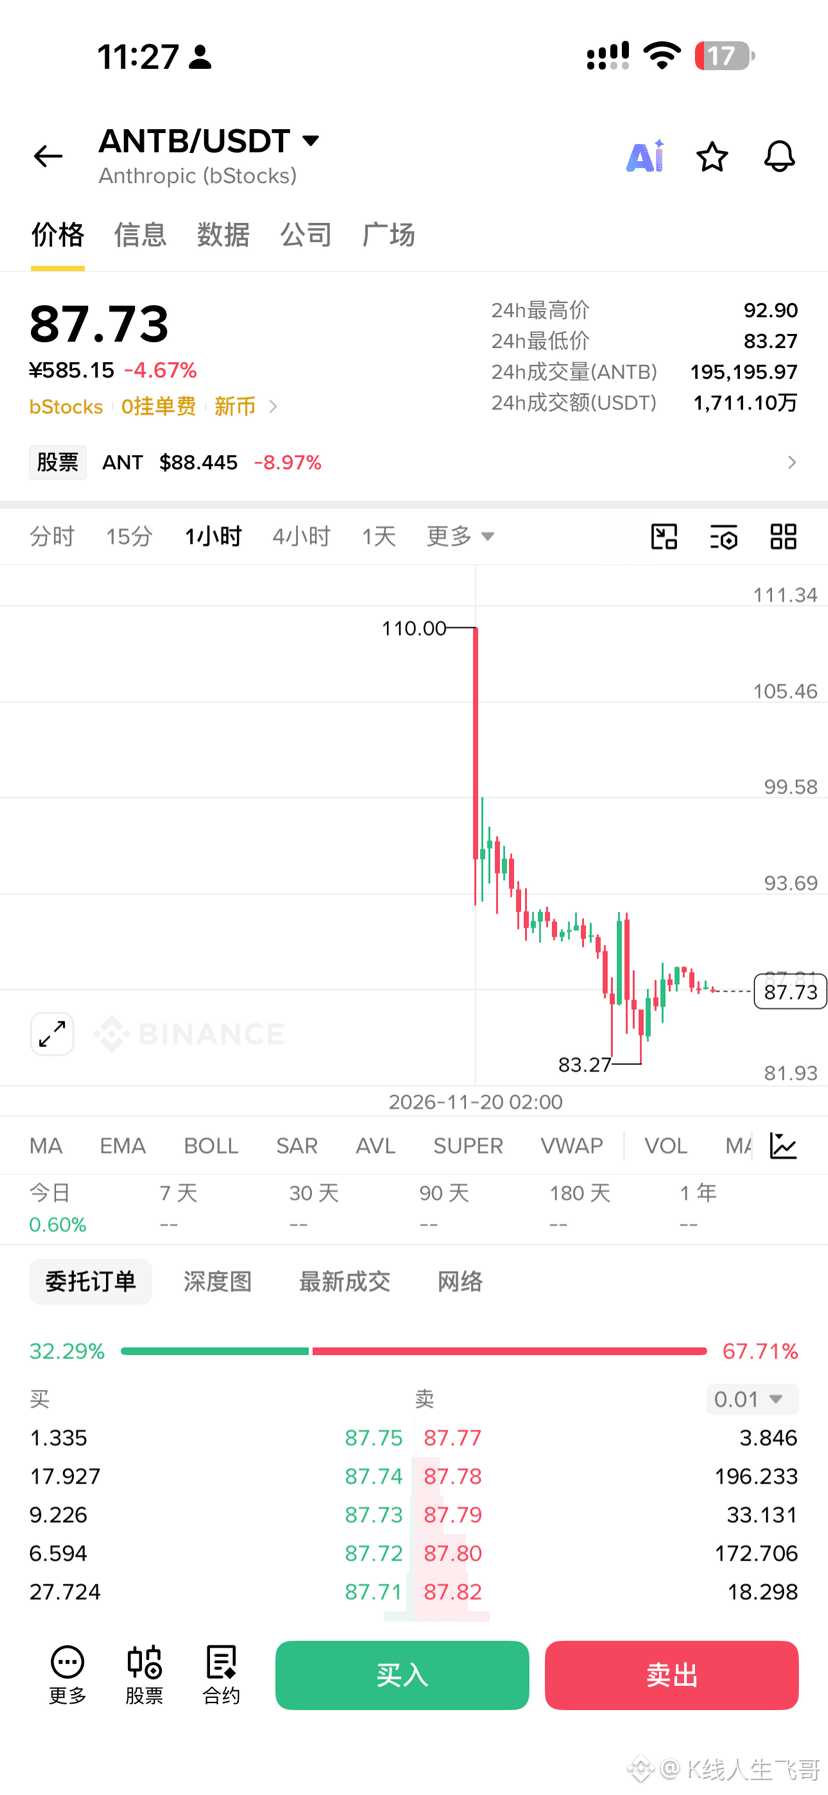
En cuanto a las acciones estadounidenses, $ANTB : mi opinión para lo que viene es que no hay que comprar en mínimos, sino esperar una oportunidad para vender en corto tras un rebote. Personalmente, creo que ANT cotizará por debajo de su precio de salida a bolsa. Mi valoración de ANT ronda los 800.000 millones, con un precio de unos 50 y tantos.
La proporción de acciones de ANT asignadas a inversores minoristas alcanza el 20%, muy por encima de la de muchas grandes OPV. Muchos inversores minoristas todavía tienen ganancias latentes, y si la cotización sigue debilitándose, esas acciones podrían convertirse fácilmente en presión vendedora.
Tampoco es seguro que las instituciones puedan proporcionar un soporte fiable. Durante la OPV, algunas instituciones y accionistas industriales participaron para apoyar la operación por intereses comerciales, pero eso no significa que vayan a seguir absorbiendo acciones del mercado a largo plazo. A medida que caiga la cotización, los fondos que inicialmente sostenían el precio también podrían retirarse poco a poco.
La emisión de ANT es demasiado grande y las posiciones institucionales están muy concentradas. No es realista pensar que unos pocos fondos puedan impulsar una subida sostenida de la cotización. ANT no es una acción aislada: los cambios en su valoración también pueden afectar al apetito por el riesgo de toda la cadena industrial de la IA.
Solo si cotiza por debajo de su precio de salida a bolsa podrá completarse la liquidación total de toda la cadena de la IA. La caída de ANT arrastrará a toda la cadena industrial, así que todavía no ha terminado de caer. Es lo que puede ocurrir más rápidamente. A continuación verán que el precio de ANT y el sector de la IA se mueven de forma muy sincronizada.
Ya les había dicho que Nvidia tenía cierto soporte a corto plazo cerca de 150 y que desde ese nivel podía rebotar, pero que para comprar en mínimos a largo plazo había que esperar a que se acercara a 100. Repasemos la evolución de Nvidia durante este tiempo: encontró un breve soporte cerca de 150, luego rebotó hasta cerca de 170 y, después de rebotar varias veces cerca de 150, finalmente rompió ese nivel a la baja. Ahora ya ha caído hasta cerca de 130. Les había dicho que el nivel para comprar en mínimos a largo plazo era 100. Algunos pensaron que me arriesgaba demasiado o que era demasiado pesimista. Ahora, mirando atrás, la opinión de que llegaría a 100 era muy acertada.
La mayor ventaja de Nvidia en el pasado no eran solo sus chips y su tecnología, sino también el criterio estratégico y la influencia en el sector que aporta Jensen Huang.
Si Jensen Huang se marchara, Nvidia quizá seguiría siendo una excelente empresa tecnológica, pero la confianza y la prima que el mercado estaba dispuesto a concederle probablemente ya no serían tan sólidas.
Sin Jensen Huang, a Nvidia le faltaría su alma más importante.
Por eso, mi opinión a largo plazo no cambia: sigo pensando que hay que comprar cerca de 100.
En cuanto a las acciones estadounidenses, $ANTB : mi opinión para lo que viene es que no hay que comprar en mínimos, sino esperar una oportunidad para vender en corto tras un rebote. Personalmente, creo que ANT cotizará por debajo de su precio de salida a bolsa. Mi valoración de ANT ronda los 800.000 millones, con un precio de unos 50 y tantos.
La proporción de acciones de ANT asignadas a inversores minoristas alcanza el 20%, muy por encima de la de muchas grandes OPV. Muchos inversores minoristas todavía tienen ganancias latentes, y si la cotización sigue debilitándose, esas acciones podrían convertirse fácilmente en presión vendedora.
Tampoco es seguro que las instituciones puedan proporcionar un soporte fiable. Durante la OPV, algunas instituciones y accionistas industriales participaron para apoyar la operación por intereses comerciales, pero eso no significa que vayan a seguir absorbiendo acciones del mercado a largo plazo. A medida que caiga la cotización, los fondos que inicialmente sostenían el precio también podrían retirarse poco a poco.
La emisión de ANT es demasiado grande y las posiciones institucionales están muy concentradas. No es realista pensar que unos pocos fondos puedan impulsar una subida sostenida de la cotización. ANT no es una acción aislada: los cambios en su valoración también pueden afectar al apetito por el riesgo de toda la cadena industrial de la IA.
Solo si cotiza por debajo de su precio de salida a bolsa podrá completarse la liquidación total de toda la cadena de la IA. La caída de ANT arrastrará a toda la cadena industrial, así que todavía no ha terminado de caer. Es lo que puede ocurrir más rápidamente. A continuación verán que el precio de ANT y el sector de la IA se mueven de forma muy sincronizada.