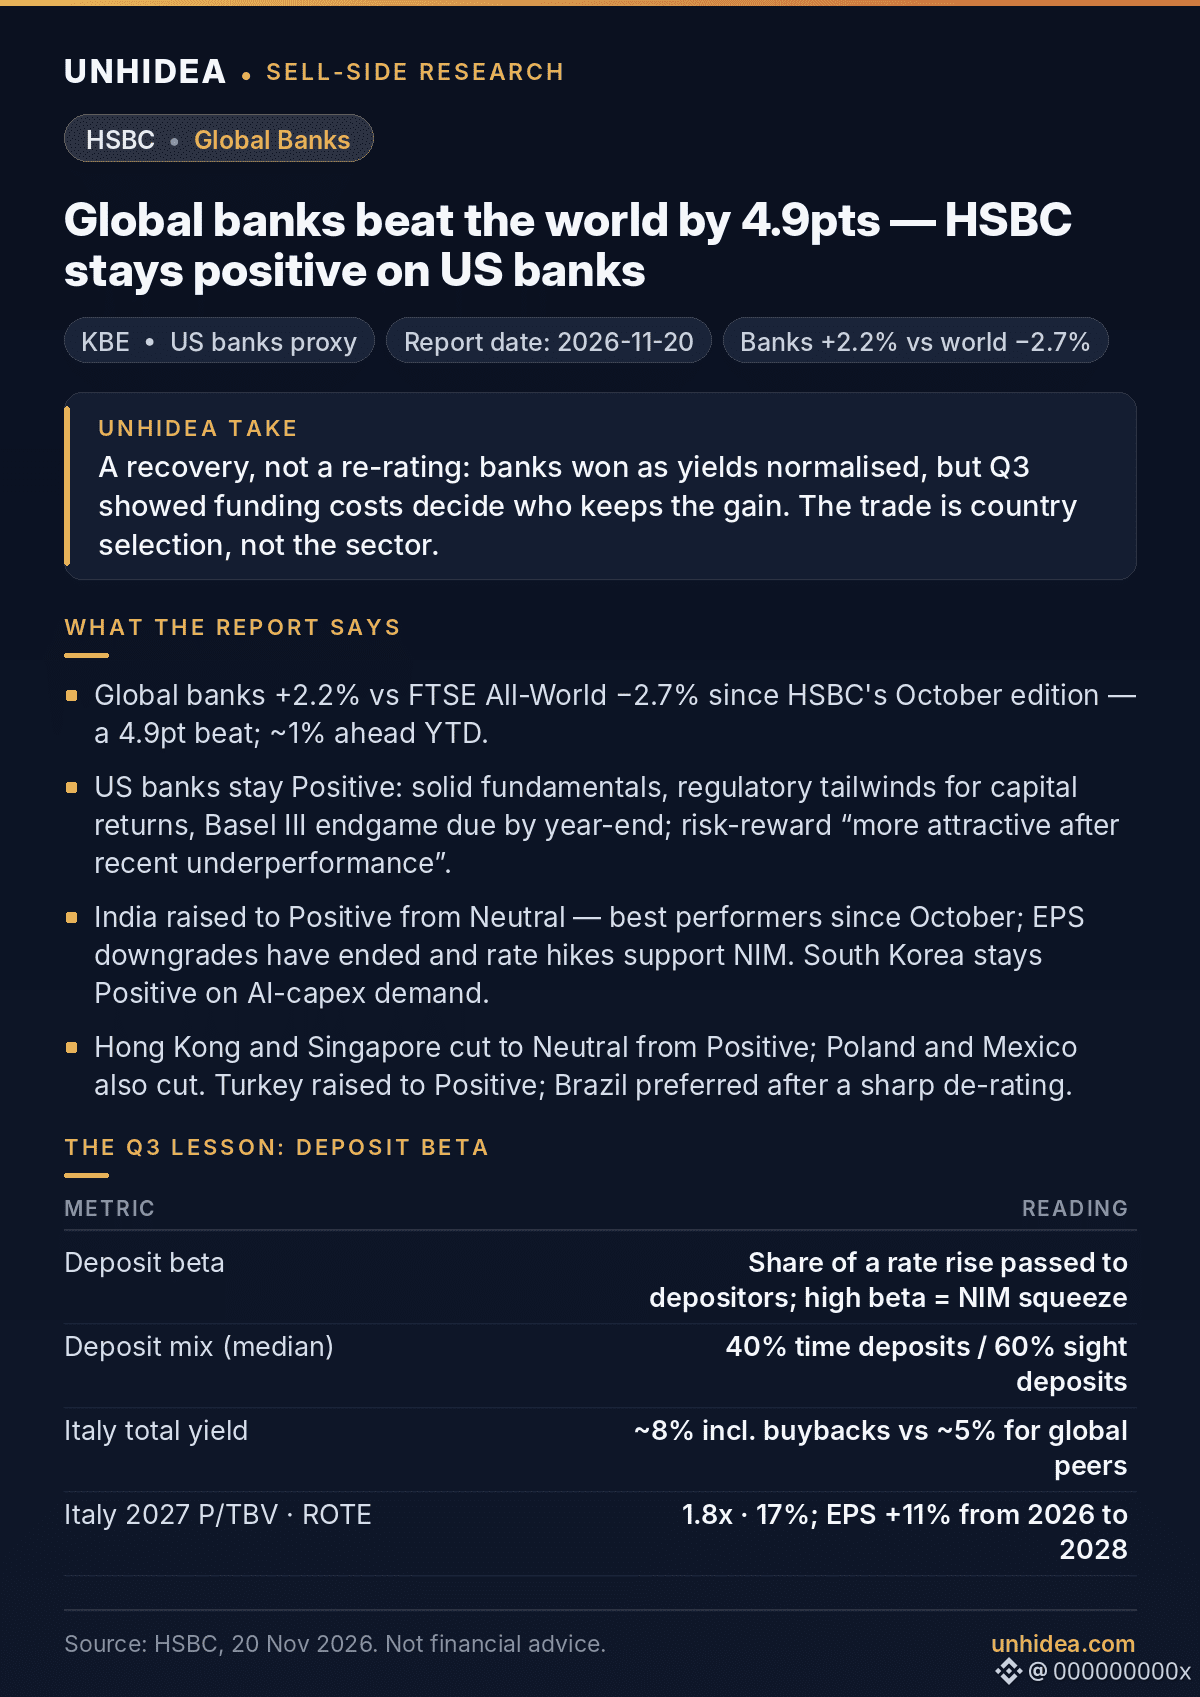
$KBE: los bancos globales superan al mercado mundial en 4,9 puntos desde octubre, y HSBC mantiene una visión positiva sobre los bancos estadounidenses.
- HSBC, 20 nov.: los bancos globales subieron un 2,2% frente a la caída del 2,7% del FTSE All-World desde su edición de octubre; van ~1% por delante en lo que va de año, mientras los rendimientos se normalizaban tras alcanzar su máximo de octubre.
- La visión sobre los bancos estadounidenses sigue siendo positiva: fundamentos sólidos, vientos regulatorios favorables para la rentabilidad del capital y la finalización de Basilea III prevista para fin de año. La relación riesgo-recompensa es «más atractiva tras el reciente rendimiento inferior».
- India pasa a una visión positiva: mejores resultados desde octubre; han terminado las revisiones a la baja del BPA y las subidas de tipos respaldan el margen de interés neto. Corea del Sur mantiene una visión positiva por la demanda de inversión en capital en IA.
- Hong Kong y Singapur bajan a neutral; Turquía sube a positiva; Brasil es la opción preferida tras una fuerte caída de valoración.
- La lección del tercer trimestre: la beta de los depósitos. Los costes de financiación se reajustaron antes que los rendimientos de los activos, reduciendo el margen de interés neto; la composición mediana de los depósitos es 40% a plazo / 60% a la vista.
La lectura de Unhidea: una recuperación, no una revalorización; los bancos ganaron porque los rendimientos se normalizaron. La oportunidad está en elegir países, no en el sector.
La lectura de Unhidea: vigile la beta de los depósitos, no solo los tipos. Donde los depósitos se reajustan rápido, las subidas de tipos benefician menos a los bancos.
Tras el informe, 20 nov.: S&P 500 −3,8%, Nasdaq −5,1%.
Riesgos: consolidación fiscal (el principal riesgo de HSBC para 2027), presión sobre los costes de los depósitos y preocupación por el gasto en IA.
Fuente: HSBC, 20 nov. 2026. Esto no constituye asesoramiento financiero.
- HSBC, 20 nov.: los bancos globales subieron un 2,2% frente a la caída del 2,7% del FTSE All-World desde su edición de octubre; van ~1% por delante en lo que va de año, mientras los rendimientos se normalizaban tras alcanzar su máximo de octubre.
- La visión sobre los bancos estadounidenses sigue siendo positiva: fundamentos sólidos, vientos regulatorios favorables para la rentabilidad del capital y la finalización de Basilea III prevista para fin de año. La relación riesgo-recompensa es «más atractiva tras el reciente rendimiento inferior».
- India pasa a una visión positiva: mejores resultados desde octubre; han terminado las revisiones a la baja del BPA y las subidas de tipos respaldan el margen de interés neto. Corea del Sur mantiene una visión positiva por la demanda de inversión en capital en IA.
- Hong Kong y Singapur bajan a neutral; Turquía sube a positiva; Brasil es la opción preferida tras una fuerte caída de valoración.
- La lección del tercer trimestre: la beta de los depósitos. Los costes de financiación se reajustaron antes que los rendimientos de los activos, reduciendo el margen de interés neto; la composición mediana de los depósitos es 40% a plazo / 60% a la vista.
La lectura de Unhidea: una recuperación, no una revalorización; los bancos ganaron porque los rendimientos se normalizaron. La oportunidad está en elegir países, no en el sector.
La lectura de Unhidea: vigile la beta de los depósitos, no solo los tipos. Donde los depósitos se reajustan rápido, las subidas de tipos benefician menos a los bancos.
Tras el informe, 20 nov.: S&P 500 −3,8%, Nasdaq −5,1%.
Riesgos: consolidación fiscal (el principal riesgo de HSBC para 2027), presión sobre los costes de los depósitos y preocupación por el gasto en IA.
Fuente: HSBC, 20 nov. 2026. Esto no constituye asesoramiento financiero.