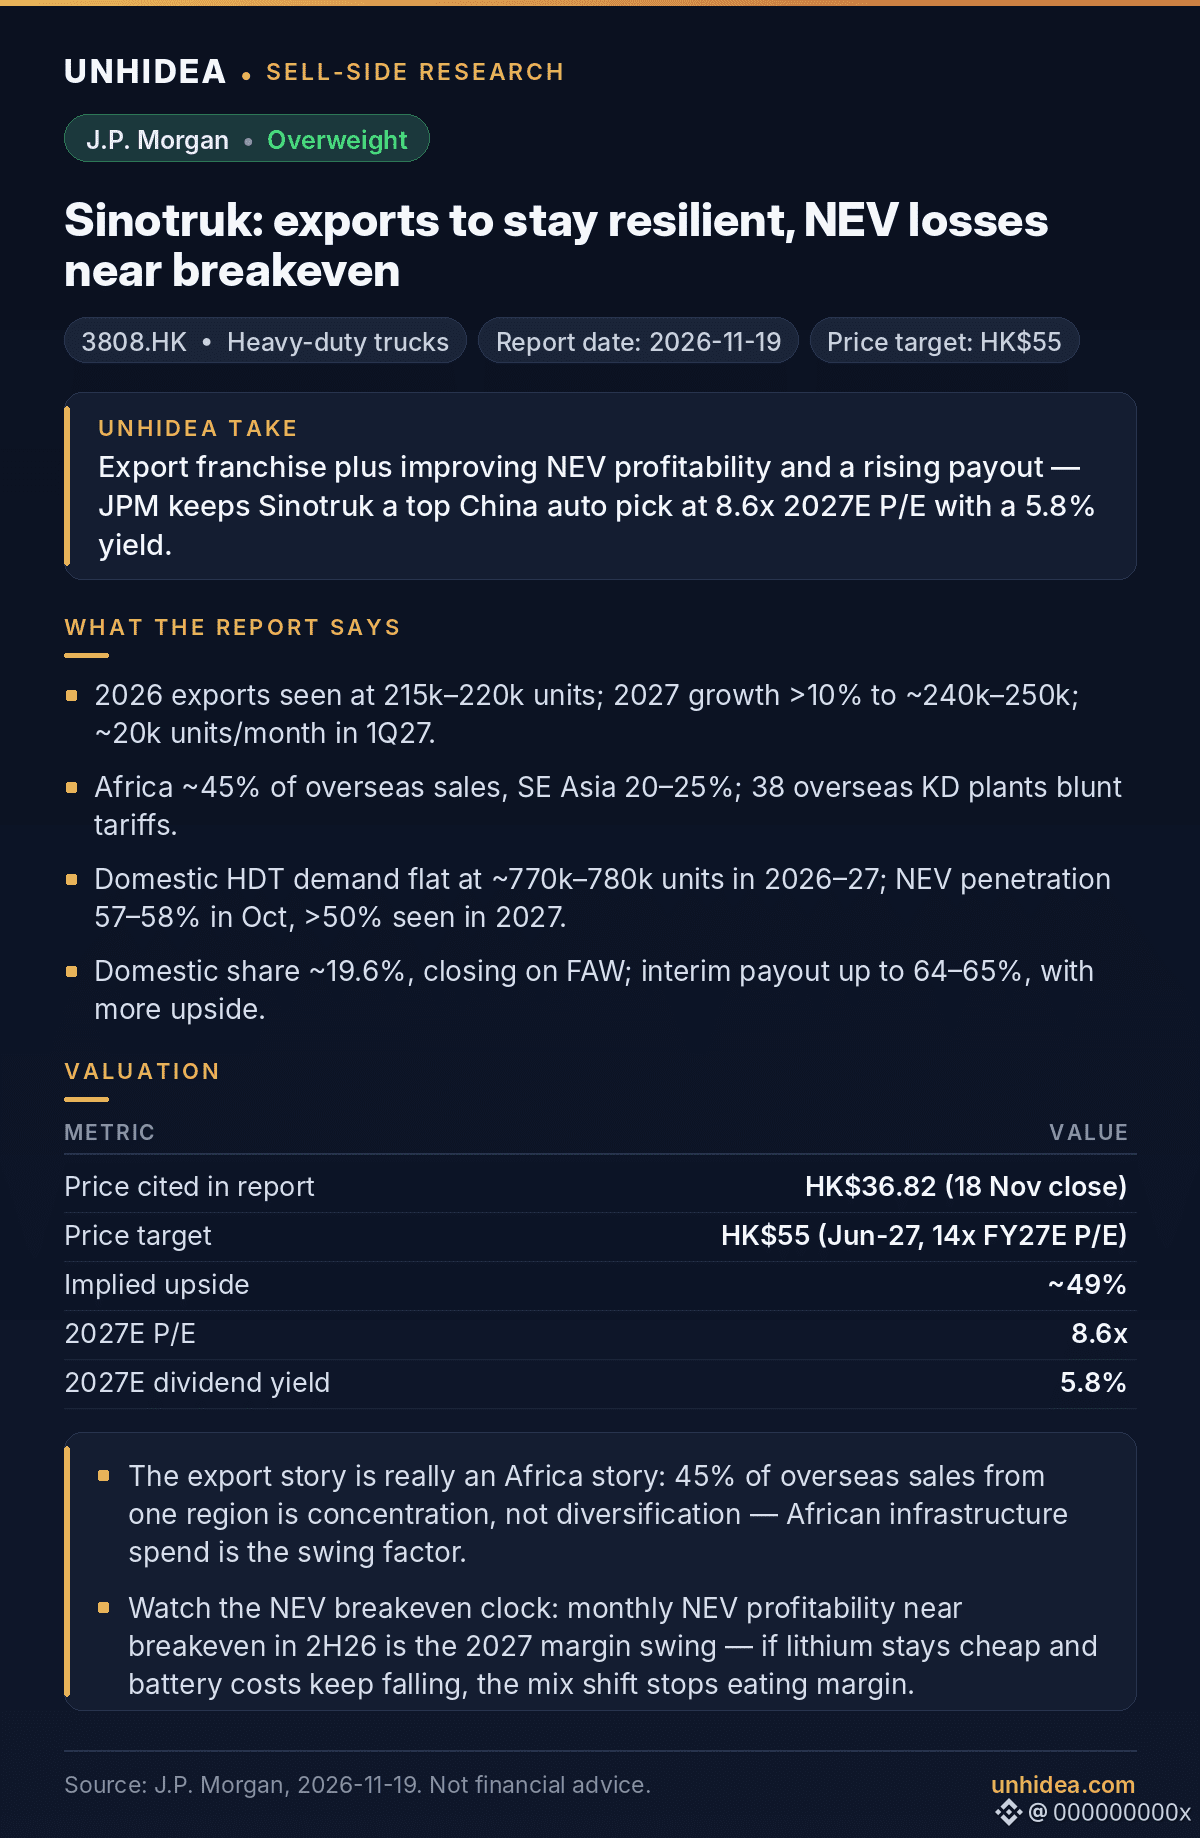
$3808.HK: J.P. Morgan mantiene la recomendación de sobreponderar Sinotruk, con un precio objetivo de HK$55: ~49% por encima del cierre de HK$36.82 citado en el informe (18 nov.).
- Las exportaciones son el motor: se prevén 215k–220k unidades en 2026 y luego un crecimiento de >10% hasta ~240k–250k en 2027, con ~20k unidades al mes en 1T27 y una visibilidad de pedidos de 2–3 meses.
- África representa ~45% de las ventas en el extranjero y el sudeste asiático, 20–25%; 38 plantas KD en el extranjero amortiguan el impacto de los aranceles. Las exportaciones de vehículos de nueva energía (NEV) representan solo un 2–3% del total, por lo que el recorte de la devolución del IVA en abril de 2027 apenas tendrá efecto.
- En el mercado nacional, la demanda de camiones pesados (HDT) está plana (~770k–780k unidades en 2026–27), pero la penetración de NEV alcanzó el 57–58% en octubre y la línea de NEV de Sinotruk se acerca al punto de equilibrio mensual en el 2S26.
- Cuota nacional de ~19.6%, acercándose a FAW; dividendo a cuenta de hasta el 64–65%, con más potencial al alza.
La lectura de Unhidea: la historia de las exportaciones es, en realidad, una historia de África: que una sola región represente el 45% de las ventas en el extranjero implica concentración, no diversificación; el factor decisivo será el gasto en infraestructura africana.
La lectura de Unhidea: conviene seguir de cerca el plazo para alcanzar el punto de equilibrio en NEV: el litio barato y la caída de los costes de las baterías podrían evitar que el cambio en la composición de las ventas erosione los márgenes en 2027.
Valoración: 8.6x P/E estimado para 2027, rentabilidad estimada del 5.8% para 2027; el precio objetivo implica un P/E de 14x para el ejercicio fiscal 2027 estimado, frente a un promedio histórico de 11x +1SD.
Riesgos: cambios en la demanda de exportación o en las políticas; persistencia de la debilidad del ciclo nacional; aumento de los gastos operativos.
Fuente: J.P. Morgan, 19 nov. 2026. Esto no constituye asesoramiento financiero.
- Las exportaciones son el motor: se prevén 215k–220k unidades en 2026 y luego un crecimiento de >10% hasta ~240k–250k en 2027, con ~20k unidades al mes en 1T27 y una visibilidad de pedidos de 2–3 meses.
- África representa ~45% de las ventas en el extranjero y el sudeste asiático, 20–25%; 38 plantas KD en el extranjero amortiguan el impacto de los aranceles. Las exportaciones de vehículos de nueva energía (NEV) representan solo un 2–3% del total, por lo que el recorte de la devolución del IVA en abril de 2027 apenas tendrá efecto.
- En el mercado nacional, la demanda de camiones pesados (HDT) está plana (~770k–780k unidades en 2026–27), pero la penetración de NEV alcanzó el 57–58% en octubre y la línea de NEV de Sinotruk se acerca al punto de equilibrio mensual en el 2S26.
- Cuota nacional de ~19.6%, acercándose a FAW; dividendo a cuenta de hasta el 64–65%, con más potencial al alza.
La lectura de Unhidea: la historia de las exportaciones es, en realidad, una historia de África: que una sola región represente el 45% de las ventas en el extranjero implica concentración, no diversificación; el factor decisivo será el gasto en infraestructura africana.
La lectura de Unhidea: conviene seguir de cerca el plazo para alcanzar el punto de equilibrio en NEV: el litio barato y la caída de los costes de las baterías podrían evitar que el cambio en la composición de las ventas erosione los márgenes en 2027.
Valoración: 8.6x P/E estimado para 2027, rentabilidad estimada del 5.8% para 2027; el precio objetivo implica un P/E de 14x para el ejercicio fiscal 2027 estimado, frente a un promedio histórico de 11x +1SD.
Riesgos: cambios en la demanda de exportación o en las políticas; persistencia de la debilidad del ciclo nacional; aumento de los gastos operativos.
Fuente: J.P. Morgan, 19 nov. 2026. Esto no constituye asesoramiento financiero.