

#southkoreaplanstolet3500listedfirmsbuybitcoin
Las directrices emergentes de Corea del Sur, contempladas en el borrador de la Ley Básica de Activos Digitales, establecen una vía altamente regulada y gobernada por empresas para obtener exposición a Bitcoin. Esto contrasta marcadamente con el modelo sin restricciones e impulsado por los mercados de capitales de las «empresas de tesorería de Bitcoin», impulsado por firmas estadounidenses como Strategy (anteriormente MicroStrategy).
Las principales diferencias radican en la filosofía regulatoria, las restricciones de riesgo, la estructura de capital y el alcance de los activos.
Comparación clave
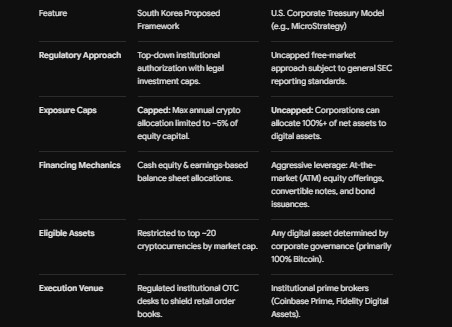
Distinciones estructurales fundamentales
1. Diversificación con cobertura frente a estrategia apalancada de enfoque único
Corea del Sur (asignación conservadora): El marco de la Comisión de Servicios Financieros (FSC) está diseñado para permitir que las empresas operativas convencionales (p. ej., empresas tecnológicas o industriales del KOSPI) diversifiquen una pequeña parte de su efectivo excedente en criptoactivos. El límite del 5 % del capital social garantiza que las criptomonedas sigan siendo un activo secundario de tesorería y no determinen la valoración principal de la empresa.
EE. UU. / MicroStrategy (ingeniería financiera): Strategy actúa básicamente como un vehículo de tenencia de Bitcoin al que se suma un negocio de software. Emite regularmente deuda convertible, acciones preferentes y nuevas acciones específicamente para comprar más Bitcoin (emitiendo miles de millones en valores para maximizar el «rendimiento de BTC»).
2. Gestión del riesgo regulatorio
Corea del Sur: Al restringir el acceso corporativo a los 20 principales activos digitales y establecer normas formales para las mesas de negociación extrabursátil (OTC), los reguladores surcoreanos pretenden prevenir la manipulación del mercado, el contagio de la volatilidad al mercado minorista y los colapsos corporativos especulativos.
Estados Unidos: Aunque las actualizaciones de las normas de contabilidad financiera de EE. UU. (las reglas de valor razonable del FASB) han facilitado que las empresas estadounidenses mantengan Bitcoin en sus balances, no existen límites legales sobre la cantidad de criptomonedas que puede comprar un consejo de administración estadounidense.
3. Impacto en la liquidez del mercado local
Históricamente, el mercado de criptomonedas de Corea del Sur ha estado dominado por inversores minoristas, lo que ha dado lugar a la «prima kimchi» estructural (cuando, en períodos de alta demanda, los precios locales superan los precios del mercado global). Permitir que unas 3.500 empresas cotizadas compren a través de canales OTC regulados aporta una profunda liquidez institucional, que se espera que normalice con el tiempo las diferencias de precios con los mercados globales.
\u003ct-73/\u003e \u003ct-75/\u003e\u003ct-76/\u003e\u003ct-77/\u003e