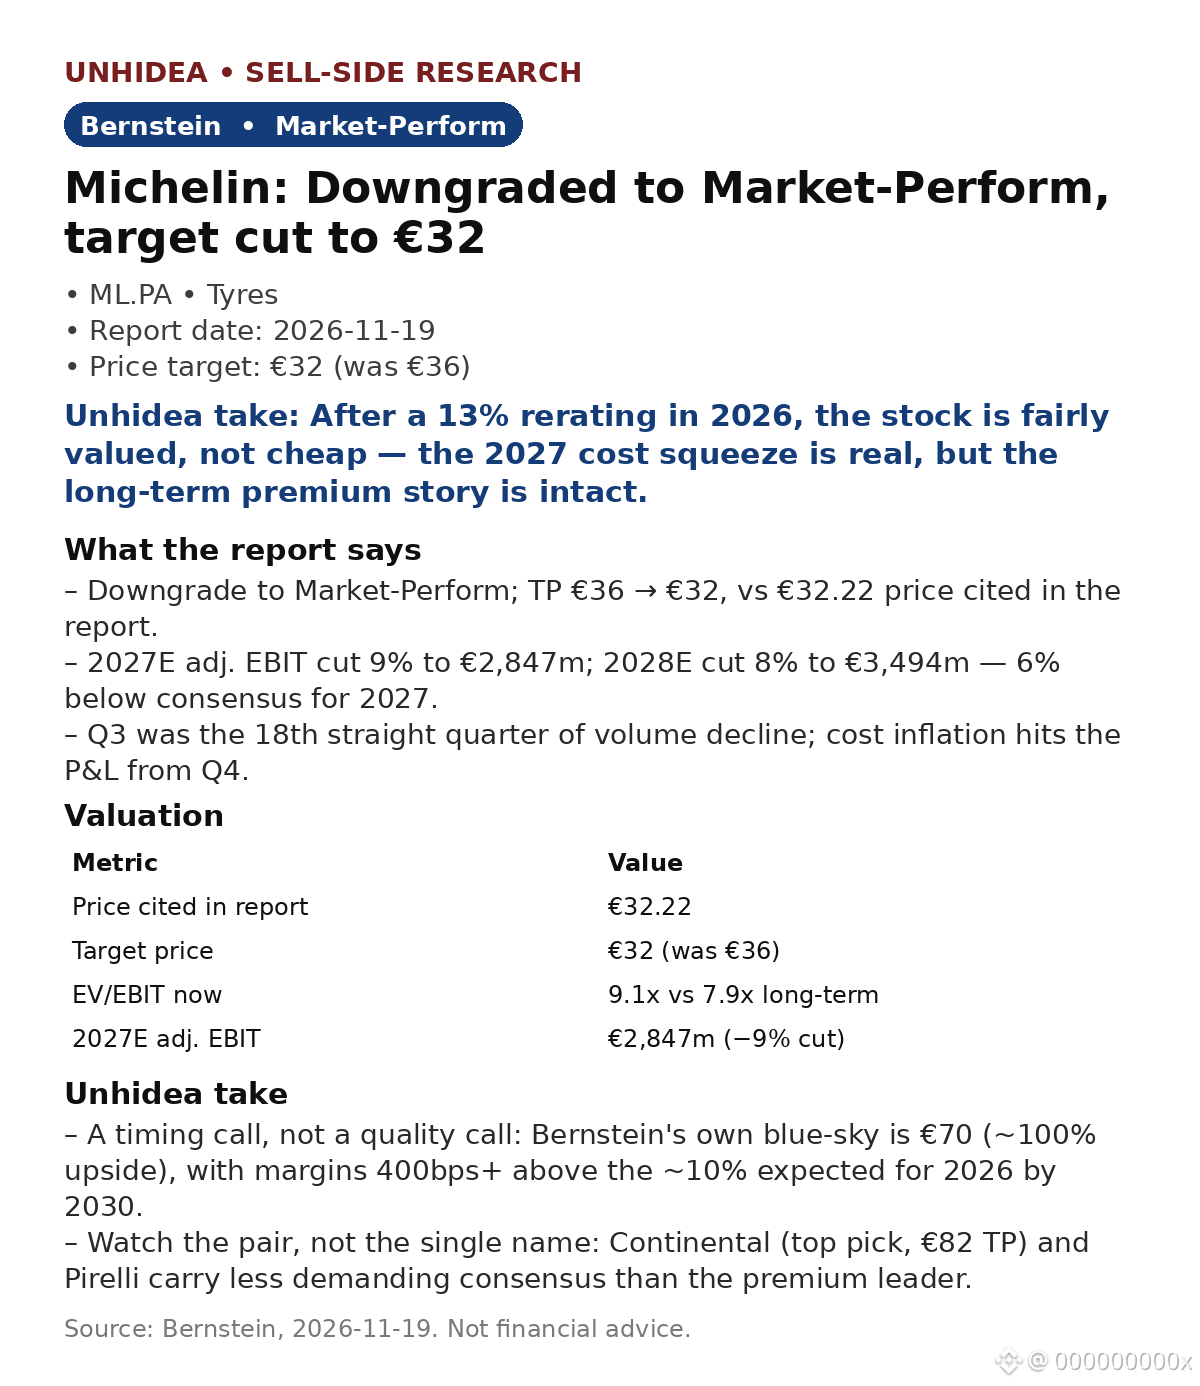
$ML.PA: Bernstein rebaja Michelin a desempeño de mercado, con precio objetivo de 32 € (antes 36 €): tras una revalorización del 13 % en 2026, su valoración es razonable, no barata.
- El EBIT ajustado estimado para 2027 se recorta un 9 %, hasta 2.847 M€; el de 2028, un 8 %, hasta 3.494 M€: un 6 % por debajo del consenso para 2027 (más de un 10 % por debajo en el primer semestre), ya que la inflación de las materias primas se deja sentir a partir del cuarto trimestre y disminuye el poder de fijación de precios.
- El consenso aún prevé un crecimiento del EBIT del 8 % en 2027; Bernstein afirma que la recuperación se aplaza hasta 2028. El tercer trimestre fue el 18.º trimestre consecutivo de caída del volumen.
- Con un múltiplo de 9,1 veces el EBIT frente a un múltiplo de largo plazo de 7,9 veces, la revalorización ya ha surtido efecto. Continental sigue siendo la principal elección (precio objetivo de 82 €); Pirelli mantiene la recomendación de rendimiento superior al mercado.
La opinión de Unhidea: es una apuesta por el momento, no una valoración de la calidad; el propio escenario más optimista de Bernstein apunta a 70 € (alrededor de un 100 % de potencial alcista), con márgenes más de 400 puntos básicos por encima del aproximadamente 10 % de 2026 para 2030. El bache de 2027 es real; el negocio no está averiado.
La opinión de Unhidea: conviene observar el par, no una sola compañía; la «bajada de categoría» golpea con más fuerza al líder prémium. Los resultados de febrero son el catalizador negativo; el CMD de mayo podría revalorizar la historia.
Valoración: desempeño de mercado, precio objetivo de 32 € con un múltiplo de 7,9 veces el EBIT, prácticamente sin cambios frente al precio de 32,22 € citado en el informe.
Riesgos: inflación de las materias primas, presión sobre los precios, pérdida de cuota de mercado y desequilibrio entre oferta y demanda para 2030.
Fuente: Bernstein, 19 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- El EBIT ajustado estimado para 2027 se recorta un 9 %, hasta 2.847 M€; el de 2028, un 8 %, hasta 3.494 M€: un 6 % por debajo del consenso para 2027 (más de un 10 % por debajo en el primer semestre), ya que la inflación de las materias primas se deja sentir a partir del cuarto trimestre y disminuye el poder de fijación de precios.
- El consenso aún prevé un crecimiento del EBIT del 8 % en 2027; Bernstein afirma que la recuperación se aplaza hasta 2028. El tercer trimestre fue el 18.º trimestre consecutivo de caída del volumen.
- Con un múltiplo de 9,1 veces el EBIT frente a un múltiplo de largo plazo de 7,9 veces, la revalorización ya ha surtido efecto. Continental sigue siendo la principal elección (precio objetivo de 82 €); Pirelli mantiene la recomendación de rendimiento superior al mercado.
La opinión de Unhidea: es una apuesta por el momento, no una valoración de la calidad; el propio escenario más optimista de Bernstein apunta a 70 € (alrededor de un 100 % de potencial alcista), con márgenes más de 400 puntos básicos por encima del aproximadamente 10 % de 2026 para 2030. El bache de 2027 es real; el negocio no está averiado.
La opinión de Unhidea: conviene observar el par, no una sola compañía; la «bajada de categoría» golpea con más fuerza al líder prémium. Los resultados de febrero son el catalizador negativo; el CMD de mayo podría revalorizar la historia.
Valoración: desempeño de mercado, precio objetivo de 32 € con un múltiplo de 7,9 veces el EBIT, prácticamente sin cambios frente al precio de 32,22 € citado en el informe.
Riesgos: inflación de las materias primas, presión sobre los precios, pérdida de cuota de mercado y desequilibrio entre oferta y demanda para 2030.
Fuente: Bernstein, 19 de noviembre de 2026. Esto no constituye asesoramiento financiero.