
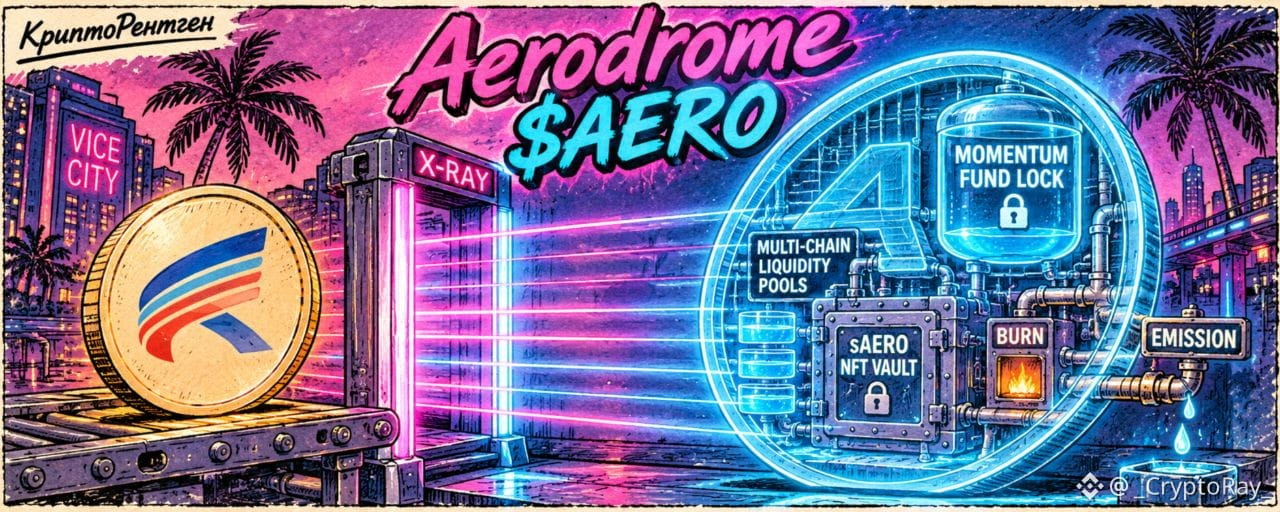
Aerodrome y Velodrome se fusionaron en $AERO . Desde el 22 de octubre de 2026, conforman un único protocolo de liquidez multicadena, y el token AERO tiene una nueva economía. El principal contraste se aprecia en las cifras: el fondo recompró o bloqueó 110,9 millones de AERO, pero solo quemó 407,8 mil. La recompra y la quema son acciones distintas y no deben confundirse. A continuación, un análisis de la estructura del token, no un resumen de los anuncios.
Tecnología
Aero es un protocolo DEX que opera sobre redes existentes, no una L1 o L2 independiente. En el lanzamiento se anunciaron siete redes: Base, Ethereum, Arbitrum, OP Mainnet, Ink, Arc y Robinhood Chain. Para el 20 de noviembre, las estadísticas oficiales ya muestran ocho: se añadió Elysium. El nuevo AERO tiene contratos independientes en varias redes, por lo que el esquema «token principal en Base, xAERO en las demás» está desactualizado.
Qué ha cambiado en la mecánica:
AERO se pone en staking para obtener sAERO. La posición se emite como un NFT: se puede transferir o vender, pero no se pueden retirar los tokens subyacentes antes de tiempo.
La votación semanal de veAERO fue sustituida por Predictive Allocation. Los Token Operators dirigen las recompensas a los pools seleccionados de forma continua.
Gauge Caps limitan las recompensas de un pool a sus ingresos previstos.
Smart Fees y Liquidity Payments son flujos de valor independientes; no se deben llamar rebase.
Momentum Fund fusionó Public Goods Fund y Flight School, y gestiona las recompras, las reservas y el apoyo a los desarrolladores.
En la práctica, se trata de un intento de vincular la emisión a los ingresos reales, y no a los resultados de las votaciones. Los datos sobre la proporción entre recompensas y comisiones mostrarán hasta qué punto funciona.
Tokenómica
Ratios de migración: antiguo AERO, 1:1; VELO, aproximadamente 0,044 AERO; veAERO y veVELO se convierten en sAERO conservando el plazo restante. Launch Hub estimó la oferta inicial en unos 2,127 mil millones de tokens. Es una estimación del lanzamiento, no un máximo de por vida.
Oferta según las fuentes:
CoinGecko: oferta total de unos 2,136 mil millones y oferta circulante de unos 768,9 millones.
Panel oficial: total de unos 2,16 mil millones, de los cuales aproximadamente 1,08 mil millones en sAERO y 1,08 mil millones en AERO líquido. Cerca del 50% está en staking; el plazo medio de bloqueo es de unos 3,93 años.
CoinMarketCap muestra una oferta circulante de unos 790 millones.
Las fuentes calculan las cifras de forma diferente, por lo que no se puede presentar una única cifra de oferta circulante como definitiva.
Emisión: se acuñan tokens al reclamar recompensas; el límite anual al lanzamiento era del 20%. La previsión de inflación efectiva en el lanzamiento era de alrededor del 12%. En un informe del 19 de octubre, el proyecto indicó que la tasa actual rondaba el 11%, mientras que un cálculo basado en el modelo y en la proporción objetivo entre recompensas e ingresos daba aproximadamente un 8%. Según el panel, durante la semana hasta el 19 de noviembre se emitieron unos 1,8 millones de AERO: aproximadamente 1,25 millones fueron a los LP y unos 552 mil al equipo; el rebase es cero. Multiplicar por 52 da unos 93,6 millones, o el 4,3% de la oferta. Es un cálculo basado en una sola semana, no la tasa anual efectiva.
Recompras y quema según las estadísticas oficiales al 20 de noviembre:
unos 110,9 millones de AERO recomprados o bloqueados por Momentum Fund;
unos 181 millones en total entre varios programas;
unos 407,8 mil AERO quemados.
El mecanismo está en marcha, pero estas cifras no demuestran que compense la nueva emisión.
Inversores
El proyecto afirma que no hubo financiación de capital riesgo tradicional ni venta pública del token cuando se lanzó Aerodrome. Esto no excluye que fondos compren AERO en el mercado ni que instituciones participen en la liquidez. Momentum Fund recibe ingresos de los pools a través de una gran posición en sAERO y destina lo obtenido a recompras, reservas y programas para desarrolladores.
Actividad on-chain
La página oficial de Protocol Metrics obtiene datos de Dune Analytics y muestra el historial agregado de Aerodrome, Velodrome y Aero:
TVL: 266,24 millones de dólares
volumen total: 509,61 mil millones de dólares
comisiones totales: 412,88 millones de dólares
Exchange Revenue de por vida: unos 588 millones de dólares
Estas cifras no se pueden atribuir al nuevo protocolo durante un solo mes. La instantánea del 20 de noviembre: TVL de unos 261 millones de dólares, volumen de unos 249 millones de dólares y comisiones de swaps de unos 93 mil dólares. En la semana hasta el 19 de noviembre: unos 318 mil dólares en ingresos por comisiones de trading y unos 11 mil dólares en Liquidity Payments. Exchange Revenue fue de unos 25,8 millones de dólares en el tercer trimestre de 2026 y de unos 12,9 millones en el cuarto trimestre, aún sin terminar.
Mercado: precio de unos 0,415-0,42 dólares, capitalización de unos 318-331 millones de dólares, es decir, ligeramente superior al TVL.
Lo que hay detrás
Hechos
Aerodrome se lanzó el 28 de agosto de 2023; la fusión se llevó a cabo el 22 de octubre de 2026 a las 00:00 UTC.
El 19 de noviembre, Binance anunció que había completado la conversión de VELODROME y el swap contractual del antiguo AERO.
Las recompensas se distribuyen de forma continua; Gauge Caps limitan la emisión.
Momentum Fund recompra, bloquea y quema tokens.
Rumores y filtraciones
«AERO está perdiendo Base»: no está confirmado. Para comprobarlo, se necesitan las cuotas de volumen, comisiones y TVL frente a las de sus competidores durante el mismo período. El precio no permite responder a esta pregunta.
«La caída del precio fue causada por la migración»: no está confirmado. La coincidencia de fechas es evidente, pero los datos no muestran una relación causal.
«El 100% está desbloqueado, no hay presión»: refutado. La emisión continúa y, al terminar las posiciones de staking, los tokens subyacentes vuelven a sus propietarios.
Fortalezas y debilidades
Ventajas:
Infraestructura DEX operativa con métricas públicas en varias redes.
sAERO da derecho a participar en Exchange Revenue; es una función económica, no solo de gobernanza.
Gauge Caps vinculan la emisión a los ingresos previstos.
Las recompras y las quemas ya se están llevando a cabo, no son solo promesas.
El largo plazo medio de bloqueo (unos 3,93 años) reduce la oferta líquida.
Desventajas:
La emisión es continua, con un límite del 20% anual.
Los titulares de AERO líquido no reciben ingresos de forma pasiva; es necesario hacer staking.
Una recompra no equivale a una quema: los tokens bloqueados permanecen en el sistema.
La nueva economía lleva menos de un mes en funcionamiento; las conclusiones al respecto son preliminares.
Las cifras históricas combinan tres protocolos.
Los agregadores ofrecen cifras distintas de oferta circulante y oferta total.
Fuentes
aero.xyz: Protocol Metrics y documentación económica
CoinGecko y CoinMarketCap: datos de mercado al 20 de noviembre
Launch Hub y descripción económica del proyecto del 19 de octubre de 2026
