
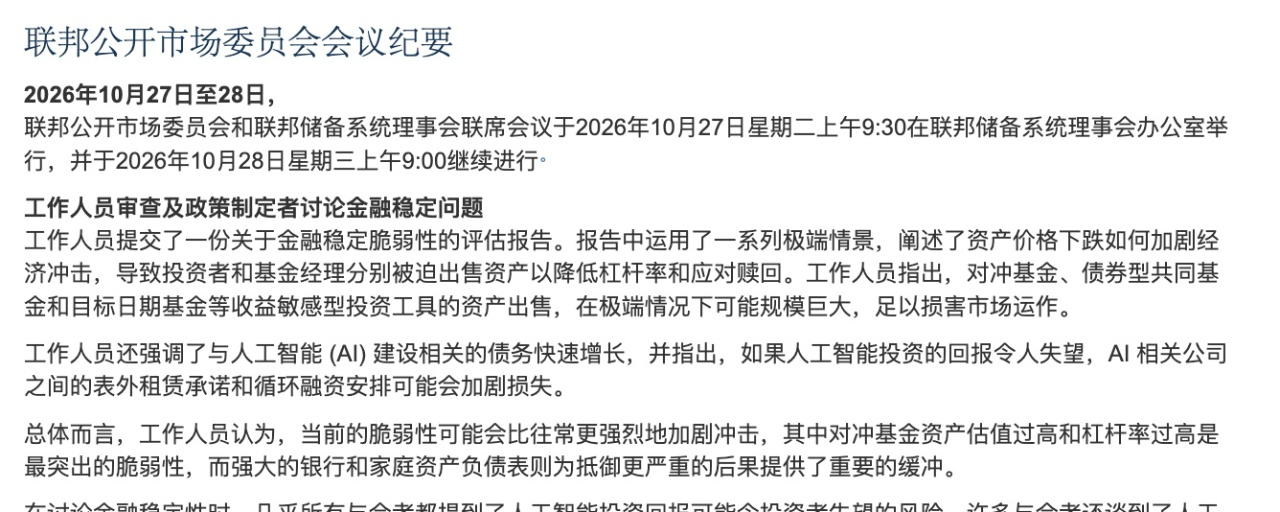

Echemos un breve vistazo a las actas de la reunión de octubre de la Fed, publicadas esta semana. Estas actas, junto con los datos macroeconómicos recientes, no solo han puesto «grilletes» a la liquidez macroeconómica, sino que también han sacudido el relato de la IA. ¿Sigue teniendo utilidad la reflexividad de la política de la Fed?
Las actas muestran que, en octubre, los funcionarios de la Reserva Federal mantenían una postura agresiva respecto a la inflación y la política de la Fed. Algunos, incluso, defendían una subida de 50 puntos básicos. #全球股市创三年来最长连跌,投资者避险情绪升温
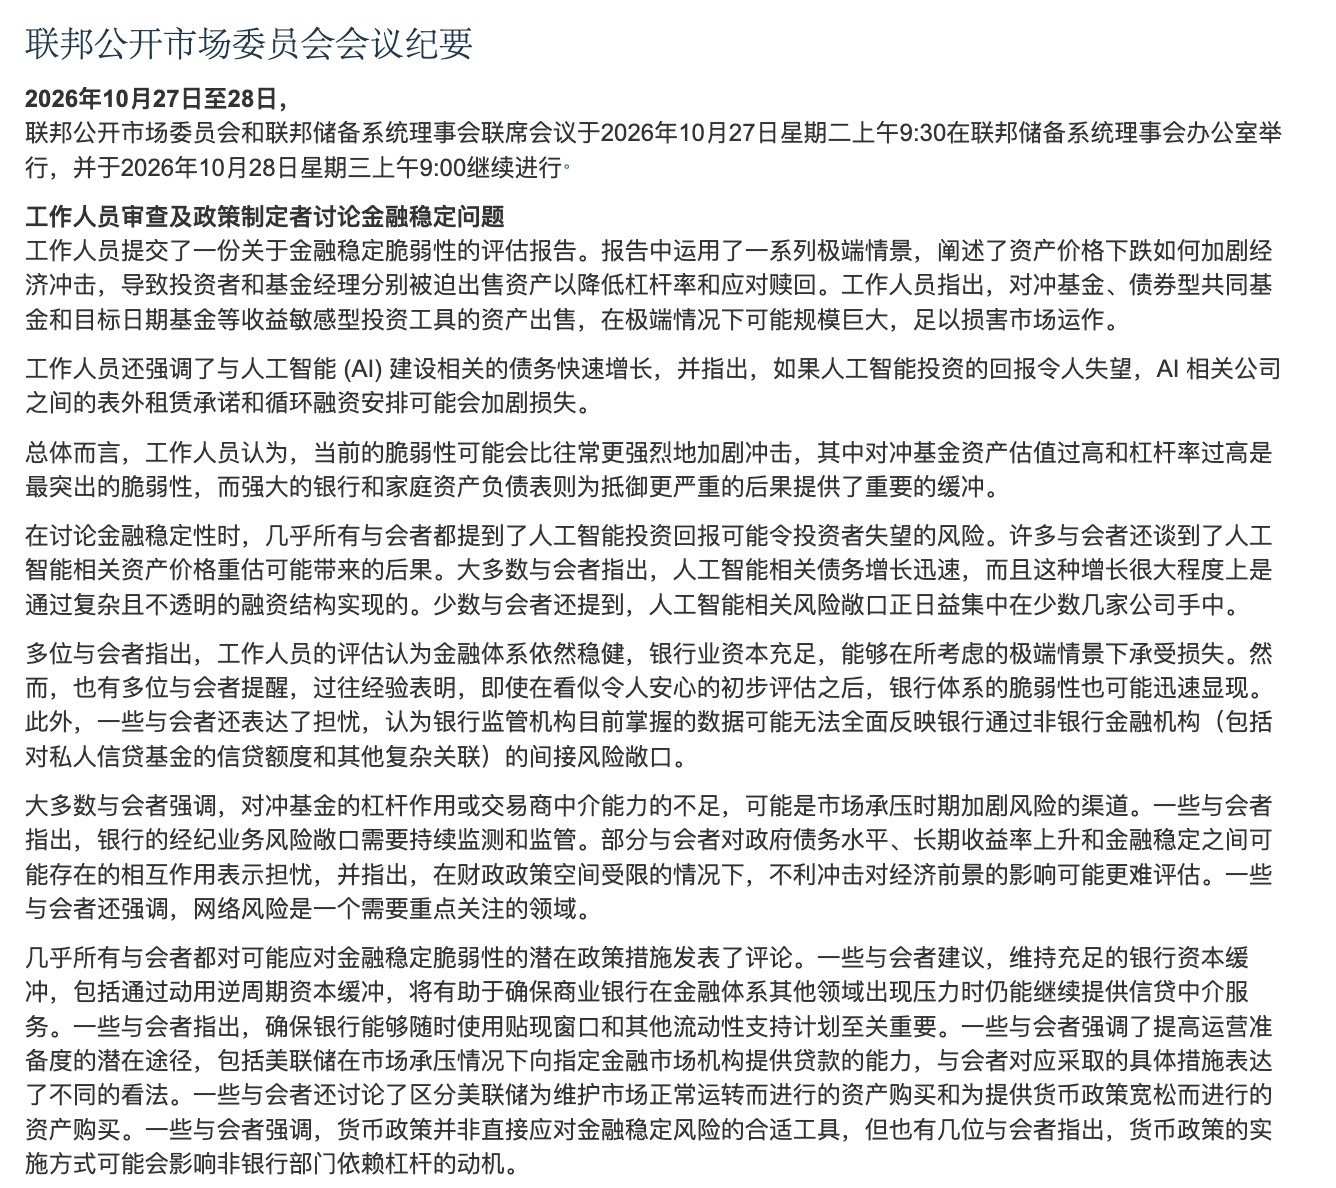
Seguir observando los datos para tomar decisiones de la Fed es fundamental para su política, y los datos macroeconómicos recientes, en general, favorecen que la Fed siga subiendo las tasas de interés. Esta es la causa principal del endurecimiento de la liquidez macroeconómica.
En segundo lugar, un riesgo de estas actas que es fácil pasar por alto es la valoración de la IA. Casi todos los funcionarios que participaron en la reunión debatieron el riesgo de que el rendimiento de las inversiones en IA no alcance las expectativas. A la Fed le preocupa la estabilidad financiera, pero, en lo que respecta a las acciones estadounidenses y a los resultados del tercer trimestre, esta cautela envía al mercado una señal de presión.
Los resultados del tercer trimestre ya han hecho que el mercado se preocupe por el rendimiento de las inversiones, y en un contexto de endurecimiento de la liquidez macroeconómica, las noticias negativas pueden amplificarse. Por eso, las preocupaciones de la Fed también hacen que el mercado esté más preocupado y tenso.
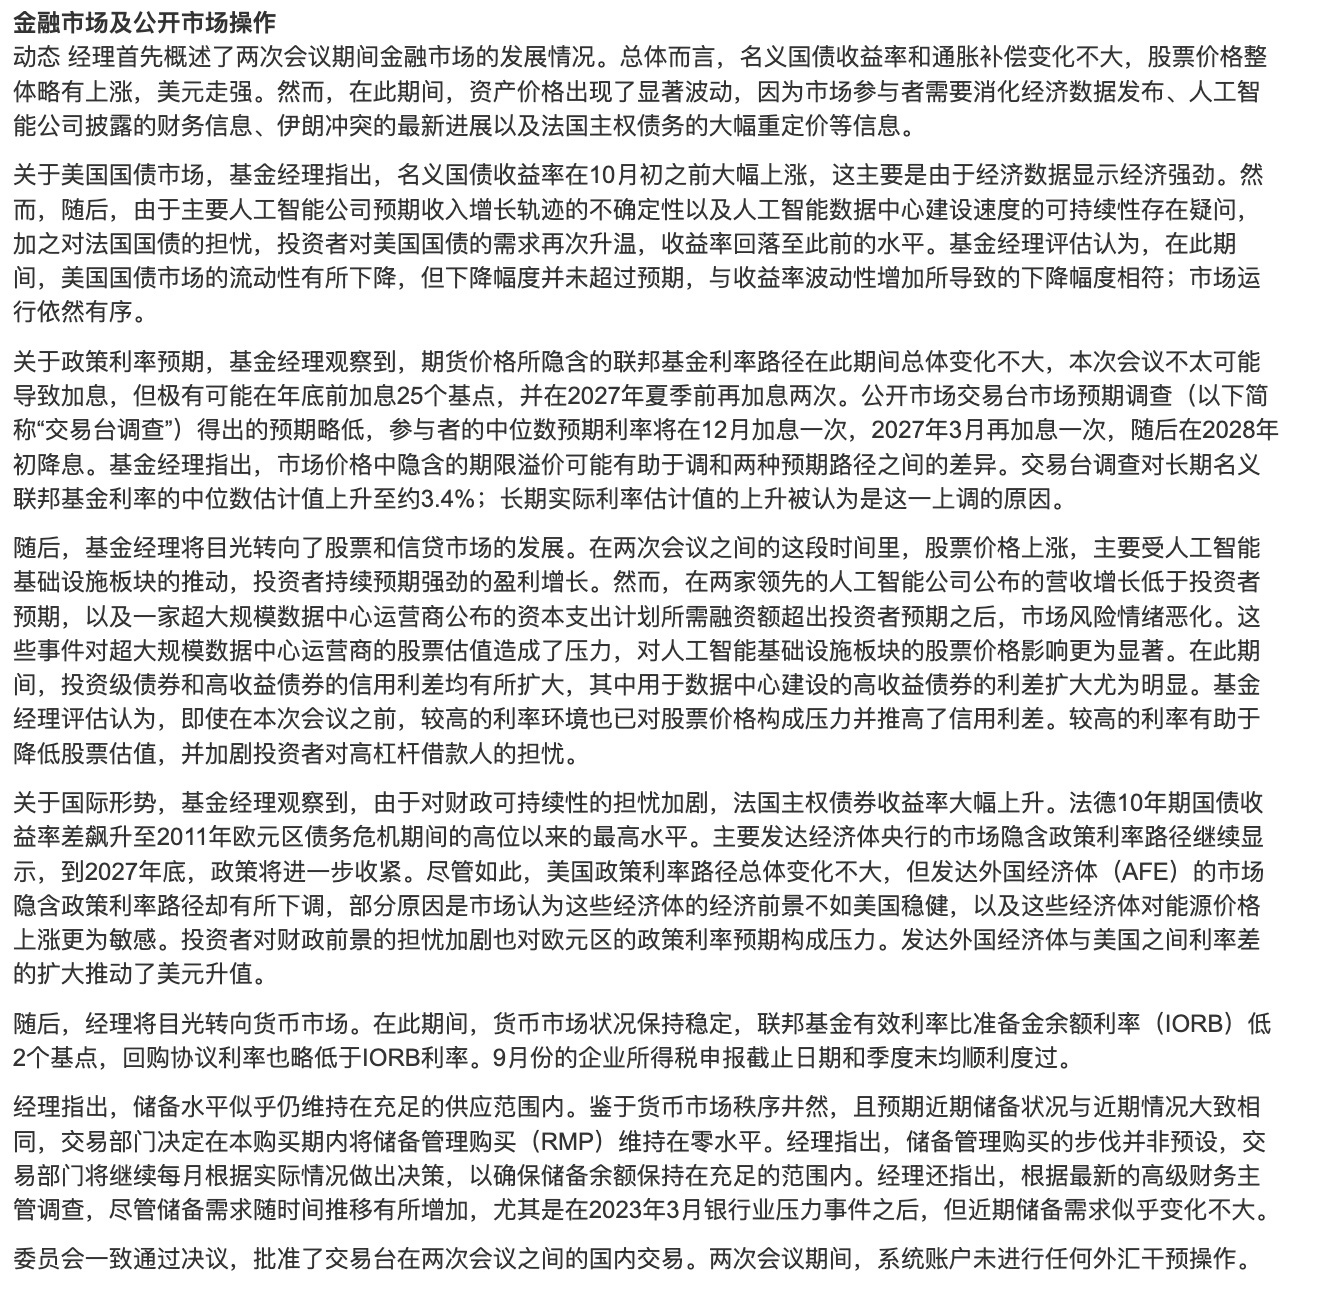
En cuanto a las expectativas sobre los tipos de interés, las actas, las recientes declaraciones agresivas de los funcionarios de la Fed y los datos macroeconómicos desfavorables plantean una cuestión que no se limita a «si habrá una subida de tipos», sino también a cuánto subirán y durante cuánto tiempo. Lo que más me preocupa es el regreso de un «ciclo de subidas de tipos».
Hasta ahora, CME muestra que el mercado no contempla en absoluto una subida de 50 puntos básicos en diciembre; evidentemente, los 25 puntos básicos restantes se han trasladado a enero. El mercado está negociando claramente dos subidas consecutivas, y la probabilidad de una subida en marzo también está aumentando. El mercado ya descuenta subidas consecutivas y empieza a incorporar un ciclo de subidas de tipos.
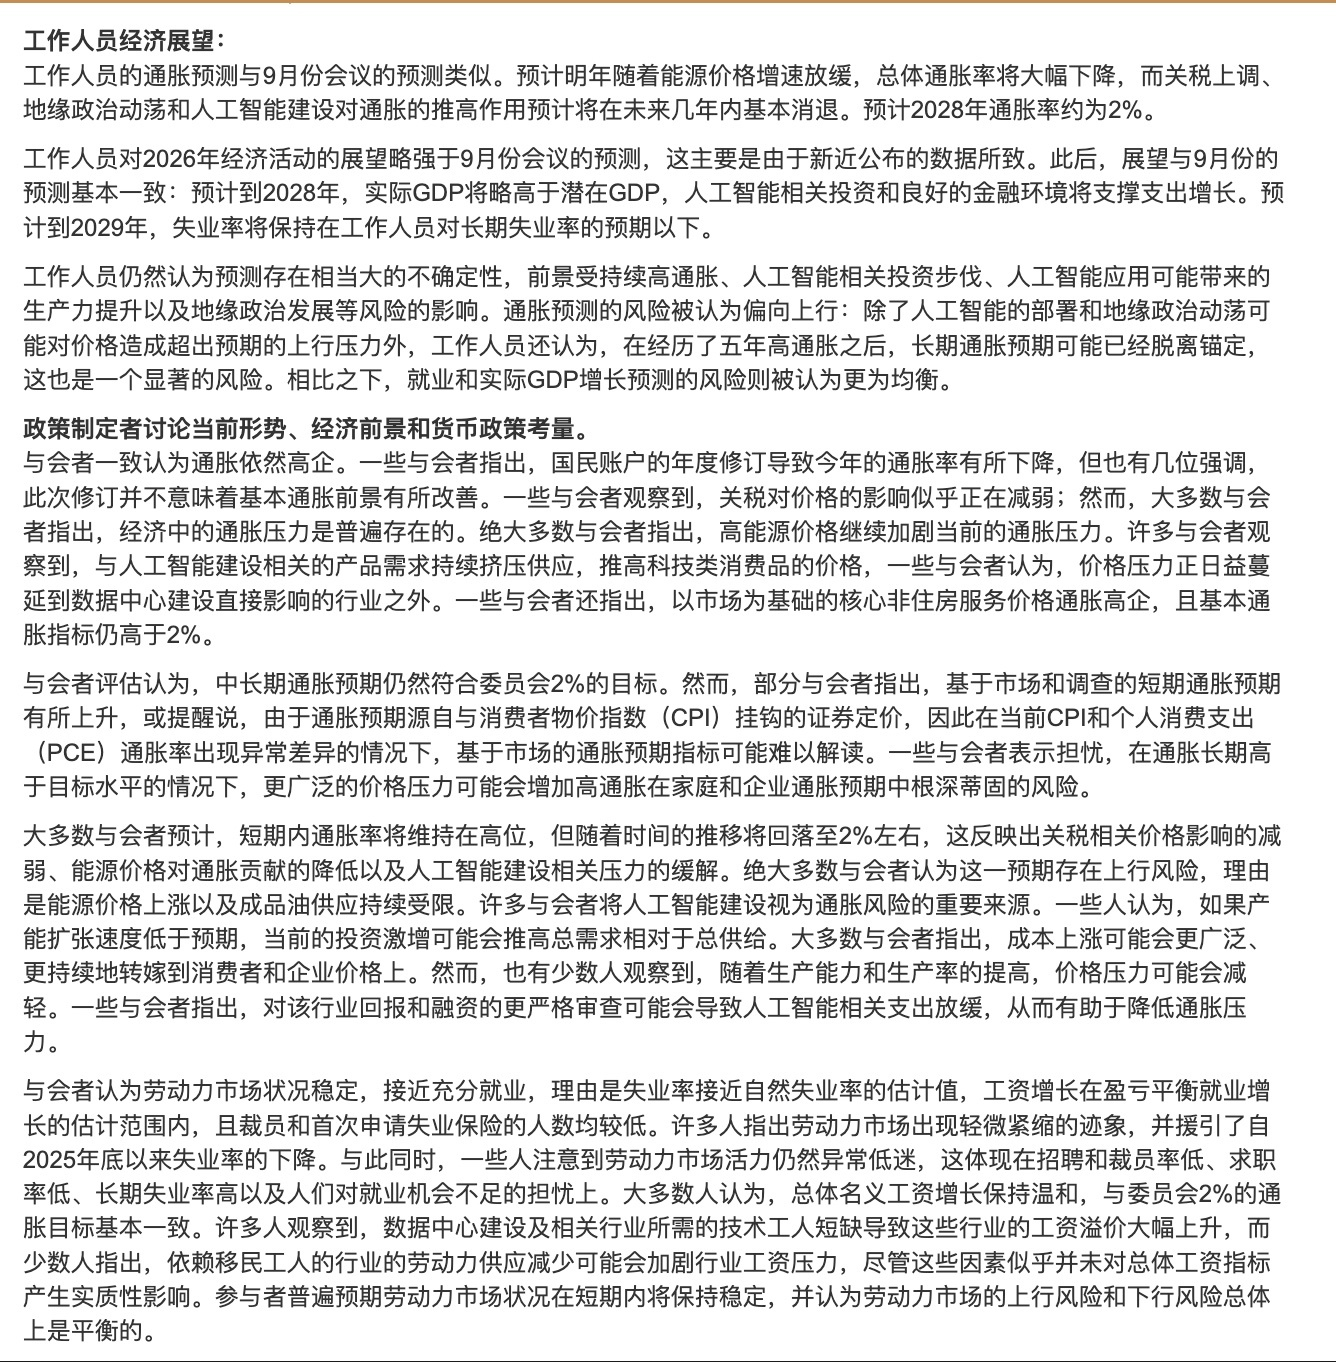
Lo siguiente a lo que habrá que prestar atención es al gráfico de puntos de principios de diciembre. Si sus datos reflejan una postura agresiva favorable a las subidas y la mayoría de los funcionarios elevan sus expectativas sobre el tipo terminal, volverá la preocupación por un ciclo de subidas. Entonces, al mercado no solo le preocupará cuánto subirán los tipos, sino hasta cuándo. Cuanto más dure el ciclo de subidas, menos favorable será para la liquidez financiera.
Por supuesto, la lógica de «reflexividad» de la Fed sigue vigente, pero no sabemos si realmente servirá de algo. Si antes de la reunión de política monetaria de diciembre los mercados financieros apuestan demasiado por un ciclo de subidas, provocando una caída del mercado y un endurecimiento excesivo de la liquidez, en realidad eso ya tendría para la Fed el efecto de una subida de tipos. En cambio, Waller y los demás funcionarios de la Fed podrían optar por una subida moderada en diciembre.
Así que, en teoría, cuanto peor le vaya al mercado desde ahora hasta el 9 de diciembre, menor será el riesgo de futuras subidas de tipos. Al fin y al cabo, tanto si gobiernan los demócratas como los republicanos, deben tener en cuenta la estabilidad financiera. En cuanto a la IA, es un pilar fundamental de Estados Unidos; los demócratas no pueden cortarle las alas directamente solo para contentar a los votantes.