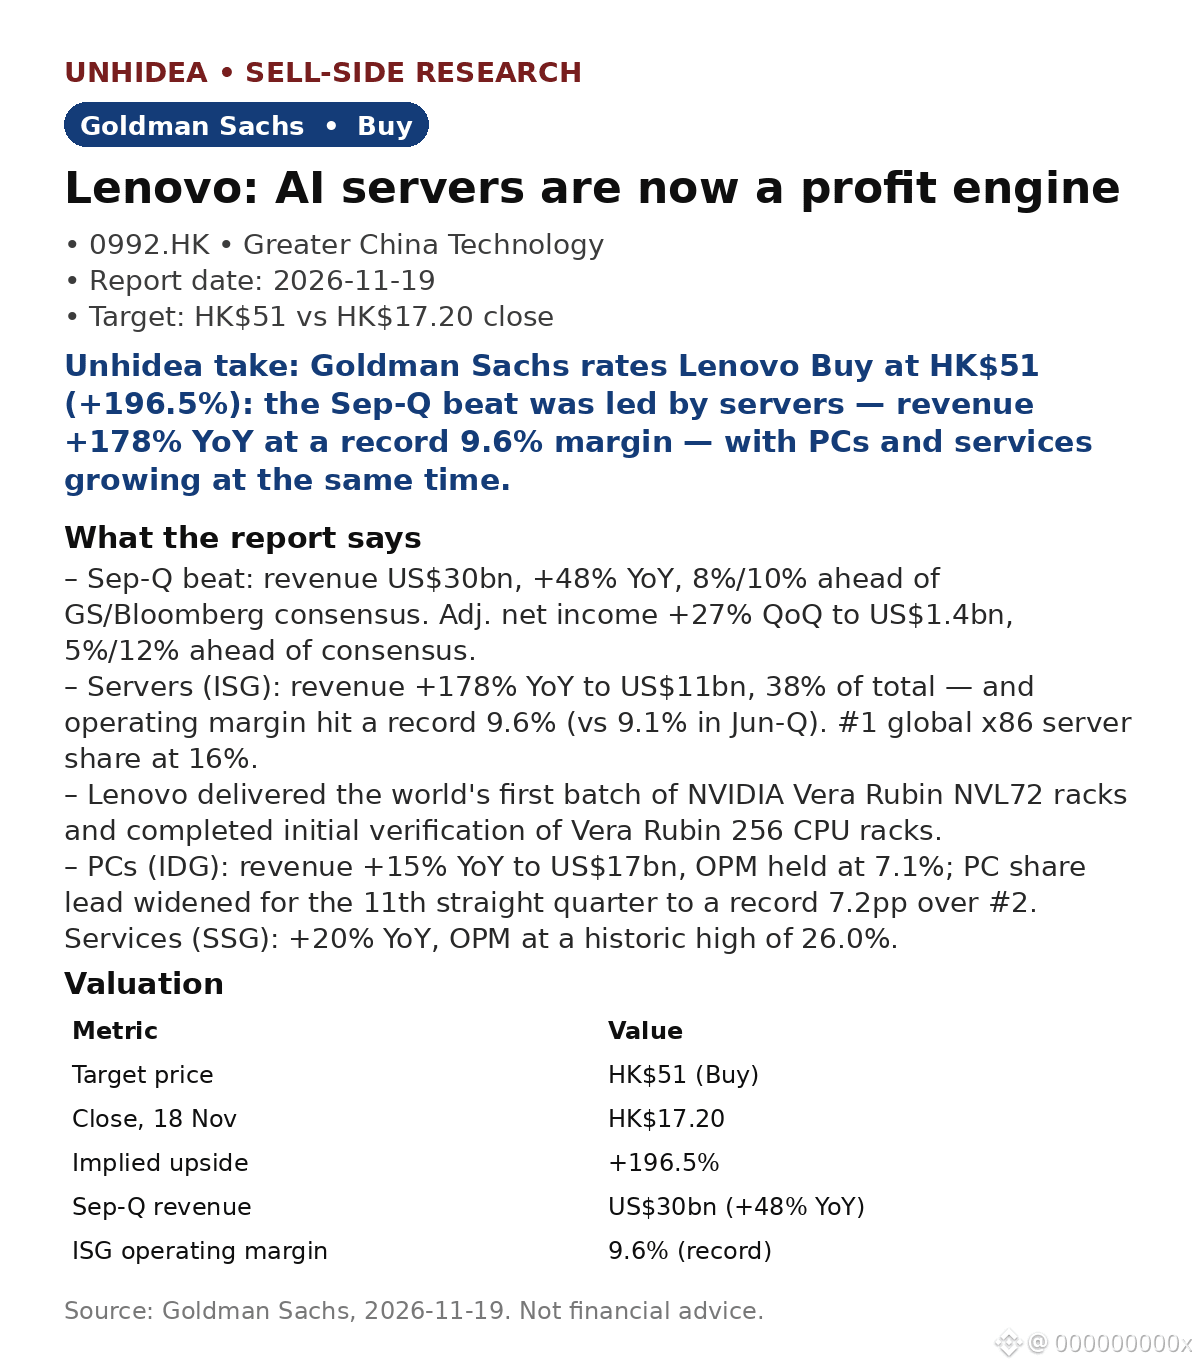
$0992.HK: Goldman Sachs afirma que los servidores de IA de Lenovo acaban de convertirse en un motor de beneficios: Comprar, precio objetivo de HK$51, +196.5% frente al cierre de HK$17.20 del 18 de noviembre.
- Superó las previsiones en el trimestre de septiembre: ingresos de US$30bn, +48% interanual, un 8%/10% por encima del consenso de GS/Bloomberg. El beneficio neto ajustado aumentó un 27% intertrimestral, hasta US$1.4bn.
- Servidores (ISG): ingresos +178% interanual, hasta US$11bn, el 38% del total; el margen operativo alcanzó un récord del 9.6% (frente al 9.1% del trimestre de junio). #1 cuota global de servidores x86 del 16%.
- Lenovo entregó los primeros racks NVIDIA Vera Rubin NVL72 del mundo; los PC (IDG) aumentaron un 15% interanual, hasta US$17bn, con un margen operativo del 7.1%; los servicios (SSG) crecieron un 20% interanual y su margen operativo alcanzó un máximo histórico del 26.0%.
La opinión de Unhidea: la clave está en el margen: que los servidores de IA crezcan un 178% mientras se amplían los márgenes los convierte en un motor de beneficios, no solo de volumen. Lenovo cotiza como una empresa cíclica de PC; las cifras apuntan a una apuesta integral por la IA.
La opinión de Unhidea: habrá que ver si se mantiene el margen récord de los servidores a medida que aumenta la producción de Rubin; si es así, el múltiplo de 18.5x para el ejercicio 2027 natural implícito en HK$51 parece conservador.
Valoración: Comprar, HK$51 (18.5x el BPA estimado para el ejercicio 2027 natural), +196.5% frente al cierre de HK$17.20 del 18 de noviembre.
Riesgos: menor demanda; competencia más intensa en servidores de IA; plazos más largos para liquidar inventario.
Fuente: Goldman Sachs, 19 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- Superó las previsiones en el trimestre de septiembre: ingresos de US$30bn, +48% interanual, un 8%/10% por encima del consenso de GS/Bloomberg. El beneficio neto ajustado aumentó un 27% intertrimestral, hasta US$1.4bn.
- Servidores (ISG): ingresos +178% interanual, hasta US$11bn, el 38% del total; el margen operativo alcanzó un récord del 9.6% (frente al 9.1% del trimestre de junio). #1 cuota global de servidores x86 del 16%.
- Lenovo entregó los primeros racks NVIDIA Vera Rubin NVL72 del mundo; los PC (IDG) aumentaron un 15% interanual, hasta US$17bn, con un margen operativo del 7.1%; los servicios (SSG) crecieron un 20% interanual y su margen operativo alcanzó un máximo histórico del 26.0%.
La opinión de Unhidea: la clave está en el margen: que los servidores de IA crezcan un 178% mientras se amplían los márgenes los convierte en un motor de beneficios, no solo de volumen. Lenovo cotiza como una empresa cíclica de PC; las cifras apuntan a una apuesta integral por la IA.
La opinión de Unhidea: habrá que ver si se mantiene el margen récord de los servidores a medida que aumenta la producción de Rubin; si es así, el múltiplo de 18.5x para el ejercicio 2027 natural implícito en HK$51 parece conservador.
Valoración: Comprar, HK$51 (18.5x el BPA estimado para el ejercicio 2027 natural), +196.5% frente al cierre de HK$17.20 del 18 de noviembre.
Riesgos: menor demanda; competencia más intensa en servidores de IA; plazos más largos para liquidar inventario.
Fuente: Goldman Sachs, 19 de noviembre de 2026. Esto no constituye asesoramiento financiero.