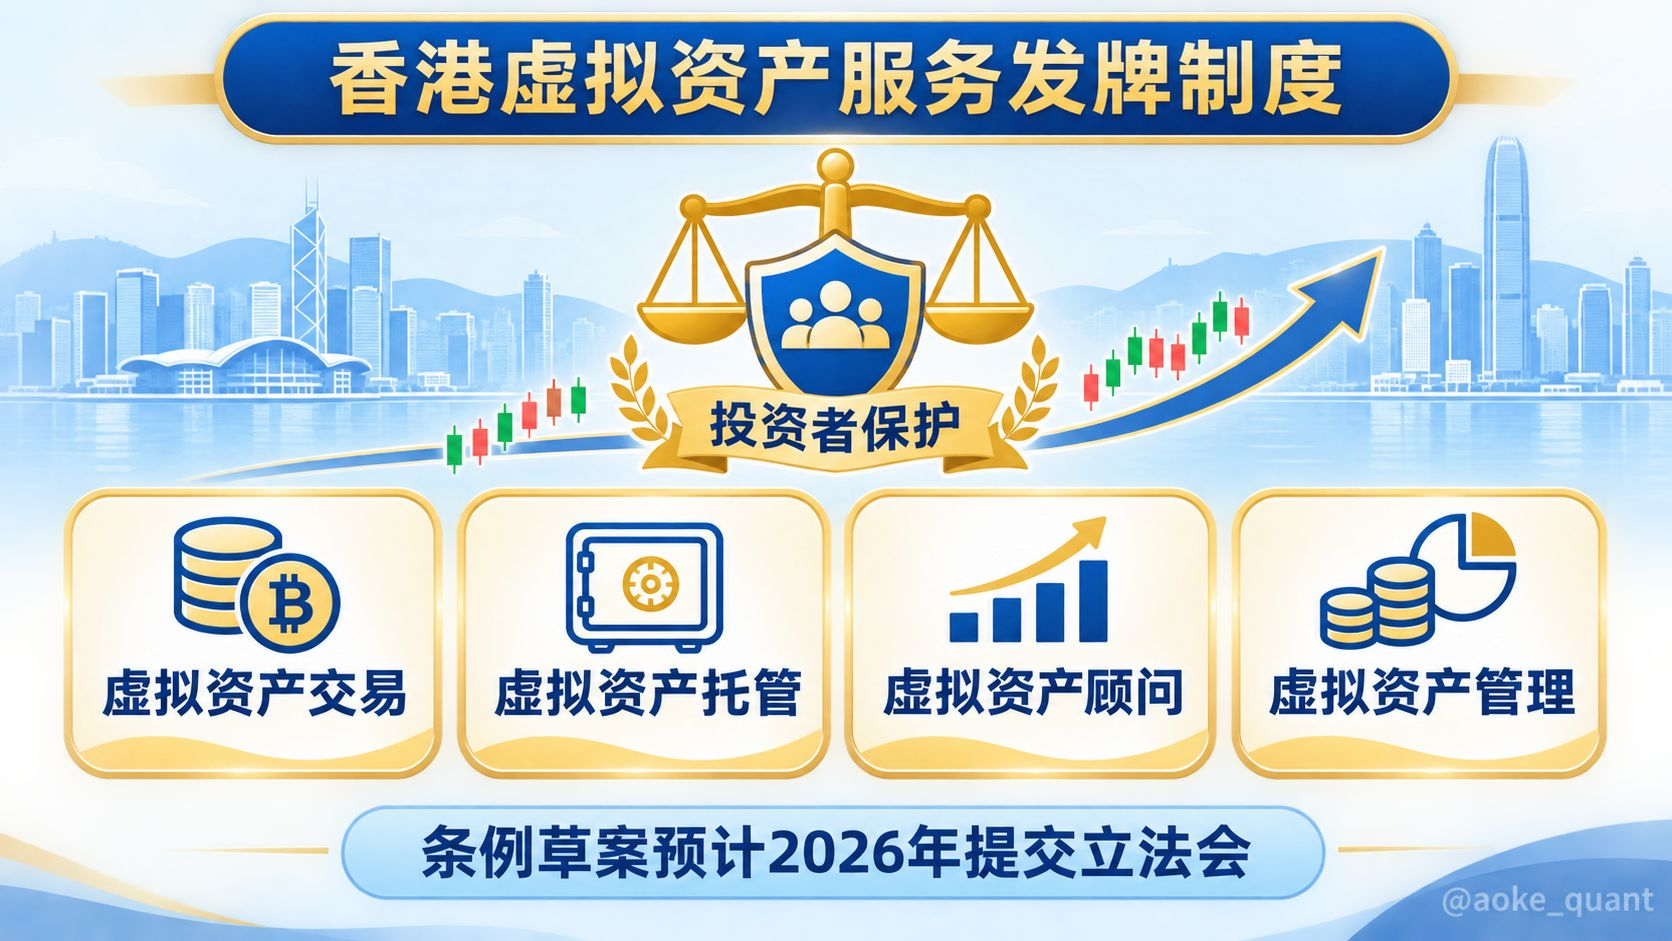
Hong Kong propone licencias para cuatro tipos de servicios: negociación, custodia, asesoramiento y gestión de activos virtuales
La regulación de los activos virtuales en Hong Kong está pasando de centrarse exclusivamente en los exchanges a abarcar toda la cadena de servicios. Para entender el contexto: en 2021, la Oficina de Servicios Financieros y del Tesoro (FSTB) publicó una consulta pública sobre el régimen de licencias para proveedores de servicios de activos virtuales. El régimen correspondiente entró en vigor el 1 de junio de 2023, en virtud de la Ordenanza contra el Blanqueo de Capitales y la Financiación del Terrorismo. Los exchanges deben obtener una licencia de la Comisión de Valores y Futuros (SFC); modificaciones posteriores también permitieron solicitar licencias a sociedades extranjeras registradas conforme a la Ordenanza de Sociedades. Por su parte, los intermediarios pueden ampliar sus actividades apoyándose en las licencias de las categorías 1, 4 y 9 previstas en la Ordenanza de Valores y Futuros. Sin embargo, durante mucho tiempo ha existido un vacío regulatorio para las casas de cambio extrabursátiles, las entidades de investigación y las gestoras de activos que solo prestan servicios relacionados con activos virtuales y no tratan con valores.
El hecho central es que, el 24 de diciembre de 2025, la FSTB y la SFC publicaron las conclusiones de la consulta sobre las licencias para la negociación de activos virtuales y, al mismo tiempo, iniciaron consultas adicionales sobre dos nuevas licencias: una para prestar asesoramiento sobre activos virtuales y otra para gestionar activos virtuales. Si se suman las conclusiones ya publicadas de la consulta sobre servicios de custodia de activos virtuales, Hong Kong propone establecer licencias específicas para cuatro tipos de servicios: negociación, custodia, asesoramiento y gestión de activos. Se prevé que el proyecto de ley se presente al Consejo Legislativo en 2026.
El diseño del régimen tiene tres aspectos que conviene analizar. Primero, delimita claramente el alcance: los derivados vinculados a activos virtuales, los productos estructurados y los valores tokenizados quedan excluidos de las nuevas licencias y siguen regulados por las categorías 1, 2 y 11 de la Ordenanza de Valores y Futuros, con lo que se evita la duplicación de licencias. Segundo, endurece las normas de custodia: los operadores deben confiar los activos de sus clientes a custodios supervisados por la SFC. Tercero, cierra la puerta al arbitraje regulatorio: se propone que la gestión de activos virtuales no esté exenta por cumplir un porcentaje mínimo de inversión; cualquiera que sea la exposición, será obligatoria una licencia, para impedir que las entidades reduzcan deliberadamente sus asignaciones con el fin de eludir la supervisión. Además, las tres nuevas licencias no contemplan ni un período transitorio ni un régimen de licencia considerada. Las entidades que ya cuenten con licencias de las categorías 1, 4 o 9 y las entidades afiliadas a plataformas con licencia podrán acogerse a un procedimiento de aprobación acelerado.
El impacto en el mercado de las criptomonedas puede analizarse en dos niveles. En cuanto a los hechos, las entidades reconocidas, como los bancos, no están exentas: deberán registrarse ante la SFC y someterse a la supervisión de primera línea de la Autoridad Monetaria de Hong Kong. Las casas de cambio de barrio, las plataformas de cambio extrabursátil, las entidades dedicadas exclusivamente a la investigación de criptomonedas y las gestoras que invierten la totalidad de sus activos en activos digitales quedan expresamente incluidas en el ámbito de aplicación del régimen de licencias. En cuanto a las previsiones, los requisitos para obtener una licencia podrían impulsar la salida de los proveedores de servicios pequeños y medianos y concentrar el mercado en los principales actores. Es probable que primero aumente la demanda de servicios especializados complementarios, como la custodia conforme a la normativa y los sistemas contra el blanqueo de capitales. Si se autoriza ampliar los canales de ejecución más allá de los exchanges con licencia para incluir plataformas sometidas a revisión, podrían mejorar la liquidez y los costes de los servicios. Sin embargo, esto dependerá de la evaluación de la fiabilidad de las plataformas extranjeras y todavía no está decidido.
Valoración editorial: este marco prolonga el principio de «misma actividad, mismo riesgo, mismas reglas». A corto plazo, pondrá a prueba la capacidad del sector para cumplir con la normativa; a largo plazo, sentará las bases institucionales para una entrada ordenada de fondos institucionales. Las verdaderas variables serán el ritmo legislativo y la aplicación de las normas detalladas. Conviene remitirse al texto original de los documentos regulatorios y distinguir entre las medidas ya decididas y las cuestiones que aún están en consulta.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB
La regulación de los activos virtuales en Hong Kong está pasando de centrarse exclusivamente en los exchanges a abarcar toda la cadena de servicios. Para entender el contexto: en 2021, la Oficina de Servicios Financieros y del Tesoro (FSTB) publicó una consulta pública sobre el régimen de licencias para proveedores de servicios de activos virtuales. El régimen correspondiente entró en vigor el 1 de junio de 2023, en virtud de la Ordenanza contra el Blanqueo de Capitales y la Financiación del Terrorismo. Los exchanges deben obtener una licencia de la Comisión de Valores y Futuros (SFC); modificaciones posteriores también permitieron solicitar licencias a sociedades extranjeras registradas conforme a la Ordenanza de Sociedades. Por su parte, los intermediarios pueden ampliar sus actividades apoyándose en las licencias de las categorías 1, 4 y 9 previstas en la Ordenanza de Valores y Futuros. Sin embargo, durante mucho tiempo ha existido un vacío regulatorio para las casas de cambio extrabursátiles, las entidades de investigación y las gestoras de activos que solo prestan servicios relacionados con activos virtuales y no tratan con valores.
El hecho central es que, el 24 de diciembre de 2025, la FSTB y la SFC publicaron las conclusiones de la consulta sobre las licencias para la negociación de activos virtuales y, al mismo tiempo, iniciaron consultas adicionales sobre dos nuevas licencias: una para prestar asesoramiento sobre activos virtuales y otra para gestionar activos virtuales. Si se suman las conclusiones ya publicadas de la consulta sobre servicios de custodia de activos virtuales, Hong Kong propone establecer licencias específicas para cuatro tipos de servicios: negociación, custodia, asesoramiento y gestión de activos. Se prevé que el proyecto de ley se presente al Consejo Legislativo en 2026.
El diseño del régimen tiene tres aspectos que conviene analizar. Primero, delimita claramente el alcance: los derivados vinculados a activos virtuales, los productos estructurados y los valores tokenizados quedan excluidos de las nuevas licencias y siguen regulados por las categorías 1, 2 y 11 de la Ordenanza de Valores y Futuros, con lo que se evita la duplicación de licencias. Segundo, endurece las normas de custodia: los operadores deben confiar los activos de sus clientes a custodios supervisados por la SFC. Tercero, cierra la puerta al arbitraje regulatorio: se propone que la gestión de activos virtuales no esté exenta por cumplir un porcentaje mínimo de inversión; cualquiera que sea la exposición, será obligatoria una licencia, para impedir que las entidades reduzcan deliberadamente sus asignaciones con el fin de eludir la supervisión. Además, las tres nuevas licencias no contemplan ni un período transitorio ni un régimen de licencia considerada. Las entidades que ya cuenten con licencias de las categorías 1, 4 o 9 y las entidades afiliadas a plataformas con licencia podrán acogerse a un procedimiento de aprobación acelerado.
El impacto en el mercado de las criptomonedas puede analizarse en dos niveles. En cuanto a los hechos, las entidades reconocidas, como los bancos, no están exentas: deberán registrarse ante la SFC y someterse a la supervisión de primera línea de la Autoridad Monetaria de Hong Kong. Las casas de cambio de barrio, las plataformas de cambio extrabursátil, las entidades dedicadas exclusivamente a la investigación de criptomonedas y las gestoras que invierten la totalidad de sus activos en activos digitales quedan expresamente incluidas en el ámbito de aplicación del régimen de licencias. En cuanto a las previsiones, los requisitos para obtener una licencia podrían impulsar la salida de los proveedores de servicios pequeños y medianos y concentrar el mercado en los principales actores. Es probable que primero aumente la demanda de servicios especializados complementarios, como la custodia conforme a la normativa y los sistemas contra el blanqueo de capitales. Si se autoriza ampliar los canales de ejecución más allá de los exchanges con licencia para incluir plataformas sometidas a revisión, podrían mejorar la liquidez y los costes de los servicios. Sin embargo, esto dependerá de la evaluación de la fiabilidad de las plataformas extranjeras y todavía no está decidido.
Valoración editorial: este marco prolonga el principio de «misma actividad, mismo riesgo, mismas reglas». A corto plazo, pondrá a prueba la capacidad del sector para cumplir con la normativa; a largo plazo, sentará las bases institucionales para una entrada ordenada de fondos institucionales. Las verdaderas variables serán el ritmo legislativo y la aplicación de las normas detalladas. Conviene remitirse al texto original de los documentos regulatorios y distinguir entre las medidas ya decididas y las cuestiones que aún están en consulta.
#香港拟对四类虚拟资产服务发牌 #BTC #ETH #BNB