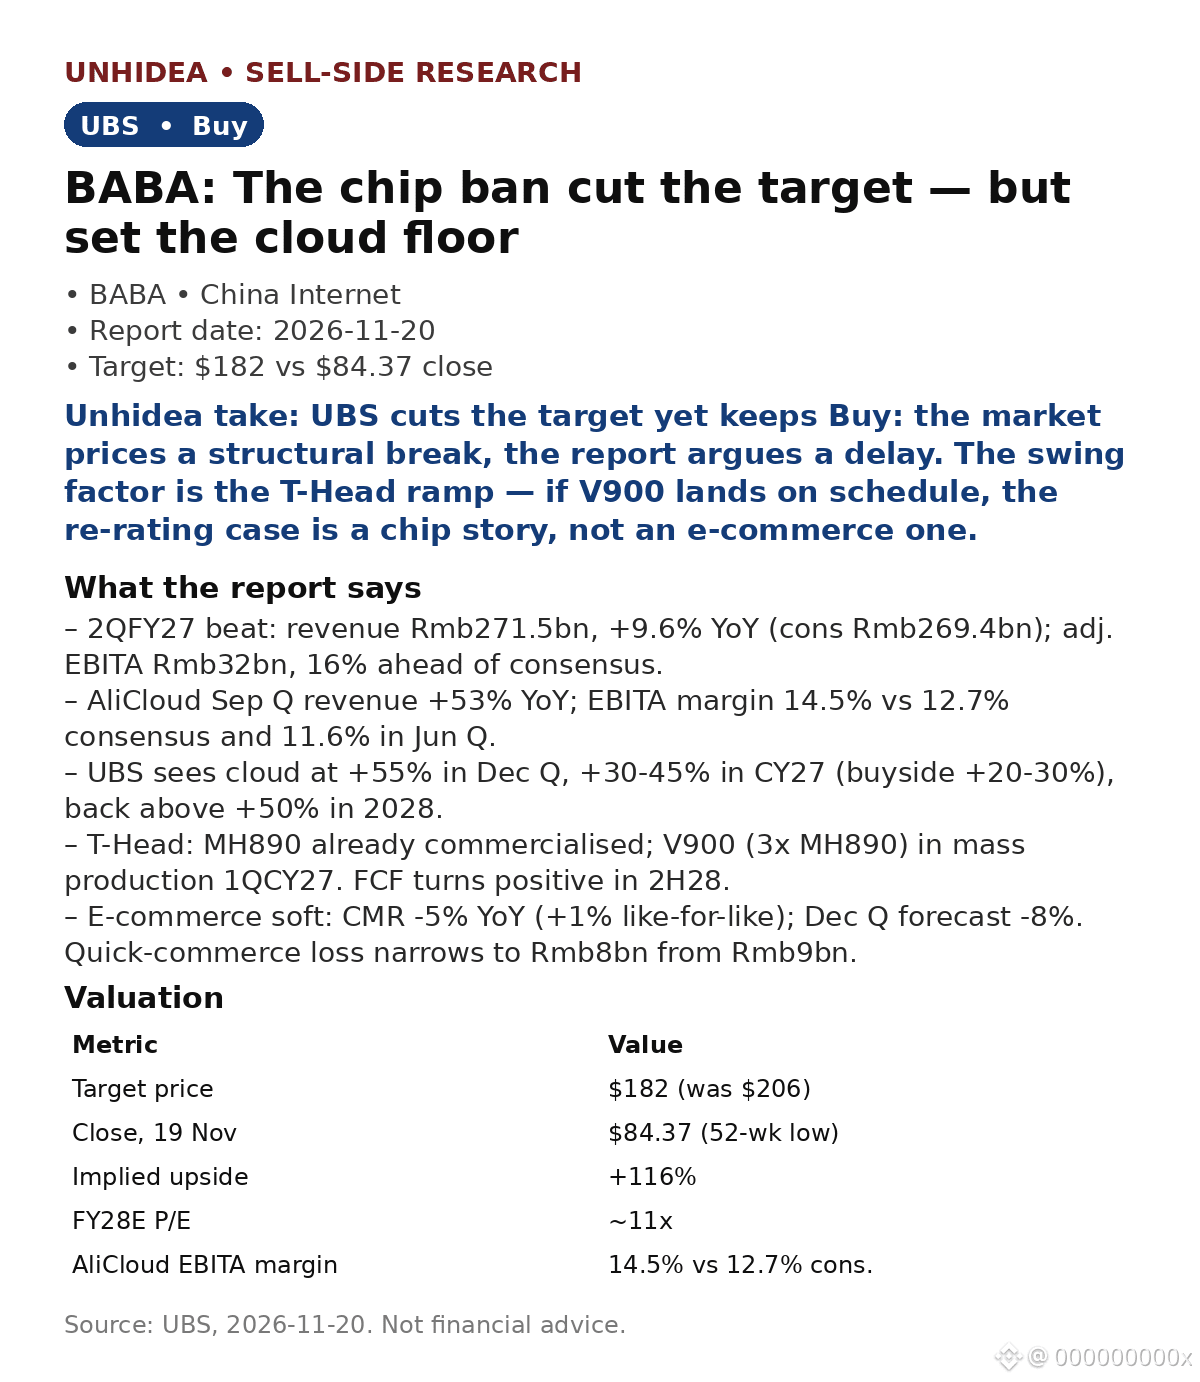
$BABA: UBS recorta su precio objetivo de $206 a $182, pero mantiene la recomendación de compra. La acción cotiza a $84.37, su mínimo de 52 semanas, tras una corrección de aproximadamente el 15%. La tesis de UBS: el mercado está descontando una ruptura estructural; el informe sostiene que se trata de un retraso.
- Superó las expectativas en 2QFY27: ingresos de Rmb271.5bn, +9.6% interanual (consenso: Rmb269.4bn); EBITA ajustado de Rmb32bn, un 16% por encima de lo previsto.
- AliCloud: +53% interanual en el trimestre de septiembre, con un margen del 14.5% frente al 12.7% del consenso y al 11.6% del trimestre de junio. UBS prevé un crecimiento del 55% en el trimestre de diciembre, del 30-45% en CY27 (inversores compradores: +20-30%) y superior al 50% en 2028.
- Chips T-Head: el MH890 ya se comercializa; el V900 (3x MH890) entrará en producción en masa en 1QCY27. El flujo de caja libre pasa a ser positivo en 2H28.
- Comercio electrónico débil: CMR -5% interanual (+1% en términos comparables); previsión de -8% para el trimestre de diciembre. Las pérdidas del comercio rápido se reducen a Rmb8bn desde Rmb9bn.
La opinión de Unhidea: la escasez está haciendo el trabajo de fijación de precios de Alibaba: una oferta más limitada de GPU eleva los márgenes de la nube. Por eso, la prohibición de chips impulsa los márgenes de la empresa incumbente con sus propios semiconductores; no solo limita el crecimiento.
La opinión de Unhidea: con una valoración de aproximadamente 11x el PER estimado para FY28, el mercado valora Alibaba como un activo de comercio electrónico en declive; la nube representa aproximadamente el 35% del EBITA estimado para FY27 y un déficit del 10% en la nube reduciría el EBITA del grupo solo alrededor del 4%. La diferencia entre esas dos valoraciones es la oportunidad de inversión.
Valoración: $182 según el método SOTP (desde $206); recorte del EBITA ajustado estimado para FY27-29 del 3-6%.
Riesgos: se endurecen aún más las restricciones de BIS; se retrasa el aumento de producción de T-Head; la coyuntura macroeconómica perjudica al comercio electrónico.
Fuente: UBS, 20 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- Superó las expectativas en 2QFY27: ingresos de Rmb271.5bn, +9.6% interanual (consenso: Rmb269.4bn); EBITA ajustado de Rmb32bn, un 16% por encima de lo previsto.
- AliCloud: +53% interanual en el trimestre de septiembre, con un margen del 14.5% frente al 12.7% del consenso y al 11.6% del trimestre de junio. UBS prevé un crecimiento del 55% en el trimestre de diciembre, del 30-45% en CY27 (inversores compradores: +20-30%) y superior al 50% en 2028.
- Chips T-Head: el MH890 ya se comercializa; el V900 (3x MH890) entrará en producción en masa en 1QCY27. El flujo de caja libre pasa a ser positivo en 2H28.
- Comercio electrónico débil: CMR -5% interanual (+1% en términos comparables); previsión de -8% para el trimestre de diciembre. Las pérdidas del comercio rápido se reducen a Rmb8bn desde Rmb9bn.
La opinión de Unhidea: la escasez está haciendo el trabajo de fijación de precios de Alibaba: una oferta más limitada de GPU eleva los márgenes de la nube. Por eso, la prohibición de chips impulsa los márgenes de la empresa incumbente con sus propios semiconductores; no solo limita el crecimiento.
La opinión de Unhidea: con una valoración de aproximadamente 11x el PER estimado para FY28, el mercado valora Alibaba como un activo de comercio electrónico en declive; la nube representa aproximadamente el 35% del EBITA estimado para FY27 y un déficit del 10% en la nube reduciría el EBITA del grupo solo alrededor del 4%. La diferencia entre esas dos valoraciones es la oportunidad de inversión.
Valoración: $182 según el método SOTP (desde $206); recorte del EBITA ajustado estimado para FY27-29 del 3-6%.
Riesgos: se endurecen aún más las restricciones de BIS; se retrasa el aumento de producción de T-Head; la coyuntura macroeconómica perjudica al comercio electrónico.
Fuente: UBS, 20 de noviembre de 2026. Esto no constituye asesoramiento financiero.