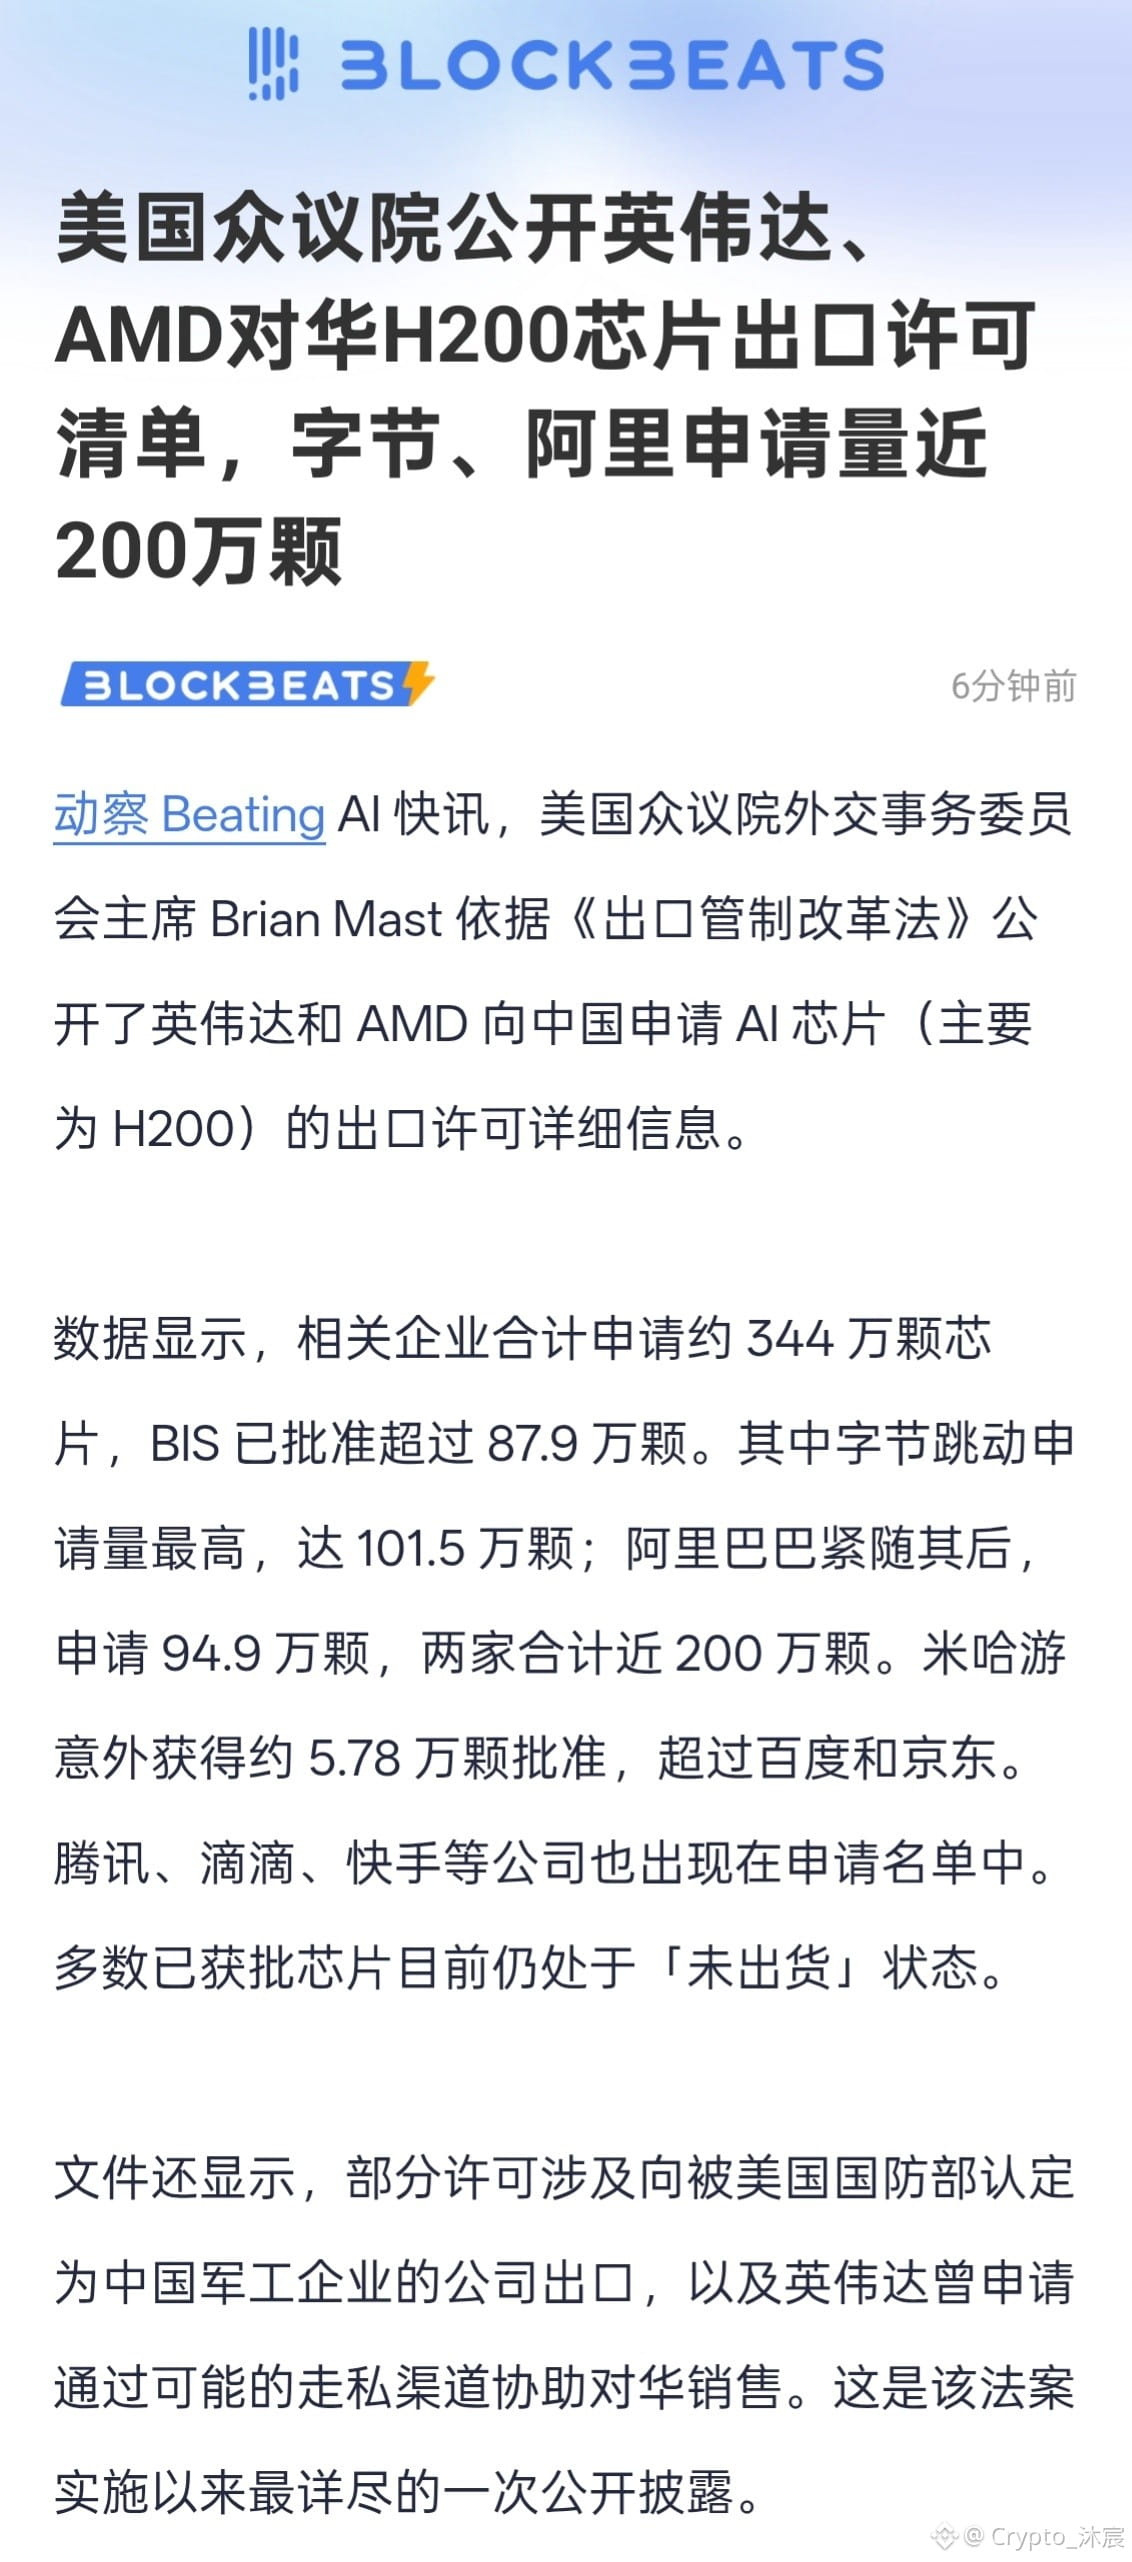
美国众议院外交事务委员会主席 Brian Mast 依据《出口管制改革法》,把英伟达和 AMD 对华 H200 出口许可清单摊在了台面上。这份清单,比市场想象的要难看。
第一,需求是真的,但批准率是假的。
中国企业合计申请约 344 万颗芯片,BIS 只批准了 87.9 万颗,批准率不到 26%。字节跳动一家申请 101.5 万颗,阿里巴巴申请 94.9 万颗,两家合计近 200 万颗——申请了 58%,最后能拿到多少,全是未知数。
这意味着什么?意味着英伟达财报里对中国市场的收入预期,建立在一张随时可以被撕掉的许可证上。
第二,最致命:「多数已获批芯片目前仍处于未出货状态」。
批准不等于发货。批了 88 万颗,一颗没到客户手上。这中间可能卡着运输许可、最终用户审查、白宫的政治博弈,也可能就是单纯的“先给你个甜头,再慢慢拖着”。
对英伟达来说,这不是收入,这是应收账款的风险敞口。对 AMD 来说更糟——它在中国的市场份额本来就薄,靠 H200 抢份额的故事,现在连货都发不出去。
第三,清单里出现了不该出现的名字。
部分许可涉及向被美国国防部认定为中国军工企业的公司出口。英伟达每份申请还把风险自评成「低」。
这句话的杀伤力在于:它同时得罪了两边。华盛顿的鹰派会说英伟达在帮中国军工;北京的监管会说英伟达在配合卡脖子。一家公司同时被两边怀疑,估值模型里的“长期确定性”就没了。
第四,也是最讽刺的:$NVDA 英伟达曾申请通过可能的走私渠道协助对华销售。
这不是传闻,是国会公开文件里的表述。一家全球市值顶级的公司,被记录在案地申请走灰色渠道。这已经不是商业策略问题,是合规治理问题。一旦后续听证会深挖,SEC、DOJ、BIS 三边同时介入,股价的波动就不是几个点的事了。
第五,AMD 的处境更尴尬。
$AMD 跌 15.12%,NVDAUSDT 跌 7.31%。市场用脚投票,说明 AMD 的“中国替代逻辑”比英伟达更脆弱——它没有 CUDA 生态护城河,中国客户买 MI 系列本来就带着观望心态,现在许可证卡住,客户转头就会去看国产方案。
结论:
嘴上喊着卡脖子,手里却把许可批出去,批完又不发货。这场面说穿了,就是自己拆自己的台。
英伟达的中国收入,从来不是需求问题,是政治问题。而政治问题,从来不能用财报模型来定价。
当一家公司的核心市场收入,取决于另一个国家的国会愿不愿意公开它的清单时,这只股票的估值里,就该有一个政治折价。
现在这个折价,还没打够。