Al atardecer del viernes, el índice de miedo y codicia seguía clavado cerca de 12, en miedo extremo; los futuros del Nasdaq seguían cayendo alrededor de un 1,6% frente al cierre anterior y la sesión regular de acciones de EE. UU. aún no había abierto. Algunos interpretan que la caída intradía de alrededor del 7% en las posiciones apalancadas y un nivel de miedo tan alto significan que ya se abrió una ventana para comprar en la caída y que los riesgos de esta ronda ya se han descontado por completo. Pero los datos no cuadran: por un lado, la proporción de posiciones largas pasó de alrededor del 62% a cerca del 63%, sigue pagando financiación al límite, cayó aproximadamente un 7,2% en un día y continúa cerca del mínimo intradía; por otro, pasó de alrededor del 50% a cerca del 48%, inclinándose apenas hacia posiciones cortas, mientras la tasa de financiación invertida atrae una bonificación muy superior al límite habitual y el número de contratos aumentó aproximadamente un 3,2%.
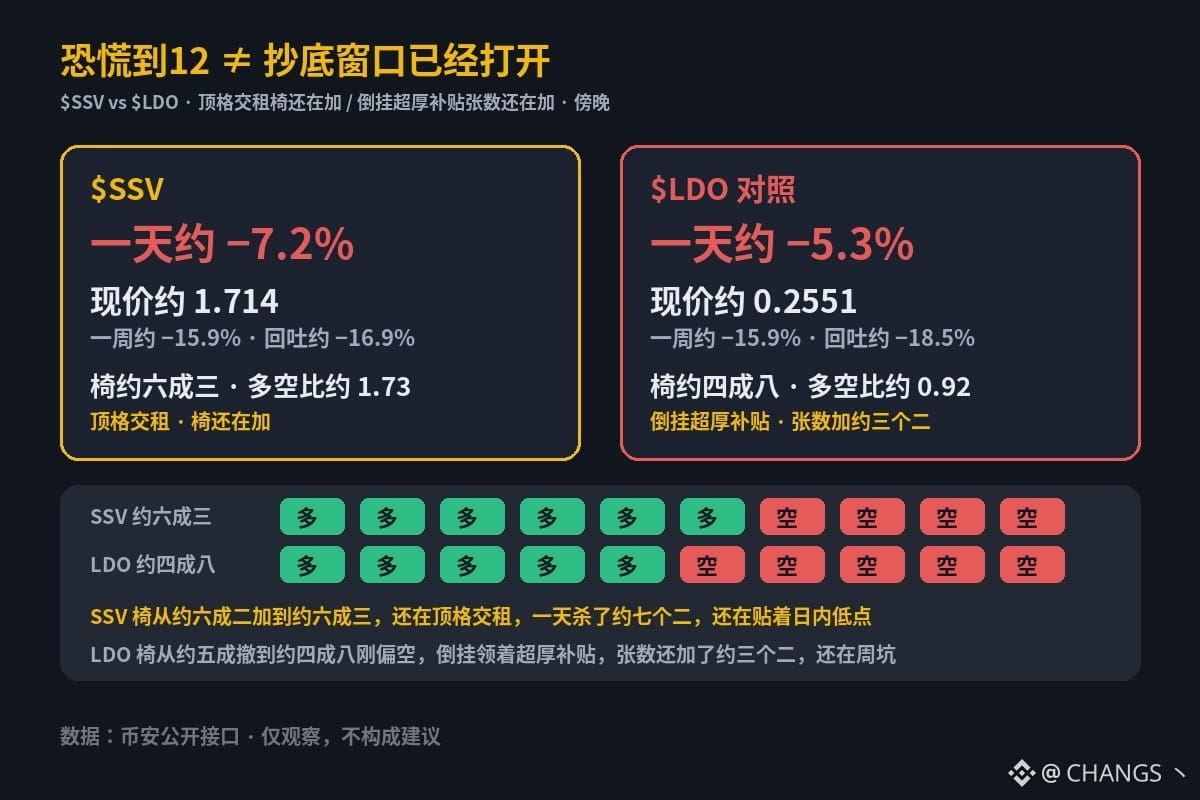
$SSV: alrededor de −7,2% en un día / −15,9% en una semana, precio actual cerca de 1.714. Máximo semanal cerca de 2.061; retroceso de alrededor de −16,9%. La proporción de posiciones largas/cortas de las cuentas ronda 1,73 (aproximadamente un 63% en largo; hace cerca de un día, alrededor de 1,61/62%; las posiciones largas están aumentando). La tasa de financiación está en el límite, cerca de +0.010%/8h, así que se paga financiación. El número de contratos de OI cayó alrededor de un 3,0% en el último día (OI con margen en moneda estable, aproximadamente −9,9%; probablemente por la caída del precio, con una ligera reducción del número de contratos). El precio bajó desde un máximo intradía de alrededor de 1.849 y se mantiene cerca del mínimo intradía de unos 1.703, aún en el fondo semanal; las posiciones largas pasaron de alrededor del 62% al 63% y siguen pagando financiación al límite. Que esté en 1.714 no significa que la caída diaria de alrededor del 7,2% y el miedo en 12 indiquen que ya se abrió una ventana para comprar en la caída; y mucho menos que el hecho de que las posiciones largas sigan aumentando y pagando financiación al límite signifique que los riesgos de esta ronda ya se hayan descontado por completo.
En el mismo mercado, $LDO cayó alrededor de un 5,3% en un día y un 15,9% en una semana; el precio actual ronda 0.2551. Su máximo semanal fue de alrededor de 0.3125, con un retroceso de aproximadamente −18,5%. Las posiciones largas rondan el 48% (proporción de posiciones largas/cortas de aproximadamente 0.92; hace cerca de un día, alrededor de 1.01/50%; las posiciones largas están disminuyendo). La tasa de financiación invertida ronda −0.0190%/8h, muy por encima del límite habitual, y atrae una bonificación especialmente elevada. El número de contratos de OI aumentó aproximadamente un 3,2% en el último día (OI con margen en moneda estable, cerca de −2,6%; probablemente por la caída del precio, mientras aumenta el número de contratos). El precio bajó desde un máximo intradía de alrededor de 0.2701 y se mantiene cerca del mínimo intradía de 0.251, aún en el fondo semanal; las posiciones largas pasaron de alrededor del 50% a cerca del 48%, inclinándose apenas hacia posiciones cortas, mientras la tasa invertida atrae una bonificación especialmente elevada y el número de contratos aumentó aproximadamente un 3,2%.
Por un lado, las posiciones largas pasaron de alrededor del 62% al 63%, siguen pagando financiación al límite, cayeron aproximadamente un 7,2% en un día y continúan cerca del mínimo intradía; por otro, pasaron de alrededor del 50% al 48%, inclinándose apenas hacia posiciones cortas, mientras la tasa invertida atrae una bonificación muy superior al límite habitual y el número de contratos aumentó aproximadamente un 3,2%. ¿Significa que el miedo en 12 y la caída de alrededor del 7% en las posiciones apalancadas abrieron una ventana para comprar en la caída y que los riesgos de esta ronda ya se descontaron por completo, o simplemente seguimos en el fondo semanal, el mercado estadounidense aún no ha abierto, las posiciones largas de un lado siguen aumentando mientras pagan financiación al límite y, del otro, las posiciones siguen aumentando mientras la tasa invertida atrae una bonificación especialmente elevada? Dejen contraejemplos en los comentarios.
$SSV: alrededor de −7,2% en un día / −15,9% en una semana, precio actual cerca de 1.714. Máximo semanal cerca de 2.061; retroceso de alrededor de −16,9%. La proporción de posiciones largas/cortas de las cuentas ronda 1,73 (aproximadamente un 63% en largo; hace cerca de un día, alrededor de 1,61/62%; las posiciones largas están aumentando). La tasa de financiación está en el límite, cerca de +0.010%/8h, así que se paga financiación. El número de contratos de OI cayó alrededor de un 3,0% en el último día (OI con margen en moneda estable, aproximadamente −9,9%; probablemente por la caída del precio, con una ligera reducción del número de contratos). El precio bajó desde un máximo intradía de alrededor de 1.849 y se mantiene cerca del mínimo intradía de unos 1.703, aún en el fondo semanal; las posiciones largas pasaron de alrededor del 62% al 63% y siguen pagando financiación al límite. Que esté en 1.714 no significa que la caída diaria de alrededor del 7,2% y el miedo en 12 indiquen que ya se abrió una ventana para comprar en la caída; y mucho menos que el hecho de que las posiciones largas sigan aumentando y pagando financiación al límite signifique que los riesgos de esta ronda ya se hayan descontado por completo.
En el mismo mercado, $LDO cayó alrededor de un 5,3% en un día y un 15,9% en una semana; el precio actual ronda 0.2551. Su máximo semanal fue de alrededor de 0.3125, con un retroceso de aproximadamente −18,5%. Las posiciones largas rondan el 48% (proporción de posiciones largas/cortas de aproximadamente 0.92; hace cerca de un día, alrededor de 1.01/50%; las posiciones largas están disminuyendo). La tasa de financiación invertida ronda −0.0190%/8h, muy por encima del límite habitual, y atrae una bonificación especialmente elevada. El número de contratos de OI aumentó aproximadamente un 3,2% en el último día (OI con margen en moneda estable, cerca de −2,6%; probablemente por la caída del precio, mientras aumenta el número de contratos). El precio bajó desde un máximo intradía de alrededor de 0.2701 y se mantiene cerca del mínimo intradía de 0.251, aún en el fondo semanal; las posiciones largas pasaron de alrededor del 50% a cerca del 48%, inclinándose apenas hacia posiciones cortas, mientras la tasa invertida atrae una bonificación especialmente elevada y el número de contratos aumentó aproximadamente un 3,2%.
Por un lado, las posiciones largas pasaron de alrededor del 62% al 63%, siguen pagando financiación al límite, cayeron aproximadamente un 7,2% en un día y continúan cerca del mínimo intradía; por otro, pasaron de alrededor del 50% al 48%, inclinándose apenas hacia posiciones cortas, mientras la tasa invertida atrae una bonificación muy superior al límite habitual y el número de contratos aumentó aproximadamente un 3,2%. ¿Significa que el miedo en 12 y la caída de alrededor del 7% en las posiciones apalancadas abrieron una ventana para comprar en la caída y que los riesgos de esta ronda ya se descontaron por completo, o simplemente seguimos en el fondo semanal, el mercado estadounidense aún no ha abierto, las posiciones largas de un lado siguen aumentando mientras pagan financiación al límite y, del otro, las posiciones siguen aumentando mientras la tasa invertida atrae una bonificación especialmente elevada? Dejen contraejemplos en los comentarios.