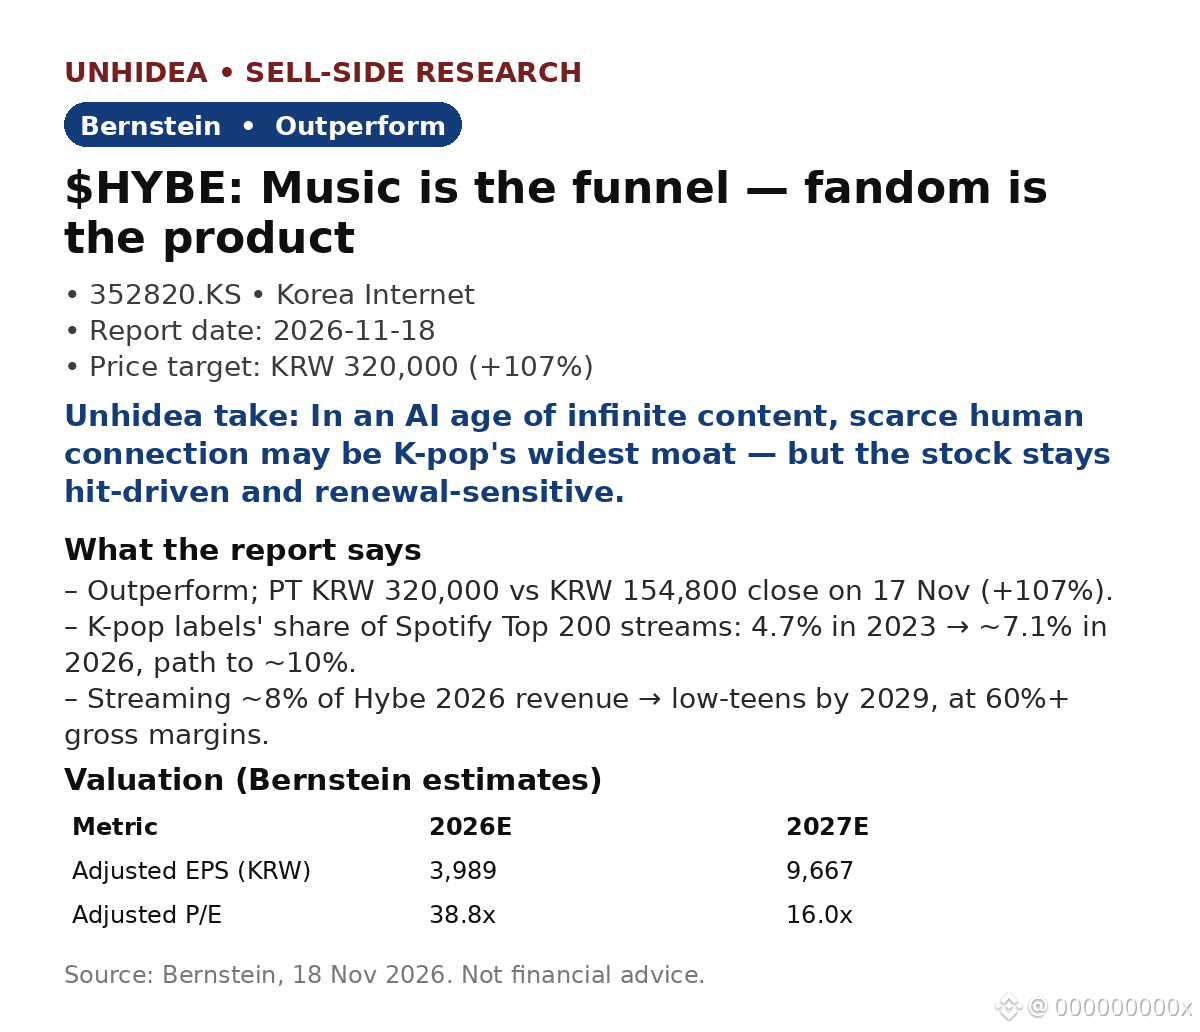
$HYBE: La visión a largo plazo de Bernstein sobre el K-pop: la música es el embudo; el fandom, el producto. Recomendación de sobreponderar; precio objetivo de 320.000 KRW, +107% frente al cierre de 154.800 KRW del 17 de noviembre.
- El K-pop monetiza las relaciones, no las canciones: los fans pagan por conciertos, productos, membresías y acceso VIP; son gastos recurrentes con altos costes emocionales de cambio.
- El modelo está pasando de las unidades a los momentos: el producto es el tiempo limitado de los artistas; el tercer trimestre mostró que una mayor proporción de productos impulsó los márgenes de los conciertos.
- El streaming es la capa de ingresos recurrentes: la cuota de las discográficas de K-pop en las reproducciones del Top 200 de Spotify subió del 4,7% (2023) a ~7,1% (2026), con perspectivas de alcanzar ~10% en cinco años; el streaming representaría ~8% de los ingresos de Hybe en 2026 y una cifra de entre el 10% y el 15% en 2029, con márgenes brutos superiores al 60%.
- BPA: 3.989 KRW en 2026E y 9.667 KRW en 2027E (+142% interanual); PER de 38,8x, que baja a 16,0x. Estimaciones revisadas al alza entre un 1% y un 3%; precio objetivo sin cambios, en 320.000 KRW (DCF, PER futuro de 30x).
La lectura de Unhidea: en la era de la IA y el contenido infinito, la conexión humana escasa es la ventaja competitiva; no se pueden generar siete años de historia compartida.
La lectura de Unhidea: atención a China: un seguimiento del TLC entre Corea y China podría reabrir el mayor mercado de fandom del K-pop, y Hybe sería la principal beneficiaria en un escenario alcista; pero aún no hay conciertos en China continental, así que considéralo una posibilidad, no un hecho.
Riesgos: dependencia de los éxitos; condiciones de renovación de BTS; presión sobre los márgenes por la participación en los ingresos de la propiedad intelectual.
Fuente: Bernstein, 18 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- El K-pop monetiza las relaciones, no las canciones: los fans pagan por conciertos, productos, membresías y acceso VIP; son gastos recurrentes con altos costes emocionales de cambio.
- El modelo está pasando de las unidades a los momentos: el producto es el tiempo limitado de los artistas; el tercer trimestre mostró que una mayor proporción de productos impulsó los márgenes de los conciertos.
- El streaming es la capa de ingresos recurrentes: la cuota de las discográficas de K-pop en las reproducciones del Top 200 de Spotify subió del 4,7% (2023) a ~7,1% (2026), con perspectivas de alcanzar ~10% en cinco años; el streaming representaría ~8% de los ingresos de Hybe en 2026 y una cifra de entre el 10% y el 15% en 2029, con márgenes brutos superiores al 60%.
- BPA: 3.989 KRW en 2026E y 9.667 KRW en 2027E (+142% interanual); PER de 38,8x, que baja a 16,0x. Estimaciones revisadas al alza entre un 1% y un 3%; precio objetivo sin cambios, en 320.000 KRW (DCF, PER futuro de 30x).
La lectura de Unhidea: en la era de la IA y el contenido infinito, la conexión humana escasa es la ventaja competitiva; no se pueden generar siete años de historia compartida.
La lectura de Unhidea: atención a China: un seguimiento del TLC entre Corea y China podría reabrir el mayor mercado de fandom del K-pop, y Hybe sería la principal beneficiaria en un escenario alcista; pero aún no hay conciertos en China continental, así que considéralo una posibilidad, no un hecho.
Riesgos: dependencia de los éxitos; condiciones de renovación de BTS; presión sobre los márgenes por la participación en los ingresos de la propiedad intelectual.
Fuente: Bernstein, 18 de noviembre de 2026. Esto no constituye asesoramiento financiero.