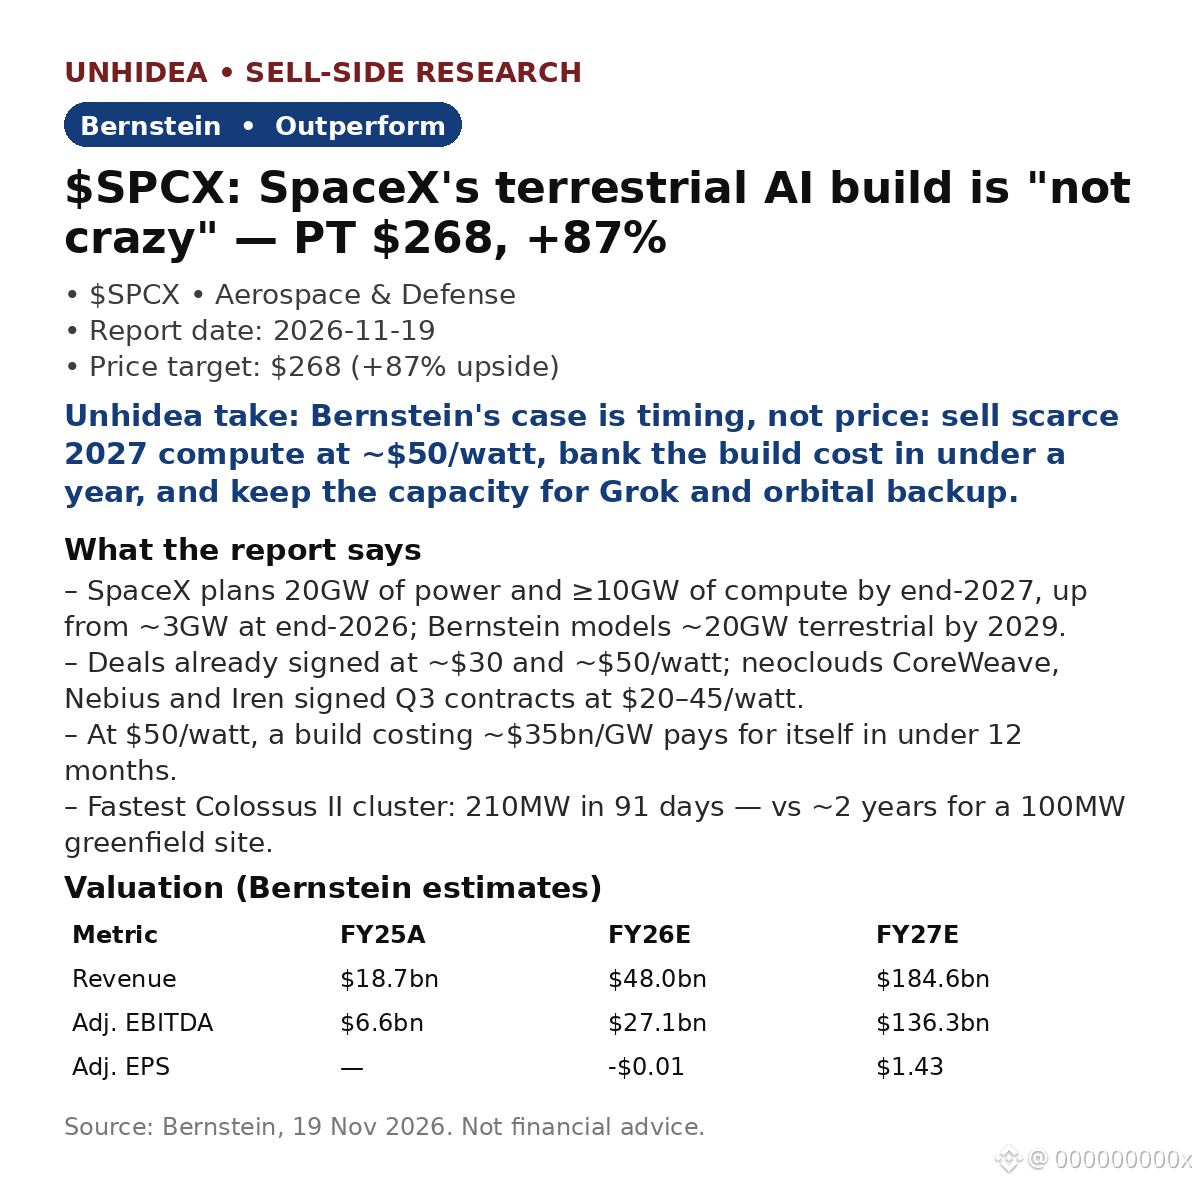
$SPCX: Bernstein afirma que el «demencial» despliegue de IA terrestre de SpaceX es un plan estratégico — Recomendación de superar al mercado, precio objetivo de $268, +87% frente al cierre de $143.50 del 18 de nov.
- El plan: 20 GW de potencia y al menos 10 GW de capacidad de cómputo para finales de 2027, frente a los ~3 GW previstos para finales de 2026. Bernstein estima ~20 GW de capacidad terrestre para 2029.
- La batalla por los precios: los escépticos señalan que los neoclouds operan por debajo de $15/vatio. Pero SpaceX ya ha firmado acuerdos a ~$30 y ~$50/vatio, y CoreWeave, Nebius e Iren firmaron contratos en el tercer trimestre a $20–45/vatio.
- Las cuentas: a $50/vatio, una infraestructura que cuesta ~$35.000 millones/GW se amortiza en menos de 12 meses. Bernstein supone que los precios bajarán a $13–15/vatio para 2030–31, y afirma que aun así vale la pena tener esa capacidad.
- El plazo: SpaceX construyó su clúster Colossus II más rápido (210 MW) en 91 días; el plazo de referencia del sector es de ~2 años para una instalación nueva de 100 MW. Un retraso hasta mediados de 2028 coincide con una cartera de proyectos de hiperescaladores de ~75 GW.
- Las cifras: ingresos de $18.700 millones (FY25A) → $48.000 millones (FY26E) → $184.600 millones (FY27E); EBITDA ajustado de $6.600 millones → $27.100 millones → $136.300 millones. Se mantiene el precio objetivo de $268, basado en un múltiplo terminal de 17x EV/EBITDA futuro para IA.
La opinión de Unhidea: esto es un arbitraje temporal, no una apuesta por los precios — SpaceX está vendiendo escasez en 2027, antes de que se materialice la cartera de proyectos en 2028. La pregunta no es si los $50/vatio se mantendrán, sino si SpaceX podrá construir lo bastante rápido para aprovecharlos.
La opinión de Unhidea: el verdadero premio es el conjunto de opciones — 20 GW que entrenan a Grok, respaldan centros de datos orbitales (la captura de la segunda etapa del vuelo 15 de Starship elevó la confianza de Bernstein) y conservan valor de reventa si los precios se desploman. Los racks orbitales no valen nada al final de su vida útil.
Riesgos: retrasos en la construcción; caída de los precios para mediados de 2028, cuando entren en funcionamiento ~55–75 GW de capacidad; cuello de botella en las palas de turbinas antes de 2028.
Fuente: Bernstein, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.
- El plan: 20 GW de potencia y al menos 10 GW de capacidad de cómputo para finales de 2027, frente a los ~3 GW previstos para finales de 2026. Bernstein estima ~20 GW de capacidad terrestre para 2029.
- La batalla por los precios: los escépticos señalan que los neoclouds operan por debajo de $15/vatio. Pero SpaceX ya ha firmado acuerdos a ~$30 y ~$50/vatio, y CoreWeave, Nebius e Iren firmaron contratos en el tercer trimestre a $20–45/vatio.
- Las cuentas: a $50/vatio, una infraestructura que cuesta ~$35.000 millones/GW se amortiza en menos de 12 meses. Bernstein supone que los precios bajarán a $13–15/vatio para 2030–31, y afirma que aun así vale la pena tener esa capacidad.
- El plazo: SpaceX construyó su clúster Colossus II más rápido (210 MW) en 91 días; el plazo de referencia del sector es de ~2 años para una instalación nueva de 100 MW. Un retraso hasta mediados de 2028 coincide con una cartera de proyectos de hiperescaladores de ~75 GW.
- Las cifras: ingresos de $18.700 millones (FY25A) → $48.000 millones (FY26E) → $184.600 millones (FY27E); EBITDA ajustado de $6.600 millones → $27.100 millones → $136.300 millones. Se mantiene el precio objetivo de $268, basado en un múltiplo terminal de 17x EV/EBITDA futuro para IA.
La opinión de Unhidea: esto es un arbitraje temporal, no una apuesta por los precios — SpaceX está vendiendo escasez en 2027, antes de que se materialice la cartera de proyectos en 2028. La pregunta no es si los $50/vatio se mantendrán, sino si SpaceX podrá construir lo bastante rápido para aprovecharlos.
La opinión de Unhidea: el verdadero premio es el conjunto de opciones — 20 GW que entrenan a Grok, respaldan centros de datos orbitales (la captura de la segunda etapa del vuelo 15 de Starship elevó la confianza de Bernstein) y conservan valor de reventa si los precios se desploman. Los racks orbitales no valen nada al final de su vida útil.
Riesgos: retrasos en la construcción; caída de los precios para mediados de 2028, cuando entren en funcionamiento ~55–75 GW de capacidad; cuello de botella en las palas de turbinas antes de 2028.
Fuente: Bernstein, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.