$AAVE de liquidez: ¿deberían avanzar más despacio los préstamos de gran volumen? En la propuesta de LlamaRisk del 11 de noviembre sobre límites dinámicos de préstamo, esta disyuntiva de gestión de riesgos se convirtió en una regla ejecutable: el límite total sigue sujeto a un tope estricto de gobernanza, pero el espacio disponible para préstamos se repone por tramos, dando tiempo para responder a salidas anómalas de fondos.
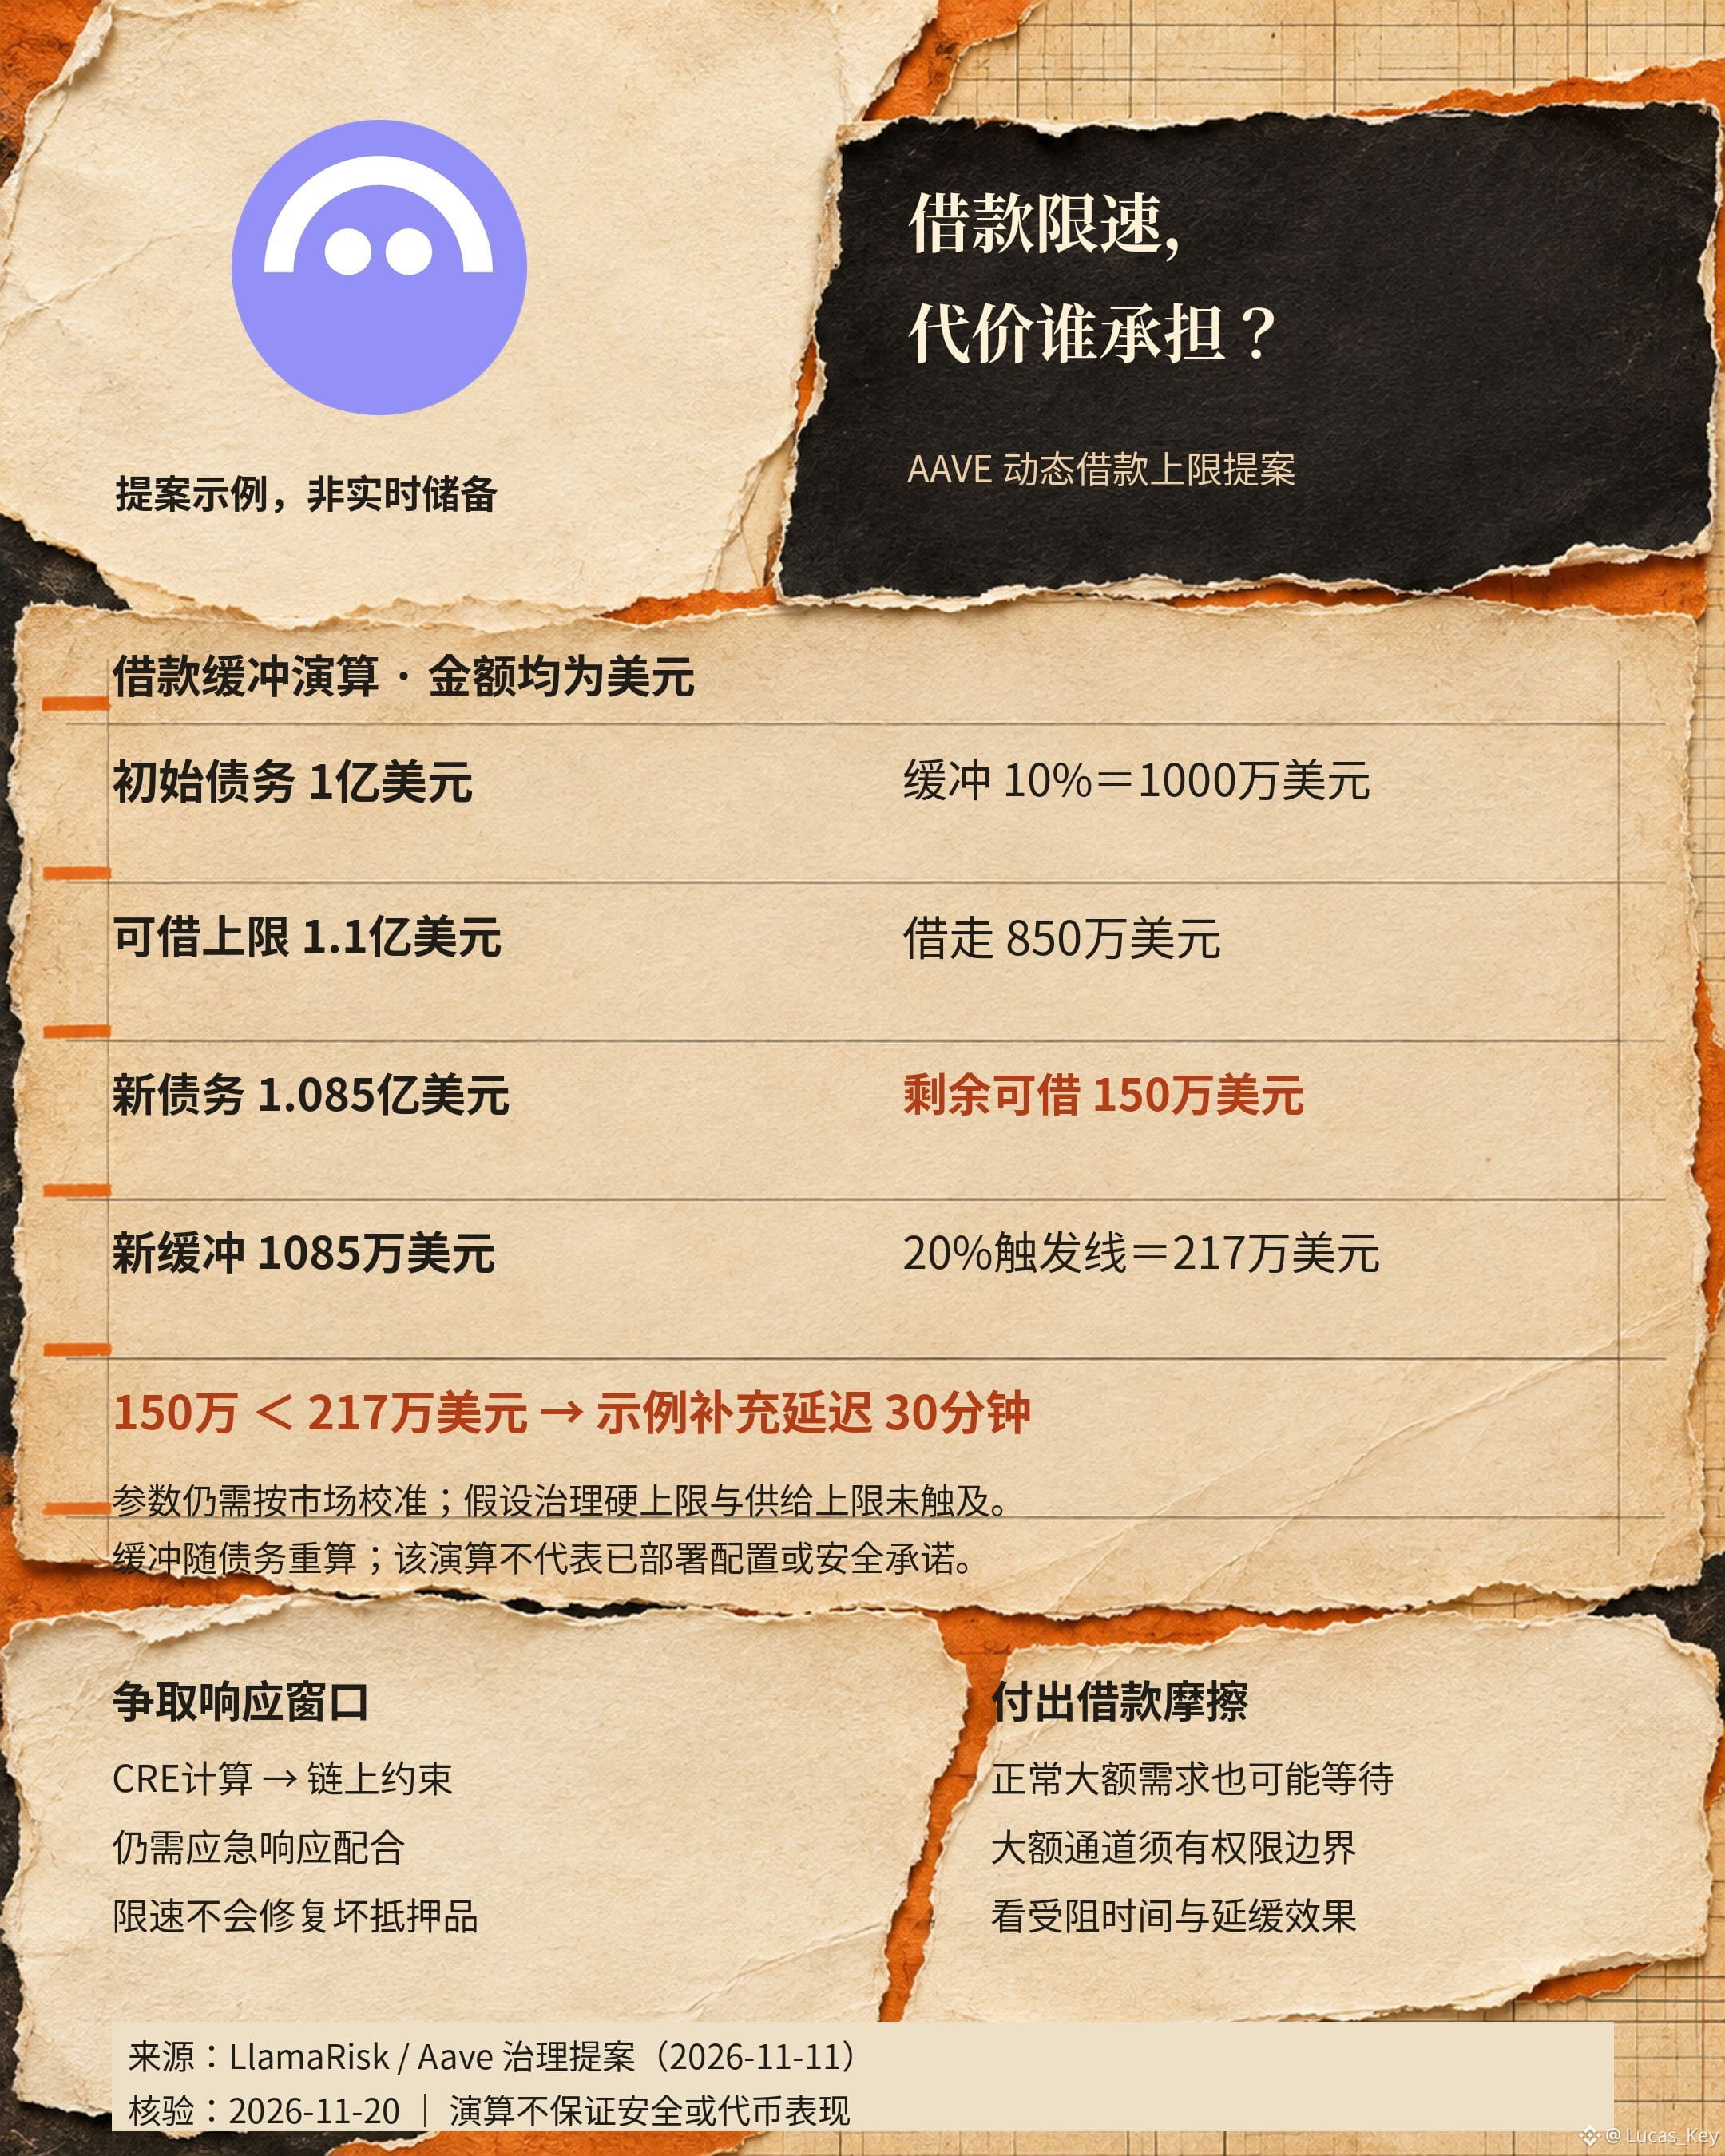
El ejemplo de la propuesta parte de una deuda de 100 millones de dólares y un colchón del 10%, con un límite de préstamo de 110 millones de dólares. Tras tomar prestados 8,5 millones, la deuda asciende a 108,5 millones y quedan 1,5 millones disponibles para préstamo; el colchón aumenta con la deuda hasta 10,85 millones, y el umbral de activación del 20% es de 2,17 millones. Los 1,5 millones están por debajo del umbral, así que la reposición debe esperar el retraso ilustrativo de 30 minutos. Estos son parámetros de cálculo; aún deben calibrarse según el mercado antes de la implementación real y no deben interpretarse como datos de reservas en tiempo real.
El argumento a favor de limitar la velocidad es directo: un límite estático restringe cuánto se puede pedir prestado, pero no con qué rapidez. Si se introduce colateral anómalo, el intervalo entre reposiciones automáticas podría dar margen para responder a una emergencia. Chainlink CRE se encargaría del cálculo de los aumentos contemplados en la propuesta, mientras que las comprobaciones en cadena limitarían cuánto puede aumentar el límite en cada ocasión. Esto limita el ritmo de los préstamos, pero no corrige el colateral ni los precios.
También hay motivos razonables para oponerse a añadir fricción: los préstamos legítimos de gran volumen, los ajustes de apalancamiento y las salidas anómalas pueden ser igual de urgentes. Restringir el espacio disponible también podría hacer que los usuarios normales tengan que esperar; y si se crea un canal aparte para prestatarios de gran volumen previamente aprobados, habrá que explicar los límites de la autorización, la auditoría y la revocación.
Esto conecta de forma natural la demanda de préstamos de WETH para $ETH , el componente de cálculo de CRE asociado a $LINK y la gobernanza de AAVE, aunque cada uno desempeña un papel distinto. Mi criterio de evaluación es si los ajustes futuros podrán revelar a la vez cuánto tiempo se ven obstaculizados los préstamos normales, cuánto se retrasan las salidas anómalas y qué permisos rigen el canal de gran volumen. Sin estos datos, las cuatro palabras «gestión de riesgos automática» no bastan para determinar el beneficio neto. Fuente: propuesta de gobernanza de Aave y ejemplo; verificado el 20 de noviembre de 2026. Aviso de riesgos: este artículo analiza el diseño de una propuesta y no garantiza la seguridad ni el desempeño de los tokens. Esta publicación podría recibir recompensas de creación de la plataforma.
El ejemplo de la propuesta parte de una deuda de 100 millones de dólares y un colchón del 10%, con un límite de préstamo de 110 millones de dólares. Tras tomar prestados 8,5 millones, la deuda asciende a 108,5 millones y quedan 1,5 millones disponibles para préstamo; el colchón aumenta con la deuda hasta 10,85 millones, y el umbral de activación del 20% es de 2,17 millones. Los 1,5 millones están por debajo del umbral, así que la reposición debe esperar el retraso ilustrativo de 30 minutos. Estos son parámetros de cálculo; aún deben calibrarse según el mercado antes de la implementación real y no deben interpretarse como datos de reservas en tiempo real.
El argumento a favor de limitar la velocidad es directo: un límite estático restringe cuánto se puede pedir prestado, pero no con qué rapidez. Si se introduce colateral anómalo, el intervalo entre reposiciones automáticas podría dar margen para responder a una emergencia. Chainlink CRE se encargaría del cálculo de los aumentos contemplados en la propuesta, mientras que las comprobaciones en cadena limitarían cuánto puede aumentar el límite en cada ocasión. Esto limita el ritmo de los préstamos, pero no corrige el colateral ni los precios.
También hay motivos razonables para oponerse a añadir fricción: los préstamos legítimos de gran volumen, los ajustes de apalancamiento y las salidas anómalas pueden ser igual de urgentes. Restringir el espacio disponible también podría hacer que los usuarios normales tengan que esperar; y si se crea un canal aparte para prestatarios de gran volumen previamente aprobados, habrá que explicar los límites de la autorización, la auditoría y la revocación.
Esto conecta de forma natural la demanda de préstamos de WETH para $ETH , el componente de cálculo de CRE asociado a $LINK y la gobernanza de AAVE, aunque cada uno desempeña un papel distinto. Mi criterio de evaluación es si los ajustes futuros podrán revelar a la vez cuánto tiempo se ven obstaculizados los préstamos normales, cuánto se retrasan las salidas anómalas y qué permisos rigen el canal de gran volumen. Sin estos datos, las cuatro palabras «gestión de riesgos automática» no bastan para determinar el beneficio neto. Fuente: propuesta de gobernanza de Aave y ejemplo; verificado el 20 de noviembre de 2026. Aviso de riesgos: este artículo analiza el diseño de una propuesta y no garantiza la seguridad ni el desempeño de los tokens. Esta publicación podría recibir recompensas de creación de la plataforma.