El fundador de Anthropic no quiere convertirse en el próximo Huang Renxun: quién apuesta y quién paga la factura detrás de la mayor IPO de la historia
Tras la sacudida por la pérdida de control de Huang Renxun en Nvidia, lo primero que hizo Anthropic ($ANT ) al debutar en el Nasdaq el 19 de noviembre fue blindar por completo el control de sus fundadores.
I. Por qué no quiere convertirse en el próximo Huang Renxun
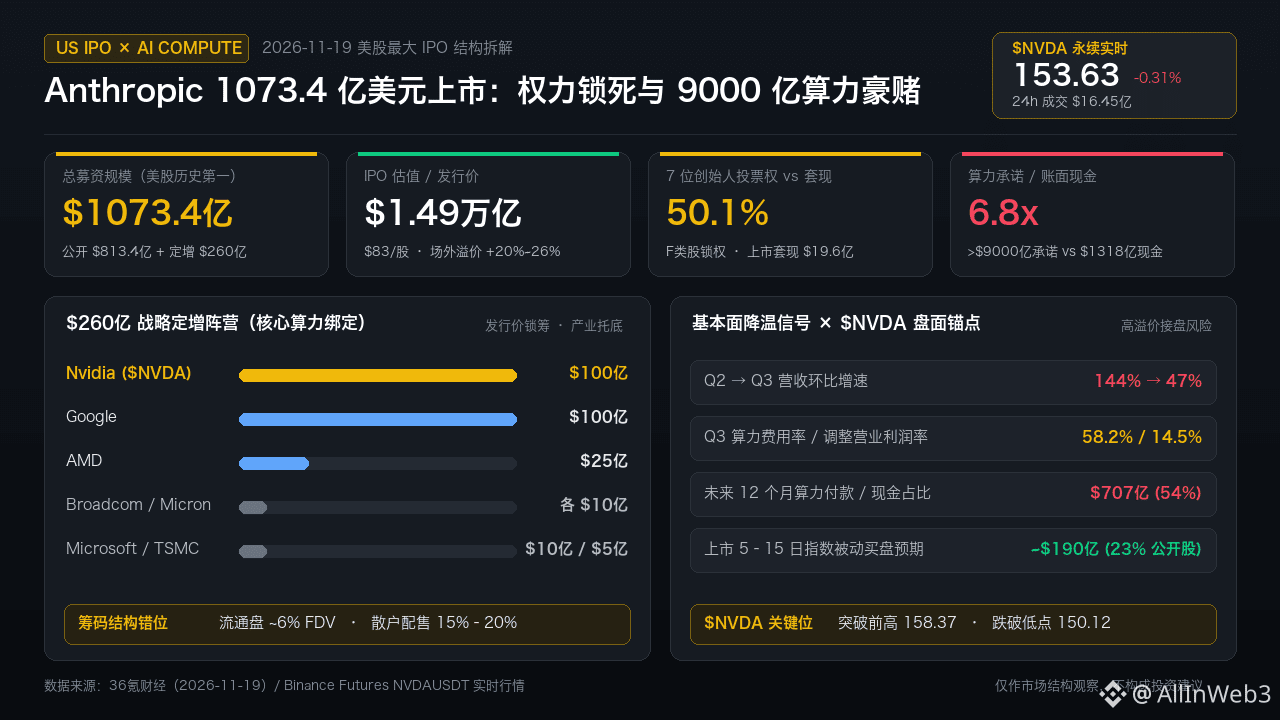
Los siete cofundadores de Anthropic aseguraron directamente el 50,1 % de los derechos de voto de los accionistas mediante acciones de clase F. Además, utilizaron fideicomisos de intereses a largo plazo para controlar el nombramiento y la destitución de la mayoría de los miembros del consejo, y mantener al capital externo de Wall Street fuera del gobierno corporativo de la empresa. Pero el contraste es llamativo: mientras enarbolaban la bandera de la misión y el control, los siete fundadores aprovecharon la salida a bolsa para vender acciones por unos 1.960 millones de dólares.
II. La mayor IPO de la historia, por 107.340 millones de dólares: ¿en qué están apostando los gigantes?
El precio de oferta se fijó en 83 dólares (por encima del rango de 70 a 78 dólares). La oferta pública recaudó 81.340 millones de dólares, a los que se sumaron 26.000 millones de dólares de colocaciones privadas estratégicas (Google y $NVDA invirtieron 10.000 millones cada uno; AMD, 2.500 millones; Broadcom, Micron y Microsoft, 1.000 millones cada uno; y TSMC, 500 millones). La recaudación total fue de unos 107.340 millones de dólares, superando a SpaceX y estableciendo un nuevo récord en la historia del mercado bursátil estadounidense. La valoración de la oferta fue de unos 1,49 billones de dólares. El respaldo colectivo de los gigantes de la computación a un precio de oferta de 83 dólares es, en esencia, un vínculo que cierra el círculo industrial: los proveedores de la cadena de suministro obtienen participación accionaria y los clientes aseguran pedidos.
III. El agujero negro de la capacidad de cómputo detrás del espectacular crecimiento
El crecimiento sobre el papel es, sin duda, vertiginoso: en octubre, los ingresos anualizados alcanzaron los 81.000 millones de dólares; la tasa neta de retención en dólares llegó al 900 % y la empresa abarcaba a más de la mitad de las 500 mayores compañías del mundo. Pero ya hay señales de fisuras en el crecimiento y los márgenes: el crecimiento trimestral de los ingresos cayó abruptamente, del 144 % en el segundo trimestre al 47 % en el tercero. La dirección anunció como objetivo a largo plazo un margen operativo ajustado superior al 35 %, pero en el tercer trimestre la cifra real fue de apenas el 14,5 %. El gasto en computación, que representa el 58,2 % de los ingresos, volvió a arrastrar a terreno negativo el beneficio GAAP; los ingresos generados por cada dólar gastado en computación cayeron de 2,08 a 1,72 dólares. Aún más letal es el desajuste de caja: a finales de septiembre, los compromisos totales de capacidad de cómputo superaban los 900.000 millones de dólares, 6,8 veces los 131.800 millones de dólares en efectivo registrados en el balance. En los próximos 12 meses deberá pagar 70.700 millones (el 54 % de su efectivo), y Goldman Sachs prevé que el flujo de caja libre siga siendo negativo hasta 2030.
IV. Quién apuesta y quién paga la factura
En esta ocasión, las acciones de libre circulación representan apenas alrededor del 6 % de la valoración total, pero, de forma inusual, se destina a los inversores minoristas entre un 15 % y un 20 % de la asignación. Aunque entre 5 y 15 días hábiles después de la salida a bolsa podrían llegar compras pasivas de índices por unos 19.000 millones de dólares, la «maldición del ganador» de quienes compran a una prima elevada ya dio señales el primer día: $ANT abrió con una subida hasta 111,5, alcanzó un máximo de 115,1 y luego cayó sin pausa hasta 92,72; cerró en 97,17 (un 12,9 % por debajo de la apertura) y bajó otro 2,7 % en las operaciones posteriores al cierre.
Los gigantes de la industria obtienen acciones baratas a 83 dólares a cambio de pedidos de capacidad de cómputo; los fundadores blindan el 50,1 % de los derechos de voto y, de paso, venden acciones por 1.960 millones de dólares. Quienes siempre terminan sosteniendo la última parte de la subida en la zona de primas elevadas son los inversores que compran impulsados por la euforia. A partir de ahora, solo si $ANT logra mantenerse por encima de los 100 con un aumento del volumen y los resultados demuestran que la inversión en capacidad de cómputo supera el crecimiento de los gastos, podrá sostenerse la narrativa de una valoración de un billón. Si, por el contrario, cae por debajo del mínimo de 92,72 del primer día con un aumento del volumen, el precio seguirá retrocediendo hacia el precio de oferta de 83 dólares.
Tras la sacudida por la pérdida de control de Huang Renxun en Nvidia, lo primero que hizo Anthropic ($ANT ) al debutar en el Nasdaq el 19 de noviembre fue blindar por completo el control de sus fundadores.
I. Por qué no quiere convertirse en el próximo Huang Renxun
Los siete cofundadores de Anthropic aseguraron directamente el 50,1 % de los derechos de voto de los accionistas mediante acciones de clase F. Además, utilizaron fideicomisos de intereses a largo plazo para controlar el nombramiento y la destitución de la mayoría de los miembros del consejo, y mantener al capital externo de Wall Street fuera del gobierno corporativo de la empresa. Pero el contraste es llamativo: mientras enarbolaban la bandera de la misión y el control, los siete fundadores aprovecharon la salida a bolsa para vender acciones por unos 1.960 millones de dólares.
II. La mayor IPO de la historia, por 107.340 millones de dólares: ¿en qué están apostando los gigantes?
El precio de oferta se fijó en 83 dólares (por encima del rango de 70 a 78 dólares). La oferta pública recaudó 81.340 millones de dólares, a los que se sumaron 26.000 millones de dólares de colocaciones privadas estratégicas (Google y $NVDA invirtieron 10.000 millones cada uno; AMD, 2.500 millones; Broadcom, Micron y Microsoft, 1.000 millones cada uno; y TSMC, 500 millones). La recaudación total fue de unos 107.340 millones de dólares, superando a SpaceX y estableciendo un nuevo récord en la historia del mercado bursátil estadounidense. La valoración de la oferta fue de unos 1,49 billones de dólares. El respaldo colectivo de los gigantes de la computación a un precio de oferta de 83 dólares es, en esencia, un vínculo que cierra el círculo industrial: los proveedores de la cadena de suministro obtienen participación accionaria y los clientes aseguran pedidos.
III. El agujero negro de la capacidad de cómputo detrás del espectacular crecimiento
El crecimiento sobre el papel es, sin duda, vertiginoso: en octubre, los ingresos anualizados alcanzaron los 81.000 millones de dólares; la tasa neta de retención en dólares llegó al 900 % y la empresa abarcaba a más de la mitad de las 500 mayores compañías del mundo. Pero ya hay señales de fisuras en el crecimiento y los márgenes: el crecimiento trimestral de los ingresos cayó abruptamente, del 144 % en el segundo trimestre al 47 % en el tercero. La dirección anunció como objetivo a largo plazo un margen operativo ajustado superior al 35 %, pero en el tercer trimestre la cifra real fue de apenas el 14,5 %. El gasto en computación, que representa el 58,2 % de los ingresos, volvió a arrastrar a terreno negativo el beneficio GAAP; los ingresos generados por cada dólar gastado en computación cayeron de 2,08 a 1,72 dólares. Aún más letal es el desajuste de caja: a finales de septiembre, los compromisos totales de capacidad de cómputo superaban los 900.000 millones de dólares, 6,8 veces los 131.800 millones de dólares en efectivo registrados en el balance. En los próximos 12 meses deberá pagar 70.700 millones (el 54 % de su efectivo), y Goldman Sachs prevé que el flujo de caja libre siga siendo negativo hasta 2030.
IV. Quién apuesta y quién paga la factura
En esta ocasión, las acciones de libre circulación representan apenas alrededor del 6 % de la valoración total, pero, de forma inusual, se destina a los inversores minoristas entre un 15 % y un 20 % de la asignación. Aunque entre 5 y 15 días hábiles después de la salida a bolsa podrían llegar compras pasivas de índices por unos 19.000 millones de dólares, la «maldición del ganador» de quienes compran a una prima elevada ya dio señales el primer día: $ANT abrió con una subida hasta 111,5, alcanzó un máximo de 115,1 y luego cayó sin pausa hasta 92,72; cerró en 97,17 (un 12,9 % por debajo de la apertura) y bajó otro 2,7 % en las operaciones posteriores al cierre.
Los gigantes de la industria obtienen acciones baratas a 83 dólares a cambio de pedidos de capacidad de cómputo; los fundadores blindan el 50,1 % de los derechos de voto y, de paso, venden acciones por 1.960 millones de dólares. Quienes siempre terminan sosteniendo la última parte de la subida en la zona de primas elevadas son los inversores que compran impulsados por la euforia. A partir de ahora, solo si $ANT logra mantenerse por encima de los 100 con un aumento del volumen y los resultados demuestran que la inversión en capacidad de cómputo supera el crecimiento de los gastos, podrá sostenerse la narrativa de una valoración de un billón. Si, por el contrario, cae por debajo del mínimo de 92,72 del primer día con un aumento del volumen, el precio seguirá retrocediendo hacia el precio de oferta de 83 dólares.