¿Está justificada la capitalización de mercado de 1,5 billones de dólares de Anthropic?
Anthropic acaba de hacer historia. Fijó el precio de su OPV en
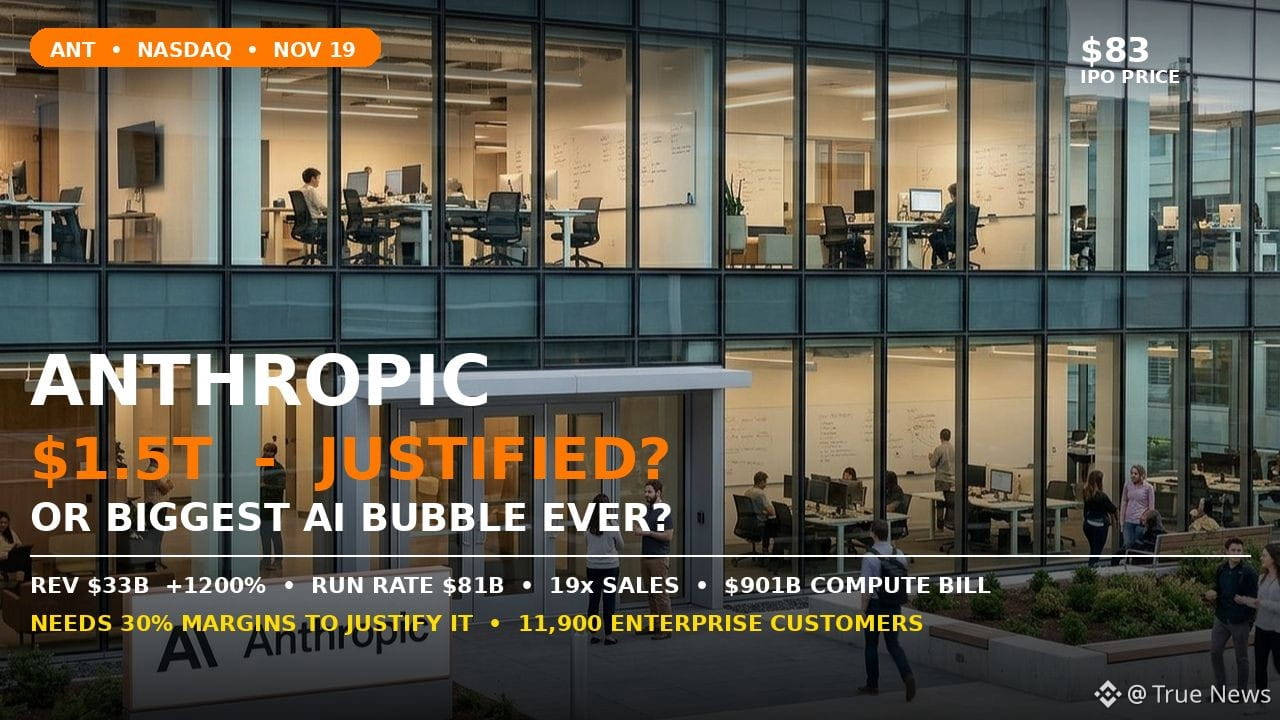
83 dólares, recaudó unos 81.000 millones de dólares, además de 26.000 millones mediante una colocación privada, y empezó a cotizar en el Nasdaq como $ANT con una valoración de 1,5 billones de dólares.
Es la mayor OPV de la historia. Pero ¿es valor real o puro bombo?
Veamos primero los argumentos a favor. Los ingresos alcanzaron los 33.200 millones de dólares entre enero y septiembre, un aumento del 1.200%. Para octubre, el ritmo anualizado llegó a los 81.000 millones de dólares. Tiene 11.900 clientes que pagan más de 100.000 dólares al año. Con una valoración de 1,5 billones de dólares, cotiza a unas 19 veces ese ritmo anualizado. Los optimistas dicen que, para una empresa que crece tan rápido, no es una locura.
Ahora, los argumentos en contra. Anthropic sigue perdiendo dinero. Tiene compromisos futuros de computación por 901.000 millones de dólares, frente a solo unos 132.000 millones en efectivo. Damodaran afirma que necesita márgenes del 30% y que sus ingresos crezcan a una tasa anual compuesta cercana al 60%, hasta llegar a los 363.000 millones de dólares en 2030, para justificar una valoración de 1,5 billones. Es una montaña que escalar.
Así que la pregunta no es si la IA es real. Es si Anthropic puede convertir el crecimiento en beneficios antes de que la factura de computación se la coma.
¿Qué opinas: JUSTIFICADA o BURBUJA? Comenta JUSTIFICADA o BURBUJA. Guarda esto, compártelo y síguenos para ver $ANT en directo.
#¿estájustificadalacapitalizacióndemercadodeanthropic? #Anthropic
Anthropic acaba de hacer historia. Fijó el precio de su OPV en
83 dólares, recaudó unos 81.000 millones de dólares, además de 26.000 millones mediante una colocación privada, y empezó a cotizar en el Nasdaq como $ANT con una valoración de 1,5 billones de dólares.
Es la mayor OPV de la historia. Pero ¿es valor real o puro bombo?
Veamos primero los argumentos a favor. Los ingresos alcanzaron los 33.200 millones de dólares entre enero y septiembre, un aumento del 1.200%. Para octubre, el ritmo anualizado llegó a los 81.000 millones de dólares. Tiene 11.900 clientes que pagan más de 100.000 dólares al año. Con una valoración de 1,5 billones de dólares, cotiza a unas 19 veces ese ritmo anualizado. Los optimistas dicen que, para una empresa que crece tan rápido, no es una locura.
Ahora, los argumentos en contra. Anthropic sigue perdiendo dinero. Tiene compromisos futuros de computación por 901.000 millones de dólares, frente a solo unos 132.000 millones en efectivo. Damodaran afirma que necesita márgenes del 30% y que sus ingresos crezcan a una tasa anual compuesta cercana al 60%, hasta llegar a los 363.000 millones de dólares en 2030, para justificar una valoración de 1,5 billones. Es una montaña que escalar.
Así que la pregunta no es si la IA es real. Es si Anthropic puede convertir el crecimiento en beneficios antes de que la factura de computación se la coma.
¿Qué opinas: JUSTIFICADA o BURBUJA? Comenta JUSTIFICADA o BURBUJA. Guarda esto, compártelo y síguenos para ver $ANT en directo.
#¿estájustificadalacapitalizacióndemercadodeanthropic? #Anthropic