

Si estás desarrollando aplicaciones de IA o SaaS, o invirtiendo en la cadena industrial de la IA, hoy Anthropic salió a bolsa en el Nasdaq. Más allá del precio de apertura, vale la pena dedicar tiempo a leer la lista de contratos de computación que aparece en el folleto de la oferta pública.
Empecemos por lo que todos pueden ver. El 18 de noviembre, el precio se fijó en 83 dólares, por encima del rango previo de 70–78 dólares; la empresa y sus accionistas existentes vendieron en total 980 millones de acciones, por un valor total de emisión de 81.340 millones de dólares. Los medios la describieron ampliamente como la mayor OPV de la historia. Además, hubo una colocación privada de 26.000 millones de dólares, cuyos compradores fueron siete empresas: Google, Nvidia, AMD, Broadcom, Micron, Microsoft y TSMC. Hoy, el precio de apertura fue de 111,50 dólares, un 34 % por encima del precio de emisión.
En cuanto al producto, la intuición de muchas personas que usan Claude a diario se confirma en los resultados. En el tercer trimestre de 2026, los ingresos fueron de 17.000 millones de dólares, un 1.127 % más que el año anterior; los clientes que generan más de 100.000 dólares anuales pasaron de poco más de 950 hace un año a más de 11.900; y la tasa de retención neta de ingresos fue de aproximadamente el 900 %. Según la definición del folleto, los clientes empresariales que ya estaban en la plataforma hace un año generaron en el tercer trimestre de este año unos nueve veces los ingresos del mismo periodo del año anterior (sin incluir las suscripciones individuales).
Pero en el mismo folleto hay otra cifra: Anthropic ha firmado compromisos de computación e infraestructura por unos 900.900 millones de dólares, más de 13 veces sus ingresos del tercer trimestre anualizados.
Veamos ahora quiénes son las contrapartes de estos contratos: de los 900.900 millones, unos 439.700 millones corresponden a contratos con Google, Amazon, Microsoft y Broadcom, casi la mitad. Estas cuatro empresas son también accionistas o acreedores de Anthropic.
Desmontemos un malentendido: el 90 % de las pérdidas de 104.000 millones de dólares se debe al aumento de las valoraciones
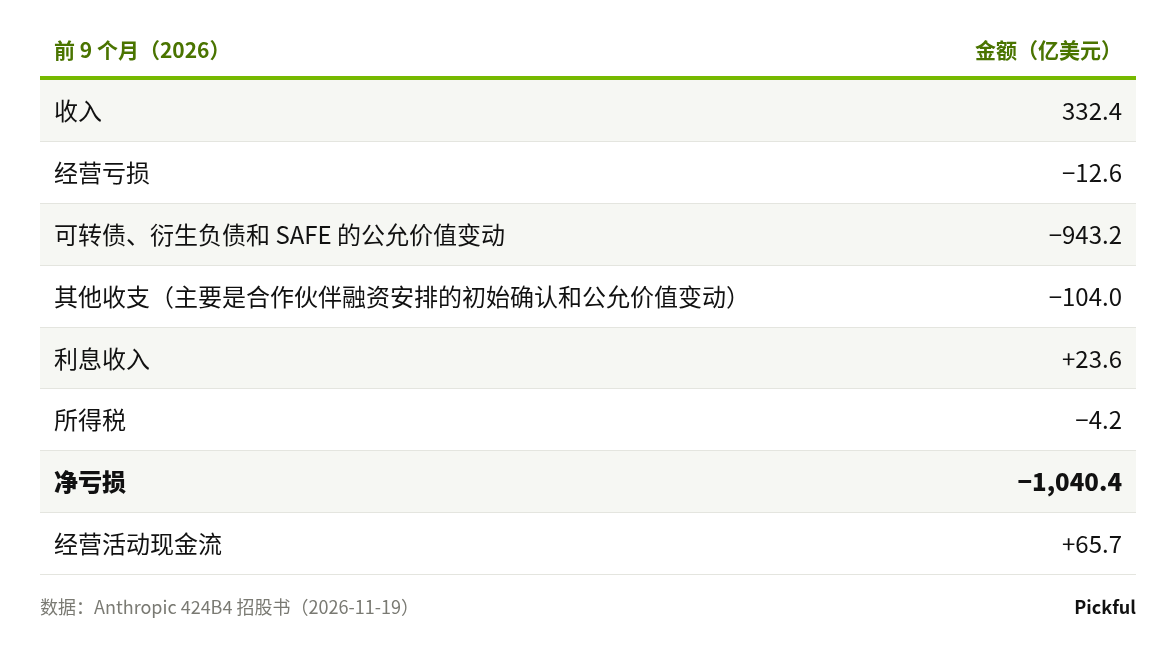
En los nueve primeros meses de 2026, las pérdidas netas de Anthropic fueron de 104.000 millones de dólares. La cifra ya se ha difundido por las redes sociales y suele interpretarse así: «Ingresos de 33.200 millones, pérdidas de 104.000 millones; cuanto más vende, más pierde».
Si desglosamos la cuenta de resultados, la conclusión es justo la contraria:
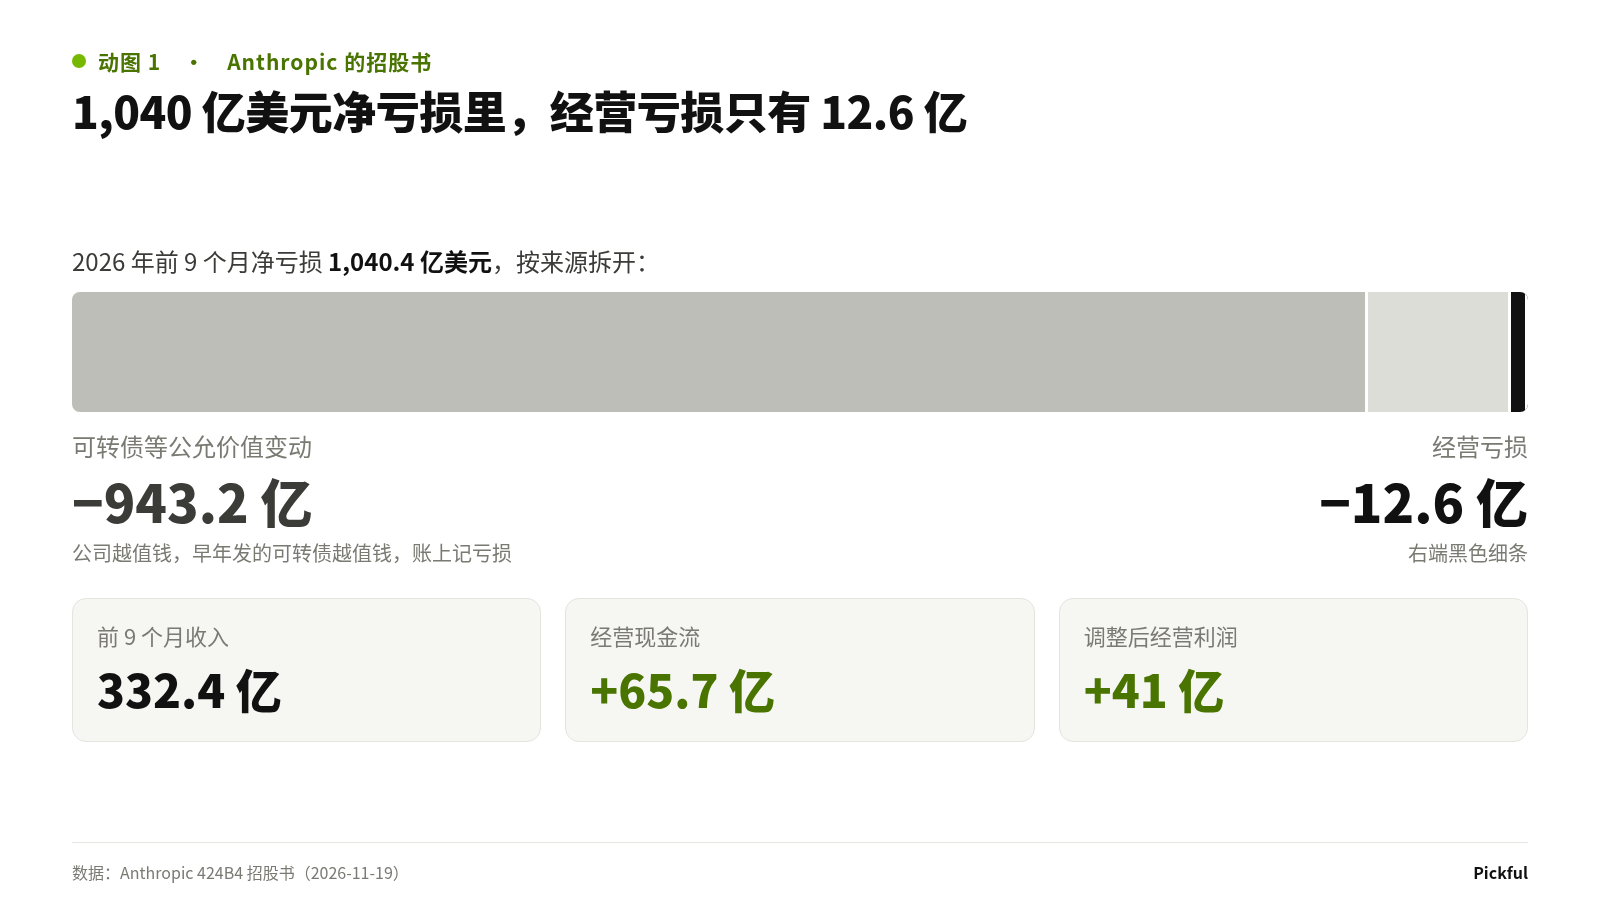
GIF 1 De los 104.000 millones de dólares de pérdidas netas, solo 1.260 millones corresponden a pérdidas operativas
La variación del valor razonable de 94.300 millones de dólares procede de bonos convertibles emitidos hace años. Es la partida más fácil de interpretar mal en toda la cuenta de resultados. Veámosla con el ejemplo de Amazon.
Empecemos por lo esencial: Amazon prestó dinero a Anthropic y más adelante puede convertirlo en acciones. En 2023 y 2024, Amazon prestó dinero a Anthropic a cambio no de pagarés ordinarios, sino de pagarés convertibles: no devengan intereses, vencen en 2034–2035 y, lo más importante, incluyen una cláusula de conversión que permite a Amazon convertir el principal en acciones de Anthropic a un precio fijo: 2,09 dólares por acción para la emisión de 2023 y 5,05 dólares para la de 2024. No hay garantías prendarias ni se entregaron primero acciones que luego se convirtieran en deuda. El orden es: primero se presta el dinero y más adelante se convierte en acciones.
El valor de este pagaré depende del valor de Anthropic. El principal que todavía no se ha convertido asciende a 6.200 millones de dólares; sin tener en cuenta el límite de participación, permitiría adquirir unos 1.840 millones de acciones. El precio de emisión de 83 dólares multiplica entre 16 y 40 veces el precio de conversión, por lo que esas acciones valdrían unos 152.800 millones de dólares al precio de emisión. Amazon no recuperará los 6.200 millones en efectivo: los convertirá en acciones.
Por qué se contabiliza como pérdida. Según las normas contables, este tipo de bonos convertibles se registran como pasivos a valor razonable y se revalorizan en cada periodo. Cuando aumenta la valoración de la empresa, también sube el valor de este pasivo y el incremento se registra como una pérdida. El folleto lo explica con claridad: estas variaciones están impulsadas «principalmente por el aumento del valor razonable de los bonos convertibles pendientes como consecuencia del incremento de la valoración de la empresa». Así se contabilizan los 94.300 millones de dólares de los nueve primeros meses. La cifra contable se reconoce periodo a periodo según un modelo de valoración y no equivale a la diferencia entre 152.800 millones y 6.200 millones, aunque el sentido es el mismo: cuanto más rápido aumenta la valoración, mayor es esta «pérdida».
Quién asume esta pérdida. No consume efectivo de Anthropic; de hecho, su flujo de caja operativo de los nueve primeros meses fue positivo, con 6.570 millones de dólares. Quienes realmente la asumen son los demás accionistas: Amazon adquiere acciones a un precio de entre dos y cinco dólares por acción, aumenta el número total de acciones y reduce la proporción que poseen los demás. La conversión también está sujeta a un límite: una vez completada, la participación de Amazon no puede superar el 12 % del capital total según el criterio del folleto. La parte que exceda ese límite se convertirá en los trimestres siguientes, por lo que al salir a bolsa aún le quedarán unos 1.550 millones de acciones por convertir.
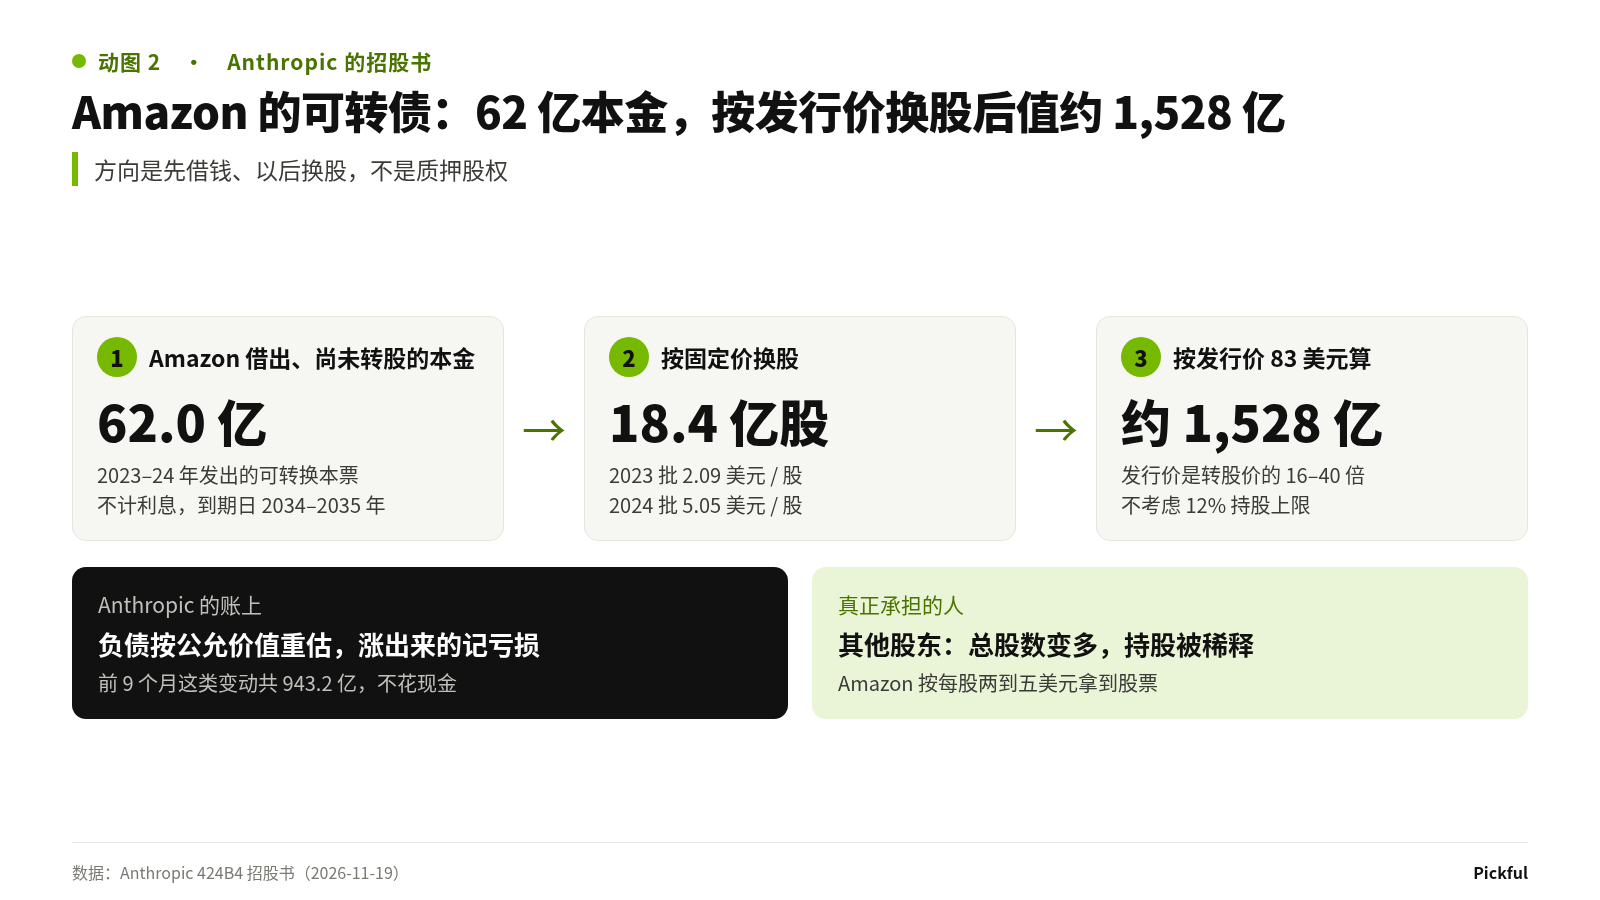
GIF 2 Bonos convertibles de Amazon: 6.200 millones de principal que, convertidos en acciones al precio de emisión, valdrían unos 152.800 millones
En otras palabras, los 94.300 millones de la cuenta de resultados reflejan, por un lado, el rápido aumento de la valoración de Anthropic y, por otro, las ganancias aseguradas a los primeros inversores al precio de entonces; el coste recae sobre los demás accionistas.
Por eso, lo que realmente hay que observar en la cuenta de resultados es la actividad operativa: en los nueve primeros meses, las pérdidas operativas fueron de 1.260 millones de dólares y el beneficio operativo ajustado, que excluye partidas como la compensación en acciones, fue de 4.100 millones. El gasto en computación e infraestructura fue de 18.810 millones, el 57 % de los ingresos; en el mismo periodo del año pasado esa proporción fue del 172 %, es decir, gastaba más de lo que ingresaba.
Esto demuestra que la economía unitaria de Claude está mejorando. La cuestión aparece en el siguiente nivel: cuántos contratos ha firmado Anthropic para sostener este crecimiento y con quién.
Compromisos de computación por 900.900 millones de dólares: ¿con quién se firmaron?
El total indicado en el folleto es de unos 900.900 millones de dólares, casi todo en computación e infraestructura. Unos 451.600 millones vencerán antes de finales de 2030; la mayor parte del resto corresponde al periodo de 2031 a 2045. En los 12 meses siguientes al 30 de septiembre hay que pagar unos 70.700 millones de dólares, una cifra similar a los 68.000 millones de ingresos del tercer trimestre anualizados.
Y eso no es todo. Hay además una serie de contratos sin importes fijados que, según estima el folleto, requerirán otros 150.000–175.000 millones de dólares en pagos, fuera de los 900.900 millones.
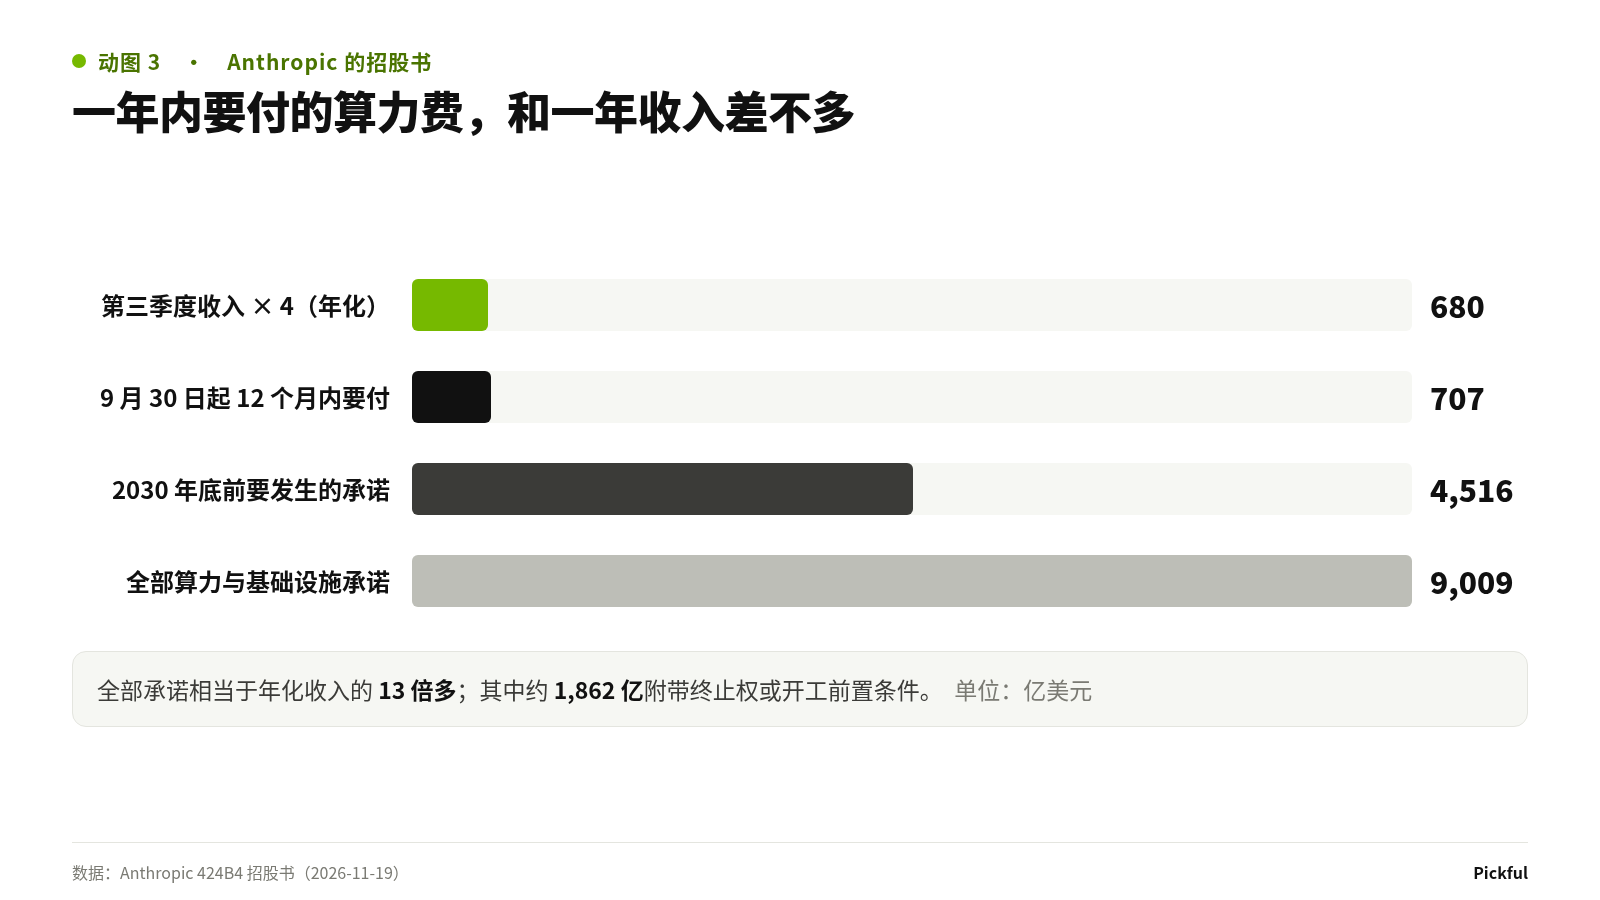
GIF 3 Los costes de computación que habrá que pagar en un año son casi iguales a los ingresos anuales
Estos son los principales contratos identificados expresamente:
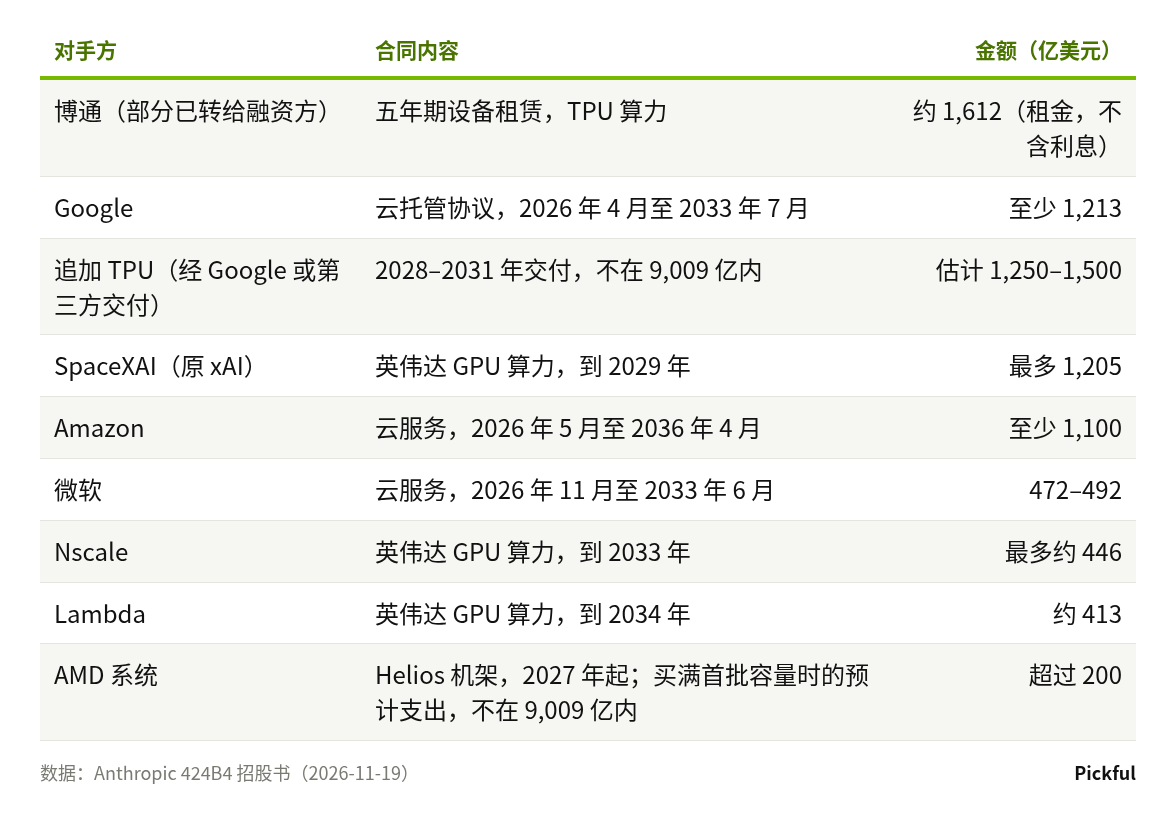
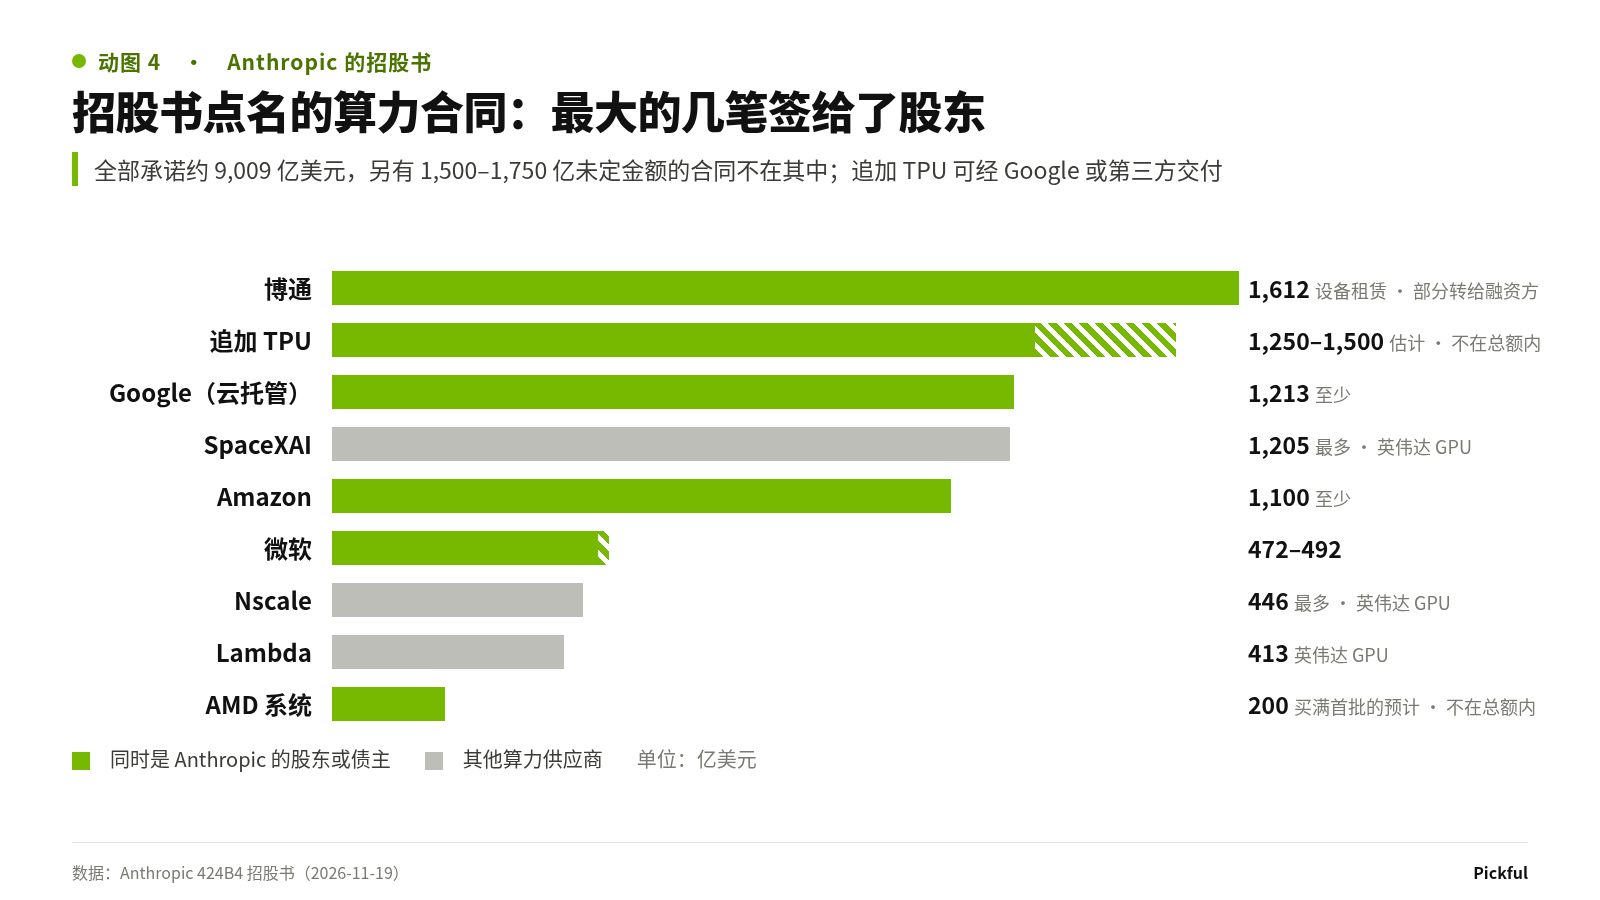
GIF 4 Contratos de computación mencionados en el folleto: los mayores se firmaron con accionistas
Hay dos aspectos de esta tabla que merecen una pausa.
Primero, varias de las mayores contrapartes son también competidores de Anthropic. Google tiene Gemini; Microsoft está estrechamente vinculada a OpenAI; y SpaceXAI es la xAI que desarrolla Grok. En la sección de riesgos, el propio folleto señala que estos proveedores de servicios en la nube y socios de chips «nos proporcionan capital o apoyo crediticio, son nuestros proveedores de infraestructura y, al mismo tiempo, desarrollan y ofrecen modelos y servicios de IA que compiten con los nuestros». Esto puede generar conflictos de intereses y afectar al acceso a la capacidad de computación, sus precios y los plazos de entrega.
Segundo, algunos contratos no son tan firmes como parecen. Unos 186.200 millones de dólares en compromisos incluyen derechos de rescisión que pueden ejercerse o condiciones previas al inicio, como que la contraparte consiga financiación, instalaciones y autorizaciones. El caso más claro es Lambda: ambas partes pueden rescindir el contrato de unos 34.900 millones firmado en agosto porque Lambda no obtuvo el arrendamiento del centro de datos antes de la fecha acordada. Cuando se publicó el folleto, ninguna de las partes había enviado una notificación de rescisión.
Tres papeles para las mismas empresas: accionistas, acreedores y proveedores
Si ponemos también sobre la mesa el lado del capital, el círculo queda claro.
Como accionistas. En la colocación privada de 26.000 millones de dólares, todos los compradores son proveedores. Tras la salida a bolsa, Google tendrá unos 1.770 millones de acciones y Amazon unos 1.940 millones. Según el número de acciones del folleto, representan aproximadamente el 13,4 % y el 14,6 % del capital emitido, respectivamente. Además, Amazon tiene unos 1.550 millones de acciones pendientes de conversión gradual de bonos convertibles. Todas son acciones de clase N sin derecho a voto: tienen derecho a dividendos y a los activos en caso de liquidación, pero no derecho a voto.
Como acreedores. A finales de septiembre, Anthropic aún tenía disponibles 77.000 millones de dólares en líneas de bonos convertibles: 20.000 millones de Google (que bajarán a 10.000 millones tras completarse la colocación privada), 15.000 millones de Amazon y 42.000 millones de Broadcom. La mayoría de estas líneas pueden liquidarse con acciones nuevas o convertirse a elección de sus titulares, a un precio vinculado a la cotización tras la salida a bolsa. Las condiciones concretas varían: algunas contemplan la posibilidad de reembolso en efectivo.
Como proveedores. Los mayores contratos de la tabla anterior también están adjudicados a estas mismas empresas.
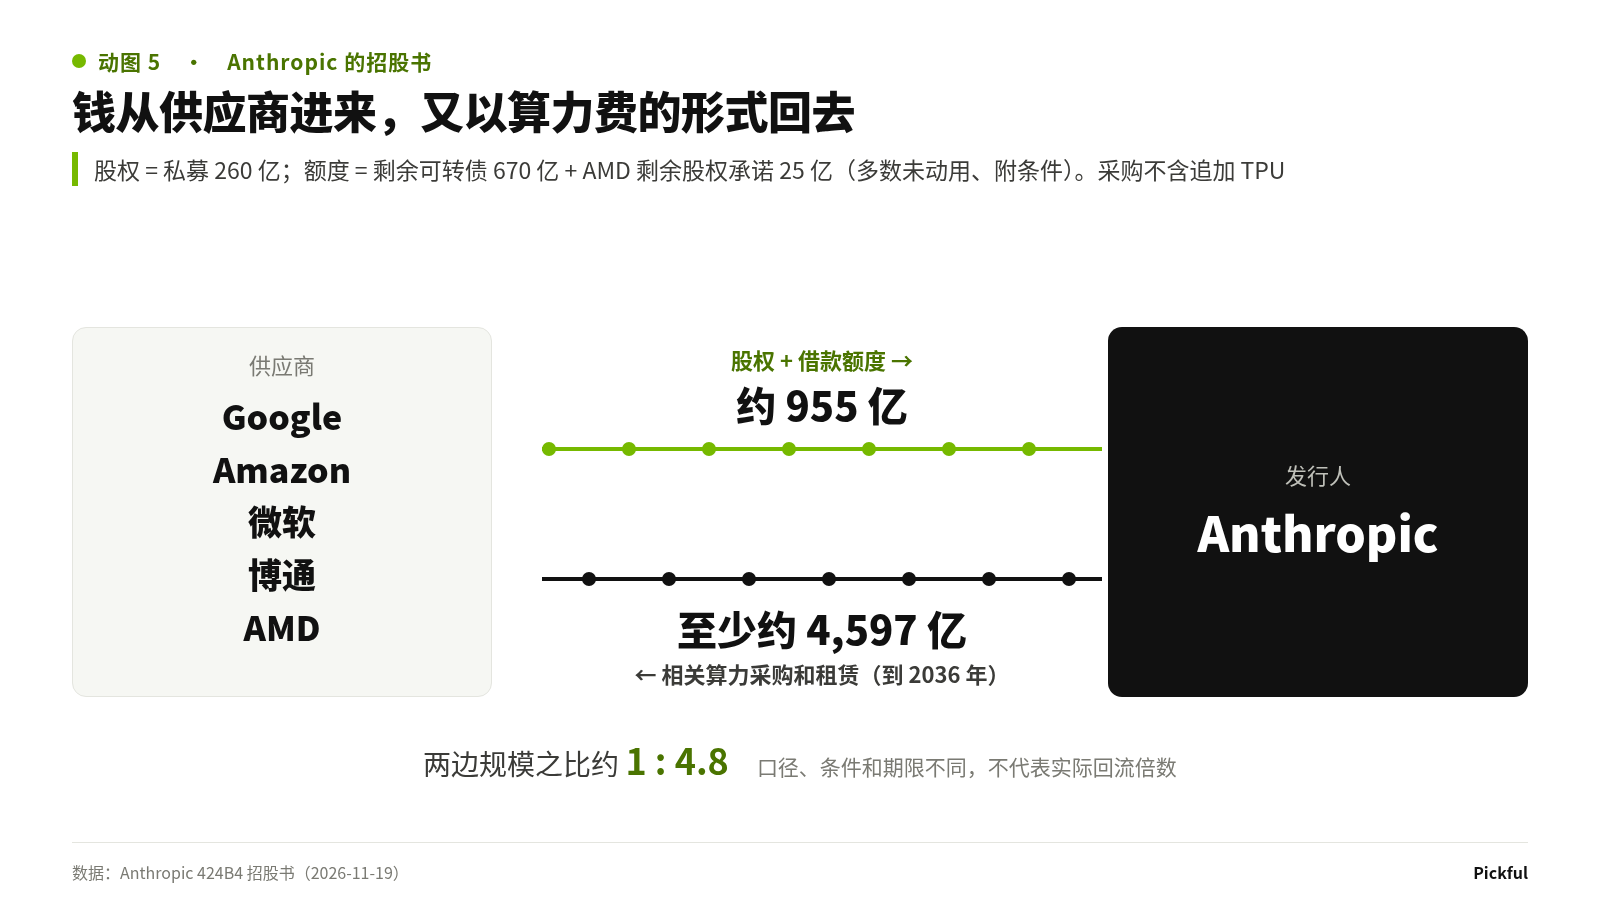
GIF 5 El dinero entra de los proveedores y vuelve en forma de costes de computación
AMD es el ejemplo más directo. El acuerdo de suministro de hardware firmado en julio establece que AMD se compromete a comprar hasta 5.000 millones de dólares en acciones de Anthropic, pero el dinero no se entrega de una sola vez: Anthropic solo puede optar por disponer de él gradualmente, a medida que las GPU de AMD se entreguen y desplieguen según los hitos acordados. Los 2.500 millones de dólares de AMD en esta colocación privada reducen directamente a la mitad el importe comprometido. Los 2.500 millones restantes no estarán disponibles hasta que el importe acumulado de los hitos supere los 2.500 millones ya abonados. Es decir, dentro del límite establecido, cuanto más chips de AMD despliegue Anthropic, más acciones podrá comprar AMD.
Con Broadcom ocurre algo parecido. El folleto indica que la línea de bonos convertibles de 42.000 millones de dólares puede utilizarse, cuando sea necesario, para pagar parte de los alquileres trimestrales de los equipos TPU, cuyos arrendadores son precisamente Broadcom y sus financiadores. Estos bonos devengan un interés anual del 9 % y sus titulares pueden convertirlos al 90 % del precio medio ponderado por volumen de los últimos 30 días (VWAP). Si no se cumplen ciertas condiciones de ingresos, el interés sube al 13 % y el precio de conversión baja al 85 %.
Hagamos una estimación aproximada de la escala de ambas partes: 26.000 millones de la colocación privada, más 67.000 millones de líneas de bonos convertibles aún disponibles y 2.500 millones del compromiso de capital restante de AMD, suman unos 95.500 millones de dólares. Las compras y los arrendamientos de Anthropic vinculados a contratos con Google, Amazon, Microsoft, Broadcom y AMD ascienden al menos a unos 459.700 millones de dólares, sin contar las TPU adicionales. La proporción entre ambas partes es de aproximadamente 1 a 4,8; la cantidad aportada por los proveedores es mucho menor.
Esta proporción no significa que «por cada dólar que aportan los proveedores, recuperan 4,8 dólares»: la mayor parte de los 95.500 millones son líneas sujetas a condiciones y aún no utilizadas; los 459.700 millones incluyen compromisos fijos, alquileres sin intereses y gastos estimados de AMD, se extienden hasta 2036 y parte de los pagos va a los financiadores, no directamente a los proveedores. Lo que sí muestra es la profundidad de la relación: una parte de los ingresos de estas empresas durante la próxima década depende de que Anthropic siga creciendo, y ellas también poseen una parte considerable del capital y de las líneas de financiación de Anthropic.
Tras la salida a bolsa, la cotización empieza a influir en la financiación de la computación
A mi juicio, este es el cambio que más profundamente afecta a la industria de la IA tras esta salida a bolsa.
En la etapa privada, estos acuerdos de acciones a cambio de capacidad de computación se valoraban según la valoración de cada ronda de financiación y solo cambiaban cada pocos meses. Tras la salida a bolsa, una parte considerable queda directamente vinculada a los precios de mercado:
Las acciones que AMD suscriba más adelante se valorarán según el VWAP de los 30 días de negociación anteriores a cada fecha de entrega;
La línea de 15.000 millones de dólares de Amazon para 2026 se convertirá en acciones cada vez según el VWAP de 30 días del día en que se alcance el hito de computación correspondiente;
Los bonos convertibles de Broadcom se convierten al 90 % (o al 85 %) del VWAP de 30 días;
Los bonos convertibles antiguos que aún le quedan a Amazon se convierten al final de cada trimestre al menor de estos tres valores: el precio de conversión fijo, el precio de emisión o el VWAP de 10 días. El precio fijo es de solo 2–5 dólares, por lo que este componente apenas se ve afectado por la cotización.
Así surge una cadena de transmisión que antes no existía: en los acuerdos que aplican precios de mercado, si la cotización de ANT es alta, basta con emitir menos acciones nuevas para financiar la misma cantidad de computación; si baja, hay que emitir más acciones, lo que diluye más a los antiguos accionistas y reduce el margen para seguir obteniendo capacidad de computación mediante este mecanismo.
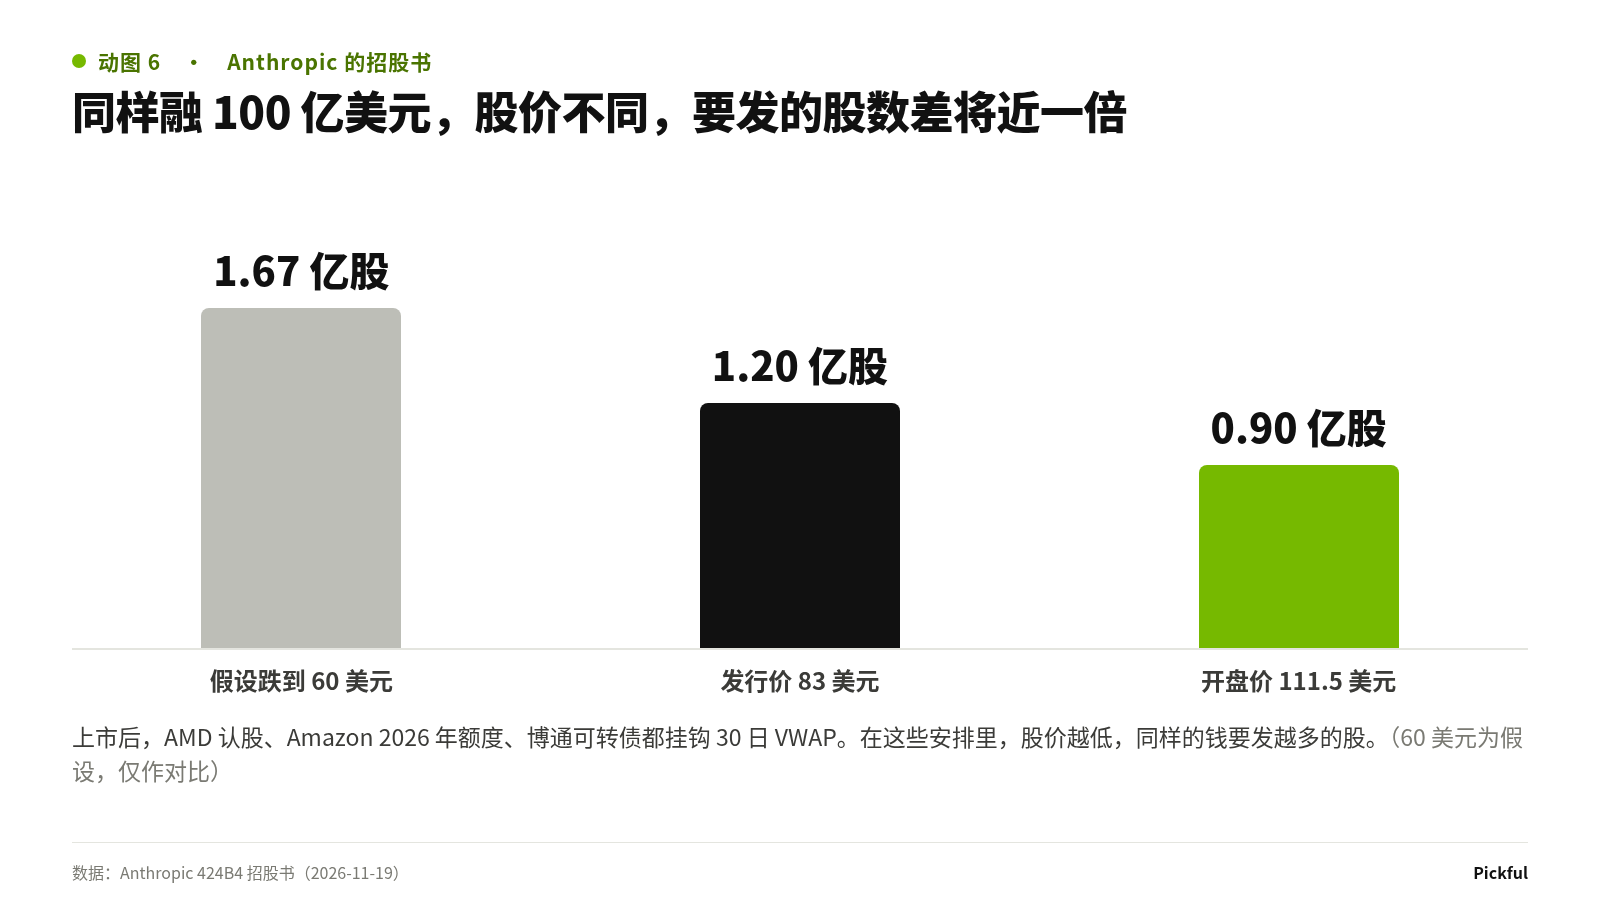
GIF 6 Para captar los mismos 10.000 millones de dólares, la diferencia en el número de acciones que hay que emitir casi se duplica según la cotización
Por supuesto, Anthropic no depende de una sola fuente de financiación: tiene 131.800 millones de dólares en efectivo e inversiones a corto plazo (a finales de septiembre), su flujo de caja operativo ya es positivo y dispone de una línea de crédito renovable de 15.000 millones de dólares. Pero la escala de la financiación de los proveedores no se puede ignorar. Antes, las expectativas de pedidos de Nvidia, Broadcom, AMD y TSMC dependían sobre todo de la inversión de capital de los proveedores de servicios en la nube. A partir de ahora, también habrá que tener en cuenta la cotización de ANT.
Cómo se refleja la calidad del producto en el folleto y qué la sostiene
Volvamos a la intuición inicial: Claude es muy útil y tiene un gran potencial. Tres grupos de datos del folleto lo respaldan.
Los clientes amplían el uso, no solo aumenta su número: en el tercer trimestre, más de la mitad de los clientes que pagan más de 100.000 dólares al año utilizaron tanto la plataforma API como al menos una aplicación propia (Claude Code, Claude Cowork, etc.). A finales del año pasado, esa proporción era de alrededor del 30 %.
Los ingresos están más diversificados: la proporción de ingresos procedentes de clientes fuera de los cinco principales pasó de alrededor del 64 % en el primer trimestre a aproximadamente el 79 % en el tercero.
La eficiencia está mejorando: en el tercer trimestre, los ingresos crecieron un 1.127 % interanual, mientras que el gasto en computación solo aumentó un 382 %.
Pero hay un dato que, al mismo tiempo, revela su fortaleza y su fragilidad: más del 80 % de los ingresos del tercer trimestre procedió de versiones de modelos lanzadas en los seis meses anteriores. Los ingresos dependen en gran medida del lanzamiento continuo de modelos nuevos y más potentes. Cuando Claude va por delante, esto hace que los ingresos crezcan rápidamente; si una generación de modelos pierde competitividad, el crecimiento será lo primero que se resienta. Este indicador por sí solo no permite saber con qué rapidez los clientes se pasarían a modelos de otras empresas; para eso habrá que esperar a los datos de retención de los próximos trimestres.
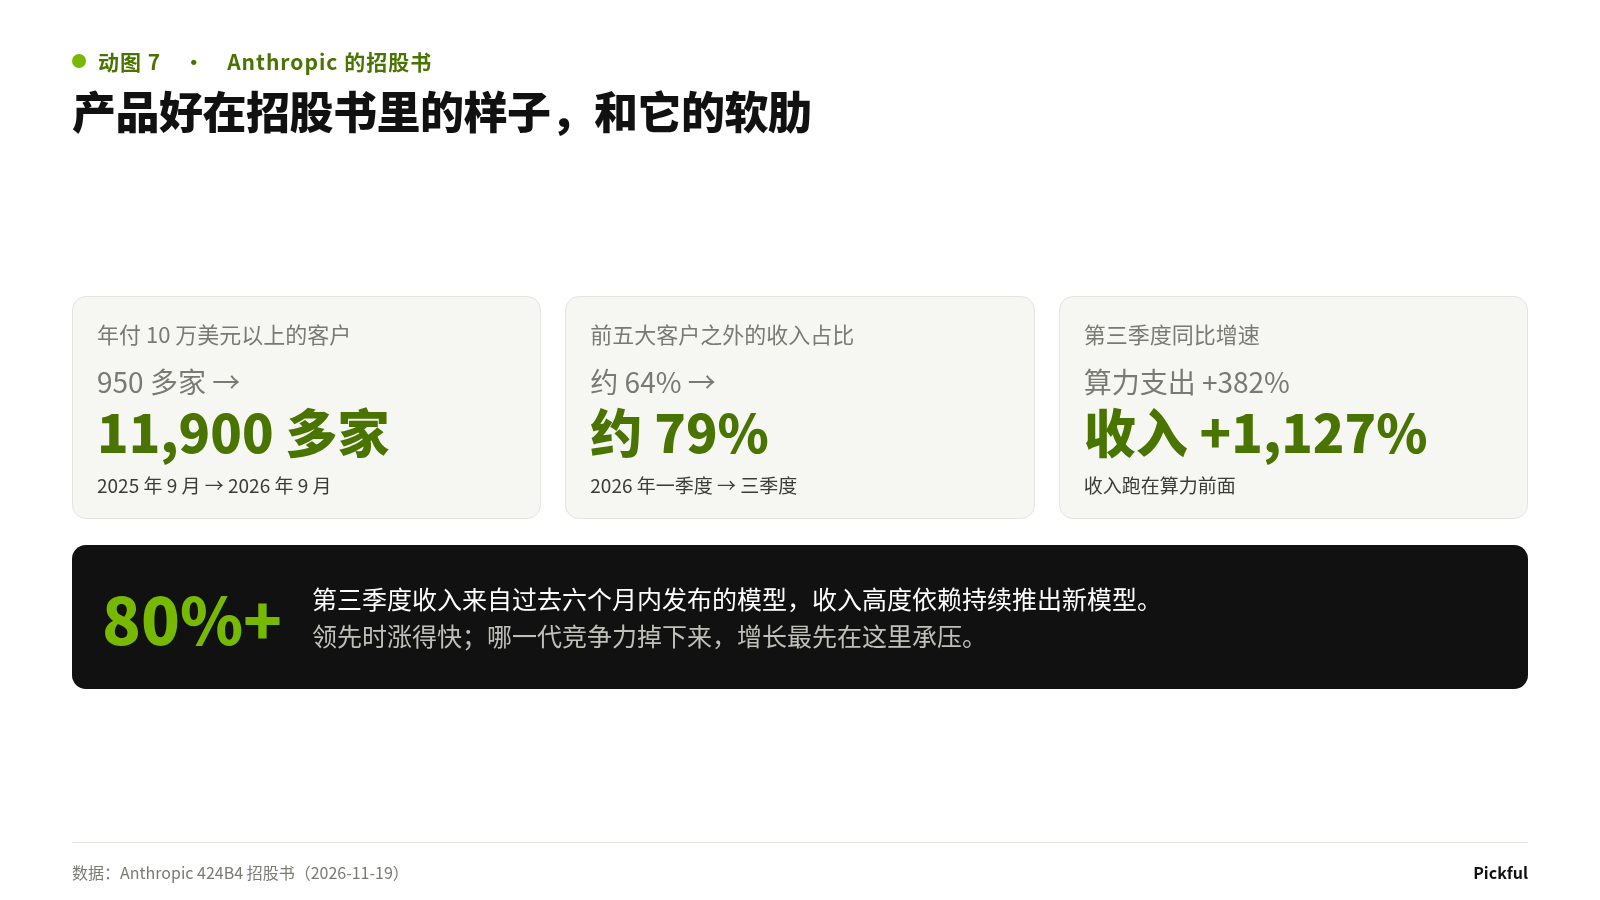
GIF 7 Así se refleja la calidad del producto en el folleto y estos son sus puntos débiles
Otro aspecto que hay que vigilar es la computación a corto plazo. En el tercer trimestre, 5.000 millones de dólares de los costes de computación de Anthropic procedieron de contratos a corto plazo, mucho más caros que los acuerdos plurianuales. Por eso, el margen operativo ajustado cayó del 19 % en el segundo trimestre al 15 %. Además, debido a unos 2.000 millones de dólares en gastos no monetarios del programa de aportaciones, el beneficio operativo GAAP pasó de una ganancia de 974 millones en el trimestre anterior a una pérdida de 567 millones. Los contratos a largo plazo suelen firmarse con 12 a 18 meses de antelación. Si la demanda crece más rápido que la capacidad contratada a largo plazo, no queda más remedio que cubrirla temporalmente a precios elevados. El folleto indica que el uso de computación a corto plazo seguirá aumentando en el futuro cercano.
A partir de ahora, estos son los cuatro datos que hay que mirar cada trimestre
Tras la salida a bolsa, Anthropic tendrá que publicar sus resultados cada trimestre. Por primera vez, el público podrá examinar trimestralmente las cuentas de una empresa de modelos de vanguardia. Se compararán con ellas la valoración de OpenAI, el riesgo de que la IA sustituya a las empresas de SaaS y las expectativas de pedidos de las empresas de chips.
Si solo vamos a fijarnos en cuatro cifras:
Gasto en computación como porcentaje de los ingresos. Fue del 57 % en los nueve primeros meses y refleja la carga total de computación. También depende de la eficiencia de los modelos, del crecimiento de los ingresos y del ritmo al que entra en servicio nueva capacidad, así que hay que observarlo junto con el crecimiento de los ingresos.
Importe de la computación a corto plazo. Fue de 5.000 millones de dólares en el tercer trimestre. Cuanto mayor sea, más indica que la demanda o el uso en investigación supera la capacidad de los contratos a largo plazo y mayor es la presión sobre los márgenes.
Proporción de los ingresos procedente del modelo más reciente. Actualmente supera el 80 % y refleja cuánto dependen los ingresos del lanzamiento constante de modelos nuevos.
Uso de las líneas de los proveedores y número de acciones convertidas. Cuánto se ha utilizado de los bonos convertibles de Broadcom, Amazon y Google y del compromiso de capital de AMD, cuántas acciones se han convertido efectivamente y cuánta deuda sigue pendiente de conversión. Cuanto más se utilice, mayor será la dependencia de la financiación de los proveedores para la computación.
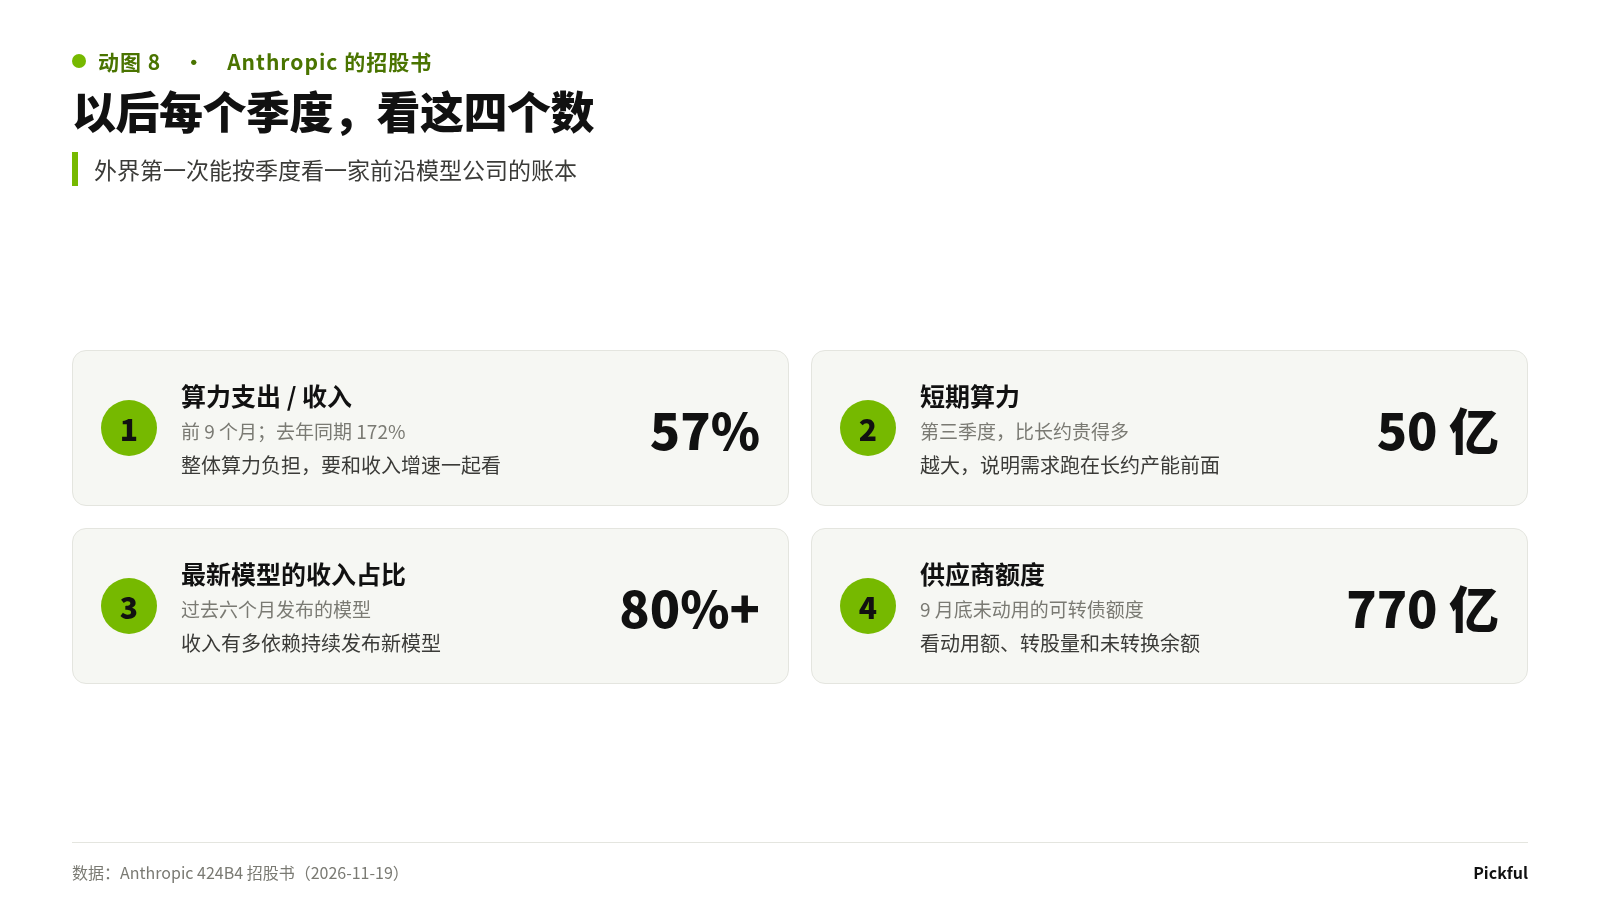
GIF 8 A partir de ahora, estos son los cuatro datos que hay que mirar cada trimestre
La calidad del producto Claude determina a qué ritmo pueden crecer los ingresos; el dinero de los proveedores determina cuánta capacidad de computación se puede desplegar; y la cotización de ANT influye en el coste de esa financiación futura. Estos tres factores están estrechamente ligados. En los resultados de cada trimestre veremos cuál de ellos empieza a flaquear primero.
¿Cuál de estas cuatro cifras crees que será la primera en dar problemas?
Fuentes de datos
Folleto 424B4 de Anthropic (2026-11-19): ingresos, cuenta de resultados, flujo de caja, definición de la tasa de retención neta de ingresos, compromisos de computación por 900.900 millones y contratos desglosados, líneas de bonos convertibles y condiciones de conversión, acuerdo con AMD, participaciones de Amazon y Google, concentración de clientes e ingresos, computación a corto plazo, efectivo y líneas de crédito.
Anuncio de precio de Anthropic, FWP (2026-11-19): precio de emisión de 83 dólares, 980 millones de acciones, 81.340 millones de dólares y colocación privada de 26.000 millones de dólares (313.253.007 acciones).
Rango de 70–78 dólares, «la mayor salida a bolsa de la historia» y precio de apertura de 111,50 dólares: cobertura del día en CNBC, CNN, StockTitan y Fortune.
Las participaciones se calcularon por cuenta propia según el número de acciones tras la salida a bolsa indicado en el folleto (7.583 millones de acciones de clase A + 5.637 millones de clase N, sin incluir la opción de sobreasignación). Se trata de la proporción de derechos económicos sobre el capital emitido, no de derechos de voto ni de una cifra totalmente diluida.
La proporción de 1 a 4,8 se calculó sumando las cifras por cuenta propia: por el lado de las compras, alojamiento en la nube de Google, 121.300 millones + Amazon, 110.000 millones + Microsoft, 47.200 millones (cifra mínima) + alquileres de Broadcom, 161.200 millones + AMD, 20.000 millones (cifra mínima estimada); por el lado del capital, colocación privada de 26.000 millones + 67.000 millones de líneas de bonos convertibles restantes + 2.500 millones de compromiso de capital restante de AMD. Las cifras de ambos lados tienen distintos criterios, condiciones y plazos.