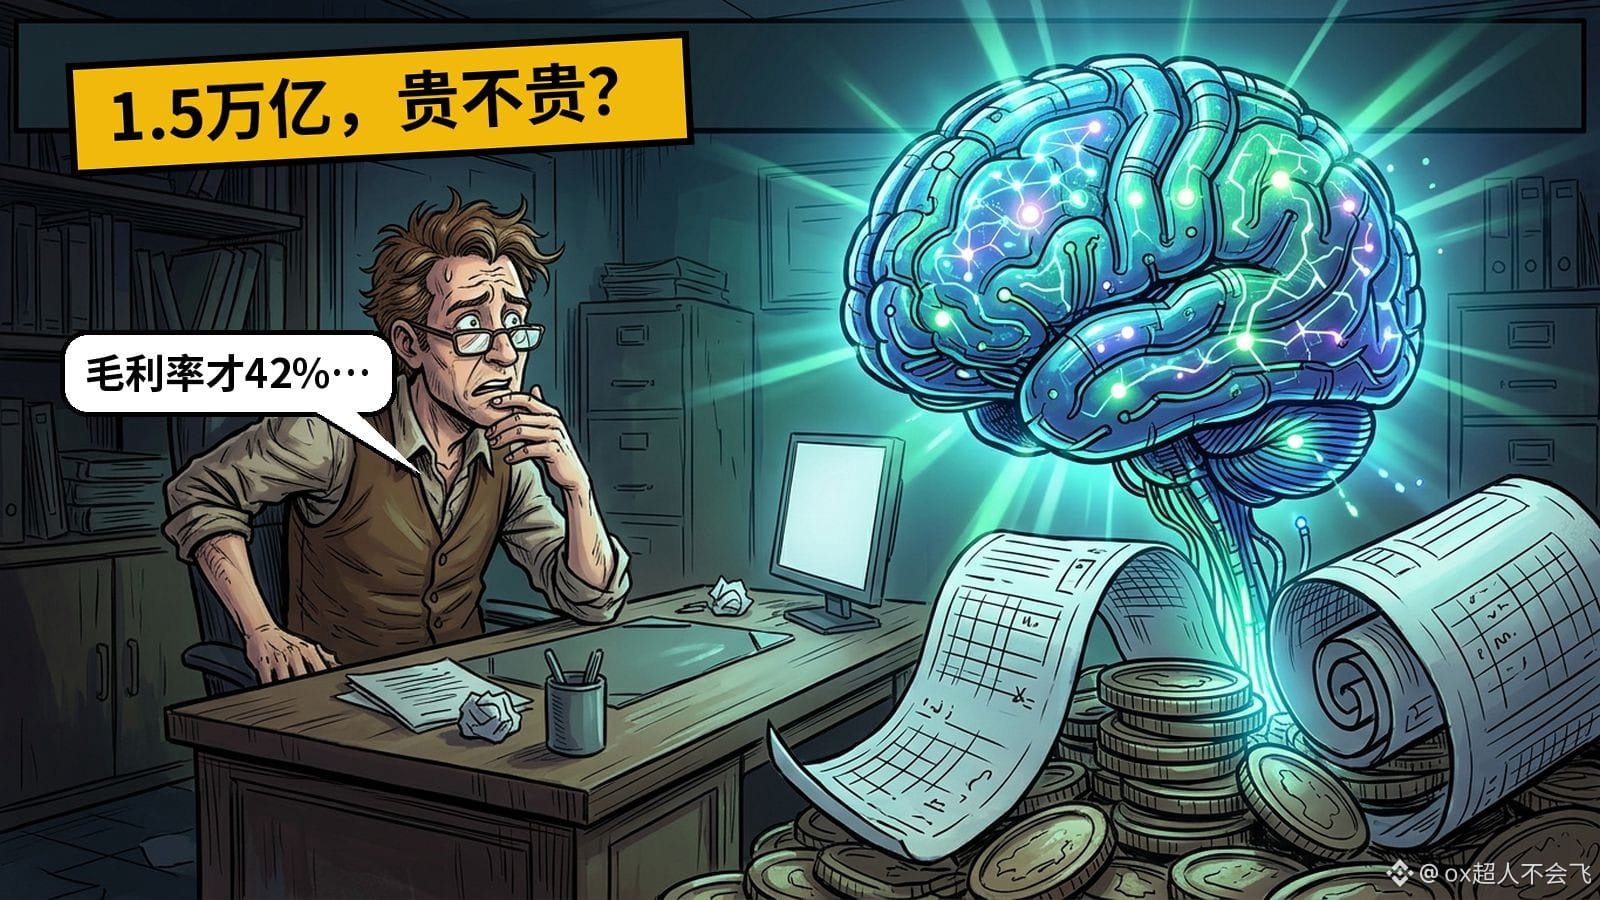
$ANT Una valoración de 1,5 billones; estuve revisando las cuentas que algunos habían desenterrado en el foro y me dejó un poco frío.
Según ellos, los ingresos anualizados son de 81.000 millones, lo que da una relación precio/ventas de 18 veces; Nvidia está en apenas 7 veces. El margen bruto también es de solo el 42%, frente al 74% de Nvidia.
Lo que más llama la atención es que en el segundo trimestre ganó 974 millones, pero en el tercero perdió directamente 567 millones. El costo de la capacidad de cómputo pasó del 48% al 58% de los ingresos. Además, tiene contratos de capacidad de cómputo por 900.900 millones, de los cuales 70.700 millones vencen en los próximos 12 meses, y solo tiene pedidos por 13.800 millones.
Creo que esta valoración apuesta a que en el futuro podrá contener los costos, no a que el negocio actual lo justifique. ¿Les parece razonable una valoración de 1,5 billones?
*Solo como referencia; los datos provienen de publicaciones del foro, citadas de segunda mano.
Según ellos, los ingresos anualizados son de 81.000 millones, lo que da una relación precio/ventas de 18 veces; Nvidia está en apenas 7 veces. El margen bruto también es de solo el 42%, frente al 74% de Nvidia.
Lo que más llama la atención es que en el segundo trimestre ganó 974 millones, pero en el tercero perdió directamente 567 millones. El costo de la capacidad de cómputo pasó del 48% al 58% de los ingresos. Además, tiene contratos de capacidad de cómputo por 900.900 millones, de los cuales 70.700 millones vencen en los próximos 12 meses, y solo tiene pedidos por 13.800 millones.
Creo que esta valoración apuesta a que en el futuro podrá contener los costos, no a que el negocio actual lo justifique. ¿Les parece razonable una valoración de 1,5 billones?
*Solo como referencia; los datos provienen de publicaciones del foro, citadas de segunda mano.