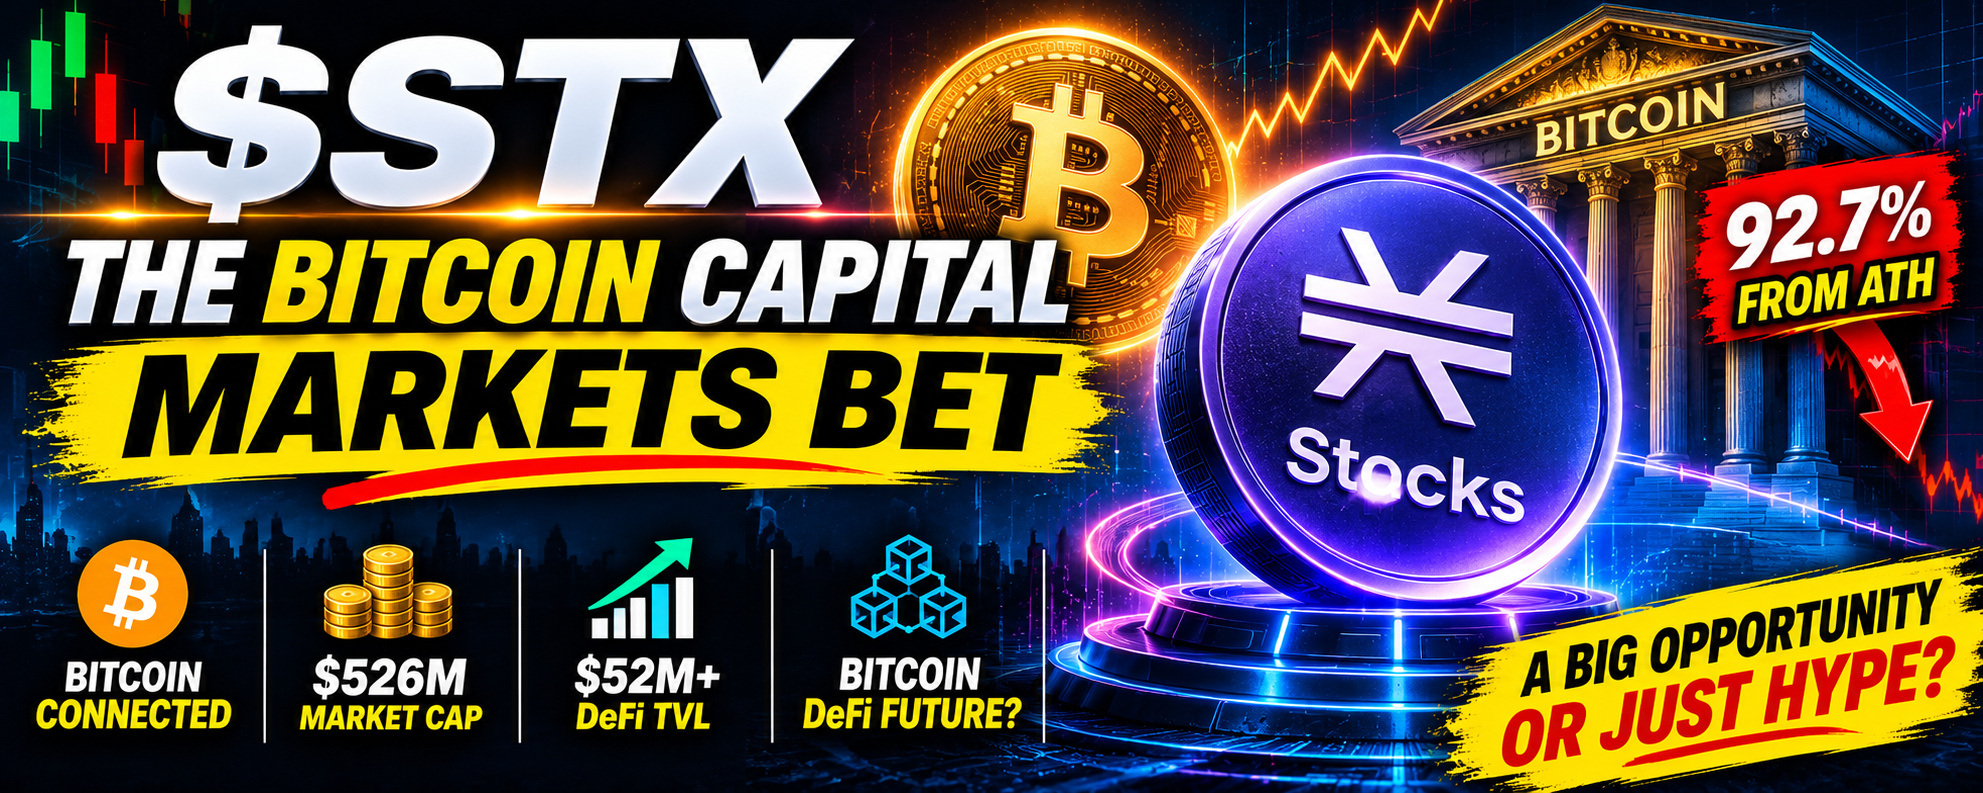
 Una criptomoneda de aproximadamente 526 MILLONES de dólares.
⠀
Más de 52 MILLONES de dólares en TVL de DeFi rastreado.
⠀
Una red diseñada para llevar los contratos inteligentes y las aplicaciones financieras a Bitcoin.
⠀
Y un token que cotiza aproximadamente un 92,7 % por debajo de su máximo histórico.
⠀
Pero aquí está la contradicción.
⠀
Bitcoin tiene una gran base de capital.
⠀
Eso no significa automáticamente que sus titulares quieran pasarse a DeFi.
⠀
Y las recompensas denominadas en Bitcoin no convierten automáticamente a STX en una inversión atractiva.
⠀
¿Es $STX una apuesta por Bitcoin como capital productivo que ha pasado desapercibida?
⠀
¿O acaso la oportunidad sigue dependiendo de una demanda que aún no ha alcanzado una escala significativa?
⠀
Analicemos las cifras.
⠀
01 | ¿QUÉ SON LAS PILAS?
⠀
Stacks es una red de contratos inteligentes conectada a Bitcoin.
⠀
Sus aplicaciones dan soporte a actividades como el comercio, el endeudamiento y los préstamos.
⠀
STX es el token nativo de la red.
⠀
Cubre las comisiones por transacción y ejecución de contratos inteligentes.
⠀
También participa en la economía de consenso de la red a través de Stacking.
⠀
La tesis de inversión es sencilla:
⠀
Los poseedores de Bitcoin podrían desear servicios financieros sin tener que vender su exposición a BTC.
⠀
Stacks tiene como objetivo proporcionar la infraestructura necesaria para esos servicios.
⠀
Pero los inversores deben distinguir tres tipos de activos:
⠀
BTC es Bitcoin.
⠀
sBTC representa Bitcoin dentro del entorno de la aplicación Stacks.
⠀
STX impulsa la red y sus mecanismos económicos.
⠀
Poseer STX no es lo mismo que poseer BTC.
⠀
02 | LAS CIFRAS QUE IMPORTAN
⠀
Instantánea del 19 de noviembre de 2026:
⠀
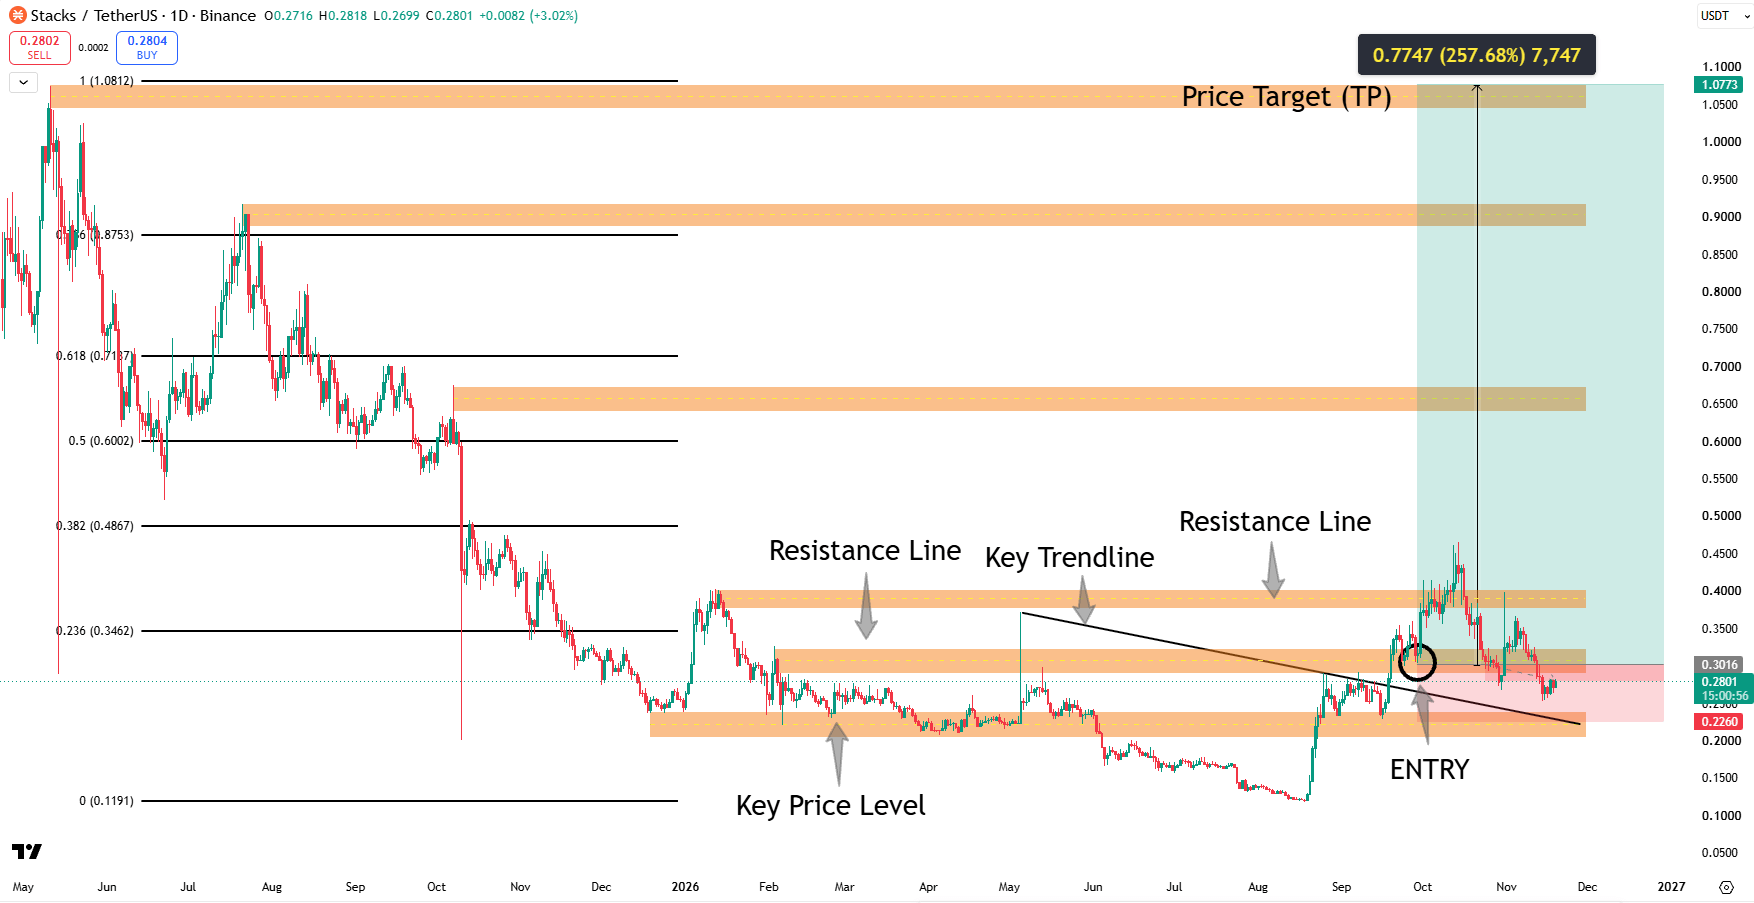
Precio de STX: ~$0,2790
Capitalización de mercado: ~$525,71 millones
Valor de transacción declarado: ~$525,71 millones
Suministro circulante: ~1.884 mil millones de STX
Suministro total reportado: ~1.884 mil millones de STX
Suministro máximo: Sin límite fijo
Suministro total en circulación/declarado: ~100%
Volumen de negociación de STX en 24 horas: ~$11,67 millones
Máximo histórico: ~$3,84
Caída desde el máximo histórico: ~92,7%
⠀
FUNDAMENTOS DE LA RED:
⠀
Instantánea de Defilama recuperada:
⠀
TVL de DeFi: ~$52,23 millones
Capitalización de mercado de la stablecoin: ~$11,92 millones
Volumen DEX en 24 horas: ~$1,23 millones
Volumen de DEX 7D: ~$6,23 millones
Gastos de envío en cadena las 24 horas: ~$781
Ingresos de la cadena de 24 horas: $0 según la metodología de seguimiento.
⠀
Una cifra de cero ingresos en la cadena no significa que los mineros no reciban comisiones ni que Stackers no reciba BTC.
⠀
Se trata de diferentes categorías económicas.
⠀
Del mismo modo, el TVL de DeFi no es lo mismo que el total de BTC que respalda a sBTC o el valor de todos los STX apilados.
⠀
03 | LA OPORTUNIDAD DE sBTC
⠀
sBTC está diseñado para representar a BTC en una proporción de 1:1 en Stacks.
⠀
Permite que la exposición a Bitcoin interactúe con los contratos inteligentes.
⠀
Esto abre la puerta a posibles usos en préstamos, comercio y gestión de garantías.
⠀
El informe oficial del tercer trimestre registró un suministro de sBTC de 2.487 BTC al cierre del trimestre.
⠀
Se trata de un punto de control histórico, no de un saldo verificado de noviembre en tiempo real.
⠀
La pregunta importante es qué sucederá después de la llegada del BTC.
⠀
¿Permanece depositado?
⠀
¿Admite préstamos y operaciones recurrentes?
⠀
¿O se marcha cuando los incentivos se debilitan?
⠀
Los depósitos permiten acceder al capital.
⠀
La actividad económica repetida genera demanda para la plataforma.
⠀
04 | LA FINALIDAD DE BITCOIN NO ES TODO EL MODELO DE RIESGO
⠀
Stacks vincula su historial de transacciones con Bitcoin.
⠀
Pero los inversores no deberían interpretar eso como que todas las aplicaciones heredan todas las propiedades de simplemente mantener BTC.
⠀
sBTC también se basa en un sistema de firmantes que salvaguarda su respaldo.
⠀
Los materiales de seguridad oficiales distinguen entre los firmantes de la red y los firmantes de sBTC.
⠀
Estas funciones no deben reducirse a un solo mecanismo.
⠀
La liquidación de Bitcoin, el funcionamiento del paridad y la seguridad de la aplicación son cuestiones independientes.
⠀
Un contrato de préstamo puede fracasar sin que Bitcoin fracase.
⠀
Un mecanismo de retiro puede enfrentar problemas operativos sin una reorganización de Bitcoin.
⠀
El análisis útil examina cada capa del sistema.
⠀
“Construido sobre Bitcoin” es una descripción inicial.
⠀
No se trata de una evaluación de seguridad completa.
⠀
05 | DE DÓNDE PROVIENE EL RENDIMIENTO DE BTC
⠀
En el sistema de prueba de transferencia (Proof of Transfer), los mineros comprometen sus BTC mientras compiten para producir bloques de Stacks.
⠀
Los usuarios que participan en Stackers reciben BTC a través de ese mecanismo.
⠀
Los mineros reciben recompensas en STX y comisiones por transacción.
⠀
Esto crea una fuente concreta para los pagos denominados en Bitcoin.
⠀
Pero el ciclo económico sigue siendo importante.
⠀
Los mineros necesitan un incentivo para invertir en BTC.
⠀
La rentabilidad esperada depende en parte de las recompensas de STX y de su valor de mercado.
⠀
Por lo tanto, recibir BTC no hace que el sistema sea independiente de la economía de STX.
⠀
Las recompensas en BTC no equivalen automáticamente a las ganancias de la aplicación financiadas por el cliente.
⠀
Los inversores deben analizar conjuntamente los compromisos de las mineras, la emisión de derechos, la demanda de transacciones y la participación.
⠀
06 | EL NUEVO MODELO DE STAKING DE BITCOIN
⠀
El informe del tercer trimestre de Stacks describió la actualización PoX-5 y el lanzamiento de Bitcoin Staking.
⠀
Su protocolo vincula BTC bloqueado en el tiempo en Bitcoin con STX bloqueado como capacidad de staking.
⠀
Esto introduce una conexión más explícita entre un producto Bitcoin y la demanda de capacidad de STX.
⠀
Los dos primeros períodos de vinculación aportaron aproximadamente 735 BTC al producto.
⠀
El informe también registró 493 millones de STX apostados con el Periodo de Vinculación 2.
⠀
Estas cifras describen el período de medición del informe.
⠀
No deben presentarse como saldos corrientes.
⠀
La prueba de la inversión consiste en determinar si los bonos posteriores atraen una participación recurrente, manteniendo al mismo tiempo una viabilidad económica.
⠀
La ocupación inicial de la capacidad es alentadora.
⠀
Las renovaciones constituyen una prueba más sólida de la existencia de una demanda duradera.
⠀
07 | LOS PAGOS SON PRUEBA, NO UNA TESIS COMPLETA
⠀
Una actualización del 13 de noviembre informó que Bond 2 pagó 1,21 BTC durante sus primeros 30 días.
⠀
Eso es más concreto que un titular sobre la rentabilidad proyectada.
⠀
Sin embargo, el reparto de beneficios por sí solo no garantiza la rentabilidad para el inversor ni la sostenibilidad a largo plazo.
⠀
Una evaluación útil requiere:
⠀
Capital comprometido.
⠀
Tiempo comprometido.
⠀
Tarifas y costos operativos.
⠀
La fuente de las recompensas.
⠀
Y cambios en el valor de cualquier exposición a STX requerida.
⠀
Un pago en BTC puede coexistir con una pérdida general si la posición del token asociado cae lo suficiente.
⠀
La comparación correcta mide la posición completa.
⠀
La denominación de la recompensa no puede sustituir el análisis de la rentabilidad total.
⠀
08 | LA CORRECCIÓN DE LA OFERTA
⠀
STX no tiene un suministro máximo fijo.
⠀
La Fundación Stacks afirma explícitamente que la cifra de 1.810 millones, que se repite con frecuencia, era una proyección inicial de la oferta para 2050.
⠀
No era una medida permanente.
⠀
La emisión continua implica que cifras similares de capitalización de mercado y FDV reportadas no eliminan la dilución futura.
⠀
El SIP-031 también es importante.
⠀
La Fundación lo identifica como un cambio aprobado para 2025 que aumenta las emisiones durante cinco años para financiar un fondo comunitario.
⠀
Por lo tanto, los inversores no deberían basarse únicamente en una antigua tabla de recompensas mineras.
⠀
El análisis completo de la oferta debe incluir los cambios de gobernanza aprobados y su implementación.
⠀
La circulación actual describe el denominador de hoy.
⠀
No determina el futuro.
⠀
09 | INCENTIVOS VERSUS ACTIVIDAD ORGÁNICA
⠀
Stacks también ha utilizado programas específicos para fomentar la actividad DeFi de Bitcoin.
⠀
El programa Stack Sats anunció un total de 3 BTC en recompensas entre el 10 de septiembre y el 10 de diciembre de 2026.
⠀
Los incentivos pueden ayudar a los usuarios a descubrir aplicaciones y a obtener liquidez.
⠀
También pueden atraer capital interesado principalmente en obtener recompensas.
⠀
La distinción se hace más clara una vez que finaliza el programa.
⠀
Observa si los depósitos permanecen.
⠀
Si los préstamos continúan.
⠀
Si el volumen de negociación se mantiene.
⠀
Y si las aplicaciones logran retener a los usuarios sin subsidios equivalentes.
⠀
Un aumento temporal puede resultar útil.
⠀
No debería anualizarse automáticamente en una demanda permanente.
⠀
10 | LA CUESTIÓN DE LA VALORACIÓN
⠀
Utilizando aproximadamente 1.884 millones de tokens actuales:
⠀
Un precio de 0,50 dólares por acción en STX implica una valoración de la oferta actual de aproximadamente 942 millones de dólares.
$1.00 implica aproximadamente $1.884 mil millones.
$2.00 implica ~$3.768 mil millones.
3,84 dólares implican aproximadamente 7.235 millones de dólares.
⠀
Se trata de ilustraciones de valoración, no de precios objetivo.
⠀
Las futuras emisiones pueden aumentar el denominador.
⠀
La capitalización de mercado actual también es aproximadamente 10 veces el TVL de DeFi recuperado.
⠀
Esa relación no es un múltiplo de ganancias.
⠀
TVL es capital de usuario, no efectivo propiedad del protocolo.
⠀
La tesis de valoración necesita tener en cuenta las expectativas sobre la adopción, la demanda de tokens y la durabilidad económica.
⠀
No se puede determinar comparando STX con el valor total de mercado de Bitcoin.
⠀
Un mercado potencial grande no garantiza un mercado captado grande.
⠀
11 | EL CASO DEL TORO Y EL BAJO
⠀
EL CASO DEL ACTOR:
⠀
Cada vez más poseedores de Bitcoin utilizan los productos financieros de Stacks.
⠀
sBTC se convierte en una garantía duradera.
⠀
Los préstamos y las operaciones comerciales generan actividad recurrente.
⠀
El staking de Bitcoin crea una demanda sostenida de capacidad de STX.
⠀
Y el crecimiento económico supera el efecto de la emisión continua de bonos.
⠀
EL CASO DEL OSO:
⠀
Los poseedores de BTC prefieren la custodia directa o servicios de la competencia.
⠀
Los depósitos dependen demasiado de los incentivos.
⠀
La demanda de aplicaciones sigue siendo moderada.
⠀
Las operaciones o contratos vinculados socavan la confianza.
⠀
Además, las recompensas denominadas en Bitcoin atraen la atención sin generar una demanda neta suficiente para STX.
⠀
Un ecosistema Bitcoin en crecimiento puede dar soporte a múltiples plataformas.
⠀
No garantiza que el token de cada plataforma genere rendimientos atractivos.
⠀
12 | EL VEREDICTO FINAL
⠀
Stacks tiene puntos fuertes claramente identificables.
⠀
Contratos inteligentes conectados a Bitcoin.
⠀
Un activo respaldado por BTC en tiempo real.
⠀
Un mecanismo de recompensa de BTC ya establecido.
⠀
Y productos que conectan los STX bloqueados con la capacidad de staking de Bitcoin.
⠀
Pero la viabilidad de la inversión sigue estando condicionada.
⠀
Una capitalización de mercado de aproximadamente 526 millones de dólares.
⠀
Aproximadamente 52 millones de dólares en TVL de DeFi rastreado.
⠀
Continuación de la emisión de tokens.
⠀
Y la necesidad de demostrar que la demanda se mantiene más allá de los lanzamientos de productos y los incentivos.
⠀
Mi valoración:
⠀
STX es una apuesta a que los mercados de capitales de Bitcoin alcancen un tamaño suficiente como para generar una demanda sostenida para el token de infraestructura.
⠀
Cuantos más BTC se depositen, mayor será el capital disponible.
⠀
Las aplicaciones más útiles generan razones para su implementación.
⠀
La actividad repetida crea demanda económica.
⠀
El modelo de token determina en qué medida esa demanda beneficia a los poseedores de STX.
⠀
Una caída del 92,7% no resuelve esa cuestión.
⠀
Tampoco lo hace un titular sobre el rendimiento de BTC.
⠀
Guarda este análisis antes de la próxima rotación de Bitcoin DeFi.
⠀
¿Preferirías mantener $BTC directamente o tomar una exposición adicional a STX para tu tesis sobre los mercados de capitales de Bitcoin?
⠀
¿Y qué les convencería de que la demanda es sostenible?
⠀
Deja tu opinión a continuación.