
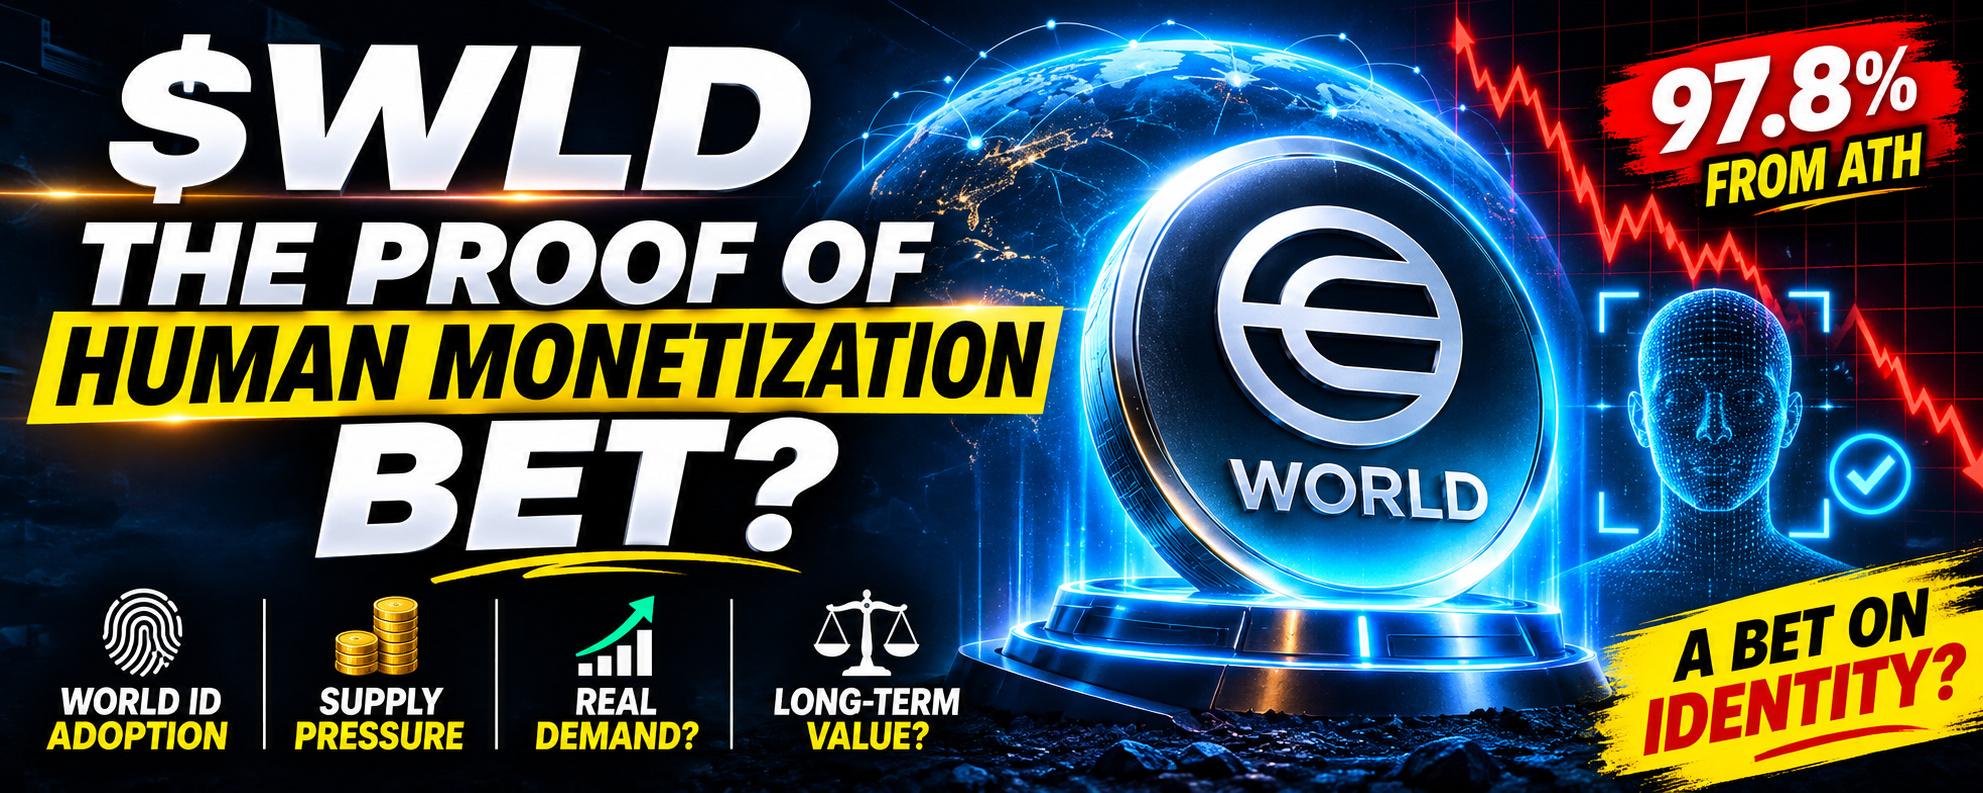
Una criptomoneda de aproximadamente 1.000 MILLONES de dólares.
⠀
Aproximadamente 3.790 MILLONES de tokens en circulación.
⠀
Alrededor de 2,9 MILLONES de tokens se desbloquean a diario según el calendario publicado.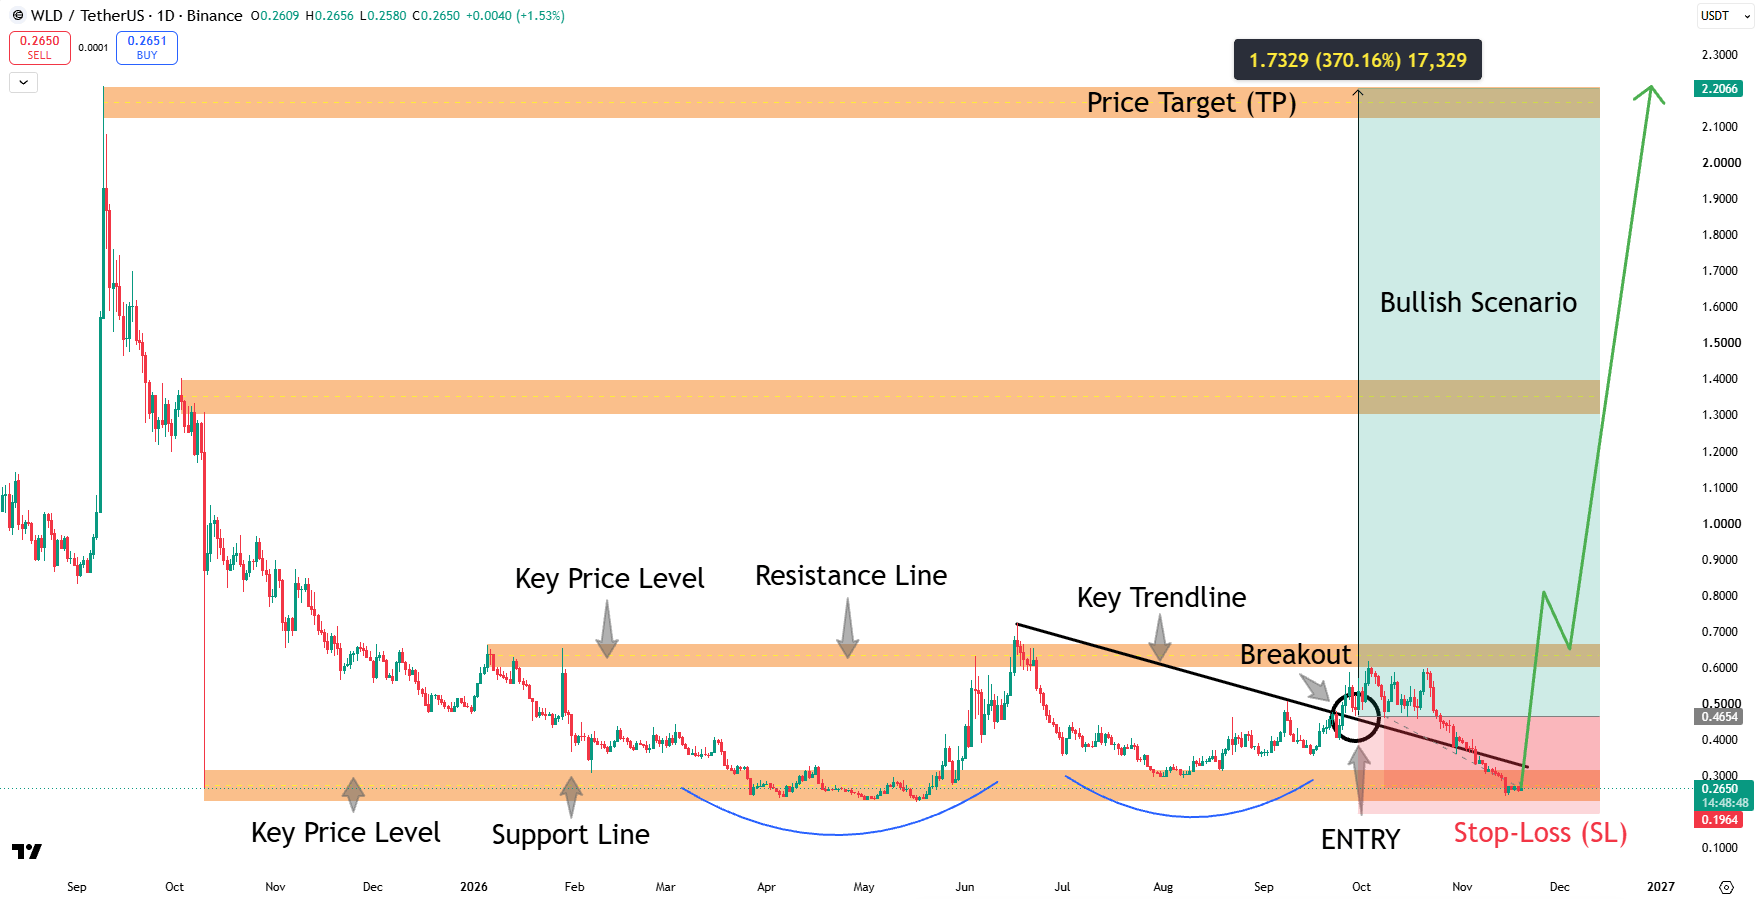
⠀
Y un token que cotiza aproximadamente un 97,8 % por debajo de su máximo histórico.
⠀
Pero aquí está la contradicción.
⠀
Demostrar que alguien es humano podría convertirse en una infraestructura valiosa de internet.
⠀
Eso no convierte automáticamente al token asociado en una inversión valiosa.
⠀
¿Es $WLD una apuesta ignorada por la identidad en un mundo impulsado por la IA?

⠀
¿O puede World ID tener éxito mientras los titulares de tokens se enfrentan a una difícil dinámica de oferta?
⠀
Examinemos las cifras.
⠀
01 | ¿QUÉ ES WORLD?
⠀
World está creando una red de identidad y financiera.
⠀
World ID proporciona credenciales que las aplicaciones pueden utilizar para verificar atributos como la condición de persona única y real.
⠀
El Orb respalda su proceso de verificación biométrica.
⠀
World Chain proporciona infraestructura de cadena de bloques.
⠀
WLD es el token asociado.
⠀
Estos componentes están relacionados.
⠀
No son intercambiables.
⠀
Un producto de identidad exitoso puede crear servicios útiles sin generar automáticamente una demanda proporcional de WLD.
⠀
La tesis de inversión necesita una conexión clara entre adopción, pagos y economía del token.
⠀
Un problema de gran magnitud establece una oportunidad.
⠀
El mecanismo de pago determina qué obtienen los holders.
⠀
02 | LAS CIFRAS QUE IMPORTAN
⠀
Datos al 19 de noviembre de 2026:
⠀
Precio de WLD: ~$0.2646
Capitalización de mercado: ~$1.00B
Valoración totalmente diluida según la oferta inicial: ~$2.65B
Oferta circulante: ~3.792B WLD
Oferta inicial de tokens: 10B WLD
Oferta circulante / oferta inicial: ~37.9%
Volumen de negociación de WLD en 24 h: ~$205.82M
Máximo histórico: ~$11.82
Caída desde el máximo histórico: ~97.8%
⠀
MARCO DE LA OFERTA:
⠀
Tasa agregada de desbloqueo publicada: ~2.9M WLD al día
Cantidad aproximada desbloqueada en 30 días: ~87M WLD
Valor ilustrativo al precio de la fecha del snapshot: ~$23M
⠀
La valoración totalmente diluida se calcula sobre los 10 mil millones de tokens iniciales.
⠀
Esa cifra no debe describirse como un máximo absoluto e incondicional de por vida.
⠀
Que se desbloqueen tokens tampoco significa que todos entren inmediatamente al mercado.
⠀
La elegibilidad, la distribución y la venta son acontecimientos distintos.
⠀
03 | LA TESIS DE IA NECESITA UN SEGUNDO PASO
⠀
Los bots, las cuentas sintéticas y la suplantación de identidad crean un mercado potencial para la verificación de personas reales.
⠀
Pero identificar un problema no demuestra que una solución vaya a dominar el mercado.
⠀
Las aplicaciones pueden evaluar varios enfoques.
⠀
Los usuarios pueden rechazar fricciones adicionales durante el registro.
⠀
Y los clientes pueden integrar un servicio sin aceptar todos los precios propuestos.
⠀
Para WLD, la secuencia relevante es:
⠀
Las aplicaciones necesitan verificación.
⠀
Eligen World ID.
⠀
Siguen utilizándolo.
⠀
Pagan según un modelo de tarifas viable.
⠀
Y esos pagos generan un beneficio identificable para el token.
⠀
Omitir los últimos pasos convierte una tesis de inversión en una narrativa.
⠀
04 | LAS PERSONAS VERIFICADAS NO SON CLIENTES QUE PAGAN
⠀
El recuento acumulado de verificaciones mide las inscripciones.
⠀
No demuestra un uso activo mensual.
⠀
Las descargas de la aplicación no demuestran que los usuarios se mantengan activos.
⠀
Y que los usuarios reclamen tokens distribuidos no demuestra que las aplicaciones de terceros paguen por la verificación.
⠀
Entre las pruebas comerciales más sólidas estarían:
⠀
Usuarios verificados activos.
⠀
Autenticación recurrente.
⠀
Aplicaciones con uso de pago recurrente.
⠀
Y retención de clientes después de los incentivos.
⠀
Estas métricas responden a preguntas distintas.
⠀
Una red de identidad en crecimiento puede ser valiosa.
⠀
Su valor comercial se hace más claro cuando clientes externos pagan repetidamente por el servicio.
⠀
05 | EL MODELO DE TARIFAS DE WORLD ID
⠀
Los materiales oficiales describen tarifas de World ID pagaderas en WLD.
⠀
La estructura prevista cobra a las aplicaciones y mantiene gratuito el uso del protocolo para los usuarios finales.
⠀
Los emisores de credenciales pueden recibir tarifas por las credenciales.
⠀
Una tarifa de protocolo independiente financia el protocolo.
⠀
Esto ofrece una posible conexión entre los servicios de identidad útiles y la demanda del token.
⠀
Pero tener esa capacidad no es lo mismo que activarla.
⠀
Un marco de precios publicado no demuestra que se hayan recaudado ingresos.
⠀
Los materiales consultados no permitieron verificar un total actual de tarifas recurrentes.
⠀
Por lo tanto, la monetización proyectada debe considerarse una oportunidad futura, no presentarse como ingresos existentes.
⠀
06 | LAS TARIFAS NO SIGNIFICAN AUTOMÁTICAMENTE QUEMAS
⠀
El marco publicado por World permite distintos usos de los ingresos por tarifas.
⠀
Los emisores de credenciales pueden decidir cómo utilizar su parte.
⠀
Las tarifas de protocolo pueden financiar las operaciones o incluir una asignación para quemas.
⠀
Eso no demuestra que se quemen todas las tarifas.
⠀
Tampoco genera un dividendo automático para los holders de WLD.
⠀
Lo que importa verificar es el mecanismo de asignación activo.
⠀
¿Cuánto se recaudó?
⠀
¿Quién lo recibió?
⠀
¿Qué se retuvo, distribuyó o quemó?
⠀
Un posible mecanismo de quema amplía la variedad de resultados posibles.
⠀
Las quemas ejecutadas y recurrentes establecen el efecto real sobre la oferta.
⠀
07 | LA REDUCCIÓN DE LOS DESBLOQUEOS DE JULIO
⠀
El calendario oficial redujo en aproximadamente un 43% los desbloqueos diarios agregados el 24 de julio de 2026.
⠀
La tasa publicada pasó de unos 5.1 millones de WLD a unos 2.9 millones.
⠀
Esto supone una reducción significativa del ritmo al que nueva oferta se vuelve transferible.
⠀
No significa que el periodo de adquisición haya terminado.
⠀
La tasa reducida sigue representando aproximadamente 87 millones de tokens en 30 días.
⠀
Los inversores deberían evaluar la tasa restante frente a la demanda, en vez de limitarse a celebrar la reducción porcentual.
⠀
Un flujo de oferta menor puede mejorar las condiciones.
⠀
Su importancia depende de cuánto de ese flujo se vuelve líquido y de cómo responden los compradores.
⠀
08 | LA OFERTA DESBLOQUEADA NO ES LA OFERTA CIRCULANTE
⠀
Las divulgaciones oficiales de World distinguen entre tokens desbloqueados y tokens en circulación.
⠀
Una asignación puede volverse transferible y seguir bajo el control de una organización.
⠀
Después, los tokens pueden distribuirse con el tiempo para distintos fines.
⠀
Por eso, un único porcentaje de desbloqueo no ofrece una imagen completa de la oferta potencial.
⠀
Para los inversores, conviene vigilar las distribuciones de tesorería, los saldos de los destinatarios, las transferencias hacia exchanges y los cambios en la circulación declarada.
⠀
Una transferencia a un exchange no demuestra que se haya completado una venta.
⠀
Pero puede cambiar el contexto inmediato del mercado.
⠀
El enfoque correcto es seguir los movimientos reales.
⠀
No presupone ni que se venda cada token desbloqueado ni que las asignaciones retenidas sean irrelevantes.
⠀
09 | DIEZ MIL MILLONES ES EL MARCO INICIAL
⠀
El documento técnico especifica una oferta inicial de 10 mil millones de WLD.
⠀
La inflación adicional no puede comenzar antes del 24 de julio de 2038.
⠀
La tasa predeterminada es cero.
⠀
Cualquier tasa y asignación futuras están sujetas a la gobernanza, con un límite anual del 1.5%.
⠀
Eso es distinto de un límite permanente e inmutable de 10 mil millones de tokens para toda la vida del proyecto.
⠀
Para el horizonte de inversión actual, el asunto más inmediato es la distribución de la oferta inicial.
⠀
Solo aproximadamente el 37.9% figura como circulante en los datos citados.
⠀
Una disposición de inflación a largo plazo y el crecimiento de la oferta circulante a corto plazo son consideraciones distintas.
⠀
Ambas deben evaluarse en el marco temporal adecuado.
⠀
10 | PREGUNTAS SOBRE LA CADENA Y LA VALORACIÓN
⠀
World Chain utiliza ETH como activo nativo.
⠀
No hay que confundir las facilidades de pago con WLD con que WLD sea el activo de gas nativo subyacente.
⠀
Del mismo modo, las transacciones de la red no generan automáticamente compras equivalentes de WLD.
⠀
Con una oferta inicial de 10 mil millones:
⠀
WLD a $0.50 implica una valoración de $5B.
WLD a $1.00 implica $10B.
WLD a $2.00 implica $20B.
WLD a $5.00 implica $50B.
WLD a $11.82 implica $118.2B.
⠀
Son ejemplos de valoración según la oferta inicial, no objetivos de precio.
⠀
Muestran por qué volver a un precio anterior requiere más análisis que medir la caída.
⠀
El denominador y la oferta circulante han cambiado.
⠀
La valoración necesita una demanda capaz de sostenerla.
⠀
11 | EL CASO ALCISTA Y EL CASO BAJISTA
⠀
EL CASO ALCISTA:
⠀
World ID se convierte en una capa de verificación útil.
⠀
Las aplicaciones conservan usuarios verificados activos.
⠀
Un modelo de tarifas viable atrae clientes que pagan.
⠀
Los ingresos del protocolo generan una demanda medible del token.
⠀
Y esa demanda crece más rápido que la oferta líquida.
⠀
EL CASO BAJISTA:
⠀
Las inscripciones se traducen en poco uso recurrente.
⠀
Las aplicaciones rechazan las tarifas o eligen alternativas.
⠀
El registro mediante hardware limita la distribución.
⠀
Los incentivos a los usuarios fomentan la actividad sin demostrar demanda comercial.
⠀
Y las distribuciones continuas superan los beneficios económicos del token.
⠀
Una red de identidad útil puede tener éxito operativo mientras su token sigue siendo una inversión difícil.
⠀
Hay que demostrar la conexión entre ambas cosas.
⠀
12 | VEREDICTO FINAL
⠀
World tiene una oportunidad identificable.
⠀
Verificación de personas reales.
⠀
Credenciales de identidad.
⠀
Integraciones en aplicaciones.
⠀
Y un modelo de tarifas propuesto que conecta el uso con WLD.
⠀
Pero el argumento de inversión sigue sujeto a condiciones.
⠀
Una capitalización de mercado de aproximadamente $1 mil millones.
⠀
Aproximadamente $2.65 mil millones según la oferta inicial.
⠀
Menos del 40% de esa oferta figura como circulante.
⠀
Y siguen los desbloqueos diarios, mientras la monetización aún necesita pruebas más claras.
⠀
Mi evaluación:
⠀
WLD es una tesis de comercialización de la prueba de humanidad que debe superar una importante prueba de absorción de oferta.
⠀
Un mayor número de personas verificadas amplía el alcance de la red.
⠀
El uso recurrente demuestra utilidad.
⠀
Las aplicaciones que pagan demuestran demanda comercial.
⠀
El mecanismo activo de asignación de tarifas determina cómo beneficia esa demanda al token.
⠀
La pregunta decisiva es si esos beneficios pueden crecer más rápido que la oferta líquida.
⠀
Una caída del 97.8% no responde a esa pregunta.
⠀
Tampoco lo hace un titular sobre IA.
⠀
Guarda este análisis antes de la próxima rotación hacia identidad e IA.
⠀
¿Preferirías invertir en la aplicación de identidad, la infraestructura de verificación o el token asociado?
⠀
¿Y qué pruebas te convencerían de que la adopción de World ID se está convirtiendo en una demanda sostenible de WLD?
⠀
Comparte tu opinión abajo.