$ETH
Los alcistas de ETH pagan un 9,87 % anual de alquiler por una posición que solo sube un 0,16 %
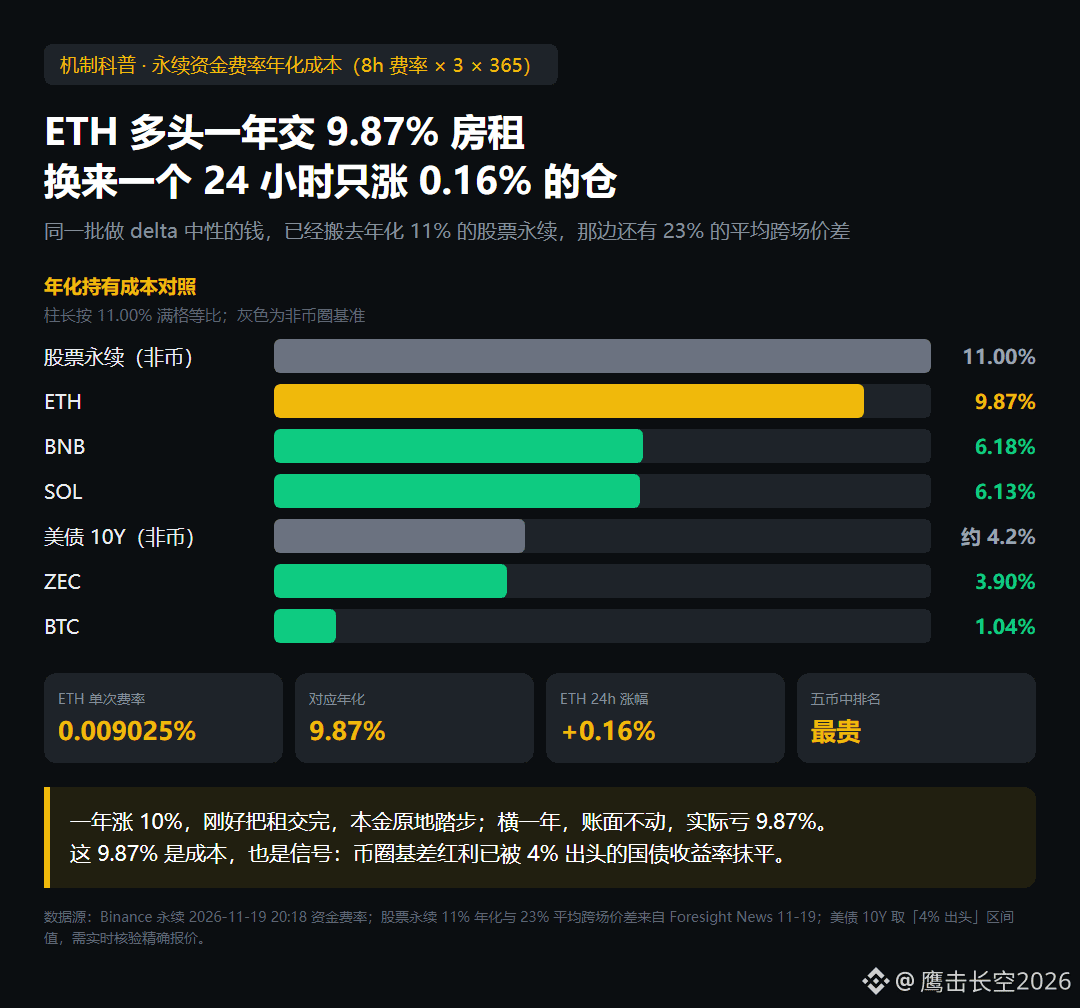
Empecemos por una cifra: la tasa de financiación de los perpetuos de ETH es ahora del 0,009025 %, y se liquida cada ocho horas.
Si lo anualizamos: 0,009025 % multiplicado por 3 veces al día y por 365 días equivale al 9,87 %.
Quienes van en largo tienen que entregar cada año casi una décima parte del valor de su posición en concepto de «alquiler» a quienes van en corto. ¿Cuánto subió ETH en las últimas 24 horas? Un 0,16 %.
De eso es de lo que más quiero hablar hoy: los contratos perpetuos no son apalancamiento gratuito, sino una casa que cobra alquiler por horas.
Al mismo tiempo, revisé otros cuatro: BTC, un 1,04 % anualizado; ZEC, un 3,90 %; SOL, un 6,13 %; y BNB, un 6,18 %. El 9,87 % de ETH es el más caro de los cinco: supera con creces en más de la mitad al segundo más caro.
¿Por qué ETH es precisamente el más caro? Porque, entre las principales criptomonedas, es la que más atrae a los inversores minoristas que «mantienen una visión alcista a largo plazo, pero les da pereza comprar al contado». Cuanto más se apiñan las posiciones largas, más cara es la tasa. Así funciona el mecanismo; no es que alguien esté cobrando un impuesto. Cada céntimo que pagas acaba en el bolsillo de la contraparte que va en corto.
Hagamos un cálculo aproximado. Supongamos que ETH solo sube un 10 % en un año. Tú, como alcista, te pasas doce meses esforzándote y al final apenas cubres el alquiler: el capital queda igual. Si se mantiene lateral durante un año, tu saldo no cambia, pero en términos reales pierdes un 9,87 %.
Lo que de verdad llama la atención es la comparación. Un artículo publicado hoy por Foresight dice que, después de que la base de Bitcoin dejara de superar el rendimiento de los bonos del Tesoro de EE. UU., quienes hacen operaciones delta neutrales ya trasladaron su negocio a los perpetuos de acciones: allí la tasa de financiación anualizada es del 11 % y el diferencial medio entre plataformas es del 23 %.
Las mismas personas, la misma estrategia. Por un lado, un alquiler del 9,87 % en el mundo cripto; por otro, un alquiler del 11 % en los perpetuos de acciones, más un diferencial del 23 % entre mercados. No hace falta que calcule hacia dónde se va el dinero.
Así que este 9,87 % de ETH no es solo un coste: es una señal. El rendimiento adicional de la base en el mundo cripto ya ha quedado neutralizado por quienes cuentan con el rendimiento, algo superior al 4 %, de los bonos del Tesoro de EE. UU. Ahora el dinero inteligente compara alternativas; no apuesta por una dirección.
ETH cotiza ahora a 1,803.38. El rango de las últimas 24 horas va de 1,813.13 a 1,731.42, y las últimas veinte velas están todas apretadas en esta franja de 15.75 dólares, entre 1,797.38 y 1,813.13.
Mi opinión es sencilla: a este nivel, no abriría una posición larga. No es que tenga una visión bajista; es que el coste de mantenerla, del 9,87 %, no me da ningún motivo para abrir aquí una posición que podría quedarse lateral durante un mes.
A: El 9,87 % es un impuesto a la burbuja; hay que salir
B: Si puede subir más del 10 % en un año, merece la pena
C: Nunca miro las tasas, solo los gráficos de velas
#以太坊 #资金费率 #arbitraje
Los alcistas de ETH pagan un 9,87 % anual de alquiler por una posición que solo sube un 0,16 %
Empecemos por una cifra: la tasa de financiación de los perpetuos de ETH es ahora del 0,009025 %, y se liquida cada ocho horas.
Si lo anualizamos: 0,009025 % multiplicado por 3 veces al día y por 365 días equivale al 9,87 %.
Quienes van en largo tienen que entregar cada año casi una décima parte del valor de su posición en concepto de «alquiler» a quienes van en corto. ¿Cuánto subió ETH en las últimas 24 horas? Un 0,16 %.
De eso es de lo que más quiero hablar hoy: los contratos perpetuos no son apalancamiento gratuito, sino una casa que cobra alquiler por horas.
Al mismo tiempo, revisé otros cuatro: BTC, un 1,04 % anualizado; ZEC, un 3,90 %; SOL, un 6,13 %; y BNB, un 6,18 %. El 9,87 % de ETH es el más caro de los cinco: supera con creces en más de la mitad al segundo más caro.
¿Por qué ETH es precisamente el más caro? Porque, entre las principales criptomonedas, es la que más atrae a los inversores minoristas que «mantienen una visión alcista a largo plazo, pero les da pereza comprar al contado». Cuanto más se apiñan las posiciones largas, más cara es la tasa. Así funciona el mecanismo; no es que alguien esté cobrando un impuesto. Cada céntimo que pagas acaba en el bolsillo de la contraparte que va en corto.
Hagamos un cálculo aproximado. Supongamos que ETH solo sube un 10 % en un año. Tú, como alcista, te pasas doce meses esforzándote y al final apenas cubres el alquiler: el capital queda igual. Si se mantiene lateral durante un año, tu saldo no cambia, pero en términos reales pierdes un 9,87 %.
Lo que de verdad llama la atención es la comparación. Un artículo publicado hoy por Foresight dice que, después de que la base de Bitcoin dejara de superar el rendimiento de los bonos del Tesoro de EE. UU., quienes hacen operaciones delta neutrales ya trasladaron su negocio a los perpetuos de acciones: allí la tasa de financiación anualizada es del 11 % y el diferencial medio entre plataformas es del 23 %.
Las mismas personas, la misma estrategia. Por un lado, un alquiler del 9,87 % en el mundo cripto; por otro, un alquiler del 11 % en los perpetuos de acciones, más un diferencial del 23 % entre mercados. No hace falta que calcule hacia dónde se va el dinero.
Así que este 9,87 % de ETH no es solo un coste: es una señal. El rendimiento adicional de la base en el mundo cripto ya ha quedado neutralizado por quienes cuentan con el rendimiento, algo superior al 4 %, de los bonos del Tesoro de EE. UU. Ahora el dinero inteligente compara alternativas; no apuesta por una dirección.
ETH cotiza ahora a 1,803.38. El rango de las últimas 24 horas va de 1,813.13 a 1,731.42, y las últimas veinte velas están todas apretadas en esta franja de 15.75 dólares, entre 1,797.38 y 1,813.13.
Mi opinión es sencilla: a este nivel, no abriría una posición larga. No es que tenga una visión bajista; es que el coste de mantenerla, del 9,87 %, no me da ningún motivo para abrir aquí una posición que podría quedarse lateral durante un mes.
A: El 9,87 % es un impuesto a la burbuja; hay que salir
B: Si puede subir más del 10 % en un año, merece la pena
C: Nunca miro las tasas, solo los gráficos de velas
#以太坊 #资金费率 #arbitraje