
Antes, cuando mucha gente oía hablar de stablecoins, probablemente pensaba primero en comprar o vender USDT y USDC, o en transferir fondos entre distintos exchanges.
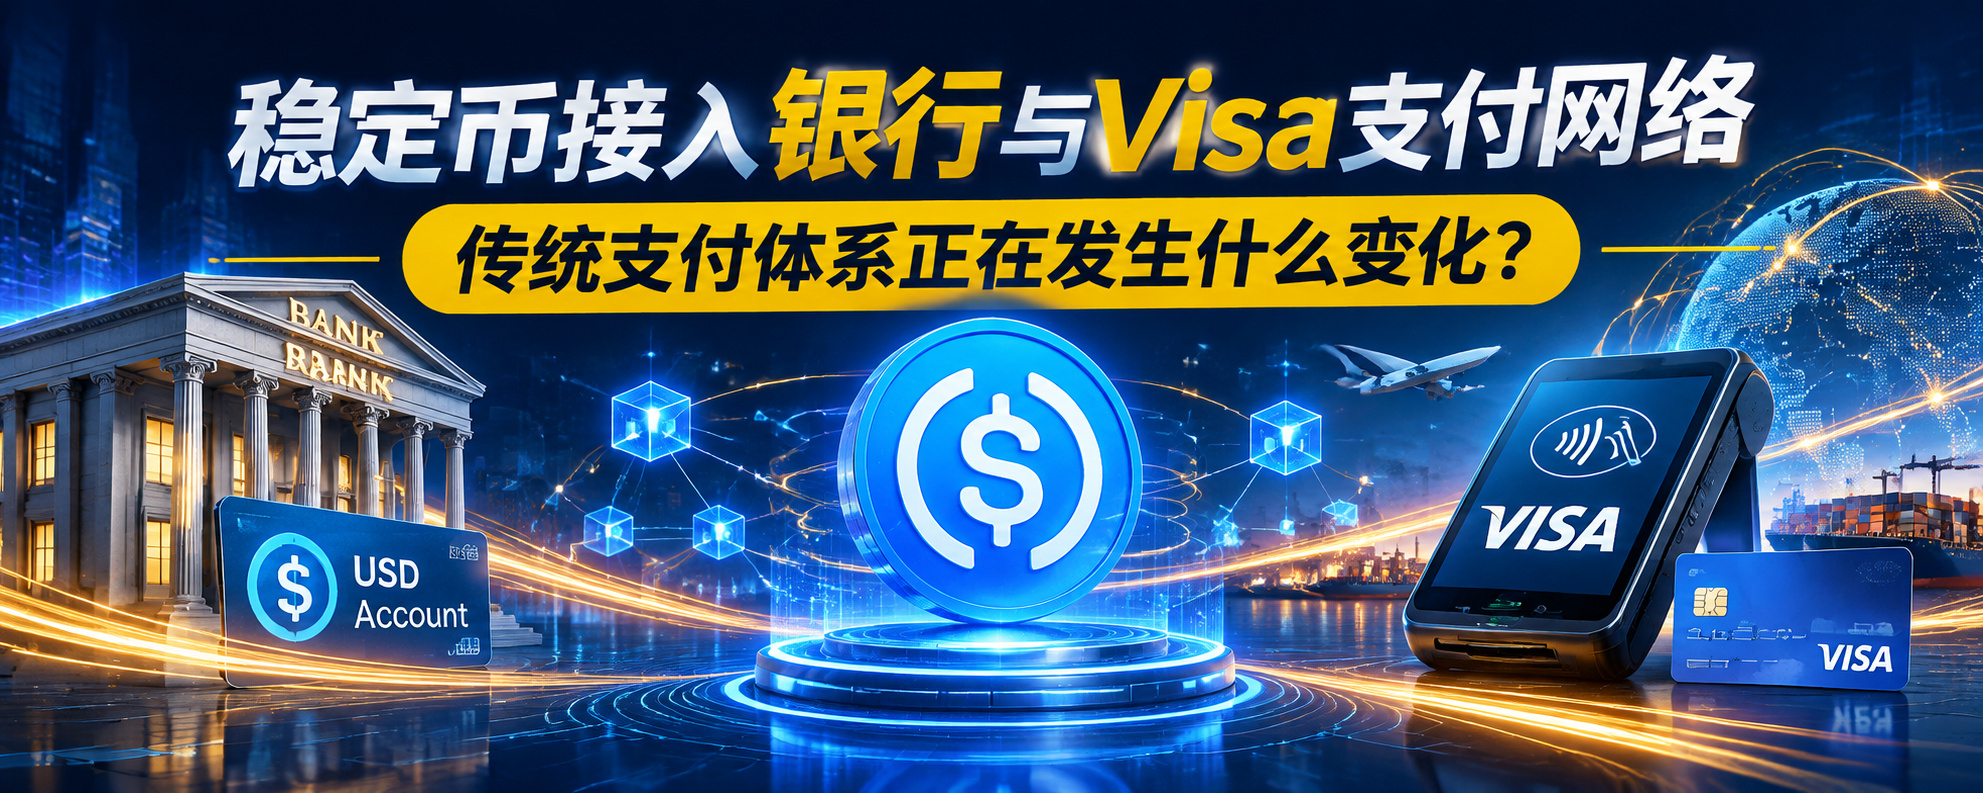
Pero dos colaboraciones recientes con instituciones financieras han aclarado aún más otra posible aplicación de las stablecoins:
Las stablecoins se están incorporando gradualmente a los sistemas tradicionales de gestión de fondos y pagos transfronterizos.
El 18 de noviembre se anunciaron dos noticias que merecen atención.
Primero, DBS y Circle amplían sus servicios institucionales de USDC.
DBS, el banco singapurense DBS, y Circle, emisor de USDC, anunciaron una colaboración.
Los clientes institucionales que cumplan los requisitos podrán emitir y canjear USDC directamente a través de DBS, con liquidaciones entre dólares estadounidenses y USDC disponibles las 24 horas del día, los 7 días de la semana.
Esto significa que las instituciones cuentan con otro canal bancario para obtener y gestionar USDC, sin depender por completo del mercado secundario.
Segundo, Visa Direct impulsa un programa piloto de pagos transfronterizos con stablecoins en Asia-Pacífico.
Visa anunció que planea permitir que clientes elegibles de Asia-Pacífico utilicen stablecoins para financiar por adelantado pagos transfronterizos.
La empresa singapurense de pagos digitales dtcpay participa en este programa piloto.
Hay un detalle que merece especial atención:
Las empresas pueden utilizar stablecoins para financiar pagos transfronterizos, pero quienes reciben el dinero siguen recibiendo moneda fiduciaria local.
Es decir, quienes reciben el dinero no necesariamente necesitan tener una billetera de criptomonedas ni entrar en contacto directo con USDC.
Entonces, ¿qué nos indican exactamente estas dos colaboraciones?
Primero, los casos de uso de las stablecoins se están ampliando.
Hasta ahora, las stablecoins se habían centrado más en la compraventa de criptomonedas y las transferencias de fondos en cadena.
Ahora, la gestión de fondos bancarios, las liquidaciones institucionales y los pagos transfronterizos también empiezan a convertirse en áreas de uso importantes.
Segundo, las stablecoins no tienen por qué sustituir las redes de pago tradicionales.
El modelo de Visa es más interesante.
No exige que todo el mundo pague con criptomonedas, sino que busca utilizar las stablecoins como herramienta para precargar fondos y, después, completar el pago final a través de las redes de pago existentes.
Se puede conservar la experiencia de pago tradicional y, al mismo tiempo, contar con nuevas opciones para transferir fondos.
Tercero, la adopción por parte de las instituciones no significa que ya se hayan generalizado entre los usuarios comunes.
Por ahora, estos servicios siguen sujetos a condiciones como los requisitos para los clientes, la región y las instituciones colaboradoras.
Que los bancos y Visa empiecen a apostar por las stablecoins no significa que los usuarios comunes ya puedan acceder directamente a todos los servicios relacionados.
Creo que, de cara al futuro, lo que realmente merece atención no es solo cuánto crece la emisión de stablecoins, sino si estas logran integrarse de verdad en las liquidaciones transfronterizas, la gestión de fondos empresariales y los pagos cotidianos.
Cuando las stablecoins empiezan a conectar bancos, redes de pago y cadenas de bloques, su valor podría dejar de limitarse al mercado de compraventa de criptomonedas.
Para terminar, quisiera preguntarles:
¿Cuál creen que será el mayor valor práctico de las stablecoins en el futuro?
A: Compraventa de criptomonedas y transferencias de fondos
B: Pagos transfronterizos y remesas internacionales
C: Gestión de fondos empresariales y liquidaciones entre instituciones financieras
Los invito a compartir sus opiniones.
Fuentes: comunicados oficiales de DBS y Visa, 18 de noviembre de 2026.