«¿Y el dinero que iba a servir de respaldo?», soltó alguien en el grupo. En la reunión sobre políticas del mercado de capitales del 13 de noviembre, le preguntaron a Lee Jae-myung por el fondo de estabilización bursátil. Su respuesta dejó margen: había que volver a examinar cómo podría utilizarse y cuál sería el tamaño adecuado. $ETH
En esa misma reunión, el responsable de la Comisión de Servicios Financieros moderó aún más el tono. Dijo que estos fondos están reservados para situaciones de extrema urgencia, temporales y excepcionales; en otras palabras, todavía no hemos llegado a ese punto. Los profesionales del sector de valores no lo ven así: en la sala insistieron una y otra vez en que se pusiera en marcha cuanto antes y en que no se dejara la herramienta guardada sin usar. $CL
Basta repasar los antecedentes para entender que no es tan fácil activarlo. El fondo se reunió en 2020, durante la pandemia, con un tamaño de diez billones de wones; hasta hoy no ha comprado ni una sola acción. No compró durante la pandemia, ni en la caída de 2022, ni cuando llegó el impacto de los aranceles. Alguien bromeó diciendo que no se había movido ni un solo won. $BNB
Claro que también hay discrepancias. En el mundo financiero, a algunos les preocupa que, si todos dan por hecho que alguien intervendrá cuando caigan los mercados, se arriesgue aún más y los riesgos sigan acumulándose. Es la vieja historia del riesgo moral.
Si de verdad se interviene, ¿de qué tamaño tendría que ser el fondo? Una institución hizo las cuentas: para surtir efecto psicológico, tendría que tener al menos veinte billones de wones. Pero hoy el volumen diario de operaciones suele superar los cuarenta billones, así que, con menos de veinticinco o treinta billones, sería como echarlo al mercado para que apenas se oyera un ruido.
Ya se ha tomado otra medida. Desde el 9 de noviembre hasta finales de enero del próximo año, se eximió temporalmente a las casas de bolsa del requisito de mantener un índice de garantía del 140 % en la financiación con margen, para evitar que, en una caída brusca, las liquidaciones forzosas se fueran encadenando y agravando.
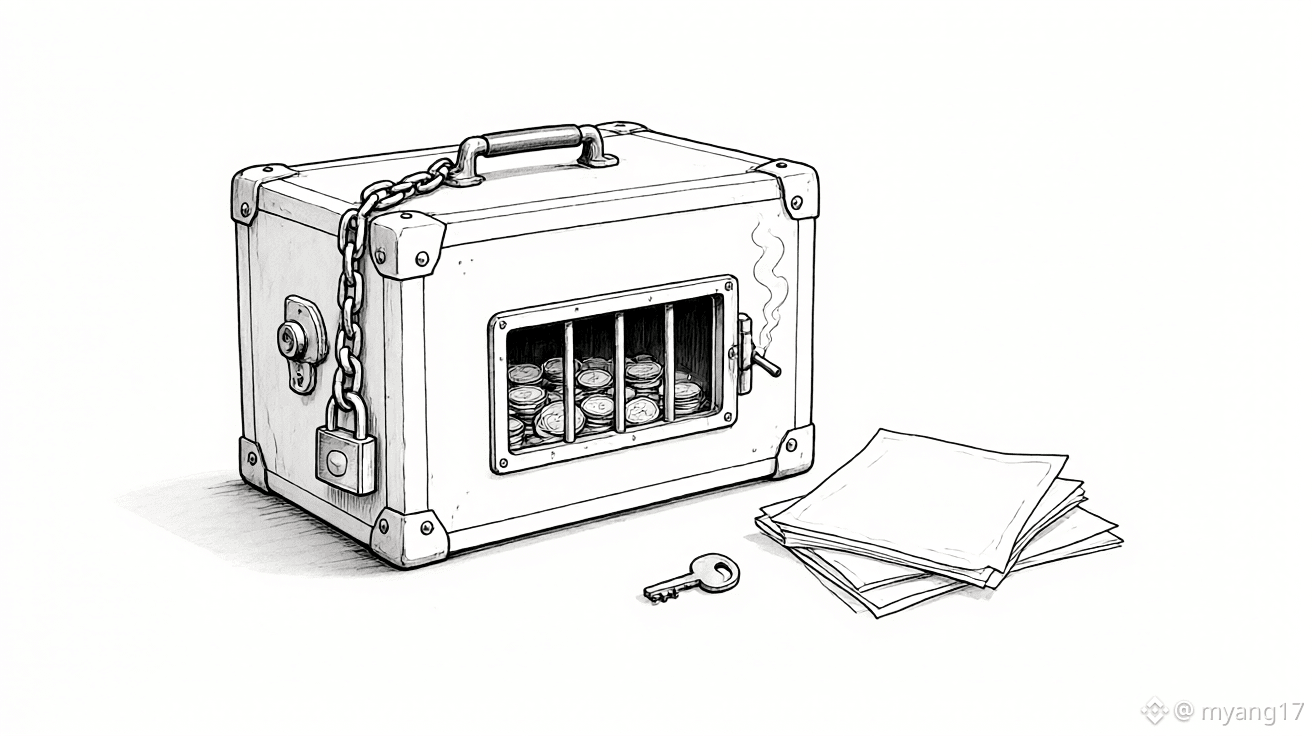
El 6 de noviembre, el índice cerró con una caída del 6,02 % y llegó a perder más de un 8 % durante la jornada: fue la undécima suspensión de cotizaciones del año. El fondo sigue bajo llave, pero ya se ha aflojado un poco el interruptor.
Opinión personal; no constituye asesoramiento de inversión. Cada cual asume sus propias ganancias o pérdidas.
#KOSPI cae un 2,59 % y cierra en su nivel más bajo desde febrero
En esa misma reunión, el responsable de la Comisión de Servicios Financieros moderó aún más el tono. Dijo que estos fondos están reservados para situaciones de extrema urgencia, temporales y excepcionales; en otras palabras, todavía no hemos llegado a ese punto. Los profesionales del sector de valores no lo ven así: en la sala insistieron una y otra vez en que se pusiera en marcha cuanto antes y en que no se dejara la herramienta guardada sin usar. $CL
Basta repasar los antecedentes para entender que no es tan fácil activarlo. El fondo se reunió en 2020, durante la pandemia, con un tamaño de diez billones de wones; hasta hoy no ha comprado ni una sola acción. No compró durante la pandemia, ni en la caída de 2022, ni cuando llegó el impacto de los aranceles. Alguien bromeó diciendo que no se había movido ni un solo won. $BNB
Claro que también hay discrepancias. En el mundo financiero, a algunos les preocupa que, si todos dan por hecho que alguien intervendrá cuando caigan los mercados, se arriesgue aún más y los riesgos sigan acumulándose. Es la vieja historia del riesgo moral.
Si de verdad se interviene, ¿de qué tamaño tendría que ser el fondo? Una institución hizo las cuentas: para surtir efecto psicológico, tendría que tener al menos veinte billones de wones. Pero hoy el volumen diario de operaciones suele superar los cuarenta billones, así que, con menos de veinticinco o treinta billones, sería como echarlo al mercado para que apenas se oyera un ruido.
Ya se ha tomado otra medida. Desde el 9 de noviembre hasta finales de enero del próximo año, se eximió temporalmente a las casas de bolsa del requisito de mantener un índice de garantía del 140 % en la financiación con margen, para evitar que, en una caída brusca, las liquidaciones forzosas se fueran encadenando y agravando.
El 6 de noviembre, el índice cerró con una caída del 6,02 % y llegó a perder más de un 8 % durante la jornada: fue la undécima suspensión de cotizaciones del año. El fondo sigue bajo llave, pero ya se ha aflojado un poco el interruptor.
Opinión personal; no constituye asesoramiento de inversión. Cada cual asume sus propias ganancias o pérdidas.
#KOSPI cae un 2,59 % y cierra en su nivel más bajo desde febrero