
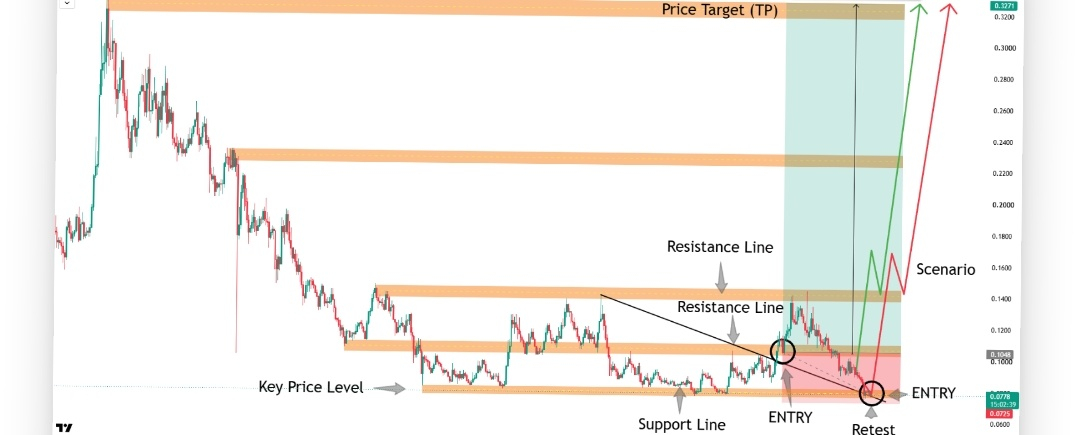
Una criptomoneda de aproximadamente 705 MILLONES de dólares.
⠀
Ya está en circulación más del 90 % de su suministro máximo.
⠀
Casi UN MILLÓN de transacciones diarias en la instantánea más reciente registrada.
⠀
Y un token que cotiza aproximadamente un 97,6 % por debajo de su máximo histórico.
⠀
Pero aquí está la contradicción.
⠀
Algorand puede procesar actividad a bajo costo.
⠀
Eso no significa automáticamente que la actividad genere ingresos suficientes para sostener su modelo económico.
⠀
¿Es $ALGO una recuperación de infraestructura que ha pasado desapercibida?
⠀
¿O sigue siendo difícil monetizar la ejecución de bajo costo?
⠀
Analicemos las cifras.
⠀
01 | ¿QUÉ ES ALGORAND?
⠀
Algorand es una cadena de bloques de capa 1 que utiliza el sistema de prueba de participación pura (Pure Proof-of-Stake).
⠀
Su diseño hace hincapié en la rapidez de las transacciones y en la economía de las mismas.
⠀
ALGO es el token nativo de la red.
⠀
Permite realizar pagos transaccionales y participar en procesos de consenso.
⠀
La tesis de inversión es que una infraestructura fiable puede atraer aplicaciones financieras y un uso recurrente.
⠀
Pero la capacidad técnica es solo el punto de partida.
⠀
Las aplicaciones necesitan clientes.
⠀
Los clientes necesitan razones para quedarse.
⠀
Y su actividad debe generar un beneficio económico significativo para ALGO.
⠀
Una cadena de bloques funcional y una inversión atractiva en tokens requieren pruebas diferentes.
⠀
02 | LAS CIFRAS QUE IMPORTAN
⠀
Instantánea del 19 de noviembre de 2026:
⠀
Precio de ALGO: ~$0,07763
Capitalización de mercado: ~$704,99 millones
FDV: ~$776,35 millones
Suministro circulante: ~9.081 mil millones de ALGO
Suministro total / máximo: 10B ALGO
Suministro circulante/máximo: ~90,8%
Volumen de negociación de ALGO en 24 horas: ~$46,73 millones
Máximo histórico: ~$3,28
Caída desde el máximo histórico: ~97,6%
⠀
FUNDAMENTOS DE LA RED:
⠀
TVL de DefiLlama DeFi: ~$23,99 millones
Capitalización de mercado de las stablecoins: ~$123,4 millones
Volumen DEX en 24 horas: ~$433.900
Volumen de DEX 7D: ~$3,27 millones
Direcciones activas en 24 horas: ~71.008
Transacciones en 24 horas: ~969.695
Gastos de envío en cadena las 24 horas: ~$180
Ingresos de la cadena de 24 horas: ~$104
Gastos de la cadena 30D: ~$1.260
Ingresos de la cadena 30D: ~$1.033
⠀
Estas son mediciones recuperadas del panel de control.
⠀
Las comisiones de la cadena, las comisiones de solicitud y las recompensas por staking miden cosas diferentes.
⠀
No deben combinarse en un solo encabezado de ingresos.
⠀
03 | LA PARADOJA DE LAS BAJAS TARIFAS
⠀
Los usuarios se benefician de una ejecución económica.
⠀
Esto también significa que cada transacción puede aportar muy pocos ingresos.
⠀
Una red puede procesar una actividad sustancial mientras recopila relativamente poca información.
⠀
Eso no hace que la actividad sea inútil.
⠀
Esto cambia la escala necesaria para un modelo de negocio sostenible.
⠀
La cuestión de la inversión radica en si el uso puede crecer lo suficiente, o llegar a ser lo suficientemente valioso, como para sustentar la viabilidad económica de la red.
⠀
El recuento de transacciones por sí solo no puede responder a esa pregunta.
⠀
Diez mil operaciones automatizadas de bajo valor pueden resultar menos económicas que un número menor de servicios de pago recurrentes.
⠀
La evidencia útil es la demanda retenida y los ingresos que genera.
⠀
04 | EL ÉXITO DE LA SOLICITUD NO GENERA INGRESOS EN LA CADENA
⠀
Las aplicaciones de Algorand pueden generar intereses por préstamos, comisiones por operaciones o ingresos por servicios.
⠀
Esos pagos no pertenecen automáticamente a los titulares de ALGO.
⠀
DefiLlama realiza un seguimiento independiente de la economía de las aplicaciones y de la economía de la cadena base.
⠀
Por ejemplo, su metodología de comisiones Folks Finance incluye intereses por préstamos y recompensas brutas por consenso asociadas con el staking líquido.
⠀
Eso va más allá de que los clientes paguen comisiones por transacción a Algorand.
⠀
Considerar todas las tarifas del ecosistema como una demanda externa de espacio en bloques exageraría la monetización.
⠀
Las preguntas correctas son:
⠀
¿Quién pagó?
⠀
¿Quién recibió el pago?
⠀
¿Y qué parte respalda directamente la economía de ALGO?
⠀
05 | LA VENTAJA DEL SUMINISTRO
⠀
ALGO tiene un suministro máximo de 10 mil millones de tokens.
⠀
Aproximadamente 9.081 millones se clasifican como en circulación.
⠀
Eso deja aproximadamente 919 millones fuera de la oferta circulante declarada.
⠀
En relación con la circulación actual, eso representa aproximadamente un 10,1% de fichas adicionales.
⠀
Esta brecha de oferta restante es menor que la que enfrentan muchos tokens con baja flotación.
⠀
Pero no es cero.
⠀
Las distribuciones procedentes de las reservas existentes aún pueden ampliar la oferta negociable sin crear tokens que superen el límite máximo.
⠀
Existe un límite máximo fijo para la emisión de licencias a lo largo de su vida útil.
⠀
No elimina las ventas, las distribuciones de tesorería ni los cambios en la oferta de liquidez.
⠀
06 | CÓMO FUNCIONAN LAS RECOMPENSAS POR APUESTA
⠀
Algorand recompensa a las cuentas que cumplen los requisitos y participan activamente en el consenso y proponen bloques aceptados.
⠀
El marco publicado combina una parte de las comisiones por transacción con recompensas complementarias financiadas por la Fundación.
⠀
En sus preguntas frecuentes se especifica que el 50% de las comisiones por transacción se destinan a recompensas por bloque.
⠀
El componente suplementario proviene de una asignación existente.
⠀
Esto es diferente a aumentar la oferta máxima.
⠀
Sin embargo, distribuir tokens de tesorería también es diferente a financiar las recompensas exclusivamente mediante pagos de los clientes.
⠀
Los inversores deben separar:
⠀
Comisiones obtenidas por el uso.
⠀
Fichas distribuidas con cargo a las reservas.
⠀
Y la recompensa total recibida por los participantes.
⠀
Esas fuentes tienen diferentes implicaciones para la sostenibilidad.
⠀
07 | EL COMPROMISO DE ENERO DE 2028
⠀
Algorand se ha comprometido a seguir ofreciendo recompensas por staking hasta enero de 2028.
⠀
Eso proporciona tiempo adicional para desarrollar un modelo más sostenible.
⠀
Eso no demuestra que la red vaya a ser autofinanciable para esa fecha.
⠀
El informe de agosto registró la distribución de aproximadamente 6,74 millones de ALGO en recompensas mensuales por staking.
⠀
Esa cifra histórica no debe confundirse con los ingresos actuales de los clientes.
⠀
La tendencia importante radica en qué medida la remuneración de los participantes puede ser financiada, a la larga, por la actividad económica recurrente.
⠀
El apoyo del Tesoro puede financiar la transición.
⠀
Por sí solo, no puede demostrar que la transición ha tenido éxito.
⠀
08 | EL CAMBIO DE ESTRATEGIA DE NOVIEMBRE
⠀
La actualización para la comunidad de Algorand del 6 de noviembre aclaró varios puntos importantes.
⠀
El proyecto King Safety se suspendió indefinidamente como parte de una iniciativa conjunta de planificación estratégica.
⠀
En aquel momento, ya no se estaban considerando opciones como eliminar el límite de suministro de ALGO, capturar MEV y aumentar la comisión mínima por transacción.
⠀
Aún podría introducirse o ajustarse la tarificación de las transacciones en función del uso.
⠀
La misma actualización anunció una pausa indefinida de xGov a partir del 6 de diciembre y cambios en las estructuras de asesoramiento.
⠀
Mi valoración:
⠀
Una estrategia más específica puede mejorar la concentración.
⠀
Pero los inversores deberían evaluarlo en función de los productos entregados, las decisiones transparentes y los resultados económicos medibles.
⠀
Un reinicio estratégico es un punto de partida, no una prueba de que se haya completado la recuperación.
⠀
09 | LA OPORTUNIDAD POST-CUÁNTICA
⠀
La actualización de noviembre hizo hincapié en la necesidad de llevar las capacidades post-cuánticas de Algorand a la industria de activos digitales en general.
⠀
Eso crea un mercado potencial que va más allá de la actividad que se produce directamente en Algorand.
⠀
También crea una pregunta de valor de token.
⠀
Si una empresa externa adopta la tecnología, ¿necesita ALGO?
⠀
¿El servicio genera cargos de red?
⠀
¿Quién recibe algún ingreso comercial?
⠀
Los inversores no deben asumir que cada implementación tecnológica genera una demanda de tokens proporcional.
⠀
La oportunidad cobra mayor relevancia cuando el modelo de pago y el papel de ALGO se explicitan.
⠀
La capacidad de seguridad crea un producto potencial.
⠀
Los clientes y los flujos de pago determinan su valor comercial.
⠀
10 | LA CUESTIÓN DE LA VALORACIÓN
⠀
Utilizando el suministro máximo de 10 mil millones:
⠀
Un precio de 0,10 dólares por acción de ALGO implica una valoración totalmente diluida de 1.000 millones de dólares.
0,25 dólares implica 2.500 millones de dólares.
0,50 dólares implica 5.000 millones de dólares.
$1.00 implica $10 mil millones.
⠀
Un retorno a los 3,28 dólares implicaría aproximadamente 32.800 millones de dólares.
⠀
Se trata de ilustraciones de valoración, no de precios objetivo.
⠀
El bajo precio unitario del token no hace que la red sea barata.
⠀
Del mismo modo, una caída histórica importante no establece un valor justo.
⠀
Con una valoración aproximada de 705 millones de dólares, esta depende en gran medida de la demanda futura y de una mejora de la situación económica.
⠀
La generación actual de comisiones en cadena por sí sola ofrece un apoyo limitado para esa cifra.
⠀
Por lo tanto, la tesis de la recuperación necesita un progreso identificable que vaya más allá de la recuperación de los precios.
⠀
11 | EL CASO DEL TORO Y EL BAJO
⠀
EL CASO DEL ACTOR:
⠀
Algorand convierte la fiabilidad técnica en usuarios fidelizados.
⠀
La actividad de las stablecoins permite realizar transacciones recurrentes.
⠀
Las solicitudes atraen liquidez duradera.
⠀
Los servicios post-cuánticos encuentran clientes que pagan.
⠀
Y una mayor proporción de las recompensas de la red se ve financiada por la actividad económica.
⠀
EL CASO DEL OSO:
⠀
La actividad sigue siendo barata, pero está mal monetizada.
⠀
El éxito de la aplicación genera una demanda limitada de ALGO.
⠀
El apoyo del Tesoro sigue siendo fundamental para incentivar a los participantes.
⠀
Las redes competidoras atraen a usuarios y desarrolladores.
⠀
Y los cambios estratégicos no logran generar un impacto comercial significativo.
⠀
Un límite a la oferta puede mejorar el marco.
⠀
No puede sustituir a la demanda.
⠀
12 | EL VEREDICTO FINAL
⠀
Algorand tiene fortalezas cuantificables.
⠀
Asentamiento rápido.
⠀
Ejecución económica.
⠀
Un suministro máximo definido.
⠀
Y se ha logrado un progreso sustancial en la distribución de ese suministro.
⠀
Pero su viabilidad como inversión sigue estando condicionada.
⠀
Una capitalización de mercado de aproximadamente 705 millones de dólares.
⠀
Aproximadamente 776 millones de dólares en valor totalmente diluido.
⠀
Generación de comisiones de cadena moderadas.
⠀
Y apostar por sistemas económicos que aún incluyan apoyo financiado por el Tesoro.
⠀
Mi valoración:
⠀
ALGO es una tesis sobre la comercialización y la sostenibilidad.
⠀
La prueba decisiva reside en si la capacidad técnica se convierte en una demanda recurrente que beneficia significativamente al token.
⠀
Un mayor número de transacciones demuestra actividad.
⠀
Un mayor número de clientes fidelizados demuestra la utilidad del producto o servicio.
⠀
Un mayor ingreso proveniente de fuentes externas fortalece la sostenibilidad.
⠀
El mecanismo de pago determina qué parte de ese progreso llega a ALGO.
⠀
Guarda este análisis en tus marcadores antes de la próxima rotación de la Capa 1.
⠀
¿Cuál presenta la tesis más sólida sobre su infraestructura financiera a largo plazo?
⠀
⠀
¿Podrá Algorand convertir la ejecución de bajo coste en una economía de tokens sostenible?
⠀
Deja tu opinión a continuación.