$DOT— ¿UNA OPORTUNIDAD DE RECUPERACIÓN PARA POLKADOT?
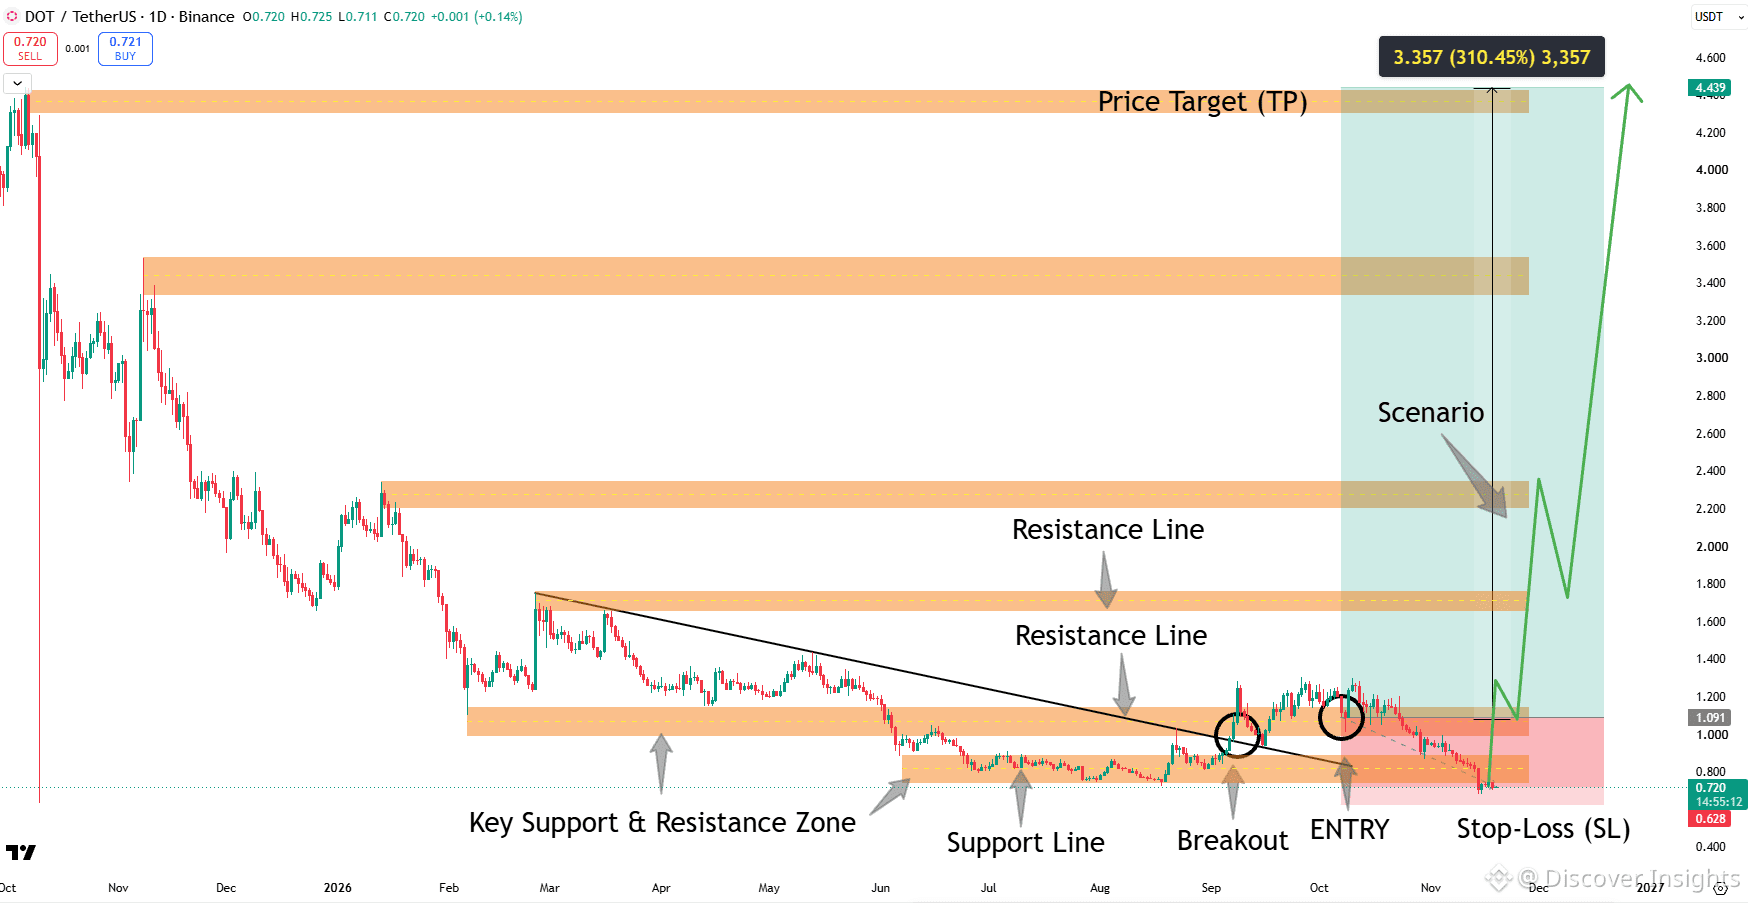
Polkadot cotiza alrededor de $0.72, con una capitalización de mercado de aproximadamente $1.23B y una valoración con suministro máximo de $1.51B.
Aunque está casi un 98.7% por debajo de su máximo histórico, la tesis de inversión de DOT está evolucionando.
¿Qué está cambiando?
- Reforma del suministro: Un nuevo límite de suministro de 2.1B DOT y una emisión reducida mejoran la disciplina del suministro a largo plazo.
- Coretime: Agile Coretime hace que la capacidad de cómputo de Polkadot sea más flexible y accesible.
- Polkadot Hub: La funcionalidad de contratos inteligentes reduce las barreras para los desarrolladores.
- JAM: Las futuras mejoras arquitectónicas podrían ampliar las capacidades de la red.
El caso alcista:
Una inflación más baja, más aplicaciones, un aumento en las compras de Coretime y una mayor adopción del ecosistema podrían respaldar la demanda de DOT.
El caso bajista:
La competencia sigue siendo intensa. Las mejoras técnicas significan poco si no llegan desarrolladores, usuarios y clientes dispuestos a pagar. La emisión continua también sigue siendo un factor.
Escenarios de valoración (basados en un suministro máximo de 2.1B)
- $1 DOT = $2.1B de FDV
- $2 DOT = $4.2B de FDV
- $5 DOT = $10.5B de FDV
- $10 DOT = $21B de FDV
Estos son ejemplos de valoración, no predicciones de precios.
Mi veredicto:
Polkadot ha logrado mejoras significativas en su tecnología y en la economía de su token. Pero la verdadera prueba es si esas mejoras generan una demanda recurrente de servicios de red y un mayor valor para DOT.
Una caída del 98.7% hace que el gráfico parezca barato, pero no garantiza una recuperación.
¿Cuál tiene el mayor potencial de infraestructura a largo plazo: DOT, ATOM o AVAX?
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
$DOT
$ATOM
$AVAX
Polkadot cotiza alrededor de $0.72, con una capitalización de mercado de aproximadamente $1.23B y una valoración con suministro máximo de $1.51B.
Aunque está casi un 98.7% por debajo de su máximo histórico, la tesis de inversión de DOT está evolucionando.
¿Qué está cambiando?
- Reforma del suministro: Un nuevo límite de suministro de 2.1B DOT y una emisión reducida mejoran la disciplina del suministro a largo plazo.
- Coretime: Agile Coretime hace que la capacidad de cómputo de Polkadot sea más flexible y accesible.
- Polkadot Hub: La funcionalidad de contratos inteligentes reduce las barreras para los desarrolladores.
- JAM: Las futuras mejoras arquitectónicas podrían ampliar las capacidades de la red.
El caso alcista:
Una inflación más baja, más aplicaciones, un aumento en las compras de Coretime y una mayor adopción del ecosistema podrían respaldar la demanda de DOT.
El caso bajista:
La competencia sigue siendo intensa. Las mejoras técnicas significan poco si no llegan desarrolladores, usuarios y clientes dispuestos a pagar. La emisión continua también sigue siendo un factor.
Escenarios de valoración (basados en un suministro máximo de 2.1B)
- $1 DOT = $2.1B de FDV
- $2 DOT = $4.2B de FDV
- $5 DOT = $10.5B de FDV
- $10 DOT = $21B de FDV
Estos son ejemplos de valoración, no predicciones de precios.
Mi veredicto:
Polkadot ha logrado mejoras significativas en su tecnología y en la economía de su token. Pero la verdadera prueba es si esas mejoras generan una demanda recurrente de servicios de red y un mayor valor para DOT.
Una caída del 98.7% hace que el gráfico parezca barato, pero no garantiza una recuperación.
¿Cuál tiene el mayor potencial de infraestructura a largo plazo: DOT, ATOM o AVAX?
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
$DOT
$ATOM
$AVAX