


Preparado por
Steven McWhirter, responsable de políticas globales
Diego Montes Serralde, gerente de políticas globales
Perspectivas globales sobre políticas de Binance | Noviembre de 2026
Puntos clave
CeFi y DeFi encuentran cada vez más sinergias, con vías más claras que permiten a los usuarios elegir cuándo usar cada modelo. Está surgiendo un enfoque CeDeFi que combina las interfaces accesibles, el acceso, la escala y las salvaguardas operativas de CeFi con la transparencia en cadena y la innovación sin permisos de DeFi, al tiempo que busca mantener una frontera clara entre los servicios de custodia y las experiencias de autocustodia.
Ecosistema híbrido de Binance: Binance muestra ejemplos de sinergias entre CeFi y DeFi mediante un ecosistema que reúne una plataforma CeFi líder y acceso a infraestructura de cadenas de bloques públicas. El exchange centralizado de Binance ofrece liquidez, funciones de seguridad y un acceso fácil de usar, mientras que BNB Chain es un ecosistema público y descentralizado de cadena de bloques que admite aplicaciones e innovación en cadena. Los usuarios pueden conectar los servicios basados en cuentas con la actividad en cadena mediante infraestructura de puentes e integraciones de monederos, incluido Binance Wallet, que puede facilitar el traslado de activos entre redes compatibles.
Productos y servicios de conexión: los principales productos de Binance ilustran la interacción entre CeDeFi. Binance Launchpad ayuda a nuevos proyectos de cadena de bloques a llegar a millones de usuarios a través del exchange y, después, a prosperar en redes descentralizadas. Binance Launchpool permite a los usuarios bloquear activos en la plataforma CeFi para recibir recompensas en tokens, conectando la participación centralizada con proyectos que posteriormente pueden desarrollar una utilidad más amplia en cadena. Los acuerdos de custodia y liquidación institucional también pueden ofrecer vías más controladas para que las instituciones elegibles accedan a liquidez vinculada a exchanges y, cuando corresponda, a oportunidades en cadena. La integración de Binance Wallet ofrece una herramienta de autocustodia de fácil acceso que permite a los usuarios acceder a dApps y otras funciones DeFi.
Un posible modelo para las finanzas: el enfoque híbrido de CeDeFi puede servir de modelo para el sector en general. CeDeFi sugiere que el acceso a oportunidades de rendimiento descentralizadas puede estructurarse junto con marcos de cumplimiento, y que la confianza institucional y la innovación abierta pueden reforzarse mutuamente en lugar de entrar en conflicto. Las instituciones pueden acceder a oportunidades en cadena mediante vías de gestión de riesgos más estructuradas, mientras que los usuarios minoristas conservan más opciones sobre cómo y dónde interactuar con aplicaciones descentralizadas.
1 / Introducción
Durante años, el sector de las criptomonedas presentó CeFi y DeFi como modelos rivales. CeFi hacía hincapié en la comodidad, la liquidez y las conocidas experiencias basadas en cuentas, mientras que DeFi priorizaba la transparencia, la programabilidad, la independencia y los activos controlados por los usuarios.
En la práctica, la mayoría de los usuarios quiere elementos de ambos modelos. Quiere un proceso de incorporación sencillo, mercados profundos y estándares operativos sólidos, pero también la posibilidad de acceder a aplicaciones sin permisos en cadenas de bloques públicas. Este artículo examina cómo se está produciendo esa convergencia y utiliza el ecosistema de Binance como ejemplo práctico de cómo CeFi y DeFi pueden conectarse en una sola experiencia de usuario y de lo que ello implica para la asignación de la custodia, la ejecución y el riesgo entre los distintos servicios.
2 / ¿Qué entendemos por CeFi y DeFi?
CeFi y DeFi describen dónde recaen la custodia, la ejecución y el control en una experiencia financiera. Ningún modelo es intrínsecamente «mejor» para todos los casos de uso, y los sistemas más eficaces combinan cada vez más ambos modelos.
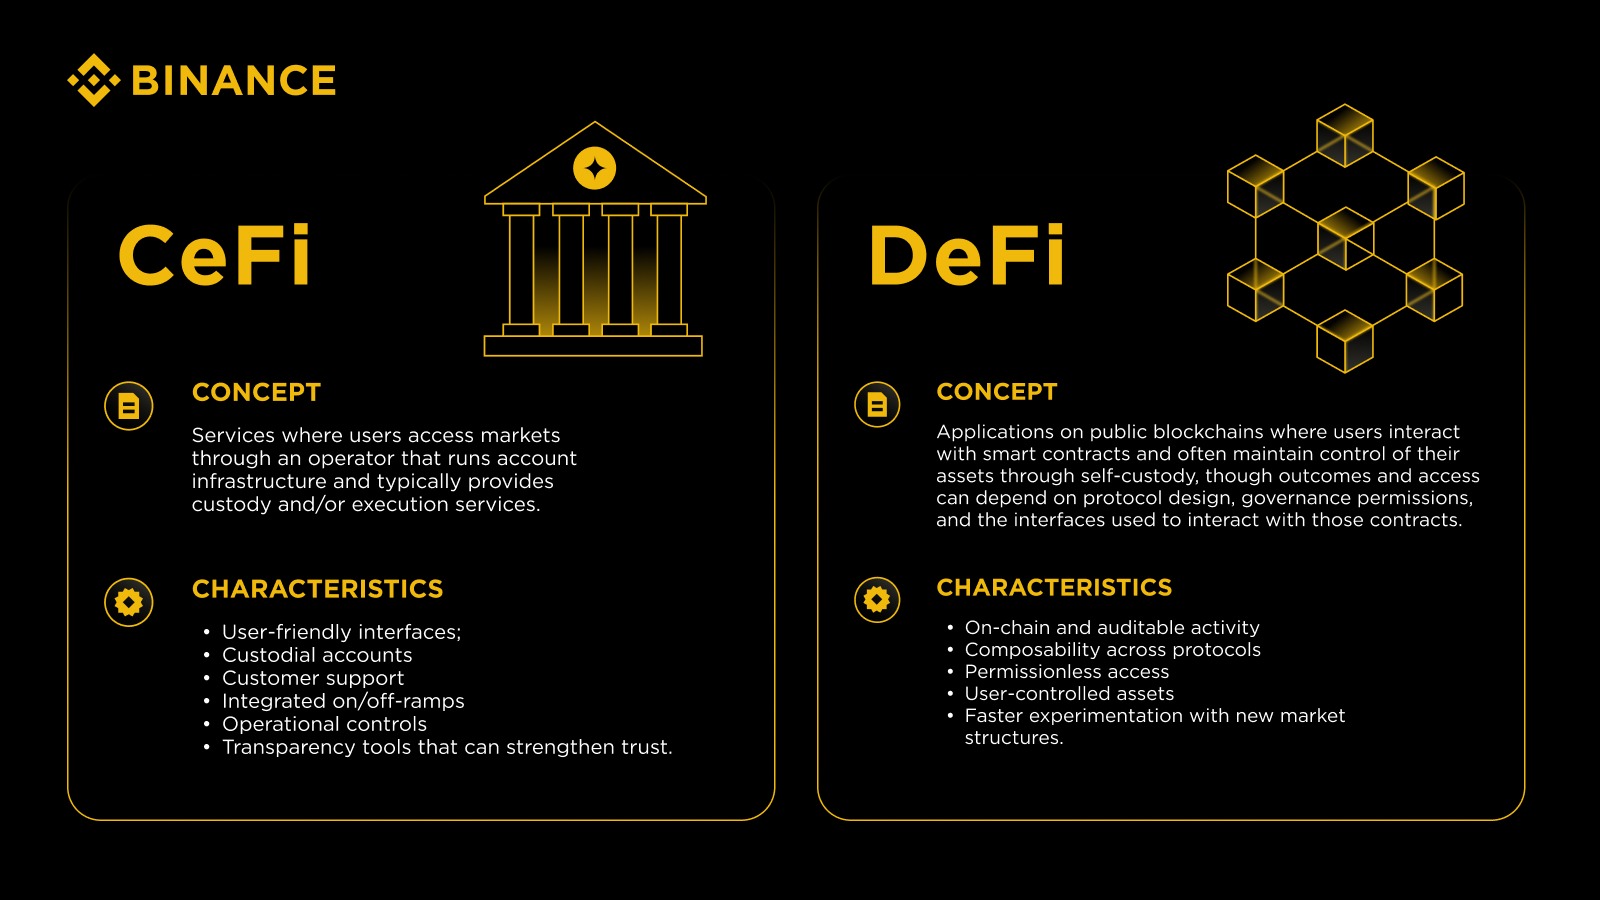
En los debates regulatorios, la distinción entre CeFi y DeFi depende cada vez más no solo del carácter descentralizado de la tecnología subyacente, sino también de la gobernanza y las funciones que la rodean. Por ejemplo, el análisis de 2026 del GAFI distingue la tecnología subyacente de los contratos inteligentes del acuerdo DeFi en sentido amplio y se centra en si personas identificables ejercen control o influencia suficiente sobre la forma en que se prestan los servicios financieros.
CeFi y DeFi: de la competencia a la convergencia
El sector está dejando atrás el debate binario de «CeFi frente a DeFi». La cuestión más estratégica es cómo combinar sus fortalezas para mejorar los resultados para los usuarios y apoyar la participación institucional.
Cuando existe una separación funcional y legal clara entre la infraestructura subyacente y las personas que prestan servicios financieros relacionados con ella, el tratamiento regulatorio puede reflejar la asignación real del control, la influencia y el riesgo. Los modelos híbridos pueden plantear cuestiones más complejas cuando entidades centralizadas facilitan el acceso a acuerdos DeFi, sobre todo si ejercen control o influencia suficiente sobre los servicios prestados o facilitan activamente actividades incluidas en el ámbito de la regulación financiera.
Este enfoque combinado suele denominarse CeDeFi. En la práctica, CeDeFi suele describirse como un patrón de diseño: conecta la facilidad de uso y la liquidez de CeFi con la infraestructura abierta y los mercados programables de DeFi. Su objetivo es facilitar la participación en cadena sin privar a los usuarios de la opción de mantener sus activos en autocustodia e interactuar directamente con los protocolos.
La capa que hace posible esta convergencia es la infraestructura. Cuando las redes son escalables y los monederos y puentes son seguros y fáciles de usar, pasar de los servicios de custodia a las aplicaciones en cadena se convierte en un flujo de uso normal.
3 / El ecosistema híbrido de criptomonedas de Binance
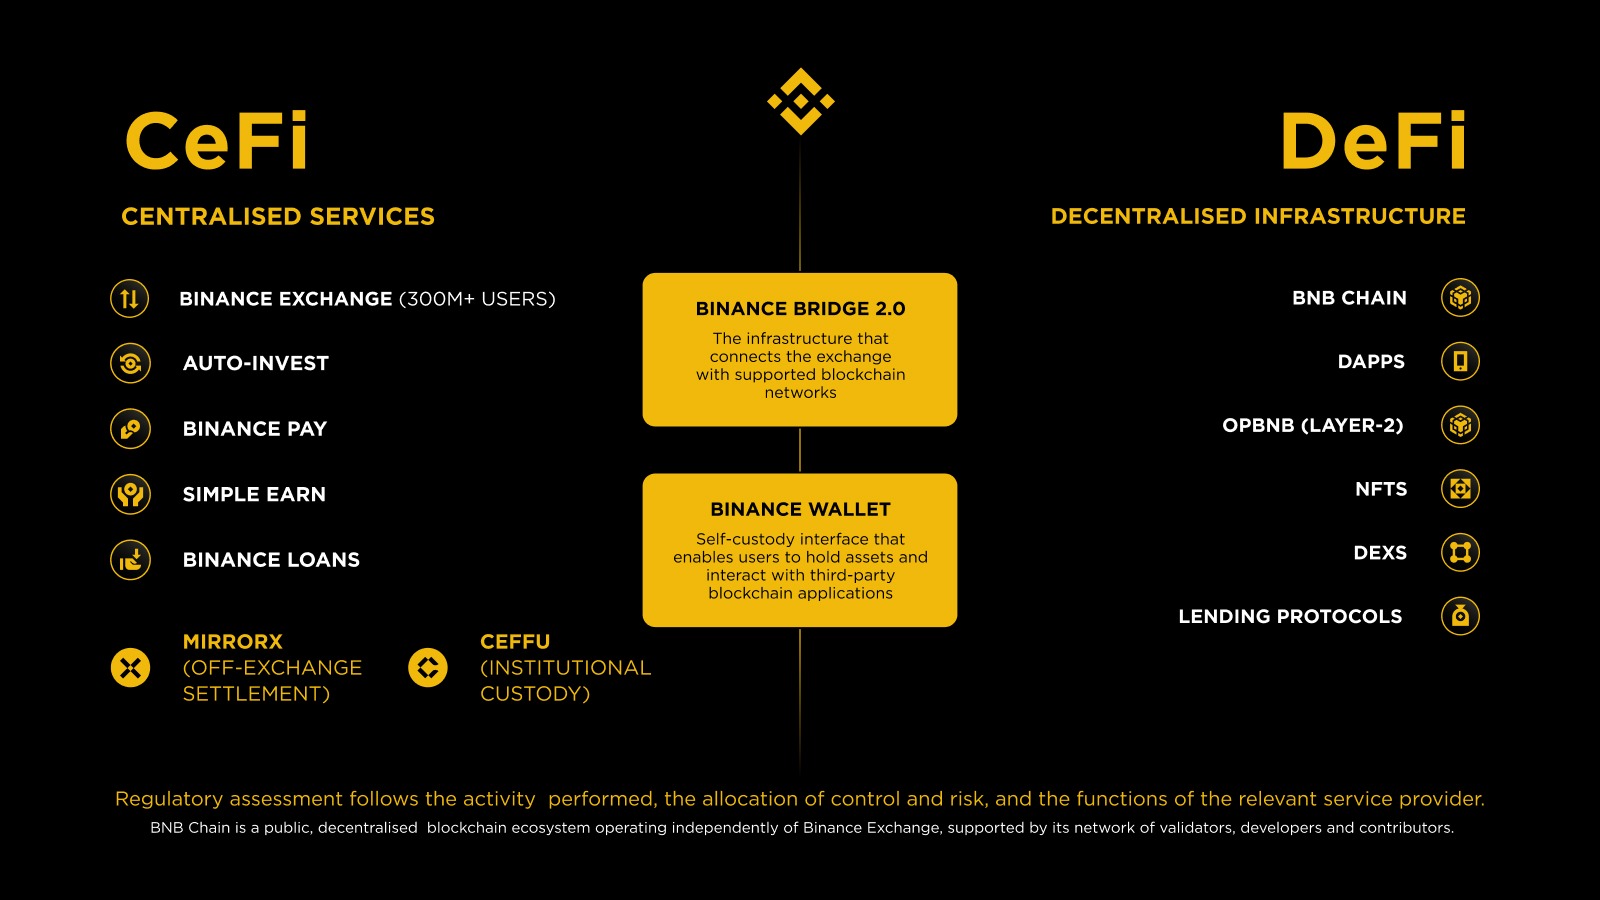
Binance reúne servicios financieros centralizados e interfaces técnicas que facilitan el acceso a ecosistemas independientes de cadenas de bloques públicas, incluido BNB Chain. Mediante su exchange, las integraciones de monederos y la conectividad compatible entre cadenas, Binance ayuda a los usuarios a pasar de los servicios de custodia a las aplicaciones en cadena, preservando las características distintivas de gobernanza, control y riesgo de cada entorno.
A. Pilar CeFi: servicios centralizados de Binance
La base del ecosistema de Binance es Binance Exchange. Se trata de un exchange centralizado de criptomonedas de gran escala, con más de 300 millones de usuarios en todo el mundo, donde los usuarios pueden operar con cientos de criptomonedas bajo custodia. Binance Exchange ofrece acceso centralizado a los mercados, liquidez y una experiencia basada en cuentas en la que muchos usuarios confían para operar y gestionar sus carteras.
En esencia, Binance Exchange ofrece plataformas de alto rendimiento para operar al contado, con margen y con derivados, integradas con fiables canales de entrada y salida de moneda fiduciaria. Así, los recién llegados pueden comprar su primer activo en un entorno conocido, mientras que los usuarios avanzados ejecutan estrategias complejas a gran escala.
Esta capa se sustenta en una arquitectura de confianza diseñada para garantizar la seguridad operativa. Los activos se protegen mediante sólidos controles de custodia, un programa público de prueba de reservas destinado a ofrecer transparencia sobre el respaldo de los activos y el Fondo de Activos Seguros para los Usuarios (SAFU) como protección adicional para contingencias. En conjunto, estos controles ofrecen transparencia, capacidad para absorber pérdidas y resiliencia cotidiana.
Para las instituciones, los proveedores independientes de custodia y liquidación pueden ofrecer vías adicionales para acceder a la liquidez de los mercados. Ceffu ofrece soluciones de custodia institucional, mientras que su servicio MirrorX permite a las instituciones elegibles acceder a la liquidez de Binance Exchange mediante acuerdos de liquidación fuera de la plataforma, manteniendo los activos bajo la custodia de Ceffu y sujetos al marco operativo y legal aplicable.
En cuanto a la cartera, Simple Earn ofrece opciones flexibles y bloqueadas para obtener recompensas al depositar activos digitales; Auto-Invest permite la acumulación periódica, y Binance Loans, incluidas las líneas VIP, ofrece liquidez con exceso de garantías sin obligar a los usuarios a deshacer sus posiciones principales. Estas herramientas permiten gestionar los rendimientos, crear posiciones de forma metódica y obtener financiación desde una sola cuenta.
Además del trading y la generación de rendimientos, CeFi puede ofrecer utilidad en el mundo real. Binance Pay se presenta como una tecnología de pagos con criptomonedas para enviar y recibir cripto y pagar a comerciantes en los contextos admitidos.
B. Pilar DeFi: BNB Chain y las plataformas descentralizadas
En el ámbito descentralizado, BNB Chain proporciona infraestructura de cadena de bloques pública para contratos inteligentes y aplicaciones. Es un ecosistema público y de código abierto de contratos inteligentes, respaldado por una red distribuida de validadores, desarrolladores y colaboradores, y diseñado para alojar una amplia gama de aplicaciones descentralizadas (dApps). BNB se utiliza como token de gas de la red para las transacciones y como activo de staking dentro de su modelo de consenso basado en validadores. BNB Chain funciona de forma independiente de Binance Exchange. Su infraestructura subyacente se mantiene mediante su ecosistema descentralizado de validadores, y Binance Exchange no es propietaria ni controla la red.
En los últimos años, BNB Chain se ha convertido en un ecosistema DeFi amplio y activo. Los usuarios pueden operar en exchanges descentralizados, crear NFT, jugar a juegos de cadena de bloques y utilizar préstamos y otras aplicaciones en cadena. Según las condiciones de la red, los usuarios también pueden beneficiarse de costes de transacción más bajos y confirmaciones más rápidas que en algunas otras redes.
Para ofrecer mayor escalabilidad, opBNB es una solución de capa 2 creada con tecnología Optimistic Rollup y el marco OP Stack. Ejecuta transacciones fuera de la capa base y periódicamente las agrupa y publica los resultados en cadena, lo que contribuye a aumentar el rendimiento y reducir las comisiones para los usuarios finales.
En resumen, Binance ofrece soporte a los usuarios en ambos modelos. Opera un exchange CeFi y proporciona herramientas que conectan a los usuarios con ecosistemas en cadena, incluido BNB Chain. El valor de este enfoque se aprecia mejor cuando los usuarios pueden desplazarse con eficiencia entre los servicios basados en cuentas y la actividad en cadena mediante mecanismos de conexión seguros.
4 / Conectar los puntos: puentes, monederos y conectividad de los usuarios
La convergencia solo se hace realidad cuando los usuarios pueden mover valor fácilmente entre distintos entornos sin necesitar conocimientos especializados. El ecosistema de Binance incluye dos conectores fundamentales que facilitan esta portabilidad:
Binance Bridge 2.0: una de las piezas fundamentales de infraestructura que conecta el exchange con las redes de cadena de bloques compatibles. Binance Bridge 2.0 permite transferir tokens listados y algunos tokens no listados seleccionados desde cadenas de bloques compatibles a BNB Smart Chain como BTokens, para utilizarlos en el ecosistema BNB Chain y convertirlos de nuevo cuando sea necesario. Esto puede ayudar a los usuarios a trasladar activos desde servicios basados en cuentas a aplicaciones en cadena de BNB Chain, incluidos activos que no se originaron en BNB Chain. Como ocurre en general con los mecanismos entre cadenas, los puentes plantean consideraciones operativas, de seguridad y de delitos financieros adicionales; las medidas de protección adecuadas deben tener en cuenta los riesgos asociados al traslado de activos entre redes.
Binance Wallet: Binance Wallet se presenta como una experiencia de monedero de autocustodia que utiliza tecnología MPC, lo que elimina la necesidad de una frase semilla tradicional, y que a la vez funciona como una puerta de acceso diseñada para facilitar el acceso de los usuarios a aplicaciones de terceros basadas en cadena de bloques. Con este monedero, los usuarios pueden acceder a varias cadenas de bloques, operar con miles de tokens en exchanges descentralizados, obtener rendimientos en plataformas DeFi e interactuar con dApps, sin tener que cambiar a un software de monedero externo. El monedero está diseñado para funcionar de forma no custodiada y bajo la dirección del usuario, que conserva el control de sus activos y la aprobación de las transacciones. Binance Wallet está diseñado para ofrecer una experiencia de autocustodia en la que los usuarios mantienen el control de sus activos y autorizan las transacciones. Según las funciones utilizadas, la interfaz puede facilitar el acceso a aplicaciones de terceros, agregar liquidez o rutas de ejecución disponibles y ofrecer funciones de trading autorizadas por el usuario. Por lo tanto, la asignación pertinente del control y la responsabilidad debe evaluarse en función del servicio y las funciones concretos que se prestan, incluidas las funciones de enrutamiento de transacciones o de ejecución automatizada.
Desde una perspectiva regulatoria, estas interfaces, capas de enrutamiento y otras capas de acceso se evalúan cada vez más como posibles puntos de intermediación*. El análisis suele centrarse en si los proveedores ejercen discreción sobre la ejecución o el enrutamiento de transacciones, dirigen o influyen en la actividad de los usuarios hacia determinados centros de negociación o contrapartes, o desempeñan de otro modo funciones análogas a las de los intermediarios financieros, en lugar de proporcionar herramientas de software neutrales bajo la dirección del usuario.
*El tratamiento regulatorio de los proveedores de monederos e interfaces depende de los hechos concretos y de las funciones que desempeñan. En EE. UU., entre las consideraciones pertinentes para determinar si se trata de un corredor-agente pueden figurar si el proveedor toma custodia, ejerce discreción o control sobre la ejecución o el enrutamiento, reúne a las contrapartes o desempeña de otro modo funciones asociadas a la intermediación. En el Reino Unido, el perímetro de la «organización» distingue entre organizar transacciones y realizar acuerdos con vistas a transacciones; el análisis depende de la naturaleza y la función de dichos acuerdos, así como de su relación con la transacción pertinente. En ambas jurisdicciones, el uso de infraestructura descentralizada o no custodiada no es, por sí solo, determinante.
Cuando la funcionalidad se limita al acceso técnico neutral bajo la dirección del usuario, el análisis regulatorio debe centrarse, por tanto, en las funciones que realmente se desempeñan. Entre los factores pertinentes pueden figurar si el proveedor toma custodia, ejerce control o influencia suficiente, facilita activamente servicios financieros regulados, determina el enrutamiento de las transacciones o desempeña de otro modo funciones similares a las de un intermediario.
Para ilustrar cómo interactúan las ofertas CeFi y DeFi de Binance, veamos algunos escenarios:
Trayectoria minorista
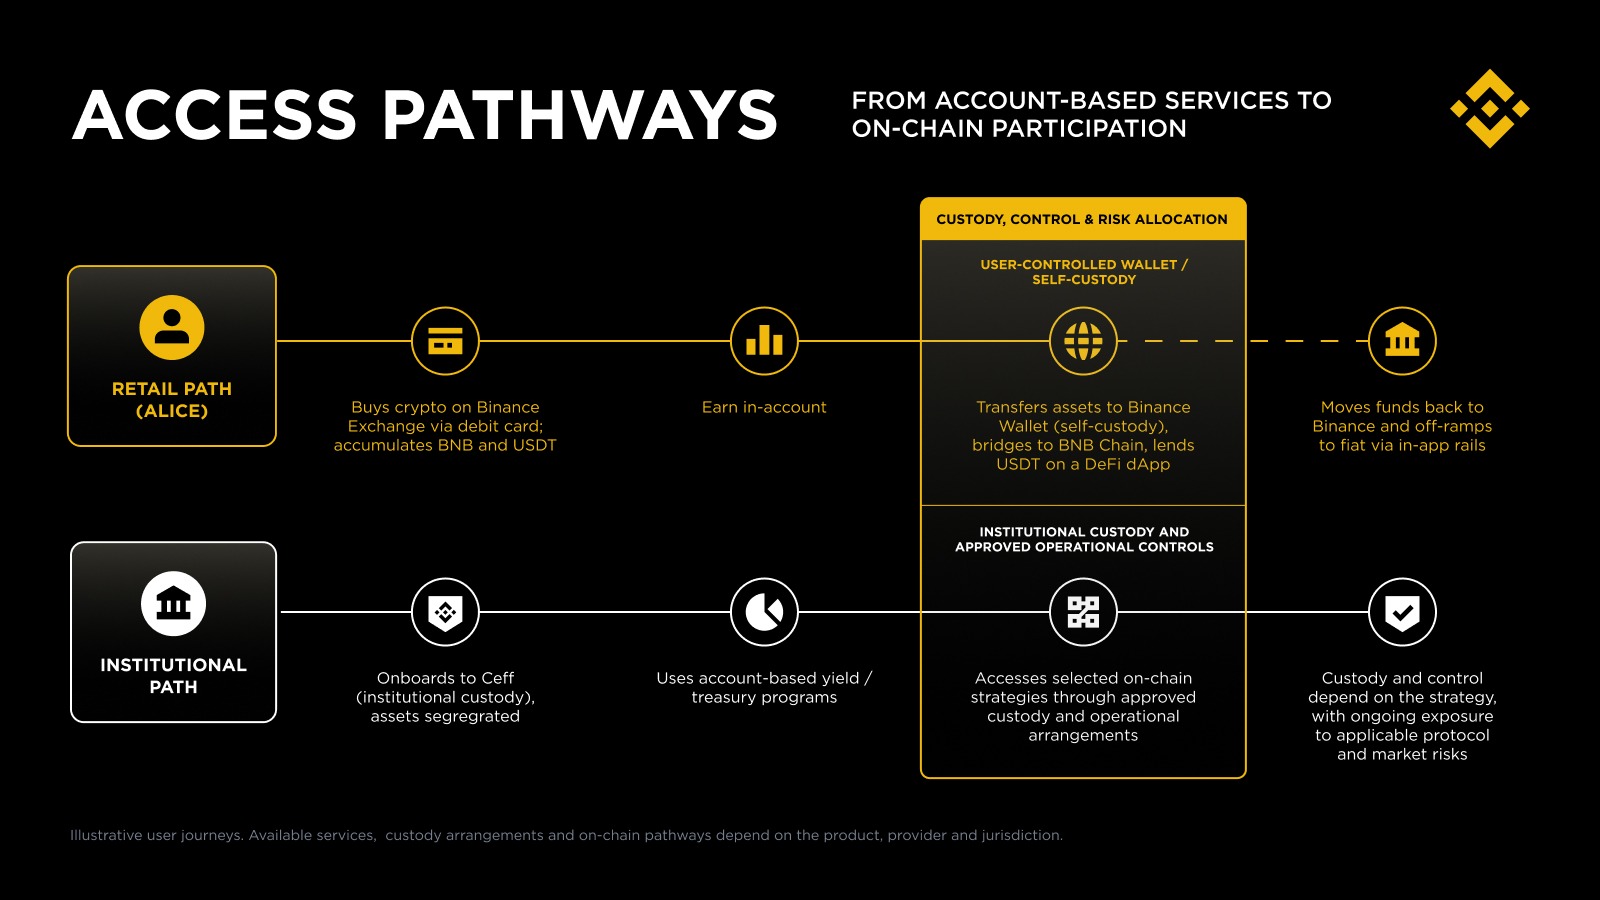
Alicia es una usuaria minorista que compra criptomonedas en Binance Exchange con su tarjeta de débito. Después de operar y acumular BNB y USDT en su cuenta de Binance, quiere obtener mayores rendimientos. Mediante la función Binance Wallet, transfiere una parte de sus BNB y USDT a su monedero de autocustodia. Luego accede a una dApp de préstamos DeFi en BNB Chain y presta sus USDT para obtener intereses.
El proceso no requirió una configuración compleja: las funciones de conexión compatibles y la interfaz del monedero permitieron a Alicia trasladar activos a BNB Chain. Más adelante, si quiere probar una nueva aplicación DeFi o acceder a un mercado de NFT, puede hacerlo desde la interfaz del monedero.
La experiencia de Alicia reduce las dificultades de configuración al conectar el acceso al monedero y las vías compatibles entre cadenas mediante una interfaz conocida. Al mismo tiempo, el perfil de riesgo y control cambia según dónde se encuentren los activos. También puede haber diferencias en el tipo de producto, ya que se presentan a los usuarios divulgaciones e información contextual distintas que reflejan la naturaleza y el propósito de cada actividad.
En una cuenta CeFi de custodia, la plataforma es responsable de la gestión de claves y de ciertos controles operativos, mientras que el usuario confía en las medidas de protección y los procesos de la plataforma. En la autocustodia, el usuario controla las claves del monedero y la aprobación de las transacciones, y asume una mayor responsabilidad por verificar las direcciones y los detalles de las transacciones, así como por los riesgos de interactuar con contratos inteligentes y protocolos.
Cuando los activos se trasladan entre un proveedor de servicios regulado y un monedero de autocustodia, la plataforma también puede aplicar, según la transacción, el activo y los requisitos aplicables, supervisión de transacciones basada en el riesgo y otras medidas de protección.
Si más adelante Alicia quiere convertir parte de sus ganancias a moneda fiduciaria, puede devolver los fondos a su cuenta de Binance y utilizar las opciones disponibles en la aplicación para vender sus criptomonedas a cambio de moneda fiduciaria y retirarla a una cuenta bancaria o tarjeta compatible, según su jurisdicción y los canales de pago disponibles.
Trayectoria institucional
Una gran gestora de activos está interesada en las oportunidades de rendimiento de las criptomonedas, pero, debido a sus deberes fiduciarios, exige custodia segura y cumplimiento normativo.
La gestora de activos se registra en Ceffu para obtener servicios de custodia institucional y deposita activos mediante acuerdos de custodia diseñados para clientes profesionales, que incluyen controles de segregación y gobernanza para respaldar los requisitos de gestión de riesgos institucionales. Desde allí, la institución puede acceder a distintas vías para obtener rendimientos y gestionar tesorería, en función de su mandato y su apetito de riesgo. Algunas asignaciones pueden permanecer en programas basados en cuentas disponibles para usuarios elegibles, mientras que otras pueden destinarse a estrategias en cadena mediante modelos de acceso estructurados y flujos operativos aprobados.
Cuando los intermediarios ofrecen a sus clientes acceso seleccionado, gestionado o estructurado a estrategias DeFi, pueden seguir siendo responsables de las obligaciones regulatorias y de cumplimiento aplicables, pese al carácter descentralizado del protocolo subyacente, incluso si el acceso se proporciona mediante flujos estructurados o discrecionales. Esto puede ser especialmente pertinente cuando las instituciones acceden a DeFi mediante interfaces gestionadas, ya que los reguladores pueden evaluar si esos modelos de acceso implican funciones de intermediación pese al uso de infraestructura no custodiada o en cadena.
Esta orientación se refleja cada vez más en las políticas internacionales contra el blanqueo de capitales y la financiación del terrorismo (AML/CFT). El informe de 2026 del GAFI sobre DeFi insta a las instituciones financieras y a los proveedores de servicios de activos virtuales (VASP) que interactúan con acuerdos DeFi a evaluar los riesgos de los productos pertinentes y aplicar medidas de mitigación proporcionales. La evaluación puede incluir la gobernanza y los controles AML/CFT del acuerdo DeFi, la naturaleza de sus usuarios subyacentes y, cuando corresponda, la supervisión continua de la cadena de bloques.
Por ejemplo, un proveedor de custodia institucional puede respaldar la participación de sus clientes en el staking en cadena en BNB Chain o su acceso estructurado a determinadas estrategias en cadena, mediante flujos operativos definidos. Los activos de la institución permanecen dentro de un marco de custodia institucional, que puede mitigar los riesgos directos relacionados con la gestión de claves privadas y su manejo operativo, mientras que la exposición se destina a protocolos en cadena cuyos rendimientos siguen sujetos a riesgos de contratos inteligentes, de mercado, de liquidez y operativos, así como a dependencias de gobernanza o de contraparte propias de cada protocolo.
Por lo tanto, este modelo puede ofrecer a las instituciones una vía gradual para participar en la actividad en cadena y exponerse a los mercados descentralizados mediante marcos operativos y de gobernanza controlados, en lugar de exigirles que interactúen directamente con los protocolos desde el primer día.
Esto ilustra cómo pueden desarrollarse vías de acceso institucional dentro de la infraestructura de Binance sin que las instituciones tengan que asumir desde el primer día toda la complejidad operativa de la participación directa en DeFi.
5 / Resumen de los componentes principales y su integración
Capa de servicio o acceso | Cadena de bloques pública o actividad en cadena | Cómo se conectan |
Binance Exchange | BNB Chain | Los puentes y los flujos de trabajo del monedero permiten trasladar activos para utilizarlos en cadena y devolverlos para obtener liquidez y gestionarlos mediante cuentas. |
Binance Wallet | Varias redes de cadenas de bloques | Puerta de acceso de autocustodia diseñada para interactuar con aplicaciones de terceros en cadena. |
Utilidad de los tokens en cadena tras su distribución | Launchpad es una plataforma de IEO que respalda la captación de fondos y la distribución de proyectos en el entorno de un exchange. | |
Exposición a tokens en cadena y dinámicas de distribución | Launchpool permite a los usuarios bloquear activos para recibir airdrops de tokens, conectando la participación centralizada con ecosistemas en cadena más amplios. | |
Custodia de Binance (Ceffu) | DeFi y patrones de acceso a liquidez vinculada a exchanges | MirrorX se describe como un servicio de liquidación fuera del exchange que puede reducir la necesidad de trasladar activos a un exchange para acceder a liquidez. |
6 / Valor estratégico de la convergencia
El valor estratégico de la convergencia reside en que CeDeFi puede ayudar a abordar ciertas limitaciones estructurales de ambos modelos.
CeFi puede mejorar la facilidad de uso y la incorporación de usuarios, pero también puede concentrar el riesgo operativo y limitar la portabilidad si los usuarios no pueden pasar libremente a la autocustodia y a los mercados en cadena. DeFi amplía la apertura, las opciones y la composabilidad, pero puede aumentar la complejidad de la experiencia y la carga de gestión de riesgos, sobre todo para los recién llegados y las instituciones.
Un enfoque CeDeFi busca combinar estas fortalezas. Facilita el acceso y la seguridad a una amplia base de usuarios, al tiempo que ofrece un acceso estructurado a la innovación sin permisos. También coincide con la evolución del sector institucional: las instituciones suelen empezar con centros de negociación y proveedores establecidos que ofrecen una gobernanza sólida, controles y evaluación de riesgos, y luego amplían su actividad en cadena a medida que maduran la infraestructura, los modelos de custodia y los estándares operativos. En ese contexto, los ecosistemas integrados pueden ayudar a las instituciones a avanzar paso a paso, en lugar de depender de puntos de acceso fragmentados o no probados.
Esto también coincide con los enfoques regulatorios emergentes, que se centran en la actividad y el riesgo, en lugar de en etiquetas como «centralizado» o «descentralizado». En la práctica, también puede ser necesario diferenciar claramente las distintas categorías de actividad dentro de una misma plataforma, con divulgaciones adecuadas para los usuarios y una explicación clara de los riesgos, especialmente cuando los productos o casos de uso difieren sustancialmente en su función económica, perfil de riesgo o tratamiento regulatorio.
Por consiguiente, es probable que el tratamiento regulatorio de los modelos CeDeFi dependa menos de que la infraestructura subyacente se describa como descentralizada y más de las funciones que se desempeñan a lo largo de la cadena de valor. Entre los factores cada vez más pertinentes figuran el control práctico o la influencia suficiente, los derechos de gobernanza y administración, la facilitación activa de servicios financieros y la naturaleza de la relación con los usuarios.
7 / Casos de uso actuales
La convergencia no es teórica. Se aprecia en cómo grandes empresas financieras y tecnológicas utilizan cadenas públicas para la emisión, la liquidación y los instrumentos tokenizados similares al efectivo.
PayPal (PYUSD en Ethereum). PayPal lanzó una stablecoin en dólares estadounidenses ERC-20, canjeable en una proporción de 1:1 a través de PayPal y emitida por Paxos, que permite a consumidores y comerciantes transferir valor en cadenas públicas mediante las conocidas interfaces CeFi de PayPal.
Visa (liquidación en USDC en cadenas públicas). Visa amplió la liquidación con stablecoins a otros socios y añadió Solana junto con Ethereum, lo que permite a los adquirentes liquidar con Visa en USDC, un activo en cadena, a través de la red CeFi existente de Visa.
Mastercard (Multi-Token Network). Mastercard anunció MTN para que las transacciones de activos digitales sean seguras, interoperables y escalables para bancos y empresas de tecnología financiera, con el objetivo de que la infraestructura de las redes de tarjetas pueda interactuar con activos tokenizados y cadenas de bloques públicas.
BlackRock (fondo tokenizado BUIDL en Ethereum). BlackRock lanzó su primer fondo tokenizado con Securitize. Los inversores cualificados se suscriben y reciben tokens en cadena que representan participaciones que generan rendimientos: un fondo de inversión regulado que utiliza infraestructura de cadena de bloques pública para la propiedad tokenizada y las operaciones relacionadas con el fondo.
Franklin Templeton (OnChain U.S. Government Money Fund). El fondo monetario registrado de Franklin Templeton registra la propiedad en cadenas públicas (Stellar; posteriormente añadió compatibilidad con Polygon), unificando la administración de fondos regulados con registros y vías de liquidación en cadena.
Société Générale–FORGE (stablecoin EUR CoinVertible y bono digital). SG-FORGE emitió en Ethereum una stablecoin institucional denominada en euros (EURCV) y, posteriormente, un bono verde digital como valor tokenizado: una emisión de calidad bancaria con liquidación en una cadena pública.
Robinhood Wallet (autocustodia con swaps integrados). El monedero oficial de Robinhood permite a los usuarios conservar sus propias claves y realizar swaps basados en Ethereum y transacciones multicadena, ofreciendo a la base de usuarios minoristas de CeFi acceso directo a dApps y liquidez en cadena.
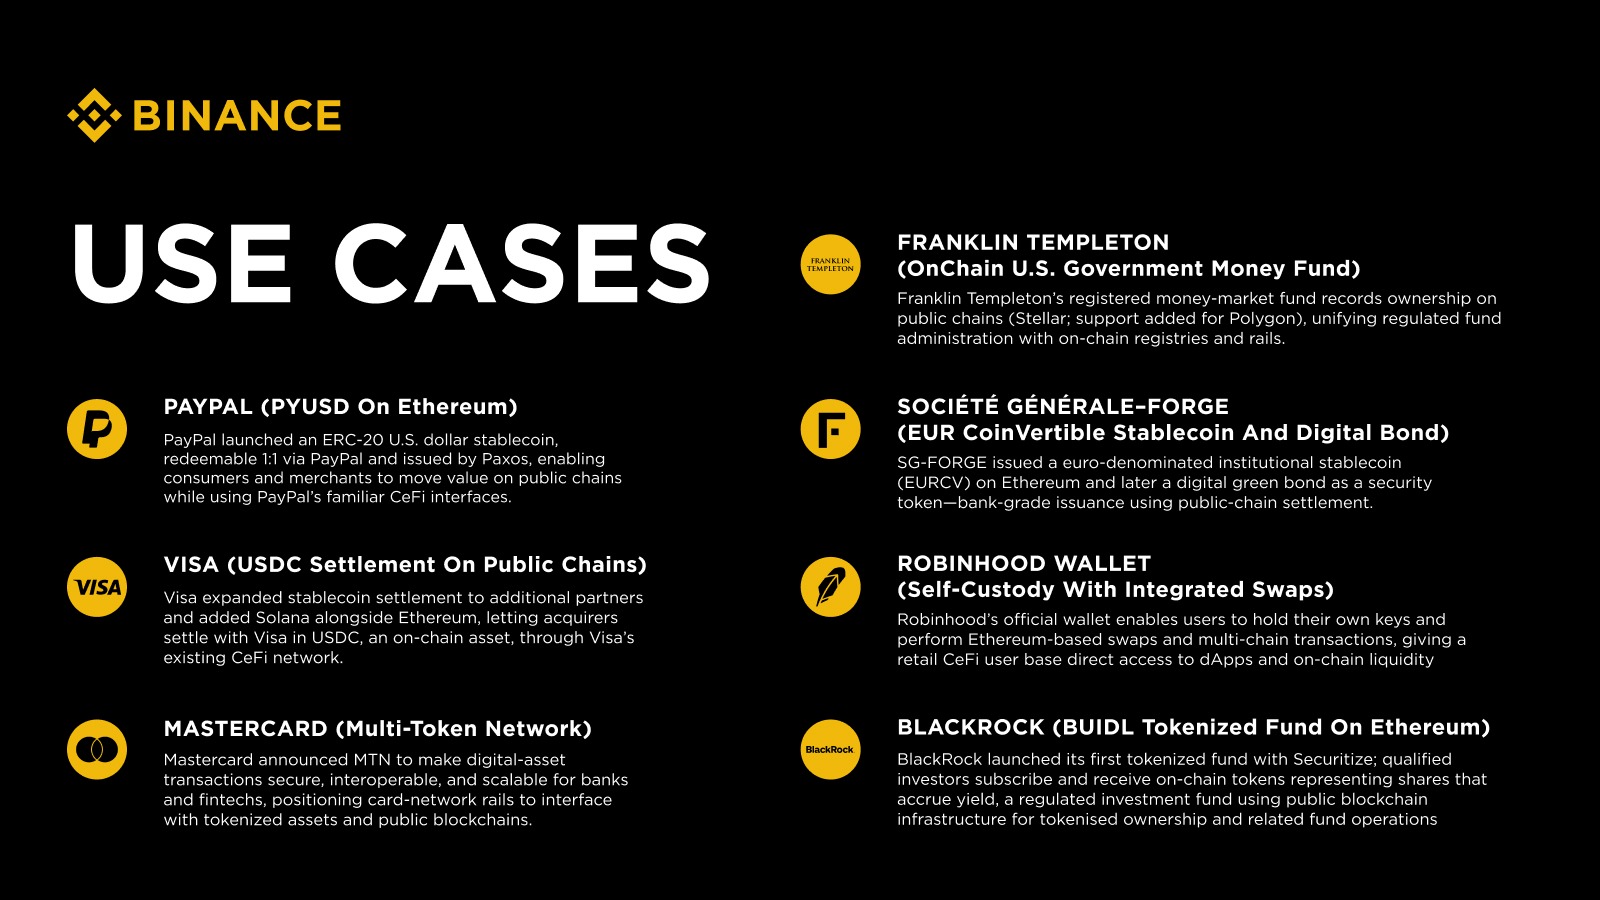
No todos estos ejemplos constituyen «DeFi» en sentido estricto; más bien, ilustran una convergencia más amplia entre las interfaces financieras centralizadas y la infraestructura basada en cadenas de bloques públicas. Sin embargo, todos apuntan a una tendencia clara.
Las vías de las cadenas de bloques públicas se utilizan cada vez más para la liquidación y los instrumentos tokenizados, mientras que las conocidas interfaces «CeFi» y las entidades reguladas siguen ocupando un lugar central en la distribución, la experiencia de usuario y los modelos operativos. En conjunto, muestran una convergencia más amplia en la que los servicios financieros centralizados interactúan cada vez más con la infraestructura de cadenas de bloques públicas, mientras que la custodia, la ejecución y el control pueden seguir distribuidos entre distintos participantes y capas.
Esta convergencia más amplia también está dando lugar al concepto de «TriFi», que reúne elementos de las finanzas tradicionales, las finanzas centralizadas y las finanzas descentralizadas en ecosistemas financieros cada vez más conectados. En lugar de eliminar las diferencias entre estos modelos, TriFi destaca la importancia de preservar límites funcionales, legales y regulatorios claros a medida que los usuarios pasan de uno a otro.
El tratamiento regulatorio pertinente debe seguir basándose en la actividad realizada, la asignación del control y el riesgo, y la función de las entidades involucradas.
8 / Conclusión
CeFi y DeFi convergen porque los usuarios y las instituciones prefieren la accesibilidad, la flexibilidad y la portabilidad. La siguiente fase de adopción de las criptomonedas estará determinada por ecosistemas que permitan a los usuarios pasar de los servicios de custodia a experiencias de autocustodia, manteniendo al mismo tiempo estándares adecuados de seguridad, acceso al mercado y facilidad de uso.
La visión de Binance de un ecosistema unificado de criptomonedas se basa en hacer que la transición entre CeFi y DeFi sea más accesible, segura y práctica. A través de su exchange centralizado, Binance Wallet y la conectividad compatible entre cadenas, junto con acuerdos de acceso institucional e infraestructura independiente de cadenas de bloques públicas como BNB Chain, Binance ofrece a los usuarios vías para operar, obtener rendimientos, pagar y explorar oportunidades en cadena.
Este enfoque combina la escala, la liquidez y la experiencia de usuario conocida de los servicios centralizados con un mayor acceso a la innovación descentralizada, preservando al mismo tiempo los distintos acuerdos de custodia, estructuras de gobernanza y responsabilidades de cada entorno.
Las barreras entre CeFi y DeFi están disminuyendo. Para Binance, el resultado más importante es el beneficio para los usuarios: un acceso más seguro, vías más claras para las instituciones y una ruta más escalable hacia la innovación sin permisos. A medida que las finanzas tradicionales se conectan cada vez más con ambos modelos, la pregunta clave ya no es si las finanzas están centralizadas o descentralizadas, sino cómo pueden los usuarios operar de forma segura en estos distintos entornos.
Esto incluye garantizar que los usuarios puedan distinguir entre las distintas categorías de actividad, con divulgaciones claras, una segmentación adecuada y medidas de protección proporcionales al caso de uso subyacente.
Una experiencia de usuario unificada no exige una clasificación regulatoria unificada
En lo que respecta a la experiencia de usuario, esto puede reflejarse cada vez más en modelos de «superapp» que ofrecen un acceso más integrado a estos distintos entornos financieros, manteniendo al mismo tiempo una segmentación funcional y regulatoria adecuada entre las actividades subyacentes.
A medida que evolucionan los enfoques regulatorios, es probable que el tratamiento de CeDeFi híbrido y otros modelos híbridos dependa cada vez más de las funciones que desempeñan los proveedores de la interfaz y la capa de acceso, incluido si ofrecen acceso técnico neutral o ejercen control o influencia suficiente, facilitan activamente servicios financieros o desempeñan otras funciones similares a las de un intermediario. El principal desafío normativo será determinar dónde termina la infraestructura y dónde comienza la intermediación financiera regulada, en función de las funciones que se desempeñan a lo largo del recorrido del usuario.