¿Te atreverías a comprar Nvidia a 154 dólares?
La empresa de IA más rentable del planeta: ingresos del tercer trimestre disparados un 103%, negocio de centros de datos duplicado y 150.000 millones en recompras. Pero la acción cayó de 243 a 154, casi un 40%. El motivo no son los resultados, sino que el hombre de la chaqueta de cuero desapareció de repente. ¿Es esto una oportunidad de oro o el comienzo del colapso de la fe en la IA?
Primero, lo que se ve: resultados espectaculares, pero la acción cae.
Resultados del 17 de noviembre: ingresos del tercer trimestre de 11.580 millones, un +103% interanual y muy por encima de lo esperado. Previsión para el próximo trimestre: 13.000 millones, un +90% interanual, por encima de las expectativas del mercado. La previsión de crecimiento de ingresos para el año fiscal 2028 subió del 70% al 75%. Además, se autorizó una recompra de 150.000 millones.
En cualquier otro año, unos datos así harían que la acción se disparara.
Pero el 18 de noviembre cerró con una caída del 2,9%. Desde el máximo de 243 del 6 de octubre, acumula un retroceso del 36-38%.
¿Por qué? Porque Jensen Huang se fue.
Primera cuestión: los resultados son los ladrillos y el cemento; el CEO es los cimientos.
La semana pasada, Jensen Huang dimitió de repente por una conducta personal indebida. El consejo rechazó explícitamente su regreso, la directora financiera Colette Kress asumió el cargo de forma interina y ya se ha iniciado una búsqueda formal de CEO con una firma de cazatalentos.
Es la primera vez en más de 30 años que Nvidia se queda sin un líder de perfil fundador.
Nvidia no vende chips: vende a Jensen Huang.
Lleva décadas comiendo con Morris Chang, de TSMC; se trata de tú a tú con los CEO de Microsoft, Google y Meta, y conversa animadamente con los políticos de Washington.
Segunda cuestión: la valoración ya es absurdamente barata, pero lo barato tiene sus motivos.
El PER de los últimos doce meses está entre 16 y 20 veces.
Lo has leído bien: la empresa de IA que más rápido crece en el planeta tiene un PER inferior al de Kweichow Moutai.
Margen bruto del 75%, flujo de caja libre sólido y todavía queda más de la mitad de la autorización de recompra de 150.000 millones.
Aunque los analistas han rebajado su precio objetivo medio, sigue estando muy por encima del precio actual.
Pero al mercado no le convence.
¿Por qué?
Porque lo que cae en esta ocasión no es la valoración, sino la confianza.
Mientras no se resuelva la vacante de CEO, las instituciones no se atreverán a invertir con fuerza.
Tercera cuestión: el análisis técnico te dice que ahora no es el momento de comprar en la caída.
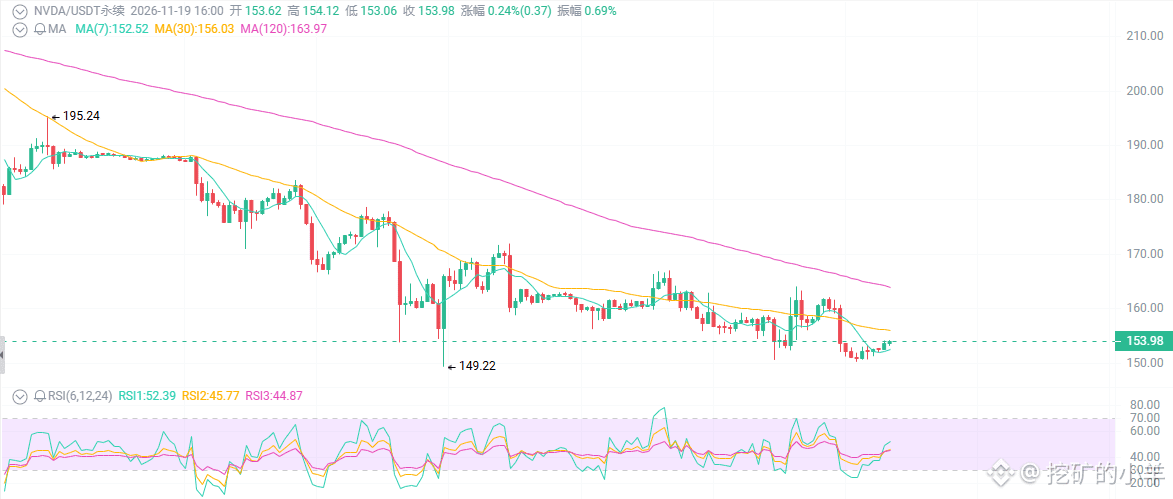
En los gráficos diarios y semanales se encadenan máximos y mínimos cada vez más bajos; la acción rompió los soportes clave de 200 y 180 y aceleró su caída hasta cerca de 150.
Las medias móviles de corto plazo muestran una tendencia bajista. El RSI entró en zona de sobreventa, pero no ha formado una divergencia alcista.
El volumen aumenta en las caídas y disminuye en los rebotes: los bajistas aún no se han ido.
Soportes: 148-150 → 145
Resistencias: 158-162 → 170-175 → 180+
148 es el mínimo de las últimas 52 semanas y la última línea de dignidad de los alcistas. Si se rompe, debajo hay un vacío.
La empresa de IA más rentable del planeta: ingresos del tercer trimestre disparados un 103%, negocio de centros de datos duplicado y 150.000 millones en recompras. Pero la acción cayó de 243 a 154, casi un 40%. El motivo no son los resultados, sino que el hombre de la chaqueta de cuero desapareció de repente. ¿Es esto una oportunidad de oro o el comienzo del colapso de la fe en la IA?
Primero, lo que se ve: resultados espectaculares, pero la acción cae.
Resultados del 17 de noviembre: ingresos del tercer trimestre de 11.580 millones, un +103% interanual y muy por encima de lo esperado. Previsión para el próximo trimestre: 13.000 millones, un +90% interanual, por encima de las expectativas del mercado. La previsión de crecimiento de ingresos para el año fiscal 2028 subió del 70% al 75%. Además, se autorizó una recompra de 150.000 millones.
En cualquier otro año, unos datos así harían que la acción se disparara.
Pero el 18 de noviembre cerró con una caída del 2,9%. Desde el máximo de 243 del 6 de octubre, acumula un retroceso del 36-38%.
¿Por qué? Porque Jensen Huang se fue.
Primera cuestión: los resultados son los ladrillos y el cemento; el CEO es los cimientos.
La semana pasada, Jensen Huang dimitió de repente por una conducta personal indebida. El consejo rechazó explícitamente su regreso, la directora financiera Colette Kress asumió el cargo de forma interina y ya se ha iniciado una búsqueda formal de CEO con una firma de cazatalentos.
Es la primera vez en más de 30 años que Nvidia se queda sin un líder de perfil fundador.
Nvidia no vende chips: vende a Jensen Huang.
Lleva décadas comiendo con Morris Chang, de TSMC; se trata de tú a tú con los CEO de Microsoft, Google y Meta, y conversa animadamente con los políticos de Washington.
Segunda cuestión: la valoración ya es absurdamente barata, pero lo barato tiene sus motivos.
El PER de los últimos doce meses está entre 16 y 20 veces.
Lo has leído bien: la empresa de IA que más rápido crece en el planeta tiene un PER inferior al de Kweichow Moutai.
Margen bruto del 75%, flujo de caja libre sólido y todavía queda más de la mitad de la autorización de recompra de 150.000 millones.
Aunque los analistas han rebajado su precio objetivo medio, sigue estando muy por encima del precio actual.
Pero al mercado no le convence.
¿Por qué?
Porque lo que cae en esta ocasión no es la valoración, sino la confianza.
Mientras no se resuelva la vacante de CEO, las instituciones no se atreverán a invertir con fuerza.
Tercera cuestión: el análisis técnico te dice que ahora no es el momento de comprar en la caída.
En los gráficos diarios y semanales se encadenan máximos y mínimos cada vez más bajos; la acción rompió los soportes clave de 200 y 180 y aceleró su caída hasta cerca de 150.
Las medias móviles de corto plazo muestran una tendencia bajista. El RSI entró en zona de sobreventa, pero no ha formado una divergencia alcista.
El volumen aumenta en las caídas y disminuye en los rebotes: los bajistas aún no se han ido.
Soportes: 148-150 → 145
Resistencias: 158-162 → 170-175 → 180+
148 es el mínimo de las últimas 52 semanas y la última línea de dignidad de los alcistas. Si se rompe, debajo hay un vacío.