$BTC
El contrato trimestral anualizado rinde un 5.71%, más que los bonos del Tesoro a 10 años, pero nadie lo aprovecha
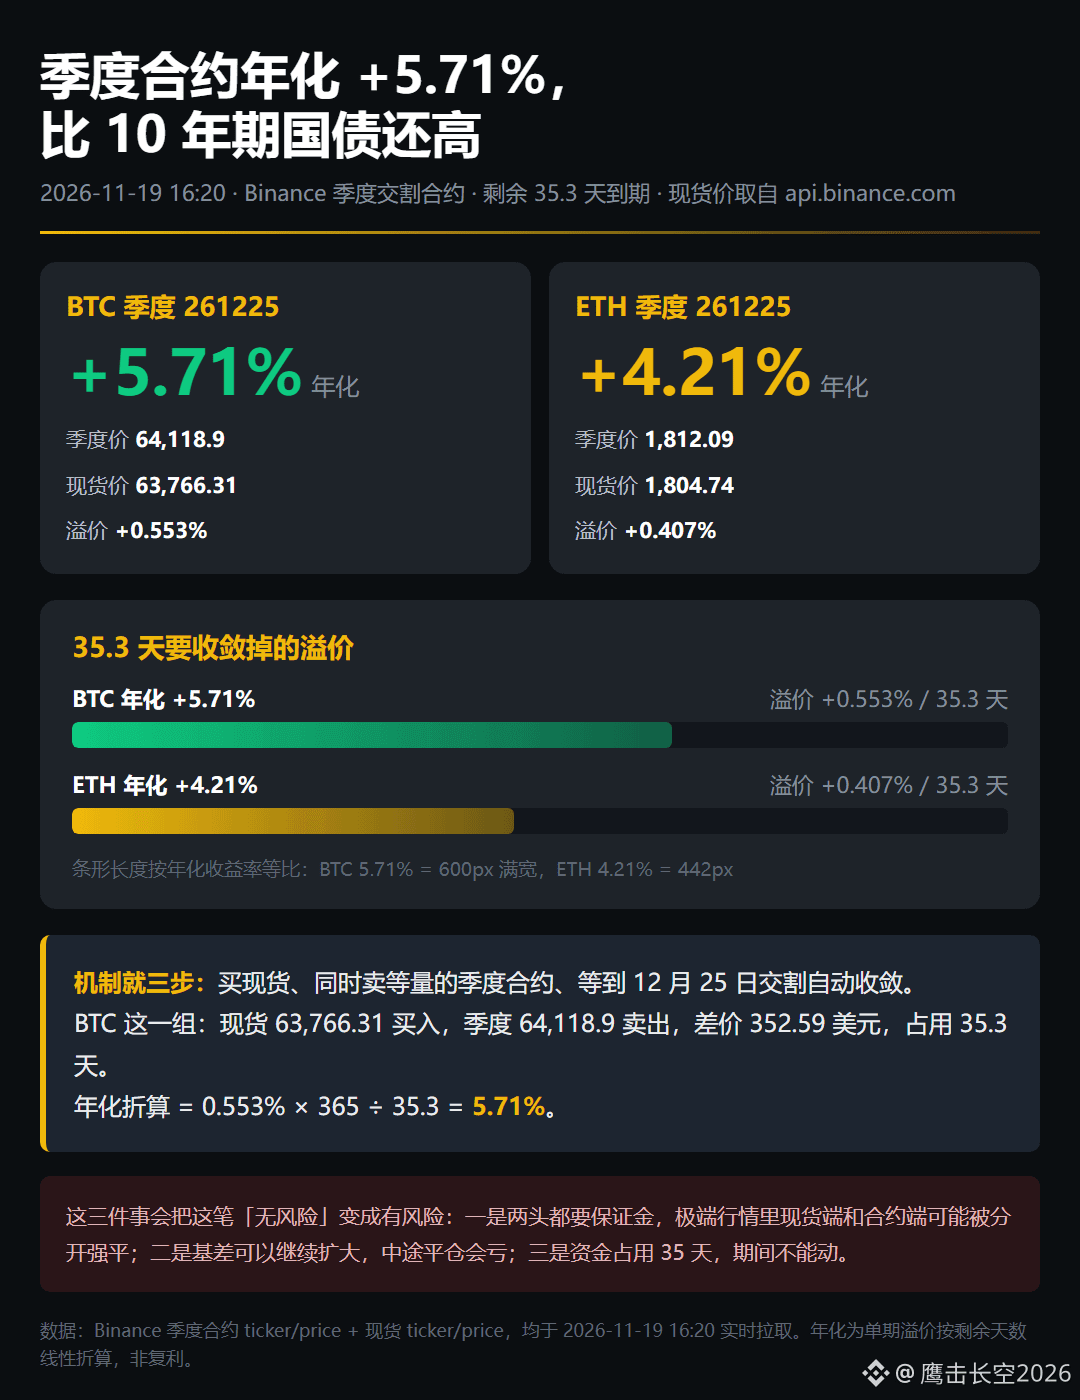
El contrato trimestral de Binance con vencimiento el 261225 cotiza ahora a 64,118.9; el precio al contado es de 63,766.31, una diferencia de 352.59 dólares. Quedan 35.3 días para el vencimiento, lo que equivale a una tasa anualizada del 5.71%.
Esta cifra supera la de los bonos del Tesoro a 10 años. Pero si echas un vistazo por toda la red, casi nadie lo está haciendo de verdad.
Hoy BTC cayó de 64,781 a 62,030, un 15% en una semana. ¿Quién tiene ganas de calcular ese 0.553%?
El mecanismo consta de tres pasos: comprar al contado, vender simultáneamente una cantidad equivalente de contratos trimestrales y esperar a que converjan automáticamente en la liquidación del 25 de diciembre. Ese día, el futuro y el precio al contado deben coincidir: esos 352.59 son tuyos.
¿Por qué nadie lo hace? Hay tres obstáculos.
Primero, necesitas margen en ambos lados. Si tienes los activos al contado en una cuenta de margen, una liquidación forzosa en el lado del contrato puede arrastrar también tus activos al contado. En un instante, esta operación se convierte en el doble de arriesgada.
Segundo, la base puede ampliarse. Ahora es de +0.553%; si BTC cae otro 5% mañana, esta prima podría dispararse hasta el +0.9%. Si cierras la posición antes del vencimiento, perderás dinero.
Tercero, el dinero queda inmovilizado durante 35.3 días. Al prorratear el 5.71% anualizado durante esos 35 días, lo que realmente recibes es un 0.553%: si inviertes 1 millón de U, ganas 5,529 U. No parece mucho, pero es la única cifra que sigue en positivo esta semana.
El contrato trimestral de ETH está a 1,812.09, frente a un precio al contado de 1,804.74: una prima del 0.407% y una tasa anualizada del 4.21%. También es una prima positiva, 1.5 puntos inferior a la de BTC.
Hay algo más que es fácil pasar por alto: el margen de los contratos trimestrales se exige en ambos lados. Necesitas aportar margen para vender futuros y, si tienes los activos al contado en una cuenta de margen, también para comprarlos. El mismo dinero queda comprometido en dos contratos, así que la eficiencia real del capital se reduce a la mitad. Por eso las instituciones necesitan estructuras de custodia especializadas para hacer esto; si un inversor minorista lo hace manualmente, queda expuesto por ambos lados.
Un dato contraintuitivo: durante los mercados alcistas, esta prima suele alcanzar una tasa anualizada del 15%–20%. Ahora es de solo un 5.71%, lo que indica que el mercado ya no cree que los precios vayan a subir a largo plazo: todos se apresuran a comprar en los vencimientos cercanos y nadie está dispuesto a pagar una prima por el precio de diciembre.
Así que lo que estos datos realmente dicen no es «ha llegado la oportunidad de arbitraje», sino «el mercado fija el precio para dentro de algo más de tres meses apenas un 0.55% por encima del actual».
A: Voy a aprovechar ese 5.71%
B: El riesgo del margen no compensa
C: Un 5.71% es demasiado bajo; no vale la pena
D: Esta cifra solo aparece en un mercado bajista
#比特币 #季度合约 #期现套利 #base
El contrato trimestral anualizado rinde un 5.71%, más que los bonos del Tesoro a 10 años, pero nadie lo aprovecha
El contrato trimestral de Binance con vencimiento el 261225 cotiza ahora a 64,118.9; el precio al contado es de 63,766.31, una diferencia de 352.59 dólares. Quedan 35.3 días para el vencimiento, lo que equivale a una tasa anualizada del 5.71%.
Esta cifra supera la de los bonos del Tesoro a 10 años. Pero si echas un vistazo por toda la red, casi nadie lo está haciendo de verdad.
Hoy BTC cayó de 64,781 a 62,030, un 15% en una semana. ¿Quién tiene ganas de calcular ese 0.553%?
El mecanismo consta de tres pasos: comprar al contado, vender simultáneamente una cantidad equivalente de contratos trimestrales y esperar a que converjan automáticamente en la liquidación del 25 de diciembre. Ese día, el futuro y el precio al contado deben coincidir: esos 352.59 son tuyos.
¿Por qué nadie lo hace? Hay tres obstáculos.
Primero, necesitas margen en ambos lados. Si tienes los activos al contado en una cuenta de margen, una liquidación forzosa en el lado del contrato puede arrastrar también tus activos al contado. En un instante, esta operación se convierte en el doble de arriesgada.
Segundo, la base puede ampliarse. Ahora es de +0.553%; si BTC cae otro 5% mañana, esta prima podría dispararse hasta el +0.9%. Si cierras la posición antes del vencimiento, perderás dinero.
Tercero, el dinero queda inmovilizado durante 35.3 días. Al prorratear el 5.71% anualizado durante esos 35 días, lo que realmente recibes es un 0.553%: si inviertes 1 millón de U, ganas 5,529 U. No parece mucho, pero es la única cifra que sigue en positivo esta semana.
El contrato trimestral de ETH está a 1,812.09, frente a un precio al contado de 1,804.74: una prima del 0.407% y una tasa anualizada del 4.21%. También es una prima positiva, 1.5 puntos inferior a la de BTC.
Hay algo más que es fácil pasar por alto: el margen de los contratos trimestrales se exige en ambos lados. Necesitas aportar margen para vender futuros y, si tienes los activos al contado en una cuenta de margen, también para comprarlos. El mismo dinero queda comprometido en dos contratos, así que la eficiencia real del capital se reduce a la mitad. Por eso las instituciones necesitan estructuras de custodia especializadas para hacer esto; si un inversor minorista lo hace manualmente, queda expuesto por ambos lados.
Un dato contraintuitivo: durante los mercados alcistas, esta prima suele alcanzar una tasa anualizada del 15%–20%. Ahora es de solo un 5.71%, lo que indica que el mercado ya no cree que los precios vayan a subir a largo plazo: todos se apresuran a comprar en los vencimientos cercanos y nadie está dispuesto a pagar una prima por el precio de diciembre.
Así que lo que estos datos realmente dicen no es «ha llegado la oportunidad de arbitraje», sino «el mercado fija el precio para dentro de algo más de tres meses apenas un 0.55% por encima del actual».
A: Voy a aprovechar ese 5.71%
B: El riesgo del margen no compensa
C: Un 5.71% es demasiado bajo; no vale la pena
D: Esta cifra solo aparece en un mercado bajista
#比特币 #季度合约 #期现套利 #base