
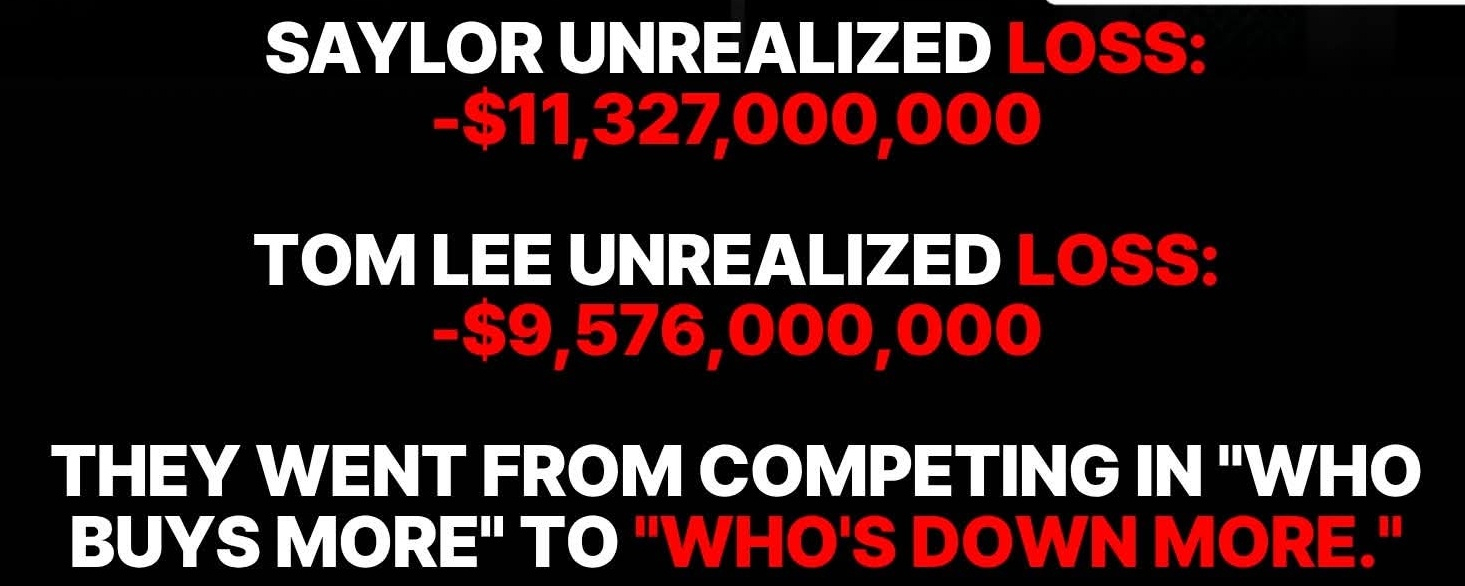
Competían por comprar más criptomonedas. Ahora compiten con miles de millones en pérdidas sobre el papel.
Michael Saylor y Tom Lee se han convertido en dos de los nombres más observados en el mundo de la inversión corporativa en criptomonedas.
Uno está creando una enorme tesorería de Bitcoin.
El otro está acumulando Ethereum a gran escala.
Pero la reciente caída del mercado ha cambiado la conversación.
Las cifras que circulan en internet muestran:
Michael Saylor: -11.327 millones de dólares en pérdidas no realizadas.
Tom Lee: -9.576 millones de dólares en pérdidas no realizadas.
Esas cifras representan las estimaciones de pérdidas contables publicadas en la comparación que circula, no pérdidas realizadas confirmadas.
Y esto es lo que hace que la situación sea particularmente interesante.
Ninguna de las dos estrategias de inversión está desapareciendo simplemente porque el mercado se haya vuelto en su contra.
Veamos qué están haciendo realmente estas empresas.
1. La estrategia de Bitcoin de Michael Saylor
La empresa de Saylor, Strategy, ha acumulado cientos de miles de bitcoins.
Al 15 de noviembre, la empresa tenía 850,849 BTC, adquiridos a un costo promedio de aproximadamente 75,452 dólares por moneda.
Cuando Bitcoin cotiza por debajo de ese promedio, el valor de mercado de las tenencias de la empresa cae por debajo de su costo de adquisición.
Pero, en vez de abandonar su estrategia, Strategy compró otros 485 BTC por aproximadamente 33.4 millones de dólares durante la semana del 9 al 15 de noviembre.
Es una decisión significativa en un período de debilidad del mercado.
2. La estrategia de Ethereum de Tom Lee
Tom Lee está adoptando un enfoque similar a largo plazo a través de BitMine.
Al 16 de noviembre, la empresa tenía más de 6.07 millones de ETH.
Eso equivale aproximadamente al 4.97 % de la oferta total de Ethereum.
Incluso durante la reciente caída, BitMine añadió otros 7,653 ETH.
Lee ha sostenido que la caída del precio de Ethereum no refleja necesariamente los avances que se están produciendo en su red subyacente.
Su tesis de inversión se basa en el potencial de crecimiento a largo plazo de la infraestructura de Ethereum, la adopción institucional y la tokenización.
3. ¿Por qué no venden simplemente todo?
Aquí es donde la estrategia de inversión cobra importancia.
Ambas empresas siguen estrategias de tesorería centradas en sus respectivas criptomonedas.
Sus equipos directivos parecen creer que el potencial a largo plazo de estos activos justifica mantenerlos pese a una volatilidad considerable de los precios.
Pero hay una diferencia entre creer en un activo y tener la capacidad financiera para mantenerlo durante una caída prolongada.
Una empresa también debe gestionar la liquidez, los costos de financiación, las obligaciones de deuda, las expectativas de los accionistas y los gastos operativos.
La caída del precio de una criptomoneda puede generar presión incluso cuando no se vende ninguna moneda.
4. El verdadero significado de una pérdida contable de mil millones de dólares
Imagina que compras un activo por 100 millones de dólares.
Más adelante, su valor de mercado cae a 75 millones de dólares.
Ahora tienes una disminución de 25 millones de dólares en el valor de tu inversión.
Pero si no has vendido, no has materializado esa pérdida de 25 millones de dólares mediante una venta.
Esa es la diferencia básica entre una pérdida no realizada y una realizada.
Sin embargo, las pérdidas contables no carecen de importancia.
Pueden reducir el valor de los activos corporativos, afectar la confianza de los inversores, dificultar futuras captaciones de fondos y aumentar la presión financiera.
Si los precios se recuperan, esas pérdidas no realizadas pueden disminuir.
Si los precios siguen cayendo, pueden aumentar aún más.
5. Hay algo más que los inversores deberían tener en cuenta.
Comprar más durante una caída reduce el costo promedio de compra solo cuando las nuevas compras se realizan por debajo del promedio actual.
Pero también aumenta la cantidad de capital expuesto al mismo activo.
Por eso, seguir comprando durante una caída no demuestra automáticamente solidez financiera ni garantiza el éxito futuro.
Es una estrategia que depende de la liquidez, el acceso a financiación, el horizonte temporal y la capacidad para soportar nuevas caídas.
A mi juicio, estas dos empresas están demostrando algo importante sobre la diferencia entre los precios de mercado a corto plazo y la convicción de inversión a largo plazo.
Pero la convicción por sí sola no elimina el riesgo.
Y nunca deberían descartarse como irrelevantes miles de millones de dólares en pérdidas no realizadas simplemente porque un inversor se niegue a vender.
La verdadera prueba de una estrategia a largo plazo no es cuánta confianza demuestra alguien al comprar durante un mercado alcista. También es si el balance puede sobrevivir al mercado bajista.